物販副業の帳簿は、売上・仕入れ・経費・在庫を分けて記録し、販売履歴や入金明細と照合できるようにするのが基本です。
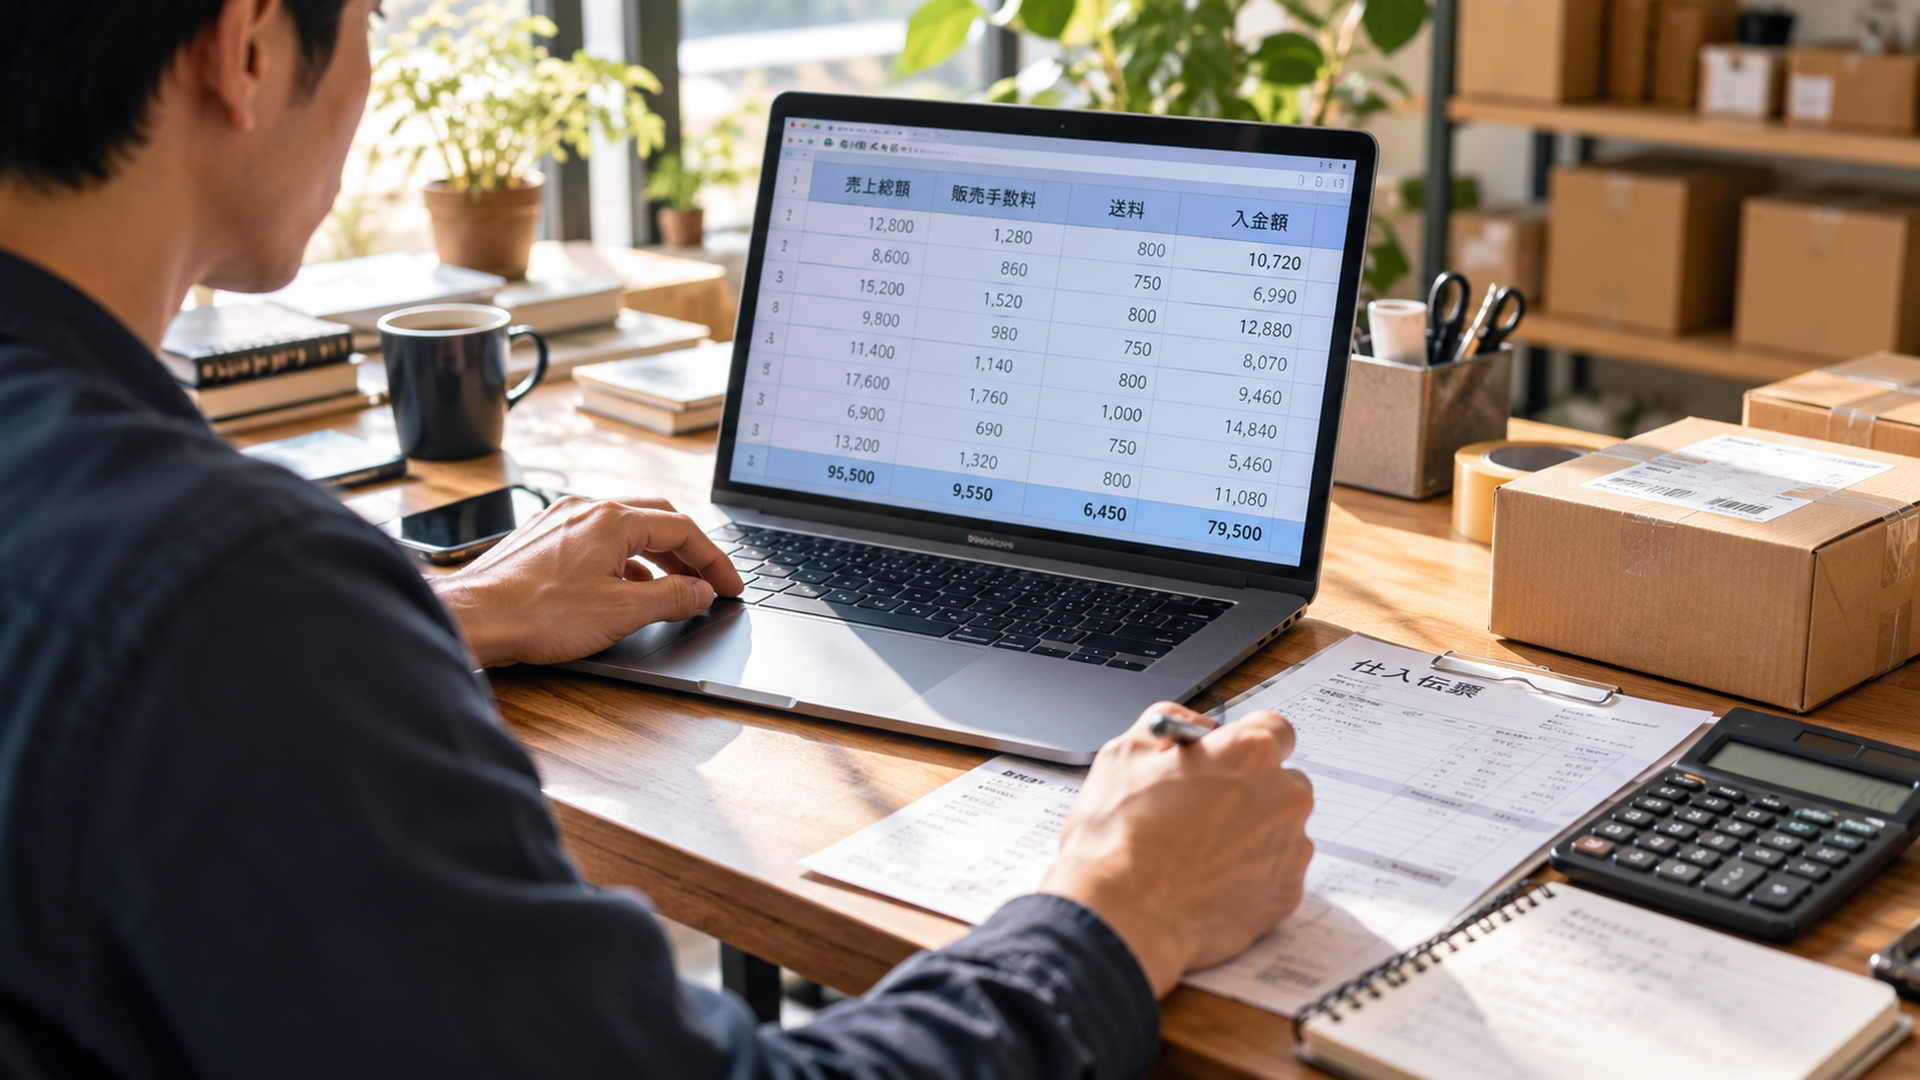
メルカリやAmazonなどのネット販売では、販売価格と実際の入金額が異なるため、手数料や送料を区別する必要があります。
この記事では、初心者がそのまま参考にできる帳簿の記入例を使い、仕訳方法、経費一覧、棚卸し、保存期間、確定申告まで順番に解説します。
物販や転売に興味がある方は、仕入れを始める前に「何を売るか」「どのくらいの資金で始めるか」を整理しておくと失敗を減らせます。
ゼロアカのLINE無料登録はこちら
物販副業の帳簿の付け方とは?初心者向けの完成例から解説
物販副業の帳簿付けは、商品の仕入れから販売、代金回収までの取引を記録し、利益を正しく計算するための作業です。
初心者は最初から複雑な会計処理を覚える必要はありません。
まずは、「いくらで仕入れ、いくらで売り、どの費用を差し引き、いくら残ったか」を確認できる帳簿を作りましょう。
物販副業の帳簿に必要な7つの記録項目
最初に用意したい記録項目は次の7つです。
- 取引日:仕入日、販売日、入金日など
- 取引内容:商品名、仕入れ、販売、発送など
- 取引先:仕入先、販売先、利用サービス
- 売上金額:商品を販売した金額
- 仕入金額:商品を購入した金額
- 必要経費:販売手数料、送料、梱包費など
- 決済方法:現金、カード、銀行振込など
これに商品管理番号と注文番号を追加すると、さらに管理しやすくなります。
たとえば、商品Aに「A001」という番号を付ければ、仕入れ記録、販売履歴、領収書を同じ番号で結び付けられます。
同じ商品を複数仕入れた場合も、個体ごとに管理番号を付けるか、商品番号と数量を組み合わせて管理すると混乱を防げます。
メルカリで8,000円の商品を販売した場合
具体的な帳簿を作ってみましょう。
ここでは、2026年10月にメルカリで商品Aを販売したと仮定します。
取引条件は次のとおりです。
- 商品管理番号:A001
- 商品の仕入価格:5,000円
- 販売価格:8,000円
- 販売手数料:800円
- 発送送料:750円
- 手数料と送料を差し引いた精算額:6,450円
これらの日付と金額は説明用の仮定であり、実際のメルカリの手数料や精算条件を示すものではありません。
また、以下では10月5日に商品が引き渡され、売上計上の条件を満たしたものとします。
販売価格から費用を差し引くと、次の計算になります。
8,000円-800円-750円=6,450円
ここから仕入原価を差し引きます。
6,450円-5,000円=1,450円
つまり、この取引の商品単位の利益は1,450円です。
ただし、別途梱包費などが発生していれば、その分も考慮する必要があります。
売上帳の完成例
まずは、商品を販売した記録を管理します。
以下は、Excelなどで再現できる初心者向けの売上帳です。
| 取引日 | 商品番号 | 取引内容 | 売上金額 | 販売先 | 決済方法 |
|---|---|---|---|---|---|
| 2026/10/5 | A001 | 商品A販売 | 8,000円 | メルカリ | サービス内決済 |
| 2026/10/8 | B001 | 商品B販売 | 6,000円 | ネット販売 | サービス内決済 |
| 合計 | ― | 2件 | 14,000円 | ― | ― |
商品Bは記入方法を示すための追加例です。
売上帳では、販売価格を総額で記録することが基本です。
手数料を差し引いた入金額だけを売上にすると、実際の販売実績が分からなくなります。
仕入帳の完成例
次に、商品の仕入れを管理します。
| 仕入日 | 商品番号 | 商品名 | 数量 | 仕入金額 | 決済方法 |
|---|---|---|---|---|---|
| 2026/10/1 | A001 | 商品A | 1個 | 5,000円 | 現金 |
| 2026/10/3 | B001 | 商品B | 1個 | 3,500円 | カード |
| 合計 | ― | ― | 2個 | 8,500円 | ― |
仕入帳では、商品番号と仕入価格の対応を明確にします。
複数商品を一括購入した場合は、請求書の明細を参考に、商品ごとの取得価額を把握できるようにしておくと便利です。
なお、仕入れた商品がすべて販売済みとは限りません。
年末に残った商品の取得原価は、棚卸しで売上原価から調整することになります。
経費帳の完成例
販売に伴う費用は、売上や仕入れとは別に管理します。
| 取引日 | 商品番号 | 内容 | 金額 | 勘定科目例 | 決済方法 |
|---|---|---|---|---|---|
| 2026/10/5 | A001 | 販売手数料 | 800円 | 支払手数料 | 売上から控除 |
| 2026/10/5 | A001 | 発送送料 | 750円 | 荷造運賃 | 売上から控除 |
| 2026/10/5 | A001 | 梱包資材 | 100円 | 消耗品費 | 現金 |
| 合計 | ― | ― | 1,650円 | ― | ― |
ここでは、梱包資材100円を追加した例を示しています。
そのため、商品Aの最終的な商品別利益は次のようになります。
8,000円-5,000円-800円-750円-100円=1,350円
梱包費を含めない利益1,450円と、含めた利益1,350円は異なる数字です。
帳簿に何を記録したかによって利益が変わるため、費用の記入漏れを防ぐことが重要になります。
仕入れから入金まで同じ商品番号で追跡する
ここが、初心者に特におすすめしたい管理方法です。
商品A001の取引を時系列に整理してみます。
| 日付 | 取引 | 金額 | 確認する記録 |
|---|---|---|---|
| 10/1 | 商品仕入れ | 5,000円 | 仕入帳・領収書 |
| 10/5 | 商品販売 | 8,000円 | 売上帳・注文履歴 |
| 10/5 | 販売手数料 | 800円 | 経費帳・精算明細 |
| 10/5 | 発送送料 | 750円 | 経費帳・配送記録 |
| 10/10 | 精算可能残高に反映 | 6,450円 | サービス内残高明細 |
| 10/15 | 銀行口座へ入金 | 6,450円 | 銀行入金明細 |
この例では、振込申請手数料などの追加費用はないものとします。
確認する順番は、まず販売履歴の8,000円、次に控除された1,550円、最後に銀行入金額6,450円です。
3つの金額が一致する関係になっていれば、取引の流れを追跡できます。
一方、銀行入金額が6,250円だった場合は、200円の差額が発生しています。
その原因が振込手数料なのか、別の取引の調整なのか、実際の精算明細で確認しなければなりません。
筆者としては、金額が合わないときに原因を追えることこそ、初心者向け帳簿の最も重要な機能だと考えています。
国税庁の「No.2080 白色申告者の記帳・帳簿等保存制度」では、一定の簡易な記帳も認められています。
ただし、税務上認められる記帳方法と、商品別利益を把握するための管理方法は別です。
取引件数が少ないうちは、1件ずつ記録する方が販売ミスや返品の確認に役立つでしょう。
物販副業の仕訳方法は?売掛金・カード仕入れ・返品を具体例で解説
物販副業の仕訳では、商品の販売と代金回収を分けて考えることが基本です。
特にネット販売では、売上を計上するタイミングと銀行への入金日が異なることがあります。
借方・貸方・売掛金とは?
仕訳とは、取引を会計上の科目に分けて記録することです。
複式簿記では、取引を「借方」と「貸方」に分け、左右の金額が一致するように記録します。
借方は帳簿の左側、貸方は右側を意味します。
また、売掛金とは、商品を販売して売上を計上したものの、まだ代金を回収していない金額です。
発生主義とは、現金の入出金だけでなく、売上や費用が発生した時点を基準に会計処理する考え方です。
初心者は、まずこの3つを理解すれば仕訳例を読みやすくなります。
メルカリの売上8,000円を仕訳する場合
先ほどの商品A001を使います。
ここでは、2026年10月5日に商品が引き渡され、売上計上の条件を満たしたと仮定します。
また、同日に販売手数料800円と送料750円が確定し、売上債権から控除されるものとします。
10月5日の売上仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 8,000円 | 売上 | 8,000円 |
次に、販売手数料と送料を記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払手数料 | 800円 | 売掛金 | 1,550円 |
| 荷造運賃 | 750円 | ― | ― |
10月15日に残り6,450円が銀行へ直接振り込まれ、売掛金が精算されたと仮定すれば、次の仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 6,450円 | 売掛金 | 6,450円 |
これで、最初に計上した売掛金8,000円が精算されます。
ただし、これは販売代金が直接精算される単純化したモデルです。
実際には、販売代金がプラットフォーム内残高へ移り、後から銀行へ振り込まれる場合があります。
その場合は、残高の性質に応じて未収入金や預け金などを使用し、口座振込までの移動を記録する方法が考えられます。
重要なのは、口座振込時に売上を二重計上しないことです。
クレジットカードで商品を仕入れた場合
カード仕入れでは、購入日と引落日を区別します。
たとえば、2026年11月25日に30,000円の商品をカードで仕入れ、2027年1月27日に口座から引き落とされるとします。
11月25日の仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 30,000円 | 未払金 | 30,000円 |
翌年1月27日の仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金 | 30,000円 | 普通預金 | 30,000円 |
引落時に再び仕入30,000円を記録すると、仕入れが二重になります。
カード利用明細の取り込みと、すでに登録した仕入仕訳を照合する習慣が重要です。
また、年末に商品が売れ残っている場合は、棚卸しによって売上原価を調整します。
振込申請手数料が発生した場合
販売サービスから銀行口座へ売上金を移す際、振込申請手数料が発生する場合があります。
たとえば、サービス内残高6,450円から200円を差し引かれ、6,250円が入金されたと仮定します。
サービス内残高を預け金で管理している場合の仕訳例は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 6,250円 | 預け金 | 6,450円 |
| 支払手数料 | 200円 | ― | ― |
この処理では、振込申請手数料200円が追加の費用となります。
商品A001の利益も、その分だけ減少します。
ただし、手数料の負担者や徴収方法によって処理は異なるため、実際の明細を優先してください。
ポイント・クーポンが使われた場合
ネット販売では、購入者がポイントやクーポンを使用することもあります。
ここで確認するべきなのは、値引きの負担者です。
販売者自身が500円値引きし、販売価格が8,000円から7,500円になった場合、通常は売上が7,500円になる、または売上値引として処理することが考えられます。
一方、プラットフォームが負担するクーポンで購入者の支払額が減っても、販売者には8,000円が精算される条件なら、売上の扱いが異なる可能性があります。
ポイントを販売者自身が利用して商品を仕入れた場合も、ポイントの性質や利用方法によって処理が変わります。
購入者の支払額だけで判断せず、販売者への精算額と値引きの負担関係を確認することが重要です。
返品やキャンセルが発生した場合
物販では、返品や注文キャンセルも発生します。
すでに計上した8,000円の売上について、全額返金したと仮定します。
返金時の単純な仕訳例は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上返品 | 8,000円 | 普通預金 | 8,000円 |
使用する会計ソフトや処理方法によっては、売上勘定を直接減額する場合もあります。
返金前に売掛金が残っているなら、売掛金を減額する処理が考えられます。
さらに、返品送料を販売者が負担した場合は、その費用も確認が必要です。
商品が再販売できる状態で戻れば在庫に反映し、破損している場合は状態に応じて評価や損失処理を検討します。
販売が確定する前のキャンセルでは、そもそも売上計上が不要な場合もあります。
返品とキャンセルを同じ取引として扱わず、元の注文履歴と精算明細を確認しましょう。
複数商品を一括仕入れした場合
たとえば、商品Aを3個、商品Bを2個まとめて購入し、総額が20,000円だったとします。
請求書に商品別の価格が記載されていれば、その金額を基準に仕入帳へ記録します。
商品別金額が不明な場合は、購入契約や明細、合理的な配分根拠を確認し、恣意的な原価配分を避ける必要があります。
仕入れに直接関連する送料なども、商品の取得原価に含めるべき場合があります。
私は、一括仕入れであっても商品番号ごとの原価を残す方法をおすすめします。
購入総額だけでは、後から1個売れたときに正確な利益を計算できないからです。
物販副業の経費一覧|何が経費になり、何が対象外になる?
物販副業の必要経費は、収入を得るために必要な支出であり、税法上の要件を満たすものです。
ただし、業務に関連する支出でも、購入した年に全額を必要経費として計上できるとは限りません。
判断するときは、業務との関連性、証拠書類、会計上の処理方法を確認します。
物販副業で発生しやすい経費一覧
| 費目 | 具体例 | 勘定科目例 | 注意点 |
|---|---|---|---|
| 商品仕入れ | 販売用商品の購入 | 仕入 | 売れ残りは棚卸しで調整 |
| 販売手数料 | フリマアプリの販売手数料 | 支払手数料 | 売上総額と区別 |
| 発送送料 | 購入者へ送る配送料 | 荷造運賃 | 仕入送料とは扱いが異なる場合あり |
| 梱包資材 | 段ボール、封筒、緩衝材 | 消耗品費 | 私用分と区別 |
| 通信費 | ネット回線、スマホ料金 | 通信費 | 私用との家事按分が必要 |
| 交通費 | 仕入先への移動 | 旅費交通費 | 目的と移動記録を保存 |
| 広告宣伝費 | 商品販売のための広告 | 広告宣伝費 | 販売活動との関連を確認 |
| 撮影用品 | 背景シート、撮影用照明 | 消耗品費・工具器具備品 | 取得価額等で処理が変わる |
| 保管費 | 販売商品の倉庫利用料 | 地代家賃等 | 私物保管分は区別 |
| 会計ソフト | 帳簿管理サービス | 支払手数料等 | 契約内容や用途による |
| 振込手数料 | 販売代金の振込費用 | 支払手数料 | 負担者を確認 |
| 返品関連費 | 返品時に負担した送料 | 荷造運賃等 | 返金・補償の内容で判断 |
| 業務用パソコン | 商品管理や出品作業用 | 工具器具備品等 | 減価償却や特例を確認 |
勘定科目は一般的な例です。
同じ支出でも用途や会計処理によって適切な科目が変わるため、名称だけで判断しないようにしましょう。
特に商品の仕入代金と、販売のために発生した費用は区別が必要です。
経費にできないものの具体例
物販をしているからといって、生活費まで必要経費にできるわけではありません。
原則として対象外になる代表例は次のとおりです。
- 個人的な食事代や日用品
- 家族旅行などの私的な支出
- 私用で購入した商品
- 所得税や住民税
- 交通違反の反則金など
- 借入金の元本返済
たとえば、カフェで仕入れ商品のリサーチをした場合でも、飲食代が無条件で経費になるわけではありません。
支出の目的や必要性、業務との関係を個別に確認する必要があります。
また、販売予定の商品を自分で使用した場合は、通常の仕入れ販売とは別の処理が必要になることがあります。
販売用の商品と個人利用の商品を区別することも重要です。
家賃・スマホ代は家事按分で計算する
自宅で物販を行う場合、家賃や通信費などは仕事と生活で共用することがあります。
こうした費用を、合理的な根拠によって業務用と私用に分ける考え方が家事按分です。
たとえば、家賃が月100,000円の住宅で、総面積100平方メートルのうち30平方メートルを業務専用で利用しているとします。
面積による区分が実態に合っている場合、業務割合は30%です。
100,000円×30%=30,000円
この例では月30,000円が業務使用分として計算されます。
ただし、部屋を家族と共用している場合などは、面積だけでは合理的な割合にならないことがあります。
使用時間や実際の利用状況も考慮しなければなりません。
スマートフォン料金でも同じです。
月額8,000円の料金について、業務利用割合が合理的な記録から25%と判断できる場合は、次の計算になります。
8,000円×25%=2,000円
ただし、割合を設定しただけで税務上認められるとは限りません。
私は、家事按分の割合そのものより、その割合を第三者に説明できる記録があるかを重視しています。
パソコンやカメラは減価償却に注意
物販副業で使うパソコンやカメラは、取得価額などによって減価償却の対象になる場合があります。
減価償却とは、長期間使用する資産の取得費用を、税務上の耐用年数などに応じて配分する処理です。
たとえば、取得価額400,000円のパソコンを、業務専用で1年間使用したと仮定します。
耐用年数4年、定額法の償却率0.25が適用される場合の単純計算は次のとおりです。
400,000円×0.25=100,000円
年間の減価償却費は100,000円となる計算です。
ただし、これは年初から事業に使用し、業務利用割合100%などの条件を置いた説明例です。
実際には使用開始月、資産の種類、取得価額、事業利用割合、償却方法によって金額が変わります。
また、少額の資産には別の処理が認められる場合もあります。
2026年度税制改正で少額減価償却資産はどう変わった?
2026年度の税制改正では、中小企業者等の少額減価償却資産に関する特例の取得価額基準が、30万円未満から40万円未満に引き上げられています。
国税庁の「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」では、法人税について、2026年4月1日以後に取得等した資産に改正後の基準を適用することが説明されています。
ただし、この資料は法人税に関するものです。
個人で物販副業を行っている人は、所得税についての適用要件を別途確認する必要があります。
個人事業者の場合も、青色申告の状況、事業者としての要件、取得時期、事業供用時期、対象資産、年間限度額、申告手続きなどが関係します。
単に副業をしているだけで、40万円未満の設備をすべて購入年の経費にできるわけではありません。
なお、「40万円未満」は40万円ちょうどを含みません。
設備購入前に、自分に適用される制度を確認することが重要です。
最初の売上を作りたい方は、感覚で仕入れる前に、物販の基本と自分に合う進め方を確認しておくことが大切です。
無料で物販の選択肢を確認する
物販副業の棚卸しはどうする?在庫管理表と売上原価の計算方法
物販副業では、年末に売れ残った商品を棚卸しし、売上原価を計算する必要があります。
商品を仕入れた金額が、その年にすべて売上原価になるとは限らないためです。
年末の棚卸表の完成例
たとえば、2026年12月31日時点で、次の商品が残っているとします。
| 商品番号 | 商品名 | 在庫数量 | 取得単価 | 在庫評価額 |
|---|---|---|---|---|
| A002 | 商品A | 4個 | 5,000円 | 20,000円 |
| B003 | 商品B | 2個 | 3,000円 | 6,000円 |
| C001 | 商品C | 3個 | 1,000円 | 3,000円 |
| 合計 | ― | 9個 | ― | 29,000円 |
この例では、取得単価に数量を掛けた金額を在庫評価額としています。
実際には、採用している棚卸資産の評価方法や取得に付随する費用、商品の状態などを考慮する必要があります。
また、売上帳に記録した商品番号を棚卸表にも使用していれば、販売済みの商品が在庫に残っていないか確認できます。
売上原価はどう計算する?
売上原価の基本式は次のとおりです。
売上原価=期首商品棚卸高+当期商品仕入高-期末商品棚卸高
たとえば、次の条件で計算します。
- 期首在庫:0円
- 年間仕入高:100,000円
- 期末在庫:29,000円
計算は次のとおりです。
0円+100,000円-29,000円=71,000円
この場合、年間の売上原価は71,000円になります。
年間仕入高100,000円の全額が売上原価になるわけではありません。
残った29,000円分の商品は、翌年以降に販売される在庫として管理します。
棚卸しで起こりやすい3つのミス
初心者が注意したいのは、在庫数量の数え間違い、仕入価格の記録漏れ、販売済み商品の二重計上です。
たとえば、商品Aを10個仕入れて6個販売したなら、理論上の残数は4個です。
ところが棚卸表に5個と記録すると、期末在庫が過大になる可能性があります。
また、返品された商品を在庫へ戻し忘れるケースも考えられます。
この問題を防ぐため、月末に次の関係を確認するとよいでしょう。
期首数量+仕入数量-販売数量+返品入庫数量-その他出庫数量=期末数量
これは在庫管理のための基本的な照合式です。
筆者としては、確定申告前だけでなく、月に一度在庫を確認する方法をおすすめします。
誤差を発見したとき、取引履歴をさかのぼる範囲が小さくなるからです。
物販副業の帳簿と領収書は何年保存する?確定申告の基準も解説
帳簿の保存期間は、申告方法、所得区分、書類の種類によって異なります。
白色申告の事業所得に関する法定帳簿は7年間、任意帳簿や一般的な関係書類は5年間の保存が基本です。
白色申告の帳簿保存期間一覧
国税庁の「No.2080 白色申告者の記帳・帳簿等保存制度」では、2026年4月1日現在の法令等に基づき、次の保存期間が示されています。
| 区分 | 保存するもの | 保存期間 |
|---|---|---|
| 法定帳簿 | 収入・必要経費を記録した帳簿 | 7年間 |
| 任意帳簿 | 業務に関して作成したその他の帳簿 | 5年間 |
| 決算関係書類 | 棚卸表など | 5年間 |
| 取引関係書類 | 請求書・領収書・納品書・送り状など | 5年間 |
これは事業所得などがある白色申告者についての基本的な取扱いです。
保存期間の起算点にも決まりがあるため、単純に取引日から5年間または7年間と数えないようにしてください。
青色申告では、帳簿について原則7年間の保存が必要です。
書類については種類に応じて5年間または7年間などの取扱いがあり、消費税やインボイス制度に関連する書類は別の保存要件が関係する場合があります。
雑所得の場合にも保存義務はある?
物販副業の所得が業務に係る雑所得に該当する場合も、収入金額によって保存義務が生じます。
国税庁の「No.1500 雑所得」および「No.2080 白色申告者の記帳・帳簿等保存制度」では、前々年分の業務に係る雑所得の収入金額が300万円を超える場合、現金預金取引等関係書類を5年間保存する制度が説明されています。
ここでいう300万円は、所得ではなく収入金額です。
また、前々年の業務に係る雑所得の収入金額が1,000万円を超える場合は、確定申告時に収支内訳書などの添付が必要になる場合があります。
なお、雑所得に該当するか事業所得に該当するかは、売上金額だけで決まるものではありません。
営利性、継続性、取引規模、記帳状況、事業としての実態などを総合的に判断します。
帳簿を保存しているだけで、自動的に事業所得になるわけではない点に注意しましょう。
電子領収書は紙に印刷すればよい?
電子メールやネット上で受け取った領収書などの電子取引データは、原則として電子データのまま保存する必要があります。
国税庁の「電子帳簿保存法対応!令和6年1月以降の電子取引データの保存方法について」では、2024年1月以降の保存方法が案内されています。
初心者は、まず次の管理を意識するとよいでしょう。
- 領収書や請求書の電子データを保存する
- 日付、取引先、金額を確認できるようにする
- 帳簿の商品番号や注文番号と結び付ける
- 誤削除を防ぐ管理方法を決める
- 必要に応じてバックアップを作る
ファイル名は、たとえば次のようにすると整理しやすくなります。
`20261005_A001_仕入先名_5000円.pdf`
ただし、ファイル名を整えるだけでは電子帳簿保存法の要件を満たすとは限りません。
改ざん防止措置や検索・提示への対応など、適用される要件を確認する必要があります。
一定の条件では検索要件の緩和や猶予措置もあります。
電子データを紙に印刷するだけでは、原則として電子取引データの保存義務を満たさない点も覚えておきましょう。
会社員の物販副業は所得20万円超で確定申告が必要?
年末調整を受けている一般的な会社員で、一定の条件を満たす場合、給与以外の所得の合計が年間20万円を超えると、原則として所得税の確定申告が必要です。
この20万円は売上ではなく所得を指します。
たとえば、年間売上が100万円で、売上原価と必要経費の合計が80万円だったとします。
100万円-80万円=20万円
ほかに給与以外の所得がなく、申告不要制度の条件を満たしていれば、所得税の確定申告が不要となる場合があります。
ただし、医療費控除などを受けるために確定申告する場合は、20万円以下の副業所得も含めて申告する必要があります。
また、所得税の申告が不要でも、住民税の申告が必要になることがあります。
会社員でも給与収入が2,000万円を超える場合など、別の理由で申告が必要になることがあります。
所得20万円以下なら誰でも申告不要、という理解は正確ではありません。
青色申告と白色申告はどう違う?
物販による所得が事業所得に該当する場合は、青色申告の利用を検討できます。
国税庁の「No.2070 青色申告制度」「No.2072 青色申告特別控除」によると、2026年分までの主な青色申告特別控除は次のとおりです。
| 控除額 | 主な要件 |
|---|---|
| 10万円 | 所定の青色申告要件を満たす場合 |
| 55万円 | 複式簿記による記帳、貸借対照表・損益計算書の添付、期限内申告など |
| 65万円 | 55万円控除の要件に加え、e-Tax申告または所定の優良な電子帳簿保存など |
控除額は所得金額や適用条件によって制限されます。
また、青色申告には原則として事前の承認申請が必要です。
新たに事業を始めた場合などには提出期限が異なるため、国税庁の案内を確認してください。
一方、物販による所得が雑所得に該当する場合、青色申告特別控除は利用できません。
節税目的で自由に所得区分を選択できるわけではないことも重要です。
2027年分以後の青色申告特別控除はどうなる?
2026年度税制改正では、2027年分以後の青色申告特別控除について見直しが行われています。
国税庁の「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」では、簡易簿記による10万円控除の適用要件変更が案内されています。
具体的には、前年分の事業所得または不動産所得に係る収入金額が1,000万円を超える場合、簡易簿記による10万円控除の適用対象から外れる取扱いが示されています。
また、改正後の制度では、一定の要件を満たす場合に最大75万円の控除が設けられます。
ただし、誰でも75万円を控除できるわけではありません。
複式簿記や電子申告、電子帳簿の保存など、改正後の適用条件を確認する必要があります。
2026年分と2027年分以後では制度が異なるため、申告年度を混同しないようにしましょう。
確定申告の期限はいつ?
個人の所得税の確定申告は、原則として翌年2月16日から3月15日までです。
期限日が土日祝日などに当たる場合は、翌開庁日へ調整されます。
2026年分については、原則的な期間と休日による調整を踏まえ、2027年2月16日から3月15日までが申告期間となります。
ただし、還付申告など、通常の申告期間とは別の取扱いがある場合もあります。
また、消費税の課税事業者や適格請求書発行事業者として登録している場合は、所得税とは別に消費税の申告義務も確認が必要です。
物販副業の帳簿管理を効率化するには?Excelと会計ソフトの選び方
物販副業の帳簿管理は、取引件数と申告方法に合う手段を選ぶことが重要です。
取引件数が少なければExcelでも管理できますが、複式簿記が必要な場合や取引量が増えた場合は、会計ソフトを検討する価値があります。
Excelで帳簿を作る場合
Excelや表計算ソフトでは、売上、仕入れ、経費、在庫を分けた管理表を作れます。
必要な記録項目は、記事前半で紹介した表を参考にしてください。
特に初心者は、売上帳と仕入帳で同じ商品番号を使用すると管理しやすくなります。
ただし、Excelで管理しているというだけで、税務上必要な帳簿が完成するわけではありません。
所得区分や申告方法によって、記帳すべき内容が異なります。
また、売上一覧だけでは、青色申告の高い特別控除に必要な複式簿記の帳簿を満たさない場合があります。
freee会計と弥生の特徴
会計ソフトの選択肢には、freee会計や弥生の会計サービスなどがあります。
freee会計は、銀行口座やクレジットカードとの連携、取引登録、帳簿集計、確定申告書類の作成などを支援するクラウド会計サービスです。
弥生にも、白色申告や青色申告に対応した会計サービスが用意されています。
銀行取引の取り込みや仕訳作成、申告書類の作成支援などが主な機能です。
ただし、物販副業では一般的な会計ソフトだけで商品ごとの在庫数まで十分に管理できるとは限りません。
会計ソフトと商品別の在庫管理表を併用する方法も有効です。
また、料金やプラン別機能、対応する申告方法は変更されることがあります。
利用前に各サービスの最新の公式案内を確認しましょう。
Excelから会計ソフトへ移行する目安
私は、取引件数だけでなく、記録の照合にかかる負担も判断材料にするべきだと考えています。
たとえば、次のような状況なら、会計ソフトの利用を検討する価値があります。
- 販売件数が増え、転記ミスが発生している
- 複数の販売サービスを利用している
- カード決済や銀行取引の照合に時間がかかる
- 複式簿記による記帳が必要になった
- 取引の二重計上や記録漏れが増えている
仮に月10件程度の取引なら、Excelで管理しやすい人もいるでしょう。
一方、月100件以上の取引があり、複数の販売サービスを利用しているなら、自動連携による負担軽減を検討する余地があります。
ただし、この件数は法定基準ではなく、管理方法を選ぶための例です。
少ない取引件数でも複式簿記が必要になる場合があり、反対に件数が多くてもExcelで適切に管理できる場合があります。
自分の記帳要件と作業負担に合う方法を選びましょう。
帳簿と販売履歴を照合する具体的な手順
帳簿を作っただけでは、入力内容が正しいとは限りません。
そこで、月末に次の順番で確認する方法をおすすめします。
1. 販売サービスの売上履歴を確認する
2. 帳簿の売上総額と照合する
3. 販売手数料と送料を精算明細で確認する
4. サービス内残高や銀行入金額を照合する
5. 未入金の取引と返品・キャンセルを確認する
6. 商品番号ごとの在庫数量を確認する
この手順なら、売上、経費、入金、在庫の4つを関連付けて管理できます。
特に、プラットフォームの精算明細と銀行口座の入金額が一致しないときは、複数注文の合算や振込手数料などを確認することが重要です。
筆者としては、帳簿の記入件数を増やすことより、月末に数字のつながりを確認する習慣の方が、ミス防止につながると考えています。
商品別利益の比較にも帳簿を活用できる
帳簿の役割は、確定申告のためだけではありません。
商品ごとの利益を比較すれば、次の仕入れ判断にも活用できます。
たとえば、商品Aと商品Bがどちらも8,000円で販売できると仮定します。
| 項目 | 商品A | 商品B |
|---|---|---|
| 販売価格 | 8,000円 | 8,000円 |
| 仕入原価 | 5,000円 | 4,500円 |
| 販売手数料 | 800円 | 1,200円 |
| 送料 | 750円 | 1,000円 |
| 商品利益 | 1,450円 | 1,300円 |
| 販売までの期間 | 60日 | 15日 |
これは比較方法を示すための仮定であり、その他の費用は含めていません。
商品利益だけを見ると、商品Aが150円多くなります。
一方、商品Bは販売までの期間が短い想定です。
商品Aは5,000円の仕入資金が約60日間在庫に固定されるのに対し、商品Bは4,500円を約15日で回収できる想定になります。
もちろん、実際にその期間で販売できる保証はありません。
それでも、利益だけでなく、資金回収までの期間を確認する意味が分かります。
私は、物販初心者が仕入れを判断する際には、商品単位の利益と販売までの日数を一緒に記録する方法が実用的だと考えています。
売上が大きくても、商品が売れ残れば資金が在庫に固定されるからです。
帳簿付けを続けるための管理習慣
帳簿管理を効率化するには、作業のタイミングを決めることが有効です。
商品を仕入れたら、仕入金額と商品番号を記録します。
商品が売れたら、販売価格、手数料、送料を記録します。
週に一度、販売履歴と入金明細を照合します。
月末には、売上、経費、商品利益、在庫金額を確認しましょう。
会計ソフトの自動連携を利用する場合も、記録の確認は必要です。
誤った勘定科目で登録されていないか、手数料が二重計上されていないか、個人的な支出が混入していないかを確認する必要があります。
また、中古品を仕入れて反復継続して販売する場合には、取引内容に応じて古物商許可が必要となることがあります。
個人が使用していた生活用品を処分する行為とは区別されるため、税務以外の手続きも確認しておきましょう。
まとめ|物販副業の帳簿は売上・経費・在庫を分けて管理しよう
物販副業の帳簿付けでは、売上、仕入れ、販売手数料、送料、在庫を区別することが基本です。
初心者が最初に取り組むべきなのは、取引ごとに商品番号を付け、販売履歴や領収書と照合できる状態を作ることです。
メルカリなどのネット販売では、販売価格と実際の入金額が異なる場合があります。
そのため、売上総額、販売関連費用、商品原価を分けて管理しなければ、利益を正確に把握できません。
また、年末に残った商品は棚卸しを行い、売上原価の計算に反映します。
必要経費についても、業務との関連性に加えて、家事按分や減価償却などの適切な処理を確認する必要があります。
帳簿や領収書の保存期間は、所得区分と書類の種類によって異なります。
特に2026年度の税制改正による少額減価償却資産の基準変更と、2027年分以後の青色申告特別控除の見直しには注意が必要です。
本記事の税制説明は、2026年10月13日時点で確認できる国税庁の「No.2080 白色申告者の記帳・帳簿等保存制度」「No.2070 青色申告制度」「No.2072 青色申告特別控除」「No.1500 雑所得」、電子帳簿保存法関係資料、令和8年度税制改正関係資料などを基礎としています。
具体的な処理は、所得区分、対象年度、取引条件によって変わります。
実際の申告時には最新の国税庁資料を確認し、判断が難しい場合は税務署や税理士に相談してください。
そして、帳簿は税金を計算するだけのものではありません。
商品ごとの利益、手数料、在庫、資金回収までの期間を把握すれば、無理な仕入れを避ける判断材料になります。
最初から複雑な管理方法を導入する必要はありません。
まずは、1件の仕入れと販売を正確に記録することから始めましょう。
遠回りを減らすために大切なのは、売上を増やす前に、利益が残る仕組みを数字で把握することです。
よくある質問
物販副業の帳簿はExcelでも問題ありませんか?
Excelでも帳簿を作成できます。
ただし、所得区分や申告方法に応じた記帳内容を満たし、必要な帳簿や証拠書類を保存することが条件です。
青色申告で高い特別控除を受ける場合は、原則として複式簿記による記帳や決算書類の作成などが求められます。
物販副業で領収書がない支出は経費にできませんか?
領収書がないという理由だけで、すべての支出が直ちに必要経費として認められなくなるわけではありません。
購入履歴、取引明細、銀行振込記録などで、支出の事実と金額、業務との関連性を確認できる場合があります。
ただし、証拠が不十分であれば経費として認められない可能性があります。
また、電子取引データには別途保存ルールがあるため、電子領収書を適切に保存する必要があります。
物販副業の所得が20万円以下なら帳簿は不要ですか?
所得が20万円以下でも、取引記録を残しておくことが重要です。
所得税の確定申告が不要になる場合でも、住民税の申告が必要になることがあります。
また、事業所得に該当する場合は、原則として記帳と帳簿書類の保存が求められます。
業務に係る雑所得でも、前々年の収入金額によって一定の書類保存義務が生じます。
申告義務の有無と、記録を残す必要性は分けて考えましょう。
最短資産設計ライター・神崎レン
物販は、仕入れる前の判断で結果が変わります。
売れる商品を探すことだけでなく、資金管理、販売先、継続しやすい進め方まで整理することが重要です。物販・転売を含め、自分に合う副業の入口を無料で確認したい方は、ゼロアカのLINEから確認してください。
コメント