物販副業の利益計算は、販売価格から仕入れ原価・販売手数料・送料などを引き、残った利益を売上で割って利益率を求めます。
利益率20〜30%は一つの参考目安ですが、それだけで仕入れの可否は決まりません。値下げや追加送料が発生しても利益が残るかを確認することが、赤字を防ぐために重要です。
この記事では、メルカリを想定した利益計算、原価と手数料の扱い、販売価格の逆算、仕入れ判断まで、具体的な数字を使って解説します。
物販や転売に興味がある方は、仕入れを始める前に「何を売るか」「どのくらいの資金で始めるか」を整理しておくと失敗を減らせます。
ゼロアカのLINE無料登録はこちら
物販副業の利益計算方法とは?最初に覚えたい3つの数字
物販副業の利益計算では、商品別利益・商品別利益率・原価率を区別することが基本です。
特に初心者は、売上金額をそのまま利益だと考えないようにしましょう。
商品が売れても、仕入れに使ったお金や販売に必要な経費を差し引くと、手元に残る金額は大きく変わります。
商品別利益は販売価格から必要経費を差し引く
商品別利益とは、商品1個の販売価格から、その商品の取得原価と販売に直接必要な経費を差し引いた金額です。
本記事では、次の計算式を使用します。
商品別利益=販売価格-取得原価-販売手数料-発送送料-梱包費-その他の直接経費
例えば、2,000円で販売した商品について、次の費用が発生したとします。
- 販売価格:2,000円
- 仕入れ原価:700円
- 販売手数料:200円
- 発送送料:550円
- 梱包費:50円
ほかに直接経費がない場合、商品別利益は次のとおりです。
2,000円-700円-200円-550円-50円=500円
つまり、2,000円の商品が売れても、商品別利益として残るのは500円です。
ここで注意したいのは、販売サイトからの入金額と利益は必ずしも一致しないことです。
販売手数料などを差し引いた金額が入金されても、別に支払った仕入れ代金や梱包費まで自動的に反映されているとは限りません。
利益を確認するときは、売上ではなく、すべての対象経費を引いた金額を見る必要があります。
商品別利益率は利益を売上で割る
商品別利益率は、販売価格に対して商品別利益がどれくらいの割合を占めるかを示す数字です。
計算式は次のとおりです。
商品別利益率(%)=商品別利益÷販売価格×100
先ほどの例では、販売価格2,000円に対して商品別利益は500円でした。
500円÷2,000円×100=25%
したがって、商品別利益率は25%です。
同じ条件で10個販売できれば、商品別利益の合計は5,000円になります。
ただし、広告費や通信費、会計ソフトの利用料など、商品ごとに配分していない経費があれば、事業全体の利益はさらに少なくなります。
本記事で使用する商品別利益率は、こうした共通経費をすべて反映した営業利益率とは異なります。
粗利益・商品別利益・営業利益の違い
物販では「粗利益」「利益率」「営業利益」という言葉が使われます。
しかし、どこまで経費を差し引いているかによって、数字の意味が変わります。
粗利益は、売上から売上原価を差し引いた金額です。
例えば、700円で取得した商品を2,000円で販売し、ほかに売上原価へ算入する費用がなければ、粗利益は1,300円です。
2,000円-700円=1,300円
粗利益率は、
1,300円÷2,000円×100=65%
となります。
しかし、販売手数料200円、発送送料550円、梱包費50円を差し引くと、商品別利益は500円です。
同じ商品でも、粗利益率は65%、商品別利益率は25%になります。
営業利益は、事業全体の売上総利益から販売費や一般管理費を差し引いた会計上の利益です。
なお、取得に必要な送料などは売上原価に含まれる場合があり、実際の会計処理に応じた分類が必要です。
物販情報で利益率を比較するときは、どの利益を基準に計算しているかを必ず確認しましょう。
原価率が低ければ儲かるとは限らない
原価率は、売上に対して売上原価が占める割合です。
原価率(%)=売上原価÷売上×100
例えば、売上原価800円の商品を2,000円で販売した場合、原価率は40%です。
800円÷2,000円×100=40%
この場合、粗利益率は60%になります。
ただし、ここから販売手数料や発送送料などを差し引く必要があります。
仕入れ価格が安くても、配送費が高い商品や、販売するために追加の作業費が必要な商品は、想像ほど利益が残らないことがあります。
筆者としては、原価率の低さだけで仕入れ候補を評価するのは危険だと考えます。
確認すべきなのは、仕入れの安さではなく、販売を完了した時点でいくら残るかです。
物販副業の利益率の目安は?20〜30%という数字の根拠
物販副業の利益率は、20〜30%程度が一つの参考目安として紹介されています。
ただし、これは公的な統計調査によって確定した業界全体の平均値ではありません。
販売方法や商品ジャンル、経費の計算範囲によって適切な利益率は変わるため、数字だけを判断基準にしないことが大切です。
CiLELが紹介する物販利益率20〜30%
中国輸入代行サービスのCiLELは、2022年11月30日公開の「物販は成功する?利益率の目安や仕入れのコツを紹介!」で、物販の利益率について解説しています。
同記事では、業界や販売形態によって違いがあるものの、物販における利益率の目安をおおむね20〜30%と紹介しています。
また、売上だけではなく、仕入れ原価や販売に必要な経費を確認し、個々の商品の利益を把握することが重要だと説明しています。
この内容から読み取れるのは、20〜30%という数字そのものよりも、費用を差し引いたあとの収益性を確認する必要があるという点です。
ただし、同記事が示す20〜30%は、統一した調査条件と母集団に基づいて算出された公的な業界平均ではありません。
すべての物販事業者がこの範囲に収まると考えるのは適切ではないでしょう。
参照資料は、中国輸入代行CiLELの公式ブログに掲載されている上記記事です。公開日は2022年11月30日、内容確認日は2026年10月13日です。
中国輸入代行・誠が示す販売方法別の利益率
中国輸入代行・誠(Makoto)の酒井隆太氏は、2026年7月9日公開の「物販の利益率の目安は20〜30%!手法別の平均相場と正しい計算方法」で、販売方法ごとの利益率について説明しています。
同記事で紹介されている参考レンジは次のとおりです。
- 新品の国内せどり:15〜20%
- 中古品の国内せどり:30〜50%
- 国内メーカー仕入れ:20〜40%
- 中国輸入・簡易OEM:30〜60%
- 欧米輸入:15〜40%
- 無在庫販売:20〜40%
これらは同記事が示す販売方法別の参考値です。
各販売方法について統一条件で実測した平均値と確認できるものではなく、収益を保証する数字でもありません。
また、必要経費をどこまで含めるかが本記事の商品別利益率と一致するとは限りません。
例えば、中国輸入では国際送料、代行手数料、関税、輸入時の税金などが関係します。
中古品販売では、検品や清掃、商品の状態確認といった作業が増える場合があります。
そのため、ある販売方法の参考利益率が高いからといって、初心者にとって必ず有利とはいえません。
参照資料は、中国輸入代行・誠の公式ブログに掲載されている上記記事です。公開日は2026年7月9日です。
利益率30%の商品は20%の商品より優秀?
利益率が高い商品ほど、必ず効率よく稼げるわけではありません。
例えば、次の2商品を比較します。
- 商品A:販売価格1,000円、利益率30%、商品別利益300円
- 商品B:販売価格5,000円、利益率20%、商品別利益1,000円
利益率では商品Aが上回っています。
一方、1個あたりの利益額では商品Bの方が700円多くなります。
さらに、商品の販売速度や作業時間によっても評価は変わります。
商品Aが短時間で販売でき、商品Bは売れるまでに長い期間を必要とするなら、資金の使い方としては商品Aが有利になる場合もあります。
逆に、商品Aの発送に多くの時間がかかれば、利益額の小ささが作業効率を悪化させる可能性があります。
判断するときは、利益率に加えて、利益額、販売速度、作業時間も確認したいところです。
物販総合研究所が2026年10月9日に更新した「物販の利益率の平均値とは?目安と出し方の計算式を紹介!」でも、利益率20〜30%を参考水準としながら、利益率だけを重視することの問題が解説されています。
複数の事業者が似た目安を紹介していることは参考になりますが、それだけで統計的な業界平均が裏づけられたわけではありません。
私は、20〜30%という数字を仕入れ候補の比較材料として使い、最終的には商品ごとの実際の採算で判断する方法が適切だと考えます。
メルカリの利益計算方法は?3,000円の商品を販売する具体例
メルカリで物販副業をする場合は、取得原価に加えて販売手数料、発送送料、梱包費を計算する必要があります。
メルカリ公式ヘルプ「メルカリの手数料」では、通常の商品について、取引完了時に販売価格の10%が販売手数料として差し引かれると案内されています。
ただし、一部の配送サービスなどでは手数料の計算条件が異なります。
ここでは通常の販売手数料10%を適用し、出品者が送料を負担するケースで考えます。
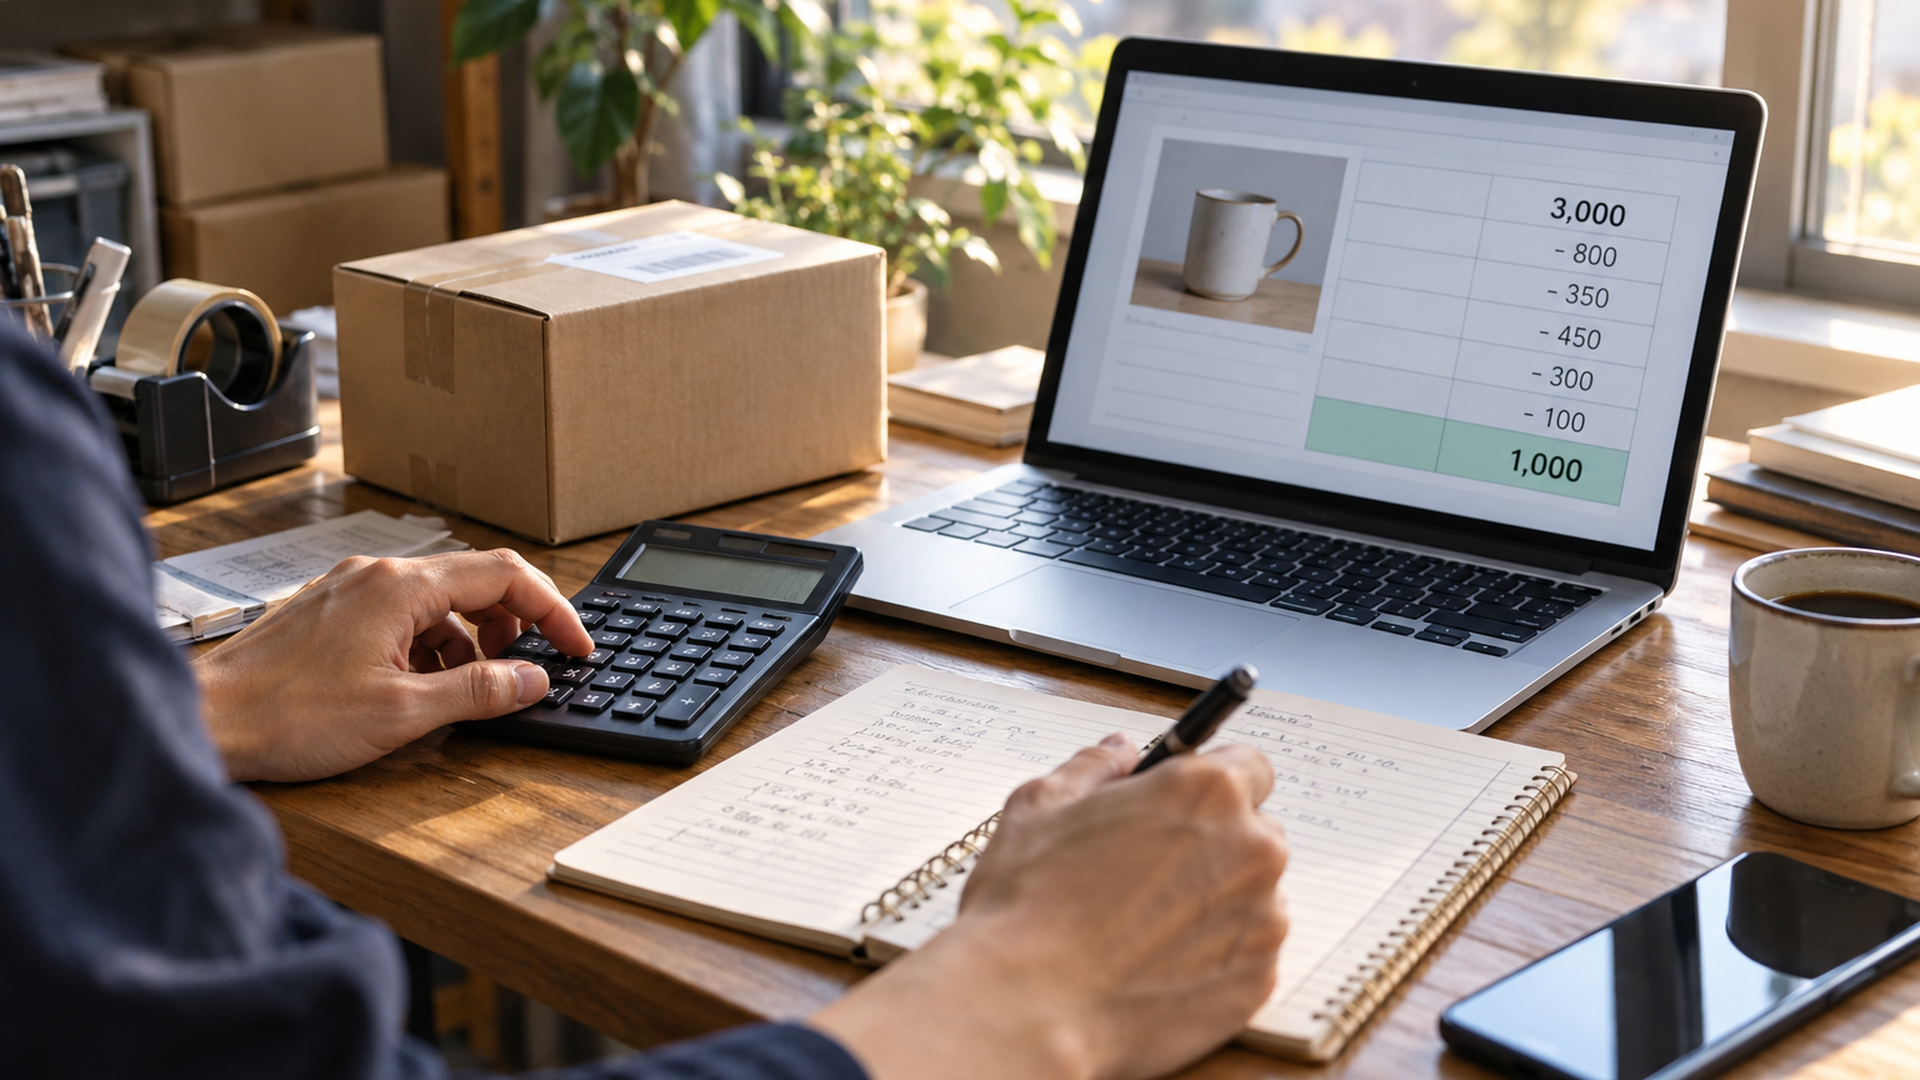
販売価格3,000円の商品別利益を計算する
以下は、計算方法を説明するために筆者が設定した試算例です。
実際に商品を仕入れて販売した実績ではありません。
条件は次のとおりです。
- 販売価格:3,000円
- 商品仕入れ代金:1,100円
- 仕入れ時の送料:100円
- 販売手数料:300円
- 購入者への発送送料:450円
- 梱包費:50円
仕入れ代金に仕入れ時の送料を加えると、取得原価は1,200円になります。
1,100円+100円=1,200円
販売手数料は、販売価格3,000円の10%です。
3,000円×10%=300円
商品別利益は、次の計算で求められます。
3,000円-1,200円-300円-450円-50円=1,000円
したがって、商品別利益は1,000円です。
商品別利益率は、
1,000円÷3,000円×100=約33.3%
となります。
この条件なら、3,000円の商品を1個販売すると、直接経費を差し引いたあとに1,000円が残る計算です。
ただし、振込手数料、広告費、返品関連費用、事業全体の共通経費、税金などは、この試算に含めていません。
メルカリ公式ヘルプでは、売上金を引き出す振込手数料についても案内されています。
振込回数によって取引1件あたりの負担が変わるため、最終的な資金管理ではこうした費用も考慮する必要があります。
仕入れ時の送料と発送送料は分けて記録する
物販初心者が間違えやすいのが、仕入れ時の送料と販売後の発送送料の扱いです。
例えば、1,100円の商品を仕入れるときに送料100円を支払った場合、今回の取得原価は1,200円になります。
一方、購入者へ商品を発送するために支払った450円は、販売に伴う経費です。
両方を把握する必要がありますが、取得原価に仕入れ送料を含めた場合、同じ100円をもう一度差し引いてはいけません。
まとめ仕入れの場合は、商品の数量や重量、仕入れ金額など、合理的な基準で送料を各商品へ配分します。
商品によって大きさや重量が異なる場合、単純な均等配分が適切とは限りません。
原価の配分方法を統一しておくと、商品別利益を比較しやすくなります。
販売手数料の端数処理はどうする?
販売価格が10円単位や100円単位ではない場合、販売手数料の計算結果に端数が発生することがあります。
例えば、販売価格2,308円、手数料率10%なら、単純計算では230.8円です。
しかし、実際に差し引かれる金額は販売サービスが定める端数処理によって決まります。
販売手数料を仮に231円として計算する場合と、実際の請求額が異なる場合では、最終利益も変わります。
仕入れ前の試算では概算値を使えても、販売後の実績管理では実際に差し引かれた金額を記録しましょう。
また、消費税の課税事業者かどうかや会計上の経理方式によって、税込・税抜の処理は異なります。
日常の採算確認では金額の基準をそろえ、税務申告では自分の状況に応じた処理を行う必要があります。
返品やキャンセルが発生した場合は?
返品やキャンセルが発生した場合は、通常販売の利益計算をそのまま使うことはできません。
売上が取り消される場合は、その金額を反映し、販売手数料の調整や送料の負担を確認します。
例えば、販売が取り消され、売上と販売手数料が全額取り消された一方、発送送料450円と返送送料450円が戻らなかったとします。
この場合、配送に関する支出だけで900円です。
返品された商品が再販売できるなら、商品の取得原価がすべて損失になるわけではありません。
一方、商品が破損して再販売できない場合には、商品価値の低下も考慮する必要があります。
返品時の損失は、返金条件、送料負担、商品の状態を分けて確認しましょう。
最初の売上を作りたい方は、感覚で仕入れる前に、物販の基本と自分に合う進め方を確認しておくことが大切です。
無料で物販の選択肢を確認する
物販副業で赤字を防ぐ価格設定とは?利益率から販売価格を逆算する
物販副業で目標利益率を確保したい場合は、原価に適当な金額を上乗せするより、必要経費から販売価格を逆算する方法が有効です。
計算上の目標販売価格を求めれば、実際の市場価格で仕入れてよいかを判断しやすくなります。
販売手数料がない場合の逆算方法
販売価格に応じて増減する手数料がなく、すべての経費が固定額なら、次の計算式を使用できます。
販売価格=固定額の原価・経費÷(1-目標利益率)
例えば、次の条件を考えます。
- 仕入れ原価:1,000円
- 送料・梱包費など:500円
- 固定額の原価・経費合計:1,500円
- 目標商品別利益率:25%
計算すると、
1,500円÷(1-0.25)
=1,500円÷0.75
=2,000円
となります。
2,000円で販売できれば、商品別利益は500円です。
500円÷2,000円×100=25%
目標利益率25%を満たす価格を求められました。
原価に25%を上乗せしても利益率25%にはならない
初心者が注意したいのは、原価に対する上乗せ率と、売上に対する利益率の違いです。
例えば、原価と経費の合計1,500円に25%を上乗せすると、
1,500円×1.25=1,875円
となります。
しかし、1,875円で販売したときの利益は375円です。
375円÷1,875円×100=20%
つまり、原価に25%を上乗せしても、商品別利益率は20%にしかなりません。
目標利益率から販売価格を決める場合は、売上を基準に逆算する必要があります。
販売手数料10%を含めた価格設定
メルカリの通常取引のように、販売価格に対して一定割合の手数料が発生する場合は、計算式が変わります。
販売価格=固定額の原価・経費÷(1-販売手数料率-目標利益率)
例えば、次の条件です。
- 仕入れ原価:1,000円
- 発送送料・梱包費など:500円
- 固定額の原価・経費合計:1,500円
- 販売手数料率:10%
- 目標商品別利益率:25%
計算すると、
1,500円÷(1-0.10-0.25)
=1,500円÷0.65
=約2,307.69円
となります。
販売価格を1円単位で設定できると仮定すると、数式上は2,308円が目標利益率25%を満たす最小の整数価格です。
販売手数料を仮に231円とした場合、
2,308円-1,000円-500円-231円=577円
です。
577円÷2,308円×100=25%
この条件では、目標利益率25%になります。
ただし、これは販売手数料を231円と仮定した試算結果です。
実際の料金体系や端数処理、追加費用は販売先の公式案内と出品画面で確認してください。
また、計算式の分母である「1-販売手数料率-目標利益率」が0以下になる場合、この単純なモデルでは正の販売価格を求められません。
計算できた価格で必ず売れるわけでもないため、市場価格との比較が欠かせません。
赤字にならない最低販売価格はいくら?
目標利益率を満たす価格とは別に、商品別利益が0円になる損益分岐価格も確認しましょう。
販売手数料が一定割合で発生する場合は、次の式を使用します。
商品別の損益分岐価格=固定額の原価・経費÷(1-販売手数料率)
固定額の原価・経費が1,500円、販売手数料率が10%なら、
1,500円÷0.90=約1,666.67円
となります。
1円単位で販売価格を設定する単純な定率モデルなら、1,667円以上が商品別利益を赤字にしないための価格です。
ただし、これは理論上の境界であり、実際の最低販売価格は端数処理や追加費用によって変わる場合があります。
先ほどの条件では、価格設定の目安は次のように整理できます。
- 約1,667円:商品別の直接経費を回収するための理論上の最低価格
- 約2,308円:商品別利益率25%を目指す理論上の販売価格
- 2,308円を超える価格:同じ費用条件なら目標利益率を上回る可能性がある価格
ここで大切なのは、最低販売価格と目標販売価格を区別することです。
市場価格が1,800円程度なら、商品別利益は残る可能性がありますが、目標利益率25%には届きません。
その商品を仕入れる価値があるかは、販売速度や作業負担も考慮して判断する必要があります。
物販副業で値下げしたら利益はいくら減る?3条件のシミュレーション
商品別利益率が高く見える商品でも、値下げや送料の増加によって利益が大きく減少する場合があります。
ここでは、同じ商品を通常価格で販売する場合、値下げする場合、送料が増加する場合の3条件で比較します。
以下はすべて筆者が設定した試算であり、実際の商品を販売した記録ではありません。
シミュレーションの前提条件
対象商品の条件を次のように設定します。
- 商品仕入れ代金:1,100円
- 仕入れ送料:100円
- 取得原価合計:1,200円
- 通常販売価格:3,000円
- 販売手数料率:10%
- 通常発送送料:450円
- 梱包費:50円
この条件を使い、販売価格と送料の変化が商品別利益に与える影響を調べます。
条件A:通常価格3,000円で販売した場合
販売価格3,000円で売れた場合、販売手数料は300円です。
商品別利益は、
3,000円-1,200円-300円-450円-50円=1,000円
となります。
商品別利益率は約33.3%です。
この条件だけを見ると、利益率30%を超える商品として評価できます。
ただし、3,000円で実際に売れるかどうかは別の問題です。
条件B:販売価格を10%値下げした場合
次に、販売価格を3,000円から2,700円へ引き下げます。
販売手数料は270円になると仮定します。
商品別利益は、
2,700円-1,200円-270円-450円-50円=730円
です。
商品別利益率は約27.0%になります。
注目したいのは、販売価格を10%値下げすると、商品別利益が1,000円から730円へ減少することです。
利益額は27%減っています。
売上の減少率と利益額の減少率が一致しないのは、取得原価や発送送料などの固定額の費用が残るためです。
同じ商品でも、値下げによる利益への影響は想像以上に大きくなる場合があります。
条件C:値下げに加えて発送送料が増えた場合
さらに、2,700円へ値下げしたうえで、梱包後のサイズが想定より大きくなり、発送送料が450円から800円へ増えたとします。
商品別利益は、
2,700円-1,200円-270円-800円-50円=380円
です。
商品別利益率は約14.1%になります。
3条件を整理すると、次のとおりです。
- 条件A:通常価格3,000円、商品別利益1,000円、利益率約33.3%
- 条件B:10%値下げして2,700円、商品別利益730円、利益率約27.0%
- 条件C:2,700円へ値下げし送料が800円に増加、商品別利益380円、利益率約14.1%
条件Aから条件Cになると、商品別利益は620円減少します。
減少率は62%です。
販売価格の10%値下げと発送送料350円の増加だけで、商品別利益の6割以上が失われる計算になります。
これは、仕入れ前に通常価格だけを想定してはいけない理由を示しています。
どこまで値下げすると赤字になる?
条件Cの固定額の原価・経費を合計すると、次のとおりです。
1,200円+800円+50円=2,050円
販売手数料率が10%なら、理論上の損益分岐価格は、
2,050円÷0.90=約2,277.78円
です。
つまり、単純な定率計算では2,278円程度が商品別利益0円となる境界です。
例えば、2,200円で販売し、販売手数料が220円なら、
2,200円-1,200円-220円-800円-50円=-70円
となります。
この場合、商品別利益は70円の赤字です。
ただし、すでに仕入れた商品を、赤字になるからという理由だけで保有し続けることが合理的とは限りません。
保管費用や今後の値下がりを考慮すると、損失を確定して売却した方が、結果的に支出を抑えられる場合があります。
仕入れる前の採算判断と、すでに保有している在庫を処分する判断は分けるべきです。
筆者としては、この区別が物販の資金管理において特に重要だと考えています。
値下げに強い商品をどう見分ける?
同じ利益率でも、利益が残る販売価格の幅は商品によって異なります。
例えば、通常販売時の利益率が30%でも、発送送料が高い商品は値下げによって赤字に近づきやすくなります。
一方、送料が小さく、販売手数料以外の経費が少ない商品なら、価格変動への耐性が高い場合があります。
仕入れ前には、次の3条件を確認する方法が有効です。
- 通常価格で売れたときの商品別利益
- 価格を一定割合下げたときの商品別利益
- 送料などの追加経費が発生したときの商品別利益
例えば、目標商品別利益率25%を設定している場合、条件Aと条件Bは目標を満たしています。
しかし、条件Cでは約14.1%となり、目標を下回ります。
この商品を検討するなら、発送方法を確定させることが先決です。
送料を抑えられなければ、仕入れ価格の見直しや仕入れ自体の見送りを考える必要があります。
利益率を確認するだけでなく、どの条件が変わると採算が崩れるかまで把握しておくと、仕入れ判断の精度が高まります。
物販副業で仕入れてよい商品は?販売実績・在庫・作業時間で判断する
利益計算で黒字が見込めても、それだけで仕入れてよいとは限りません。
実際に売れる価格、販売までの期間、必要な作業時間、仕入れ資金への影響を確認する必要があります。
ここからは、計算結果を実際の仕入れ判断にどう使うかを説明します。
出品価格ではなく販売済み価格を確認する
仕入れ判断で最初に確認したいのは、商品が実際に売れた価格です。
例えば、ある商品が3,000円で出品されていても、その価格で売れた実績がなければ、3,000円を想定販売価格としてよいとは限りません。
メルカリ公式ヘルプ「価格の決め方」では、商品名で検索し、商品の状態、送料負担、発送方法などの条件をそろえて価格を比較する方法が紹介されています。
ここで重要なのは、出品中の商品と販売済みの商品を区別することです。
出品価格は販売者が希望している金額であり、実際に成立した取引価格とは違います。
同じ商品でも、新品か中古品か、付属品がそろっているか、傷や汚れがあるかによって価格が変わるため、条件を合わせる必要があります。
販売実績を調べるときの具体的な手順
例えば、一般的な小型の中古ゲームソフトを仕入れ候補として考える場合、次の順番で調べます。
1. 商品名や型番を検索する
2. 同じタイトル・機種の商品に絞る
3. 付属品や商品の状態をそろえる
4. 販売済み商品の価格を確認する
5. 値下げされた場合も想定して利益を計算する
ゲームソフトという商品カテゴリーを例にしていますが、ここでは実際の販売済み商品を抽出した調査結果は使用していません。
以下は、調べ方を説明するための仮定です。
例えば、同じ条件の商品について、販売済み価格が2,400円、2,500円、2,600円、2,700円、2,800円の5件だったとします。
この場合、5件の単純平均は2,600円です。
ただし、この数字だけで2,600円なら売れると判断するのは早計です。
販売までにかかった日数や、調査した期間中に売れ残っている商品の数が分からなければ、販売速度を正確に把握できないためです。
また、検索で確認できる販売済み商品の件数は、検索条件や表示対象によって変わります。
実際に調査するときは、調査日、対象商品、商品の状態、検索条件、確認件数を記録しましょう。
調査結果を記録しておけば、後日同じ商品を仕入れる際にも相場を再確認しやすくなります。
想定販売価格と目標販売価格を比較する
仕入れ判断では、目標利益率から計算した販売価格と、市場で実際に売れている価格を比較します。
例えば、固定額の原価・経費が1,500円、販売手数料率10%、目標商品別利益率25%なら、必要な販売価格は約2,308円です。
一方、条件の近い販売済み商品の価格が2,000円前後だった場合、その価格では目標利益率25%を満たせません。
このとき考えられる選択肢は次のとおりです。
- 仕入れ価格を下げられるか確認する
- 発送送料や梱包費を抑えられるか調べる
- 目標利益率を見直す合理的な理由があるか確認する
- 採算が合わなければ仕入れを見送る
相場が2,000円程度なのに、目標利益率を達成するためだけに2,500円で出品しても、売れる保証はありません。
販売価格は、自分が必要とする利益だけで決められるものではないからです。
ここで私が重視しているのは、「売りたい価格」よりも「買い手が実際に支払っている価格」を先に確認することです。
希望する利益から価格を逆算する方法と、販売実績から利益を計算する方法の両方を使うことで、仕入れの判断が現実的になります。
利益率だけでなく作業時間も確認する
物販副業では、出品や梱包、発送などに時間がかかります。
例えば、ある月の商品別利益の合計が15,000円で、仕入れや出品などの作業に20時間かかったとします。
15,000円÷20時間=750円
商品別利益を作業時間で割った簡易的な数字は、1時間あたり750円です。
ただし、これは共通経費や税金などを差し引く前の指標であり、給与として受け取る時給ではありません。
また、返品対応や売れ残り商品の管理など、集計していない作業時間があれば、実質的な効率はさらに下がります。
利益率が高い商品でも、出品や検品に長時間かかる場合は、別の商品を扱った方が効率的かもしれません。
単純に利益額を増やすだけでなく、その利益を得るまでに必要な時間も記録しておきたいところです。
売れ残り在庫は利益と資金繰りにどう影響する?
物販では、仕入れた商品がすべてすぐに売れるとは限りません。
商品別の採算管理と、事業全体の会計処理では、在庫の扱いを分けて考える必要があります。
一般的な売上原価の計算式は次のとおりです。
売上原価=期首商品棚卸高+当期商品仕入高-期末商品棚卸高
例えば、年初の在庫が0円で、年間10万円分の商品を仕入れ、年末に取得原価4万円分の在庫が残ったとします。
ほかに調整事項がない場合、その年の売上原価は、
0円+100,000円-40,000円=60,000円
です。
通常、売れ残った商品は棚卸資産として計上されるため、仕入れに支払った10万円すべてがその年の売上原価になるわけではありません。
ただし、商品の価値が下がった場合などは、適用される会計・税務上の評価方法に従って処理する必要があります。
一方、資金繰りの視点では、仕入れに支払った10万円は現金の支出です。
売れ残り在庫4万円分は、まだ販売代金として回収できていません。
このため、帳簿上では利益が出ていても、手元の現金が不足することがあります。
特に、クレジットカードで仕入れる場合は、代金の支払日と売上金の入金日が一致するとは限りません。
初心者が仕入れを判断するときは、商品別利益とあわせて、現金残高や今後の支払予定も確認する必要があります。
中古品販売や海外仕入れでは法律と経費にも注意する
中古品を仕入れて継続的に販売する場合は、古物営業法に基づく古物商許可が必要になる場合があります。
自分が使用していた不用品を売る場合と、販売目的で中古品を仕入れる場合は、同じように考えないことが重要です。
警視庁の古物営業に関する案内では、古物商許可申請や古物取引に関する義務などが説明されています。
実際に中古品の仕入れ販売を始める場合は、取り扱う商品の種類や取引形態に応じて、管轄の公安委員会・警察署の案内を確認しましょう。
また、海外仕入れでは国際送料、関税、輸入時の税金、代行手数料などが発生する場合があります。
これらの費用は、商品別の採算計算では支出として把握する必要がありますが、会計上すべてを一律に取得原価へ加算するとは限りません。
課税事業者かどうか、仕入税額控除の可否などによっても処理が異なります。
無在庫販売についても、販売先の利用規約で禁止または制限されている場合があります。
利益率が高く見える販売方法でも、経費、法令、利用規約を確認してから判断してください。
物販副業の利益計算を実践するには?初心者向け5ステップ
物販副業の利益計算は、ExcelやGoogleスプレッドシートを使えば、初心者でも管理できます。
最初から複雑な会計システムを導入する必要はありません。
商品1個について販売価格と費用を記録し、仕入れ前の予測と販売後の実績を比較するところから始めましょう。
ステップ1:販売済み商品の価格を確認する
最初に、仕入れを検討している商品の販売実績を調べます。
出品価格だけではなく、実際に売れた価格を確認してください。
同じ商品でも状態や付属品によって金額が異なるため、比較条件をそろえることが大切です。
販売価格を楽観的に見積もりすぎないよう、相場の中心となる価格だけでなく、値下げした場合の価格も想定します。
ステップ2:取得原価を計算する
次に、仕入れに必要な金額を確認します。
例えば、商品代金が1,100円、仕入れ送料が100円なら、取得原価は1,200円です。
まとめ仕入れの場合は、商品ごとに適切な方法で送料を配分しましょう。
海外仕入れなら、国内仕入れとは異なる費用も確認する必要があります。
実際に支払う総額を把握し、帳簿上の処理とは必要に応じて区別してください。
ステップ3:販売経費を確認する
続いて、販売時に必要な費用を整理します。
確認するのは、販売手数料、発送送料、梱包費、その他の直接経費です。
送料は、実際に梱包したあとの大きさや重量によって変わる場合があります。
商品本体のサイズだけで判断せず、梱包資材を含めた状態で発送方法を確認しましょう。
メルカリ、Amazon、その他の販売サービスでは、手数料体系が異なります。
最新の料金や適用条件は、利用するサービスの公式案内で確認してください。
ステップ4:利益と最低販売価格を計算する
販売価格、取得原価、販売経費が分かったら、商品別利益を計算します。
例えば、次の条件を考えます。
- 想定販売価格:2,500円
- 取得原価:1,000円
- 販売手数料:250円
- 発送送料:500円
- 梱包費:50円
商品別利益は、
2,500円-1,000円-250円-500円-50円=700円
です。
商品別利益率は28%になります。
固定額の原価・経費は1,550円、販売手数料率は10%なので、理論上の損益分岐価格は、
1,550円÷0.90=約1,722.22円
となります。
1円単位での単純な定率計算なら、1,723円が商品別利益を赤字にしない最低整数価格です。
この金額は商品別の直接経費を回収するための目安であり、事業全体の固定費や税金まで回収できることを意味しません。
販売条件に応じた実際の手数料を確認し、最終的な採算を判断しましょう。
ステップ5:少量で販売し、予測と実績を比較する
利益計算ができたら、次は少量で販売し、実際の結果を確認します。
仕入れ前の計算と販売後の実績が一致するとは限りません。
例えば、商品別利益700円を見込んでいたものの、実際には発送送料が200円高くなり、500円しか残らなかったとします。
この場合、次回の仕入れでは発送方法と送料の見積もりを修正する必要があります。
また、想定より販売までに時間がかかったなら、仕入れ資金の回収期間も見直したいところです。
初心者が記録しておきたいのは、次の情報です。
- 実際の販売価格
- 商品別利益と商品別利益率
- 仕入れから売却までの日数
- 出品・発送などに使った作業時間
- 想定外に発生した費用
予測と実績の差が分かれば、次の仕入れ判断を改善できます。
最初から多数の商品を扱うよりも、少量の販売で計算と管理の習慣を身につける方が、資金面のリスクを抑えやすくなります。
Excelやスプレッドシートで利益を自動計算する方法
ExcelやGoogleスプレッドシートを使う場合は、商品ごとに販売価格と経費を入力する列を用意します。
例えば、次のように設定します。
- A列:販売価格
- B列:商品仕入れ代金
- C列:仕入れ送料
- D列:販売手数料
- E列:発送送料
- F列:梱包費
- G列:商品別利益
- H列:商品別利益率
2行目に商品データを入力する場合、G2には次の式を設定します。
`=A2-B2-C2-D2-E2-F2`
H2には次の式を入力します。
`=IF(A2=0,””,G2/A2)`
H列の表示形式をパーセントにすれば、商品別利益率が表示されます。
販売手数料が販売価格の10%である条件では、D2に次の計算式を設定できます。
`=A2*10%`
ただし、実際の手数料は販売サイトの端数処理や取引条件に合わせて修正してください。
また、事業全体の利益を管理する場合は、広告費や共通経費、返品費用などを別に集計する必要があります。
初心者の段階では、すべてを一つの管理表で処理しようとせず、商品別の採算と事業全体の収支を分けて把握する方法が分かりやすいでしょう。
考察|物販副業で優先すべきなのは利益率よりも仕入れ判断の精度
物販副業では、利益率の高い商品を探すことに意識が向きやすくなります。
しかし、私は、初心者が最初に身につけるべきなのは、高利益率の商品を見つける技術だけではないと考えています。
より重要なのは、利益を確保できる条件と、仕入れを見送るべき条件を数字で判断する力です。
例えば、通常価格で販売した場合の商品別利益が1,000円でも、10%の値下げと追加送料によって380円まで減少するケースを紹介しました。
通常販売時の利益率だけなら魅力的に見える商品でも、販売条件の変化によって収益性は大きく変わります。
つまり、仕入れ判断では「利益がいくら出そうか」に加えて、「どの条件までなら利益が残るか」を考える必要があります。
利益率の高さより再現できる利益を重視する
私は、たまたま高い価格で売れた商品と、同じ条件で繰り返し販売できる商品を区別することが重要だと考えます。
例えば、1個だけ高値で売れた実績があっても、その価格で継続的に売れるとは限りません。
反対に、利益率がそれほど高くなくても、安定した需要があり、作業負担が小さければ、長期的には扱いやすい商品となる場合があります。
ここで判断材料になるのが、販売価格のばらつきと販売速度です。
販売済み商品の価格を確認するときは、最も高く売れた商品だけを参考にするのではなく、条件の近い複数の取引を比較したいところです。
ただし、販売済み商品の検索結果だけでは、市場全体の販売確率や需要を正確に求められるわけではありません。
調査対象と限界を理解し、少量の実販売で検証する姿勢が大切です。
利益額と資金回収の速さを組み合わせて考える
もう一つ重要なのが、仕入れ資金をどの程度の期間で回収できるかです。
例えば、同じ1万円の仕入れ資金を使う場合でも、短期間で販売して代金を回収できる商品と、長期間在庫として残る商品では資金の使い方が異なります。
利益率が高くても、売れ残りによって資金が固定されれば、次の仕入れに使えるお金が減ってしまいます。
逆に、短期間で販売できても、利益がほとんど残らない商品ばかりでは、送料や返品などの追加負担に耐えにくくなります。
そのため、利益率と販売速度のどちらか一方を優先するのではなく、両方を確認する必要があります。
商品を仕入れる前に、売れるまでの期間と、その間に必要な支払いを想定することが現実的です。
仕入れ前の判断と在庫処分の判断は分ける
仕入れ前には、目標利益率を満たすかどうかが重要です。
しかし、すでに仕入れた商品が売れ残っている場合、過去の仕入れ金額だけを基準に売却価格を決めると、さらに損失が拡大する可能性があります。
例えば、市場価格が下がり、仕入れ時に想定していた利益を確保できなくなったとします。
このとき、仕入れ代金を回収できる価格になるまで売却を待つ方法が、常に合理的とは限りません。
今後さらに価格が下落する可能性や、保管に必要な費用、資金を長期間使えないことによる影響も考える必要があります。
仕入れ時点では黒字になる条件を厳しく確認し、保有後は現在の市場環境をもとに売却を判断する。
この二つを分けることで、過去の判断にこだわりすぎず、現状に応じた資金管理ができると考えます。
初心者は大量仕入れより検証の回数を重視する
商品別利益が1,000円見込めるからといって、最初から大量に仕入れることをおすすめするわけではありません。
その商品が想定価格で売れるか、送料の見積もりが正しいか、返品や値下げがどの程度発生するかは、実際に販売するまで分からない部分があります。
販売経験が少ない段階では、少量の取引から得られる情報に価値があります。
仕入れ前の予測と販売後の実績を比較すれば、どの経費を見落としていたか、どの価格設定が現実的だったかを確認できます。
私は、初心者が最初に目指すべきなのは、売上を大きく見せることではなく、仕入れ判断を改善できる記録を積み重ねることだと考えています。
利益計算は単なる数字の確認ではありません。
仕入れてよい商品を選び、避けるべきリスクを見つけるための判断材料です。
まとめ|物販副業の利益計算は仕入れ前に行うことが重要
物販副業の利益計算では、販売価格から取得原価、販売手数料、発送送料、梱包費などを差し引いて商品別利益を求めます。
さらに、商品別利益を販売価格で割ることで、商品別利益率を計算できます。
利益率20〜30%は参考目安として紹介されていますが、すべての販売方法に当てはまる基準ではありません。
仕入れ前には、目標利益率だけでなく、実際の市場価格、最低販売価格、値下げした場合の利益、発送送料が増えた場合の採算も確認しましょう。
また、帳簿上で利益が出ていても、在庫が売れ残れば仕入れ資金を回収できない期間が生まれます。
利益率と利益額に加えて、販売速度、作業時間、現金残高も確認することが重要です。
物販副業では、売れることを期待して仕入れるより、利益が残る条件を確認してから仕入れる方が、不要な損失を減らしやすくなります。
まずは気になる商品を1つ選び、販売済み価格と必要経費を調べ、通常価格と値下げ価格の両方で利益を計算してみてください。
仕入れを見送る判断も、資金を守るための大切な選択肢です。
よくある質問
物販副業の利益率は何%あればいいですか?
20〜30%程度が民間の物販関連事業者によって参考目安として紹介されていますが、すべての商品に共通する基準ではありません。
利益額、販売速度、作業時間、在庫リスクも含めて判断しましょう。
メルカリで3,000円の商品を売ったら利益はいくらですか?
取得原価1,200円、販売手数料300円、発送送料450円、梱包費50円なら、商品別利益は1,000円です。
商品別利益率は約33.3%になります。実際の利益は仕入れ条件や追加経費によって変わります。
物販副業で赤字にならない最低販売価格はどう計算しますか?
販売手数料が一定割合の場合、「固定額の原価・経費÷(1-販売手数料率)」で理論上の損益分岐価格を計算できます。
固定額の原価・経費が1,500円、販売手数料率10%なら、約1,667円です。実際の手数料や追加費用も確認してください。
仕入れ時の送料は原価に含めますか?
商品を取得するために必要な送料は、通常、取得原価に含めて考えます。
商品代金1,000円、仕入れ送料200円なら、取得原価は1,200円です。同じ送料を二重に差し引かないようにしましょう。
利益率10%以下の商品は仕入れない方がいいですか?
利益率10%以下という理由だけで、一律に仕入れを見送る必要はありません。
ただし、利益率が低い商品は値下げや追加費用の影響を受けやすいため、最低販売価格や作業時間を確認して判断しましょう。
売れ残った商品は仕入れた年の経費になりますか?
通常、期末に売れ残った販売用の商品は棚卸資産として計上します。
仕入れ代金の全額が、その年の売上原価になるわけではありません。適切に処理するため、仕入れ日、取得原価、数量、在庫状況を記録しましょう。
物販副業の利益計算はExcelだけでもできますか?
ExcelやGoogleスプレッドシートで管理できます。
販売価格、取得原価、販売手数料、発送送料、梱包費などを入力すれば、商品別利益と利益率を自動計算できます。
複雑な仕組みよりも、同じ方法で継続して記録することを優先しましょう。
最短資産設計ライター・神崎レン
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト。
遠回りの努力より、正しい順番で積み上げる。副業や資産形成の初心者が、自分に合った選択肢を理解し、無理のない一歩を踏み出せるよう、公開情報の確認と具体的な試算を通じて実践的な情報を発信しています。
物販は、仕入れる前の判断で結果が変わります。
売れる商品を探すことだけでなく、資金管理、販売先、継続しやすい進め方まで整理することが重要です。物販・転売を含め、自分に合う副業の入口を無料で確認したい方は、ゼロアカのLINEから確認してください。
コメント