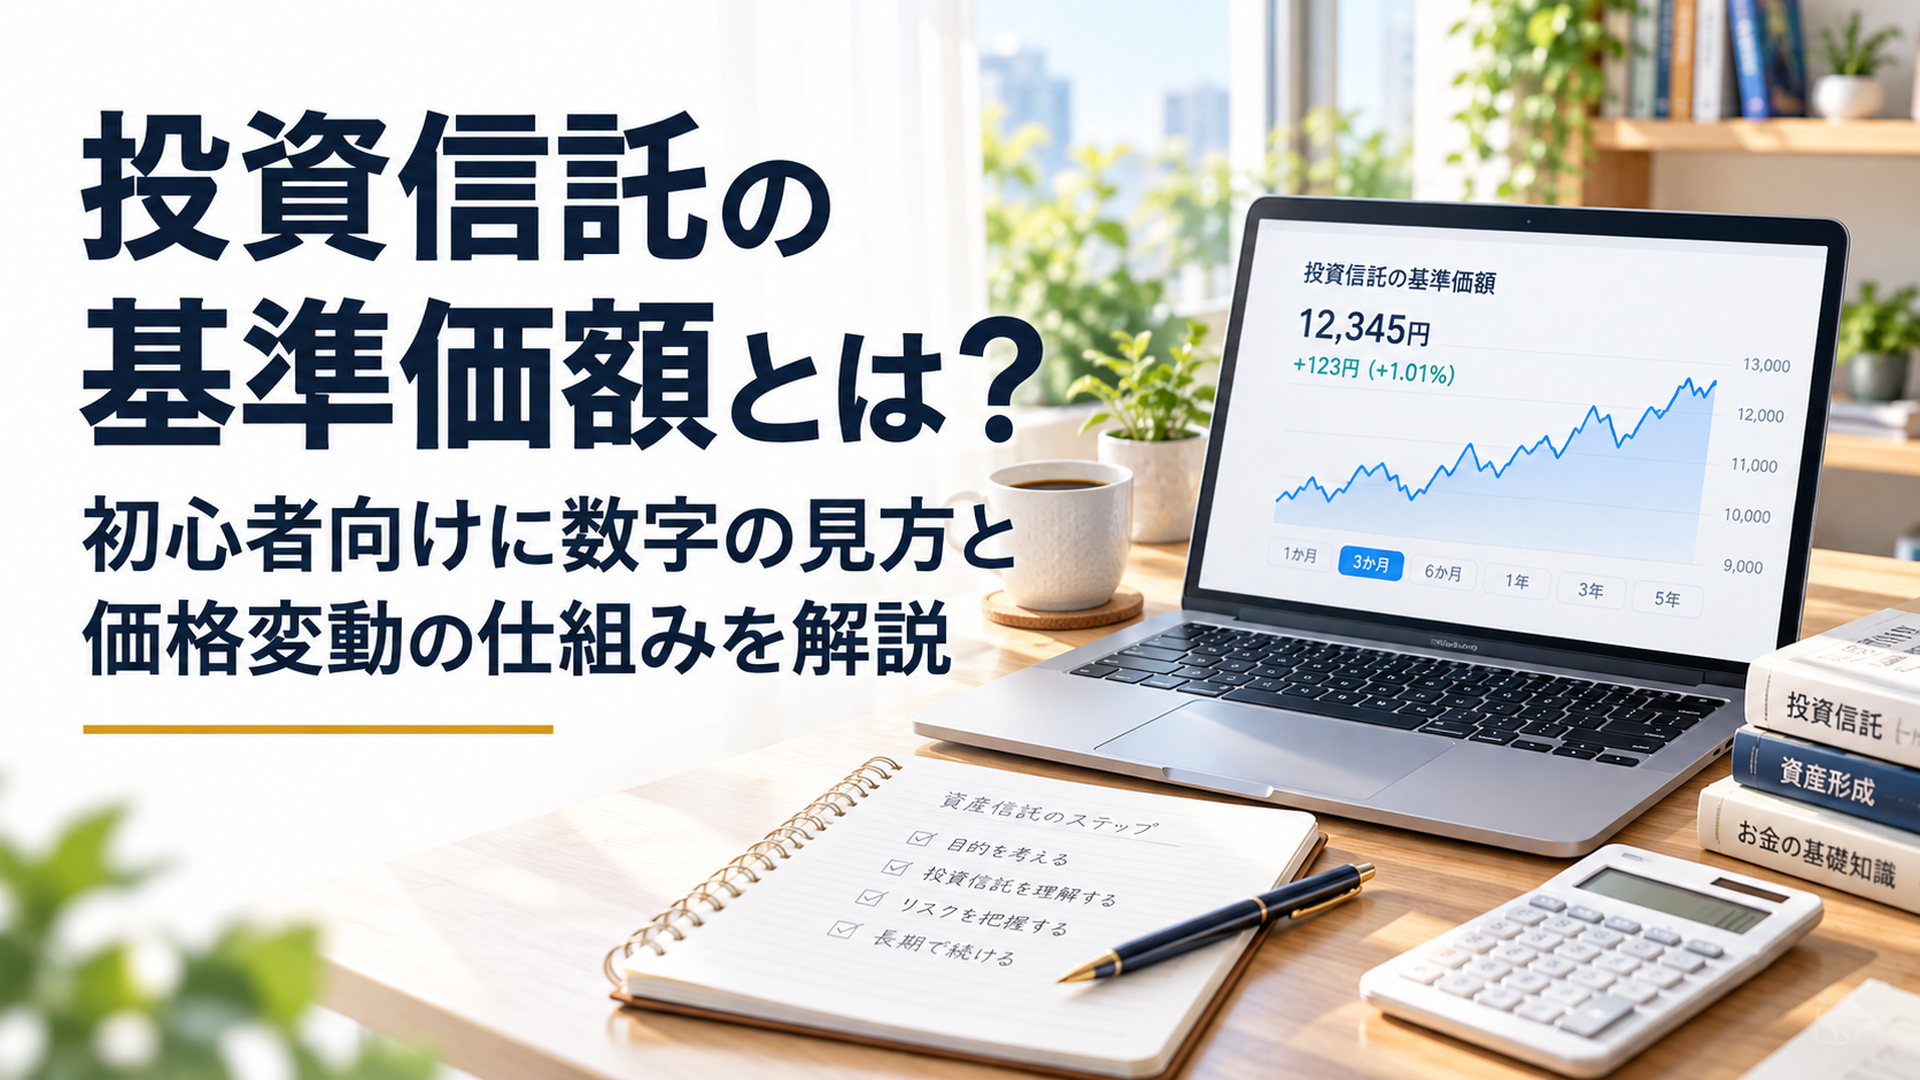
投資信託の基準価額とは、ファンドの純資産を総口数で割った価格です。通常は1万口あたりで表示され、価格の高低だけでは割安さや運用成績を判断できません。
基準価額は、株式や債券の値動き、為替変動、分配金、運用費用などによって変化します。購入時の適用価格も、注文した瞬間に表示されている金額とは限りません。
この記事では、基準価額の計算方法や見方に加えて、実在する「eMAXIS Slim 全世界株式(オール・カントリー)」の2026年8月末の月次レポートを使い、実際の数字から何が読み取れるのかを解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託の基準価額とは?意味と計算方法を解説
投資信託の基準価額とは、ファンドが保有する資産から負債を差し引いた純資産を、発行済みの総口数で割って求める価格です。
一般的な国内の公募投資信託では、1万口あたりの金額として表示されます。
例えば、基準価額が10,000円なら、1万口の価値が10,000円という意味です。
基準価額が12,000円になれば、同じ1万口の評価額は12,000円になります。
株式投資における株価に似た役割がありますが、価格の計算方法や売買の仕組みは異なります。
なお、「基準価格」と検索されることもありますが、投資信託の正式な金融用語は「基準価額」です。
基準価額の計算式は?
基準価額は、純資産総額と総口数から計算できます。
1万口あたりの基準価額=純資産総額÷総口数×10,000
純資産総額とは、ファンドが保有する株式や債券、現金などの資産から負債を差し引いた金額です。
具体例で確認しましょう。
ある架空の投資信託について、次の条件を設定します。
- 純資産総額:100万円
- 総口数:100万口
- 1口あたりの価値:1円
計算すると、
100万円÷100万口×10,000=10,000円
となります。
この投資信託の基準価額は10,000円です。
その後、投資先の値上がりによって純資産総額が105万円になり、総口数が変わらなかったとします。
105万円÷100万口×10,000=10,500円
基準価額は10,500円になります。
上昇率は次のとおりです。
(10,500円-10,000円)÷10,000円×100=5%
つまり、基準価額は5%上昇しました。
ここで重要なのは、純資産総額が増えた理由です。
投資先の値上がりによって純資産総額が増える場合と、新しい投資家が資金を投入したことで増える場合では、意味が異なります。
通常の追加購入では、ファンドの純資産総額と総口数が対応して増えるため、資金流入だけで基準価額が上がるわけではありません。
基準価額と純資産総額は何が違う?
基準価額は一定口数あたりの価値、純資産総額はファンド全体の資産規模を示します。
例えば、次の2つの投資信託を考えてみましょう。
No rows
※比較のための架空例です。
両方とも基準価額は10,000円ですが、ファンド全体の資産規模は大きく異なります。
ただし、純資産総額が大きいからといって、運用成果が優れているとは限りません。
規模が大きいファンドでも市場下落による損失は発生しますし、小規模なファンドでも良好な運用成果を上げる場合があります。
純資産総額は、運用規模や資金流出入、運用継続性を確認するための情報として活用します。
投資信託の基準価額の見方は?オルカンの実際の月次レポートで確認
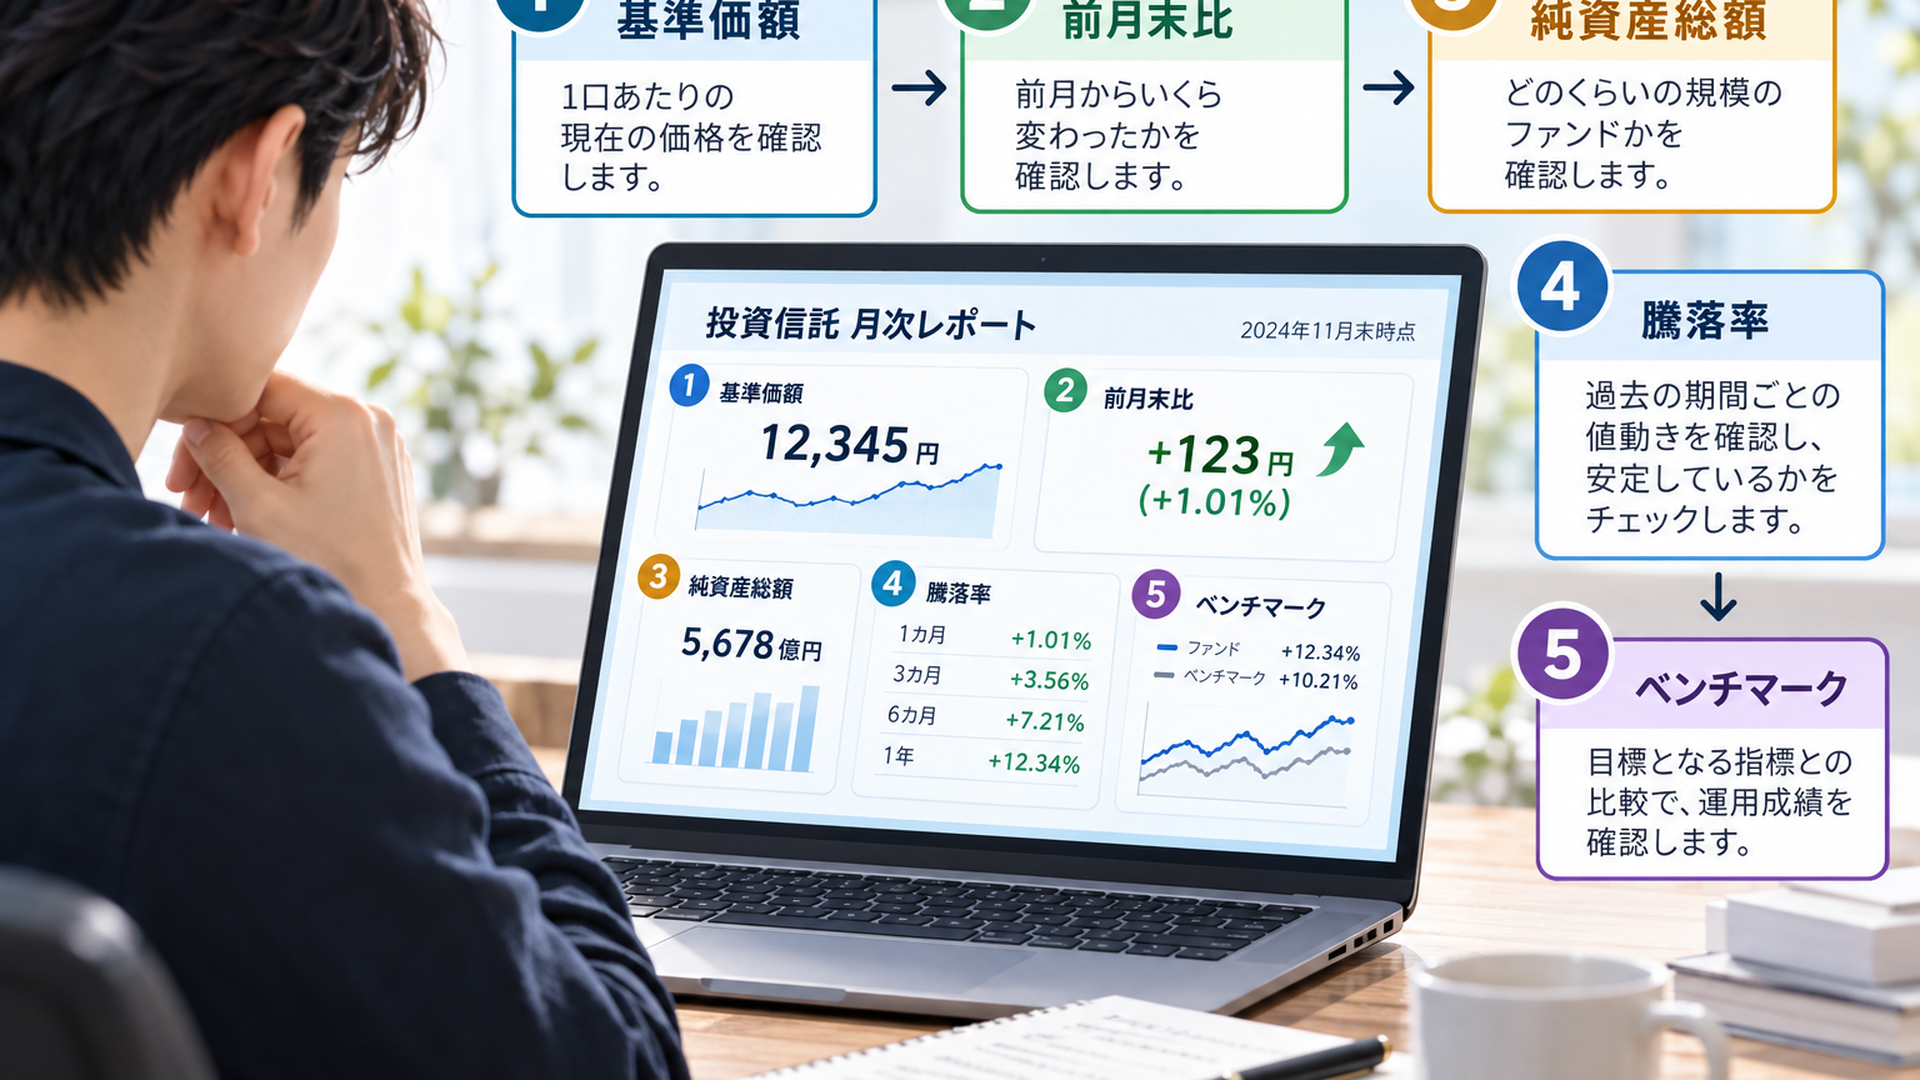
投資信託の基準価額を正しく読むには、現在の金額だけでなく、基準日、騰落率、純資産総額、ベンチマークとの比較が必要です。
ここでは、実在する投資信託の公開データを使用します。
取り上げるのは、三菱UFJアセットマネジメントが運用する「eMAXIS Slim 全世界株式(オール・カントリー)」です。
一般に「オルカン」と呼ばれる、日本を含む世界の株式市場への幅広い投資を目指すインデックスファンドです。
同ファンドは2018年10月31日に設定され、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)に連動する運用成果を目指しています。
オルカンの2026年8月末の基準価額と運用実績
三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」に掲載された、2026年8月31日時点の数値を確認します。
No rows
※三菱UFJアセットマネジメントの2026年8月31日基準の月次レポートに掲載された実績値です。記事執筆時点の最新基準価額を示すものではありません。
※騰落率は資料の表示値に従っており、過去の実績は将来の運用成果を保証しません。
この数字から、基準価額の読み取り方を具体的に整理できます。
① 基準価額38,905円は何を意味する?
基準価額38,905円とは、2026年8月31日時点で、このファンドの1万口あたりの価値が38,905円だったことを意味します。
例えば、同日時点で10,000口を保有していた場合、評価額は38,905円です。
20,000口なら、評価額は77,810円になります。
ただし、これは保有資産の評価額であり、投資家の利益そのものではありません。
実際の利益を知るには、購入時の金額や受取分配金なども確認する必要があります。
また、38,905円という数字だけでは、今後値上がりするかどうかは判断できません。
基準価額が10,000円を大きく上回っていても、株式市場が下落すれば基準価額は下がります。
② 前月末比+1,384円は何を示している?
この月次レポートでは、基準価額の前月末比がプラス1,384円となっています。
したがって、2026年7月末の基準価額は次のように逆算できます。
38,905円-1,384円=37,521円
上昇率は、
1,384円÷37,521円×100=約3.69%
です。
月次レポートでは、小数第1位に丸めてプラス3.7%と表示されています。
つまり、このファンドの基準価額は2026年7月末から8月末にかけて約3.7%上昇しました。
ただし、この結果だけから「世界の株式市場がすべて3.7%上昇した」とは言えません。
オルカンの基準価額は、組み入れ株式の値動きだけでなく、円換算する際の為替変動などの影響も受けるためです。
ファンドの上昇率と、投資対象となる市場の個別の値動きは区別して考える必要があります。
③ 純資産総額が増えた理由は?
2026年8月末の純資産総額は138,964.3億円で、前月末から8,807.1億円増えています。
増加率は約6.8%です。
一方、同期間の基準価額の上昇率は約3.7%でした。
ここに重要な違いがあります。
基準価額の上昇率と純資産総額の増加率は、必ずしも一致しません。
基準価額の上昇には投資先資産の価値の変化が関係しますが、純資産総額には投資家による購入・解約も影響するからです。
今回の数字では、純資産総額の増加率が基準価額の上昇率を上回っています。
そのため、資金流入による総口数の増加も寄与した可能性が高いと考えられます。
ただし、この2つの増加率の差を、そのまま実際の資金流入率や資金流入額とすることはできません。
正確に分析するには、期間中の資金流出入や分配金、計算上の調整を確認する必要があります。
私は、基準価額と純資産総額を組み合わせて見る方法は、初心者にも有用だと考えています。
基準価額だけを見ていると運用成績の変化しか意識しにくくなりますが、純資産総額も確認すると、ファンドの規模がどのように変わっているのかを捉えられるためです。
④ 1年間の騰落率とベンチマークをどう比較する?
同ファンドの2026年8月末時点の1年間の騰落率はプラス33.1%でした。
これに対して、ベンチマークの騰落率もプラス33.1%です。
表示上は同じ数値ですが、小数第1位までの丸めによって差が見えなくなっている可能性があります。
したがって、この数字だけで完全に一致したと断定することはできません。
インデックスファンドでは、対象指数への連動を目指して運用します。
そのため、単にファンドの騰落率が高いかどうかだけでなく、目標とする指数の動きからどの程度ずれているかも重要です。
例えば、ある期間に指数が10%上昇し、ファンドが9.7%上昇した場合、差はマイナス0.3ポイントです。
この差には、信託報酬、売買費用、運用方法、配当や税金の扱いなどが関係する場合があります。
比較する際は、ベンチマークとファンドで、分配金や配当、税金、比較期間などの条件がそろっているかを確認する必要があります。
なお、オルカンの設定来騰落率は2026年8月末時点でプラス289.1%と報告されています。
これは設定以来の累積運用実績を示した数字であり、毎年289.1%増えたという意味ではありません。
また、2026年8月末までの過去実績であって、今後も同じ成長が続くことを意味しません。
実際の基準価額はどこで確認できる?
投資信託の基準価額を調べる際は、運用会社の公式情報を確認する方法が基本です。
例えば、オルカンなら次の手順で調べられます。
1. 三菱UFJアセットマネジメントの公式サイトでファンド名を検索する。
2. 対象ファンドの詳細ページを開き、基準価額と基準日を確認する。
3. 月次レポートを開き、純資産総額や期間別騰落率を確認する。
4. 運用報告書や交付目論見書で、費用、投資方針、リスク、分配方針を確認する。
基準価額だけなら証券会社の商品画面でも確認できます。
ただし、運用成績やファンドの特徴を正確に理解するには、運用会社が公表する資料も読むことが重要です。
また、月次レポートの数値は過去の一定時点の情報です。
現在の基準価額と混同しないように、資料の作成基準日を必ず確認しましょう。
投資信託の基準価額はいつ決まる?購入価格とETFの違い
一般的な国内の追加型投資信託では、基準価額は原則として1営業日に1回計算されます。
株式のように取引時間中に売買価格が刻々と変化する仕組みではありません。
ただし、ETFや外国籍投資信託などは、取引や価格計算の仕組みが異なる場合があります。
基準価額は何時に更新される?
基準価額は、組み入れている株式や債券などを評価した後に計算されます。
国内株式を中心に投資する一般的な投資信託では、国内市場の取引終了後に基準価額が計算され、その日の夕方から夜にかけて公表されることが多くあります。
マネックス証券の投資信託に関する解説でも、国内株式型について午後7時頃に基準価額が確定する例が紹介されています。
ただし、これは全商品に共通する確定時刻ではありません。
海外資産へ投資するファンドでは、対象市場の取引時間や為替相場、運用会社の計算処理によって公表時刻が異なります。
また、運用会社で価格が公表されても、販売会社の画面に反映されるまでに時間差が生じる場合があります。
そのため、基準価額を見る際は、更新時刻だけでなく、どの日付の価格なのかを確認することが大切です。
注文時に表示されている基準価額で購入できる?
一般的な投資信託では、注文時に表示されている基準価額で購入できるとは限りません。
理由は「ブラインド方式」という仕組みが採用されているためです。
ブラインド方式とは、購入・解約の注文を受け付ける時点では、実際に適用される基準価額がまだ確定していない仕組みです。
例えば、証券会社の画面に基準価額10,000円と表示されていても、注文後に計算される10,200円で約定する場合があります。
国内株式型の投資信託では申込受付日の基準価額が適用される商品が多く、海外株式型では翌営業日などの基準価額が適用される商品もあります。
実際の適用日は、各ファンドの取引条件で確認する必要があります。
投資信託のブラインド方式は、注文時点で将来適用される価格を知ることによって、一部の投資家が不公平な利益を得ることを防ぐ役割を持っています。
申込日・約定日・受渡日はどう違う?
購入前に確認したいのは、次の3つの日付です。
- 申込日:購入や解約の注文を申し込む日
- 約定日:適用基準価額に基づいて取引が成立する日
- 受渡日:購入代金や解約代金の受け渡しが行われる日
例えば、月曜日に海外株式型のファンドを申し込んだ場合、火曜日の基準価額が適用される商品もあります。
ただし、月曜日や火曜日が海外市場の休場日に当たる場合、注文を受け付けないことがあります。
例えば、米国株式を主な投資対象とするファンドでは、米国市場の休場日を申込不可日とする商品があります。
米国の独立記念日などに伴う市場休場日は、こうした取引制限を確認する際の具体例です。
ただし、日本側の申込不可日が米国市場の休場日と常に同じになるわけではありません。
ファンドごとに対象市場や取引条件が異なるため、販売会社が公表する申込不可日カレンダーを確認してください。
私は、基準価額の更新時刻を細かく覚えるよりも、いつの基準価額で取引が成立するのかを理解するほうが実務的に重要だと考えています。
ETFの市場価格と基準価額は何が違う?
ETFは、証券取引所に上場している投資信託です。
一般的な非上場の投資信託と異なり、取引所の売買時間中に市場価格で売買できます。
ETFにも基準価額はありますが、実際の取引価格は市場での需要と供給によって決まります。
そのため、ETFの市場価格と基準価額が一致するとは限りません。
また、一部のETFでは、取引時間中に参考となる推定純資産価値が公表される場合もあります。
ここで区別したいのは、次の3つです。
- 基準価額:ETFが保有する純資産に基づく一定口数あたりの価値
- 市場価格:証券取引所で実際に売買される価格
- 推定純資産価値:取引時間中の参考値として計算される場合がある指標
市場価格が基準価額を上回る状態をプレミアム、下回る状態をディスカウントと呼びます。
ETFを取引する場合、基準価額だけでなく、市場価格との差や売買の流動性も重要です。
なお、外国籍投資信託などには、基準価額の算出頻度や取引条件が国内の一般的な追加型投資信託と異なる商品もあります。
商品名が「投資信託」だからといって、すべて同じ価格決定方法だと考えないようにしましょう。
解約価額と信託財産留保額はどう関係する?
投資信託では、基準価額と実際の換金時に適用される価額が異なる場合があります。
その要因の一つが、信託財産留保額です。
信託財産留保額とは、投資信託の解約などに伴う費用負担の公平性を図るため、ファンドの信託財産に残される金額です。
例えば、次の架空の条件を考えます。
- 解約に適用される基準価額:10,000円
- 信託財産留保額の率:0.3%
- 解約口数:10,000口
この場合、1万口あたりの信託財産留保額は、
10,000円×0.3%=30円
となります。
解約価額は、
10,000円-30円=9,970円
です。
10,000口を解約した場合、税金などを考慮しない換金額は9,970円になります。
ただし、すべてのファンドに信託財産留保額が設定されているわけではありません。
0%の商品もあり、計算方法や適用条件は商品ごとに異なります。
実際の換金額を確認する際は、基準価額だけでなく、信託財産留保額や税金なども確認しましょう。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
投資信託の基準価額が下がる理由は?5つの変動要因
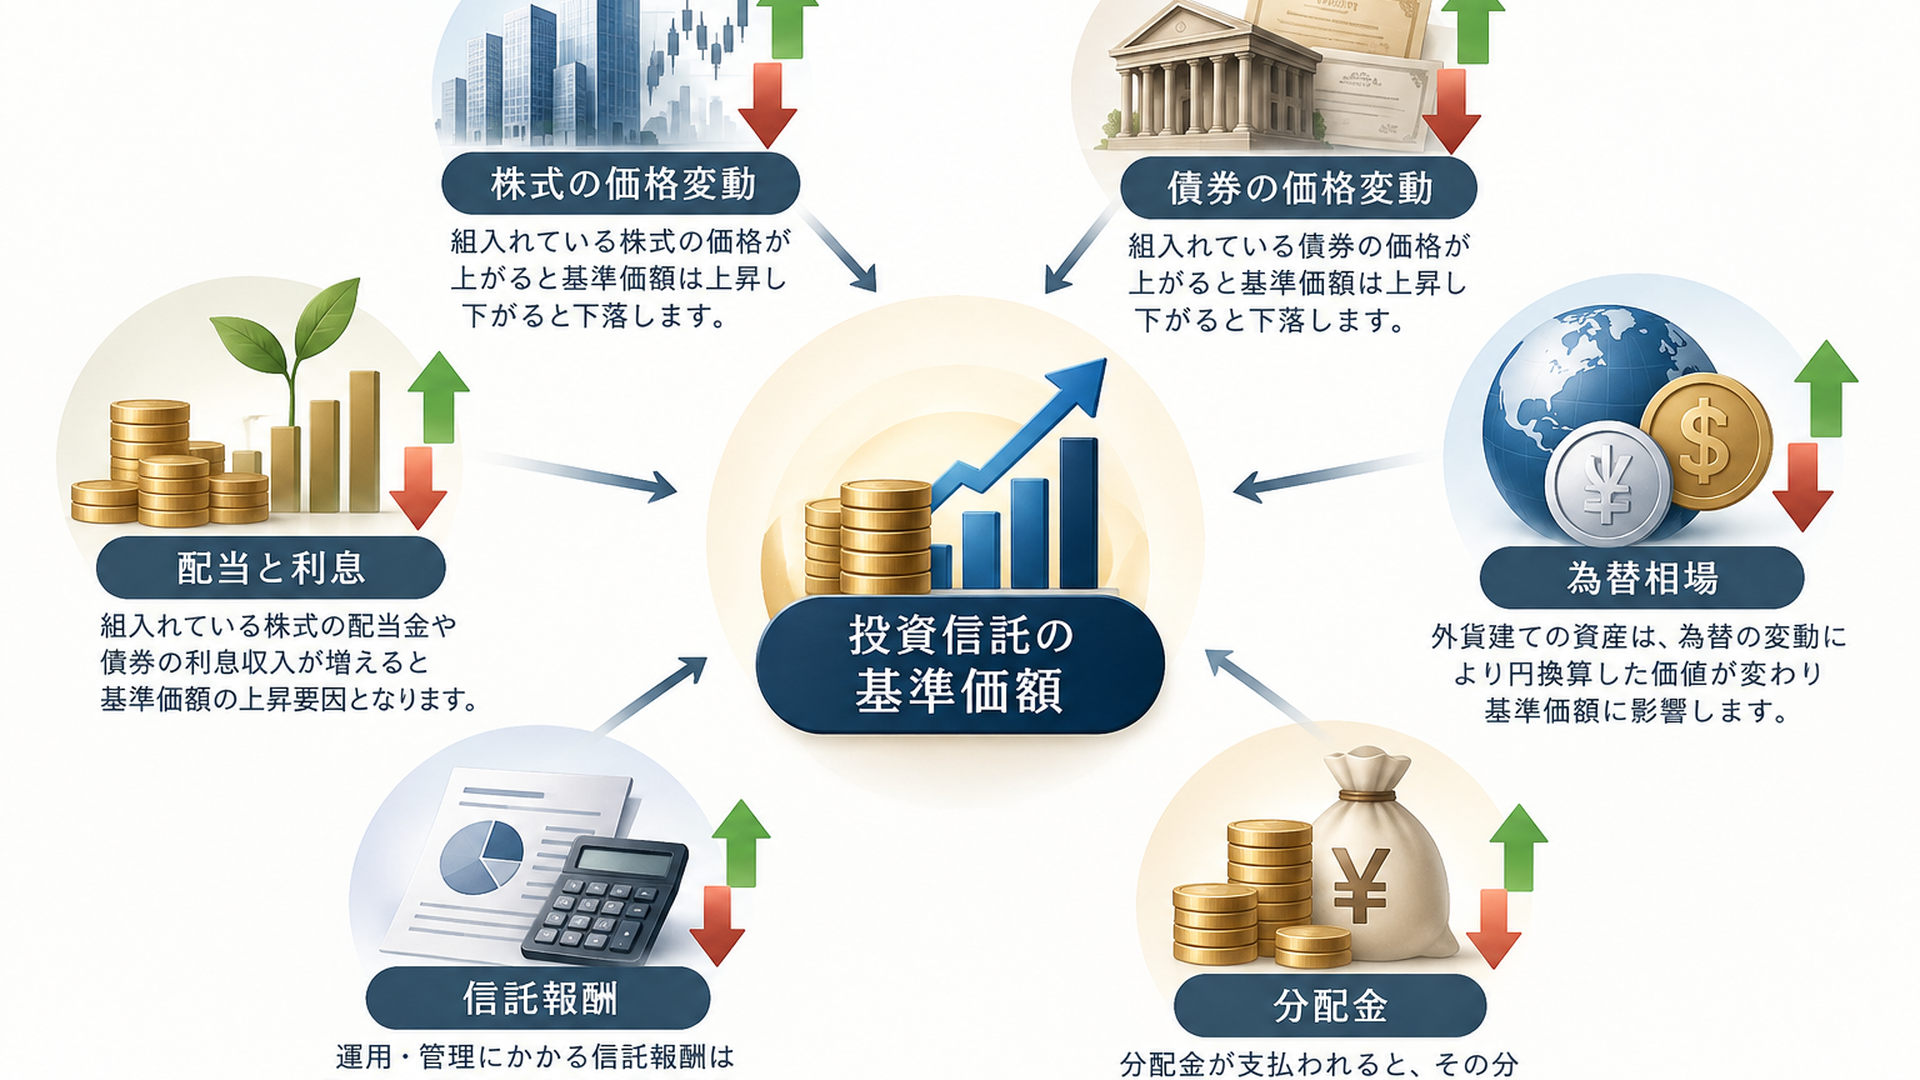
投資信託の基準価額は、主に投資対象の価格変動、為替、配当・利息、分配金、運用費用によって変化します。
基準価額が下がったときは、まず何が価格変動の原因になったのかを整理することが重要です。
① 株式や債券の価格が下がった
投資信託が保有する株式や債券の市場価格が下がれば、基準価額も下落する方向に働きます。
例えば、国内株式型なら日本企業の株価、海外株式型なら海外企業の株価が主な変動要因です。
債券型では、市場金利や発行体の信用状況などが影響します。
一般に市場金利が上昇すると、既発債券の価格は下がる方向に動きます。
ただし、金利変化による影響は債券の残存期間や種類などによって異なります。
株式と債券では価格が変動する要因が異なるため、どの資産へ投資するファンドなのかを把握することが基本です。
② 円高・円安による為替変動
海外資産に投資するファンドでは、為替相場も基準価額に影響します。
例えば、米国株式に10,000ドル相当投資しているケースを考えましょう。
為替レートが1ドル150円なら、円換算価値は150万円です。
10,000ドル×150円=150万円
その後、米国株式のドル建て価格が変わらず、為替レートだけが1ドル140円になったとします。
10,000ドル×140円=140万円
円換算価値は140万円へ下がります。
変化率は、
(140万円-150万円)÷150万円×100=約-6.67%
です。
つまり、株価が変わらなくても、円高によって円換算した資産価値は約6.67%減少します。
反対に、円安になれば円換算価値が増える場合があります。
実際の海外株式ファンドでは、株価と為替が同時に動くため、基準価額への影響も複合的です。
為替ヘッジを行う商品では為替変動の影響を抑えることが期待できますが、ヘッジ費用がかかる場合があり、為替の影響を完全に取り除けるとは限りません。
③ 配当金や債券の利息
投資信託が保有する株式からの配当金や、債券からの利息もファンドの収益を構成します。
こうした収益は一般にインカムゲインと呼ばれます。
ただし、配当金や利息を現金で受け取った瞬間に、その金額だけ基準価額が上昇するわけではありません。
株式では配当落ちによる株価調整が起こる場合があり、ファンドの会計上、受取予定の配当金などがすでに資産として計上されていることもあります。
そのため、配当金や利息による収益と、市場価格の変動を合わせて判断する必要があります。
また、投資先企業から受け取る配当金と、投資信託が投資家へ支払う分配金は別のものです。
この区別を理解しておくと、分配金の仕組みを誤解しにくくなります。
④ 分配金が支払われた
投資信託が分配金を支払うと、基準価額は原則として分配金相当額だけ下がります。
分配金はファンドの純資産から支払われるためです。
例えば、次の条件を考えます。
- 分配前の基準価額:12,000円
- 分配金:500円
- 分配後の基準価額:11,500円
ほかの価格変動や税金を考えなければ、
11,500円+500円=12,000円
となります。
つまり、分配金が支払われて基準価額が500円下がっても、投資家が持つ経済的価値がその分だけ失われたわけではありません。
ここで注意したいのが、分配金の種類です。
投資信託の分配金には、課税対象となる普通分配金と、元本の一部払い戻しに相当する元本払戻金(特別分配金)があります。
特別分配金は利益の上乗せではなく、投資元本の一部が戻る性質のものです。
したがって、分配金が多いことと、運用成績が優れていることは同じではありません。
金融庁のNISA関連資料でも、投資信託の分配金は預貯金の利息とは異なり、ファンドの純資産から支払われる仕組みが説明されています。
⑤ 信託報酬などの運用費用
投資信託には、運用や管理に必要な費用があります。
代表的なものが信託報酬です。
信託報酬は一般的に年率で示されますが、通常はファンドの信託財産から日々費用として計上されます。
例えば、純資産100万円に対して信託報酬が年率0.2%なら、単純計算では年間2,000円に相当します。
100万円×0.2%=2,000円
ただし、実際には日々の純資産額などによって費用が変わるため、常に同じ金額になるわけではありません。
また、公表される基準価額は通常、信託報酬などの運用管理費用を反映した後の数字です。
そのため、基準価額の騰落率を計算する際に、信託報酬をもう一度差し引く必要はありません。
一方、購入時手数料、換金時の費用、個人にかかる税金などは、基準価額とは別に考える必要があります。
基準価額と分配金再投資基準価額の違いは?運用成果の確認方法
投資信託の運用成果を判断するときは、通常の基準価額だけでなく、分配金を考慮した騰落率やトータルリターンを確認することが重要です。
特に、分配金を支払うファンドと支払わないファンドでは、基準価額の推移が異なる場合があります。
分配金を含めると運用成果はどう変わる?
例えば、1年前の基準価額が10,000円だった投資信託を考えます。
現在の基準価額は9,500円で、期間中に1万口あたり1,000円の分配金が1回支払われたとします。
基準価額だけの騰落率は、
(9,500円-10,000円)÷10,000円×100=-5%
です。
しかし、分配金も含めた税引前の単純な投資成果は、
(9,500円+1,000円-10,000円)÷10,000円×100=+5%
になります。
この例では、基準価額だけを見るとマイナス5%ですが、分配金を考慮するとプラス5%です。
ただし、分配金の支払いが1回だけで、再投資せず、税金なども考慮しない簡略例です。
実際には、複数回の分配金や再投資後の値動きを反映する必要があります。
分配金再投資基準価額とは?
分配金再投資基準価額とは、過去に支払われた分配金を税引前で同じファンドに再投資したと仮定して算出する参考指標です。
通常の基準価額とは異なり、分配金を再投資した場合の運用実績を把握しやすくなります。
ただし、実際の投資家全員が同じ利益を得たことを示す数字ではありません。
普通分配金の課税や再投資条件、購入時期などによって、投資家個人の運用結果は異なるためです。
また、分配金再投資基準価額の読み方には注意があります。
例えば、同じファンドで次のように表示されていたとします。
- 通常の基準価額:12,000円
- 分配金再投資基準価額:13,200円
この差額の1,200円が、そのまま累計受取分配金や投資家の利益を意味するわけではありません。
分配金再投資基準価額は、計算の起点となる日付、起点の価額、再投資条件、その後の値動きなどによって決まります。
そのため、異なる運用会社の資料を比較する際は、算出方法や比較起点を確認することが重要です。
特に、設定日の異なる2つのファンドで、分配金再投資基準価額の絶対額だけを比較しても、公平な運用成績の比較にはなりません。
自分自身のトータルリターンはどう計算する?
投資家個人の累計損益を確認する場合は、現在の評価額に加えて、これまでの買付額、売却額、受取分配金を考慮します。
日本証券業協会のトータルリターン通知制度では、基本的な考え方として次の関係が使われます。
累計損益額=現在の評価額+累計受取分配金額+累計売却額-累計買付額
例えば、次の架空のケースを考えます。
- 累計買付額:100万円
- 現在の評価額:90万円
- 累計受取分配金額:15万円
- 累計売却額:0円
この場合、
90万円+15万円-100万円=5万円
累計損益額はプラス5万円です。
現在の評価額が買付額より低くても、受け取った分配金を含めると利益が出ている場合があります。
ただし、実際のトータルリターン通知では、受取分配金の税引後金額や、再投資による追加買付額の扱いなどについて所定の計算方法があります。
例えば、普通分配金を受け取った場合、課税口座では税金が差し引かれることがあります。
また、受け取った分配金を再投資した場合は、再投資によって増えた口数や買付額を計算に反映し、二重計上しないことが必要です。
口座の種類や販売会社の計算方法によって表示内容が異なる場合もあります。
そのため、実際の累計損益は、証券会社の保有商品画面やトータルリターン通知で確認することを基本にしましょう。
なお、累計損益額と運用利回りは別の指標です。
追加購入や一部売却を繰り返している場合、累計損益額だけでは、投資期間や資金投入のタイミングを考慮した運用効率まで正確に比較できません。
基準価額が安い投資信託はお得?比較で間違えない5つの判断基準
基準価額が低いという理由だけで、投資信託を割安と判断することはできません。
株式の株価収益率(PER)などを使った割安性の分析と、投資信託の基準価額の比較は、基本的に異なるものです。
投資信託の基準価額は、運用開始時点、運用成果、分配方針などが積み重なった結果を示す数字です。
ここでは、初心者が基準価額の高低に惑わされず、商品を比較するための判断基準を整理します。
基準価額10,000円と15,000円はどちらが有利?
最初に、2つの架空ファンドを比較しましょう。
ファンドAの基準価額は10,000円、ファンドBは15,000円とします。
それぞれに30,000円を投資した場合、購入できる口数は次のとおりです。
ファンドA:
30,000円÷10,000円×10,000=30,000口
ファンドB:
30,000円÷15,000円×10,000=20,000口
ファンドAのほうが多くの口数を購入できます。
では、どちらも基準価額が10%上昇したらどうなるでしょうか。
ファンドAは11,000円、ファンドBは16,500円になります。
それぞれの評価額を計算すると、
ファンドA:11,000円×30,000口÷10,000=33,000円
ファンドB:16,500円×20,000口÷10,000=33,000円
となります。
両方とも評価額は33,000円、評価益は3,000円です。
この例では、費用や税金、分配金などを考慮していません。
しかし、同じ金額を投資し、その後の価格上昇率も同じなら、購入できる口数が違っても投資成果は同じになることがわかります。
つまり、基準価額が低く、たくさんの口数を購入できること自体に優位性はありません。
ファンド比較で確認したい5項目
投資信託を比較するときは、基準価額の水準よりも、次の5つの項目を優先すると合理的です。
No rows
この5項目を確認すると、基準価額だけでは見えない商品特性を比較できます。
① 設定日が違えば基準価額の水準も変わる
例えば、同じ株価指数への連動を目指す2つの架空ファンドがあるとします。
ファンドAは2025年1月に設定され、基準価額が11,000円です。
ファンドBは2020年1月に設定され、基準価額が20,000円です。
この場合、BはAより長期間運用されており、過去の市場上昇が基準価額に反映されている可能性があります。
反対に、過去の市場下落が大きければ、長期間運用していても基準価額が低い場合があります。
設定日の違いは、基準価額の単純比較が成立しにくい大きな理由の一つです。
そのため、運用成績を比較するときは、同じ期間の騰落率を使用する必要があります。
② 分配方針によって価格推移が変わる
同じような資産に投資するファンドでも、分配金を支払う商品と、分配を抑制する商品では、基準価額の動きが異なります。
例えば、分配金を支払うファンドでは、分配金相当額だけ基準価額が下がります。
分配を抑制するファンドでは、収益がファンド内に留保されることで、基準価額に反映される場合があります。
そのため、基準価額の絶対額や単純な価格変化だけで比較すると、運用成果を誤解する可能性があります。
比較する際は、分配金を考慮した同期間の騰落率を確認しましょう。
③ 信託報酬だけでなく実質コストも見る
同じ指数に連動する2つのファンドであれば、継続的な運用費用は重要な比較材料です。
例えば、次のような架空の条件を設定します。
- ファンドA:信託報酬年率0.20%
- ファンドB:信託報酬年率0.10%
投資対象や運用方法、費用控除前の運用成果が同じなら、信託報酬の低いBは費用面で有利です。
ただし、実際のファンドには信託報酬以外にも費用が発生します。
例えば、監査費用、保管費用、投資対象の売買に伴う費用などです。
これらを含めて、運用報告書などで確認できる費用の実績にも注目する必要があります。
もっとも、運用報告書に記載された総経費率などの指標も、すべての売買コスト等を必ず含むわけではありません。
また、過去の費用実績が将来も同じになるとは限りません。
私は、信託報酬のわずかな差だけを見て商品を決めるより、実際の運用費用と連動実績を合わせて確認するほうが適切だと考えています。
④ 比較する運用期間をそろえる
運用成績の比較では、対象期間をそろえることが欠かせません。
例えば、ファンドAの過去1年間の騰落率が10%、ファンドBの過去3年間の累積騰落率が20%だったとします。
この2つの数字を比較して、Bのほうが優れているとは判断できません。
期間が異なるためです。
比較するときは、1年、3年、5年など、同じ期間の運用成績を確認しましょう。
また、分配金の扱いや、円建て・外貨建てなどの表示条件もそろえる必要があります。
特に設定日が異なるファンドを比較する場合は、両方に運用実績が存在する共通期間を使うことが重要です。
⑤ ベンチマークとの連動差を確認する
インデックスファンドでは、対象指数への連動状況も重要な判断材料です。
例えば、同じ株価指数への連動を目指す2つの架空ファンドを考えます。
ある1年間の指数の騰落率が10%だったとします。
- ファンドAの騰落率:9.8%
- ファンドBの騰落率:9.5%
この場合、指数との騰落率の差は、Aがマイナス0.2ポイント、Bがマイナス0.5ポイントです。
比較条件が同じであれば、この期間においてAのほうが指数の累積騰落率に近い結果となっています。
ただし、単一期間の騰落率の差だけで運用能力を断定することはできません。
指数との累積収益率の差であるトラッキング差異と、一定期間における差のばらつきを示すトラッキングエラーは、区別して考える必要があります。
また、ファンドと指数で配当や税金の扱いが異なる場合、見かけの差が生じることもあります。
本当に比較したいのは、基準価額が何円かという数字ではなく、投資方針どおりの運用がどの程度実現しているかです。
基準価額が上がっても純資産総額が減る場合は?
基準価額が上昇していても、投資家による解約が多ければ、純資産総額が減少する場合があります。
例えば、次の架空の条件を設定します。
- 当初の基準価額:10,000円
- 当初の純資産総額:100億円
- 当初の総口数:100億口
その後、基準価額が10%上昇して11,000円になったとします。
しかし、大きな解約が発生し、総口数が80億口まで減少した場合、純資産総額は次のようになります。
11,000円×80億口÷10,000=88億円
結果は、
- 基準価額:10%上昇
- 純資産総額:12%減少
- 総口数:20%減少
となります。
運用成果がプラスでも、資金流出によって純資産総額が減少する仕組みです。
ただし、これは費用や取引上の影響などを省略した計算例であり、実在するファンドの状況を示したものではありません。
ここで、純資産総額が減少しているから危険だと判断するのは早計です。
一時的な大口解約なのか、長期間にわたって資金流出が続いているのかによって、評価は変わります。
純資産総額が小さくなっても、運用方針を維持できる場合があります。
一方、資産規模が大きく縮小すると、効率的な運用が難しくなったり、繰上償還の条件が問題になったりする可能性もあります。
そのため、資産規模が減少しているファンドでは、月次レポートに加えて、交付目論見書の繰上償還条件や運用会社のお知らせなども確認することが重要です。
考察|基準価額をどう読み解けば投資信託選びに役立つ?
私は、初心者が基準価額を読むとき、最も避けたいのは「数字が低いから安い」「数字が高いからもう遅い」という判断だと考えています。
投資信託の基準価額は、株式の割安性を示す指標とは性質が異なります。
例えば、基準価額が10,000円のファンドと30,000円のファンドがあったとしても、それだけでは今後の値上がり余地はわかりません。
投資信託の価格水準には、過去の運用成果だけでなく、設定日や分配方針なども反映されているためです。
基準価額の数字だけで判断してしまう理由
投資信託を初めて選ぶ人にとって、10,000円と30,000円という数字は、一般的な買い物の価格のように見えやすいものです。
同じような商品なら、10,000円のほうが安く買えてお得だと感じるかもしれません。
しかし、投資信託では一定金額を指定して購入できる商品が多く、基準価額が高いからといって、その金額を最低限用意しなければならないわけではありません。
例えば、100円から購入できる商品であれば、基準価額が30,000円でも100円相当の口数を購入できます。
最低購入金額は販売会社や商品によって異なりますが、基準価額そのものが購入最低額を意味するわけではないのです。
この点を理解すると、基準価額の低さに注目する必要がない理由が見えてきます。
基準価額・騰落率・純資産総額を分けて考える
私が投資信託の情報を整理するときに重視したいのは、3つの数字がそれぞれ異なる問いに答えるという考え方です。
基準価額は「現在、一定口数にどの程度の価値があるか」を示します。
騰落率は「一定期間に、価値がどの程度変化したか」を示します。
純資産総額は「ファンド全体がどの程度の規模で運用されているか」を示します。
例えば、今回確認したオルカンの2026年8月末の月次レポートでは、基準価額が前月末から約3.7%上昇する一方、純資産総額は約6.8%増加していました。
この2つの数字を並べるだけでも、運用成績による資産価値の変化と、ファンド規模の変化を別々に考える必要があるとわかります。
さらに、同じ期間のベンチマーク騰落率を加えれば、ファンドが目標とする指数にどの程度連動したかを確認できます。
これは、単に「基準価額が上がったから良いファンドだ」と判断するより、情報の読み取り方として合理的です。
基準価額の変化をどう評価するべきか
同じ基準価額の下落でも、原因によって意味は変わります。
株式市場全体が下落している場合、分散投資している株式ファンドの基準価額も下がることがあります。
海外株式が上昇していても、円高の影響によって円建ての基準価額が下落する場合があります。
また、分配金が支払われたことによって基準価額が下がるケースもあります。
これらをすべて同じ「悪い下落」と考えてしまうと、運用状況を誤って評価する可能性があります。
だからこそ、基準価額が変動したときは、その数字を単独で見るのではなく、何が変化したのかを確認する必要があります。
今後の投資信託選びでは何を優先する?
私は、初心者の投資信託選びでは、次の順番で判断することが重要だと考えています。
最初に確認するのは、投資対象です。
国内株式、全世界株式、債券、バランス型など、どの資産に投資するかによって、期待できる収益と想定すべきリスクは異なります。
次に、運用方針と費用を確認します。
インデックスファンドであれば、どの指数への連動を目指しているのか、信託報酬やその他の費用がどの程度かを調べます。
そして、同じ条件の期間で、騰落率やベンチマークとの連動状況を確認します。
最後に、純資産総額や資金流出入、繰上償還条件などから、運用継続性についても確認します。
この順番なら、基準価額の数字に引っ張られず、商品の中身を比較しやすくなります。
ただし、過去の騰落率が高い商品ほど将来も高い利益を生むとは限りません。
また、低コストであっても投資対象の市場が下落すれば損失は発生します。
投資信託の評価で重要なのは、数字の高さを競うことではなく、それぞれの数字がどのような意味を持つのかを理解することです。
まとめ|投資信託の基準価額は高低より数字の意味が重要
投資信託の基準価額とは、ファンドの純資産総額を総口数で割って求める価格です。
一般的には1万口あたりの金額として表示され、投資信託の購入や解約に関わる基本的な指標です。
基準価額は、株式や債券の値動き、為替、配当・利息、分配金、運用費用などによって変化します。
今回取り上げたオルカンの実際の月次レポートでも、基準価額、騰落率、純資産総額を組み合わせて確認することで、単一の数字からは読み取れない情報を整理できました。
初心者が押さえておきたいポイントは、以下の3つです。
- 基準価額の高さや低さだけでは、投資信託の割安さや優劣は判断できない
- 運用成果を比較するときは、同じ期間の騰落率や分配金を考慮した指標を見る
- 投資信託を選ぶときは、投資対象、費用、リスク、運用方針、純資産総額などを総合的に確認する
基準価額は重要な情報ですが、それだけで投資判断が完結する数字ではありません。
また、投資信託には元本保証がなく、過去の運用実績が将来の利益を保証するものでもありません。
大切なのは、数字を見てすぐに結論を出すことではなく、その数字が何を表しているのかを正しい順番で理解することです。
資産形成の最初の一歩として、まずは気になる投資信託の基準価額、騰落率、純資産総額を確認し、それぞれの役割を区別できるようになりましょう。
よくある質問
投資信託の基準価額が10,000円でも100円から購入できますか?
販売会社や商品が100円からの金額指定購入に対応していれば、基準価額が10,000円でも100円から購入できます。
基準価額は通常1万口あたりの価値であり、最低購入金額とは異なります。
実際の最低購入金額は、販売会社や商品ごとの条件を確認してください。
投資信託の基準価額は土日や祝日にも更新されますか?
一般的な国内の投資信託では、土日や日本の祝日など、基準価額の計算が行われない日は更新されません。
ただし、外国籍投資信託や特殊な商品では、基準価額の計算日や公表日が異なる場合があります。
最新の更新日程は、運用会社や販売会社の公式情報で確認してください。
基準価額が上がっているのに評価損になることはありますか?
あります。
例えば、自分が基準価額12,000円で購入し、その後10,000円まで下落してから11,000円に回復した場合、直近では上昇していても購入時より低い状態です。
保有口数が一定なら、現在の評価額は購入時の評価額を下回ります。
実際の累計損益は、受取分配金や売却額、買付額なども含めて確認する必要があります。
参考資料と情報確認について
本記事では、投資信託の基準価額、分配金、運用成果、取引方法について、公的機関と金融機関の公開情報を参照しています。
実在ファンドの数値については、三菱UFJアセットマネジメントの2026年8月31日基準の月次レポートを使用しました。
主な参照資料は次のとおりです。
- 三菱UFJアセットマネジメント:「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」(2026年8月31日現在)。基準価額38,905円、純資産総額138,964.3億円、期間別騰落率、ベンチマークとの比較を確認。WAM
- マネックス証券:「eMAXIS Slim 全世界株式(オール・カントリー)時系列基準価額」。2026年7月末と8月末の基準価額および純資産総額の推移を照合。マネックスファンド検索
- 三菱UFJ銀行:「eMAXIS Slim 全世界株式(オール・カントリー)」ファンド情報。2026年8月末時点の期間別パフォーマンスを照合。MUFGネットバンキング
- 金融庁:NISA関連の説明資料「投資信託の『分配金』とは①」
- 日本証券業協会:自主規制用語「(投資信託の)トータルリターン」
- 日本証券業協会:2013年6月28日付「投資信託等に係るトータルリターンの通知に当たってのガイドライン」
- マネックス証券:「基準価額とは?投資信託初心者が知っておきたい意味と見方を解説」「価格ってリアルタイムに変わるの?」
- 三菱UFJアセットマネジメント:公式FAQ「基準価額の推移が表示されているグラフの多くには基準価額(分配金再投資)と基準価額が記載されていますが、ファンドの運用実績をチェックするには、どちらを見たらよいですか。」
情報確認日:2026年10月29日
実在ファンドの基準価額、騰落率、純資産総額は、記載した基準日における過去の実績です。2026年10月29日現在の最新価格を示すものではありません。
また、本文の計算例や比較用ファンドA・Bは、仕組みを説明するための架空の数値です。特定商品の実際の運用成果や、将来の利益を示すものではありません。
費用、取引条件、分配方針、申込不可日などは変更される場合があります。投資判断の際は、最新の交付目論見書、運用報告書、運用会社・販売会社の公式情報を確認してください。
本記事は投資信託に関する一般的な金融教育・情報提供を目的としています。特定の金融商品の購入や売却を推奨するものではありません。
著者について
神崎レンは、副業・情報発信・投資・資産形成を初心者にもわかる順番で整理する、最短資産設計ライターです。
金融商品の仕組みを解説する際は、公的機関や運用会社の公開情報を確認し、事実と筆者の分析を区別することを基本方針としています。
複雑な金融用語を覚えることそのものではなく、読者が数字の意味を理解し、自分の目的に合った判断材料を整理できることを重視しています。
神崎レン|最短資産設計ライター
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント