投資信託の分配金は、長期の資産形成なら再投資、生活費に使うなら受け取りが基本です。複利効果に加え、税金やNISAの投資枠も判断を左右します。
100万円を年5%で20年間運用する仮定では、複利と単利の差は約65万円になります。ただし、実際の資産額は分配方法や課税条件によって変わります。
金融機関の解説と独自シミュレーションをもとに、受取型・再投資型・分配を抑える投資信託の違いを整理します。
投資信託の分配金は受け取りと再投資のどっちがいい?
結論からいえば、分配金をすぐに使う予定がなければ再投資、定期的な現金収入が必要なら受け取りが選択肢になります。
ただし、長期投資では、分配金を出さずにファンド内部で運用を続ける商品も比較することが重要です。
受取型・再投資型・分配抑制型の違い
最初に整理したいのは、受取型と再投資型は「支払われた分配金の扱い方」であり、分配抑制型は「投資信託そのものの分配方針」だという違いです。
厳密には同じ分類ではありませんが、資産形成の方法を比較するために3つを並べます。
No rows
ここでいう分配抑制型は、説明のために用いる分類です。
将来も分配金が一切支払われないことを保証するものではありません。実際の分配方針は、投資信託の交付目論見書で確認してください。
金融機関は受け取りと再投資をどう説明している?
複数の金融機関が共通して重視しているのは、運用目的に応じた選択です。
三井住友銀行の資産運用情報メディア「Money VIVA」では、2018年2月7日に公開されたとされる「分配金は、『受取型』と『再投資型』どちらが良いの?」という記事で、分配金の使い方が解説されていました。
ただし、この2018年の記事については今回、原本の公開ページと公開日を直接確認できていません。
2026年6月5日付のOliveコンサルティングによる紹介情報についても、直接確認できなかったため、紹介日の確定情報としては扱いません。
一方、りそなグループは2025年3月4日に「投資信託の分配金の基礎知識│受取りと再投資のメリット・デメリット、株式の配当との違いも解説」を公開しています。
執筆者は、りそなアセットマネジメント株式会社の未来資産形成ラボに所属するプロダクト・マネージャー、谷口真優氏です。
同記事では、分配金の基本的な仕組み、普通分配金と元本払戻金、受け取りと再投資の特徴を整理しています。りそな銀行
さらに、三菱UFJ eスマート証券は2025年6月27日に「NISAで迷わない!――分配金の仕組みと再投資型・受取型の選び方」を公開しました。
執筆者はファイナンシャルプランナーの秋山友美氏です。
こちらでは、分配金の仕組みに加え、複利計算やNISAで再投資するときの注意点まで扱っています。株のことならネット証券会社〖三菱UFJ eスマート証券〗
両社の説明に大きな対立はありません。
りそなグループは分配金の基礎構造を理解する助けとなり、三菱UFJ eスマート証券は、その知識をNISAでの資産形成にどう活用するかを考える材料になります。
また、三菱UFJアセットマネジメントの2026年10月6日更新のFAQでも、受け取りと再投資のどちらかが一律に有利とはいえず、投資目的に合わせた判断が必要だと説明されています。三菱UFJアセットマネジメント
筆者として重視したいのは、金融機関の説明に共通する「先に使い道を決める」という考え方です。
投資信託を選んだ後で分配金をどうするか考えるより、何年後にいくら必要なのかを先に決める方が、商品選びの判断を整理できます。
投資信託の分配金とは?受け取ると資産はどうなる?
投資信託の分配金とは、ファンドの信託財産から投資家に支払われるお金です。
分配金が支払われると、原則としてその分だけファンドの純資産が減少し、ほかの条件が同じなら基準価額も下がります。
分配金は預金の利息と同じではない
銀行預金の利息と投資信託の分配金は、同じ仕組みではありません。
投資信託では、利益として扱われる部分だけでなく、投資家の元本の一部が払い戻される場合があります。
そのため、毎月分配金を受け取っていても、運用が順調とは限りません。
分配金の金額はファンドの分配方針や運用状況などに左右され、一定額の支払いが保証されるわけでもありません。
資産運用業協会の投資信託に関する解説でも、分配金の支払いによって純資産額が減少する仕組みと、分配金の多さだけでは運用成果を判断できないことが説明されています。資産運用業協会
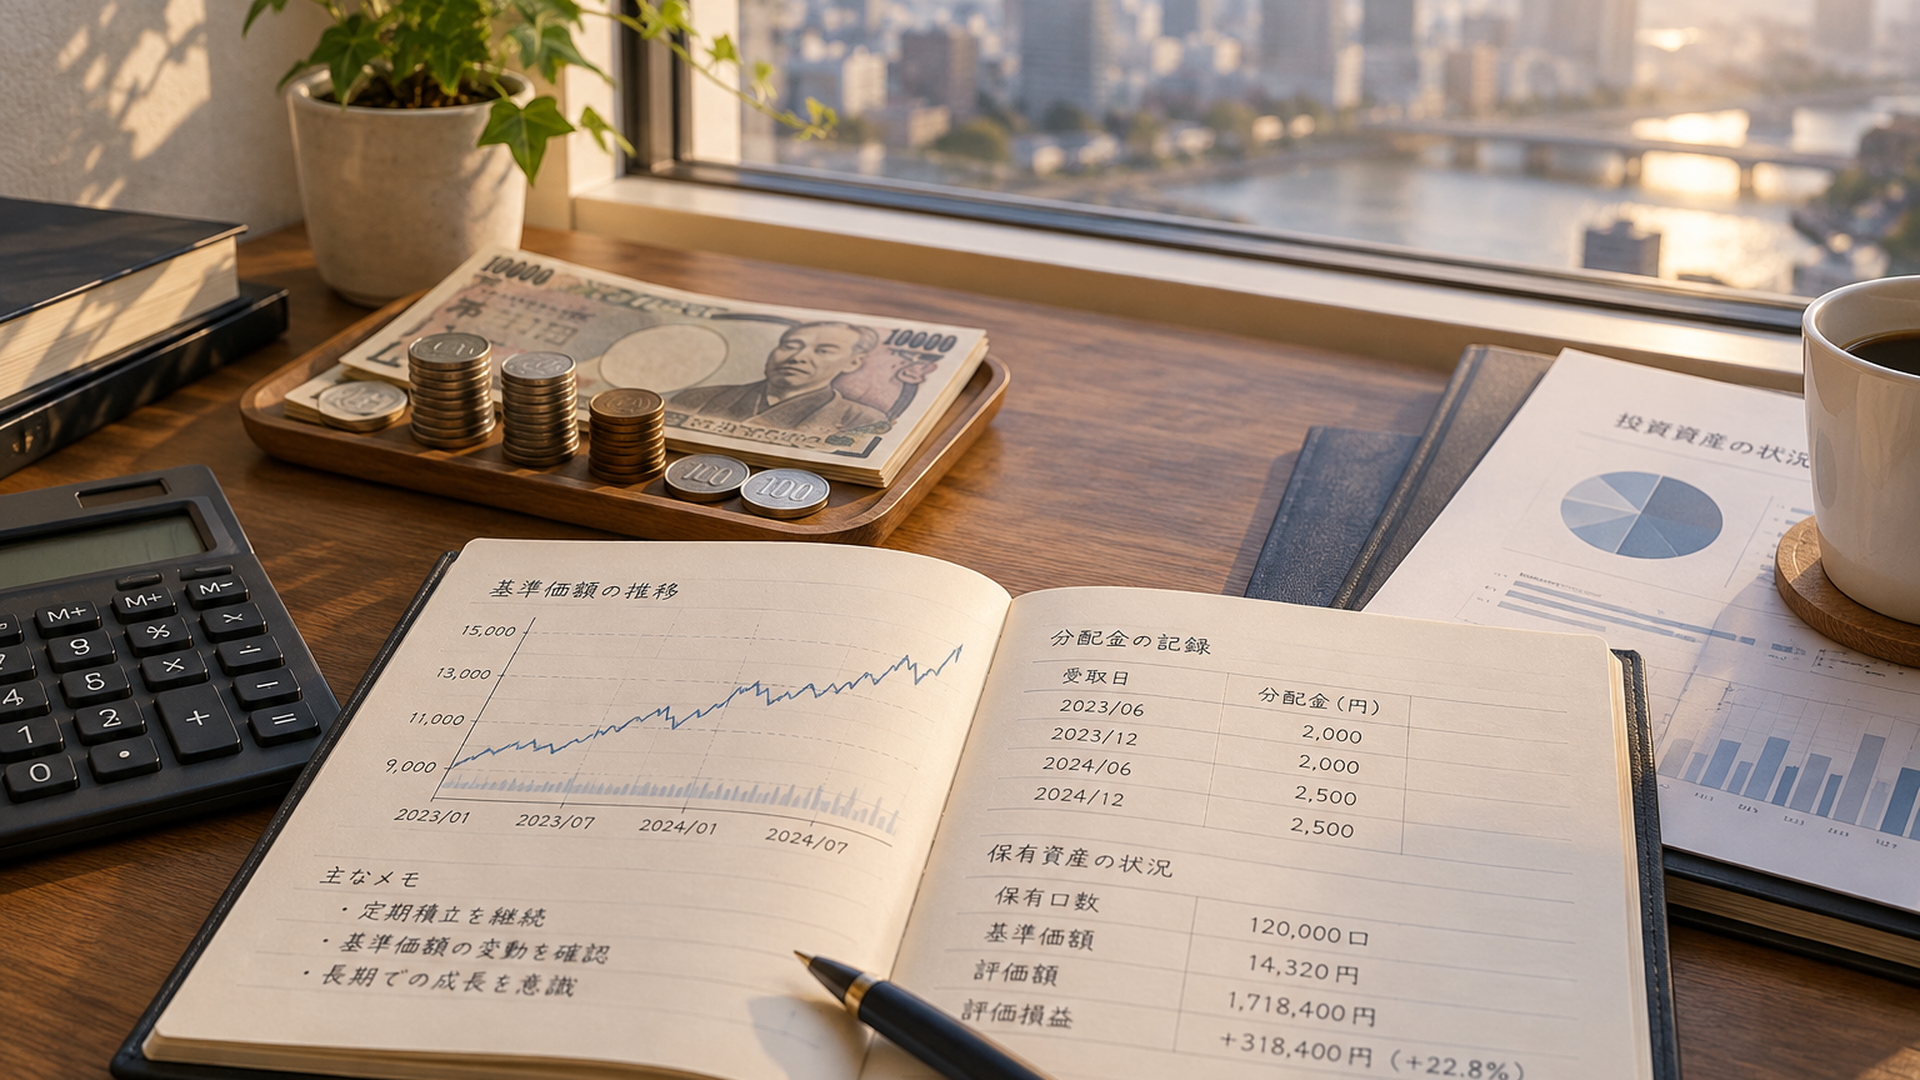
基準価額11,000円から800円が分配された場合
具体的な数字で確認しましょう。
1万口当たりの基準価額が11,000円の投資信託から、800円の分配金が支払われたと仮定します。
分配以外の市場変動や費用を考慮しない場合、分配後の基準価額は10,200円です。
No rows
これは1万口保有している場合の、税金を考慮しない単純計算です。
800円を現金で受け取っても、投資信託の評価額は800円減っています。
つまり、分配金を受け取ったという理由だけで資産が増えたわけではありません。
課税口座で普通分配金に税金が発生すれば、税引き後の資産価値はさらに小さくなります。
分配金込みのトータルリターンが重要
投資信託の運用成果は、分配金だけでなく基準価額の変化も合わせて判断します。
例えば、購入時の基準価額が10,000円、現在の基準価額が9,500円、累計分配金が700円だったとします。
追加購入や税金などを無視すれば、500円の値下がりに対して700円の分配金を受け取っているため、合計では200円のプラスです。
反対に、基準価額が8,500円まで下がっていれば、累計分配金700円を加えても800円のマイナスになります。
このような運用成果を比較する際に役立つのが、分配金を考慮したトータルリターンです。
運用会社が公表する分配金再投資基準価額も参考になりますが、通常は個人の分配金課税を考慮しない理論値です。
投資家が実際に受け取る税引き後の金額とは異なる場合があります。
私は、分配金利回りの高低より、同じ期間で資産全体がどれだけ増減したのかを先に確認するべきだと考えます。
投資信託の分配金を再投資すると複利効果はどれくらい違う?
分配金の再投資には、利益を次の運用資金として活用できるという特徴があります。
運用が成長する局面では、利益が新たな利益を生み、長期間で資産額に差が生じる可能性があります。
100万円を年5%で10年間運用すると約12.9万円の差
この計算で確認するのは、単利と複利の基本的な違いです。
三菱UFJ eスマート証券が2025年6月27日に公開した秋山友美氏の記事では、元本100万円、年5%、10年間の計算例が紹介されています。
単利では、当初の100万円に対して毎年5万円の利益が発生すると仮定します。
10年間で利益は50万円となり、元本と合わせて150万円です。
一方、複利では得られた利益も運用に加わります。
1年目に100万円が105万円になり、2年目には105万円に対して5%の利益が発生します。
No rows
10年後の差は約12.9万円です。
複利の計算式は次のとおりです。
100万円×1.05の10乗=約162万8,895円
ただし、これは毎年5%の利益が発生すると仮定した計算で、税金や運用費用は含まれていません。
実際の投資信託の価格は変動し、毎年同じ利益が得られるわけではありません。
また、この比較は単利と複利の仕組みを理解するためのものです。受取型と再投資型の実際の運用実績を比較した数字ではありません。
20年間では約65万円の差が生まれる理由
次に確認するのは、運用期間が長くなると、受け取った利益を再運用するかどうかによって差が拡大するという点です。
三菱UFJ eスマート証券の記事では、20年間の複利効果についても解説されています。
ここでは原記事の個別条件をそのまま再現したと断定せず、筆者が設定した条件で計算します。
- 初期投資額は100万円
- 年間収益率は毎年5%で一定
- 運用期間は20年間
- 現金受取側は毎年5万円を受け取り、再運用しない
- 受け取った現金は消費せず保管する
- 複利側は毎年の利益をすべて再運用する
- 税金・運用費用は考慮しない
受取側では、20年間で5万円×20年=100万円の現金が積み上がります。
当初の投資元本100万円と合計すると200万円です。
複利側では、100万円×1.05の20乗となり、約265万3,298円になります。
したがって、差は約65万3,298円です。
ここで注意したいのは、受取側の現金100万円を比較に含めていることです。
現金をすべて使った場合は、20年後に残る金融資産が異なります。
また、受け取った現金を別の商品で運用するなら、その収益も計算に含めなければ公平ではありません。
分配金を受け取った後の使い道をそろえなければ、再投資の有利さを正確に比較できないということです。
再投資は利益を保証する仕組みではない
複利は利益が積み上がる場合に有効ですが、投資信託の値下がりを防ぐ仕組みではありません。
例えば、100万円の資産が10%上昇すると110万円になります。
その後10%下落すると99万円です。
上昇率と下落率が同じでも、元の100万円には戻りません。
したがって、再投資を選択しただけで、将来の資産額が増えるとは限りません。
運用成果には投資対象の値動き、資産分散、運用期間、信託報酬なども影響します。
投資信託の分配金にかかる税金は?普通分配金と特別分配金の違い
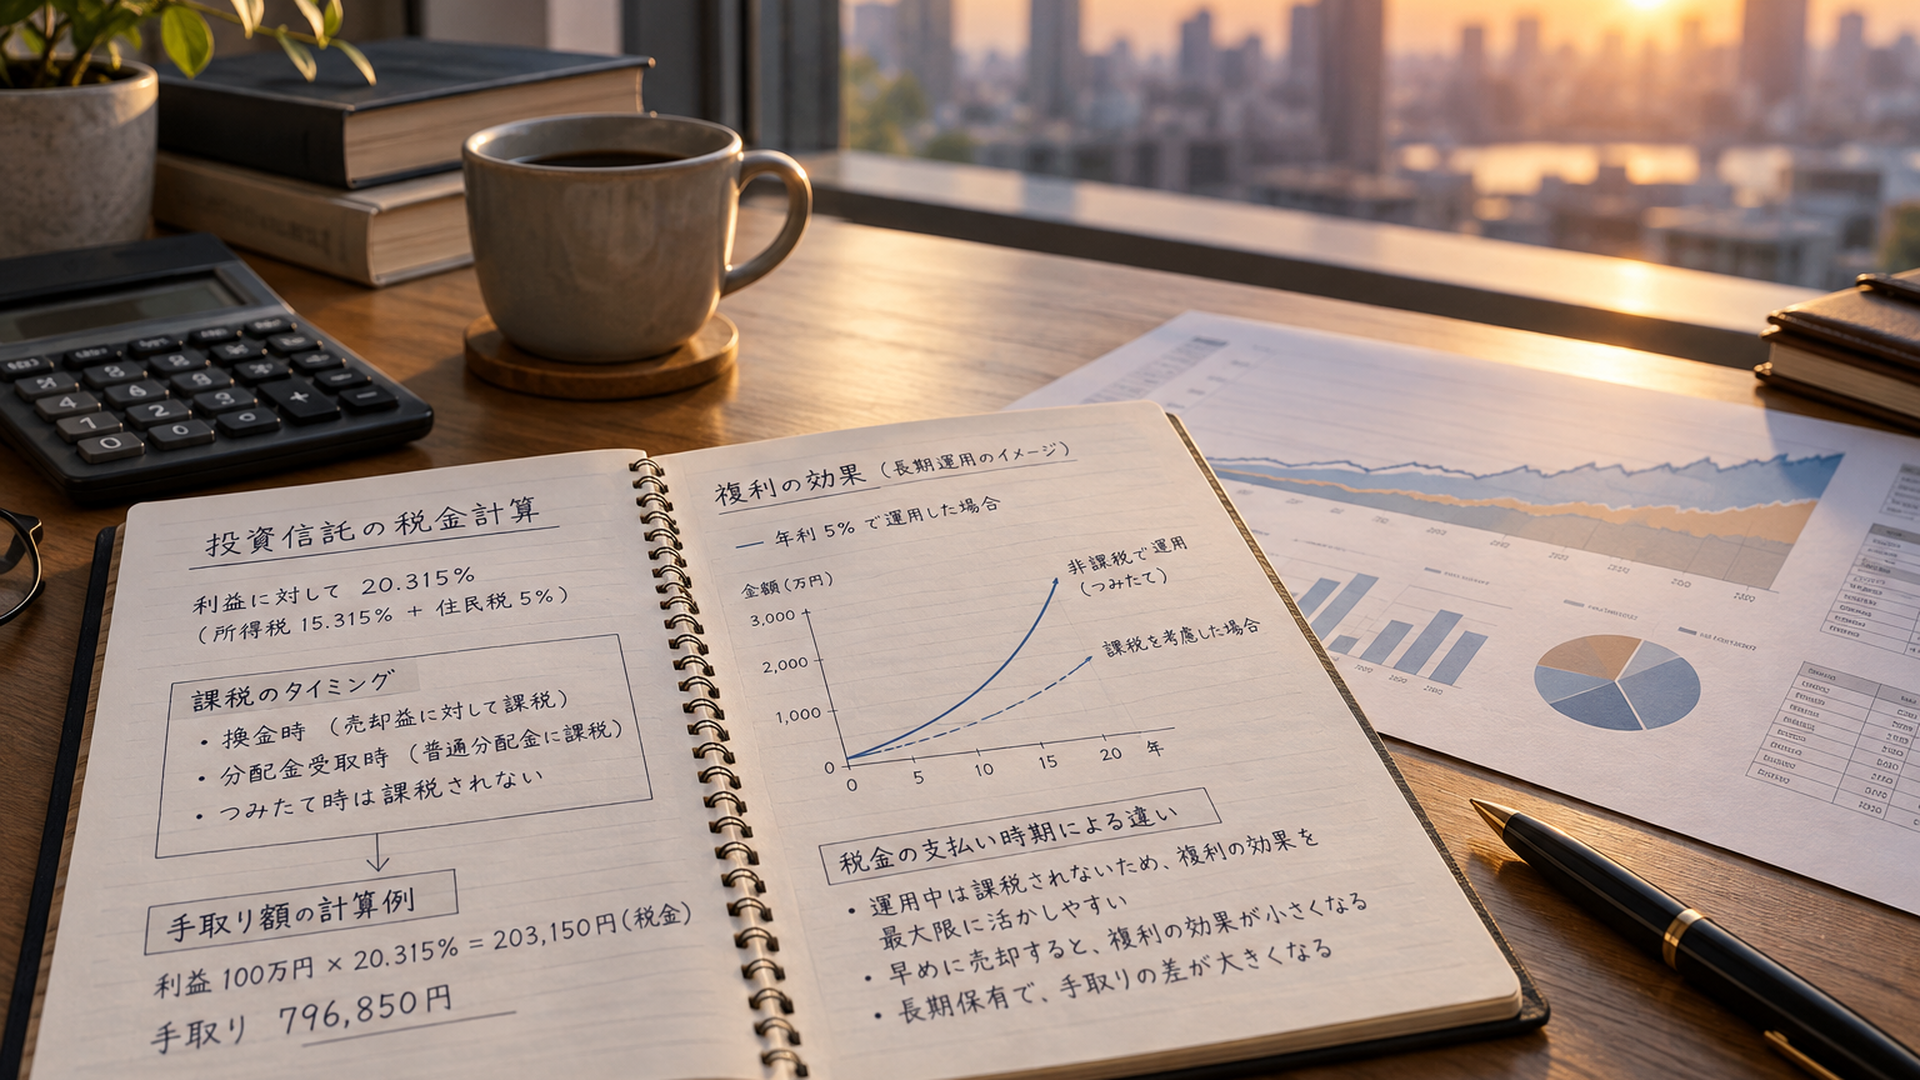
一般的な公募株式投資信託では、課税口座の普通分配金に原則20.315%の税金がかかります。
一方、元本払戻金(特別分配金)は元本の一部返還として扱われ、受け取り時には課税されません。
普通分配金には原則20.315%の税金がかかる
普通分配金は、税務上、投資家の利益に相当する部分です。
一般的な公募株式投資信託を課税口座で保有する場合、普通分配金には原則として次の税率が適用されます。
- 所得税・復興特別所得税:15.315%
- 住民税:5%
- 合計:20.315%
例えば、普通分配金が10,000円だった場合です。
10,000円×20.315%=2,031.5円
税引き後の金額は概算で7,968.5円となります。
これは税率を掛けた説明用の計算です。実際の源泉徴収額は、税目ごとの端数処理などにより異なります。
重要なのは、再投資型を選んでも普通分配金への課税がなくなるわけではないことです。
課税口座では、原則として税金を差し引いた金額が再投資されます。
したがって、再投資型と分配を行わない投資信託では、課税されるタイミングが異なる場合があります。
元本払戻金が非課税でも利益とは限らない
元本払戻金は、投資家が出したお金の一部を払い戻したものとして扱われます。
利益ではないため、支払い時点では課税されません。
ただし、税金がかからないから有利という意味ではありません。
元本払戻金が発生すると、その金額に応じて税務上の個別元本が引き下げられます。
例えば、個別元本が10,500円の投資信託について、300円の元本払戻金を受け取った場合、調整後の個別元本は10,200円になります。
その後、基準価額が11,000円まで上昇して売却したとすると、調整後の個別元本を基準にした課税対象利益が計算されます。
元本払戻金として非課税で受け取ったことが、将来の売却益課税の計算に影響するわけです。
同じ800円の分配金でも税金が違う例
りそなグループの解説でも扱われている普通分配金と元本払戻金の仕組みを、3人の投資家で比較します。
分配前の基準価額を11,000円、分配金を800円、分配後の基準価額を10,200円とします。
No rows
金額はすべて1万口当たりで、税額の端数処理は考慮していません。
Aさんは分配後の基準価額が個別元本を上回っているため、800円すべてが普通分配金です。
Bさんは個別元本と分配後基準価額の差が800円あるため、分配金の全額が元本払戻金になります。
Cさんは300円が元本払戻金、残り500円が普通分配金です。
このように、同じ投資信託から同じ金額を受け取っても、投資家ごとに課税区分が異なります。
実際の個別元本は追加購入や過去の元本払戻金によって変化するため、口座の取引履歴を確認してください。
分配を抑える投資信託はなぜ税金面で注目される?
課税口座で普通分配金が支払われると、その時点で税金が発生します。
一方、分配金を支払わずにファンド内部で運用を続ける場合、保有者にはその時点で分配金課税が発生しません。
売却益に対する課税は、原則として売却時に計算されます。
これは課税の繰り延べと呼ばれる考え方です。
早い段階で税金として支払うはずだった資金が運用に残るため、その後の収益にも影響する可能性があります。
ただし、ファンド内部で発生する税金や運用費用までなくなるわけではありません。
また、異なる投資信託を比較する場合は、投資対象や信託報酬の違いにも注意が必要です。
NISAでは分配金の再投資が有利?年間投資枠への影響は?
NISAでは、対象となる株式投資信託の普通分配金が原則非課税になるため、課税口座よりも多くの資金を再投資に回せます。
ただし、NISA口座内で分配金を再投資して追加購入する場合は、その購入額が年間投資枠に加算されます。
NISAの年間投資枠と非課税保有限度額
2026年10月29日時点で、成人が利用するNISAの基本的な枠組みは次のとおりです。
No rows
金融庁のNISA制度案内でも、年間投資枠と非課税保有限度額は買付金額を基準に管理されることが説明されています。金融庁
NISA口座内で運用益が増えても、その評価益だけで年間投資枠が消費されるわけではありません。
しかし、分配金を使って追加購入すると、新しい買付けとして扱われます。
80万円購入して5万円再投資すると残り35万円
日本証券業協会の「NISAのよくある質問」Q35には、分配金の再投資に関する具体例があります。
つみたて投資枠で80万円の投資信託を購入し、同じ年に5万円の分配金を再投資した場合です。
計算は次のとおりです。
- 年間投資枠:120万円
- 当初購入額:80万円
- NISA内での分配金再投資:5万円
- 合計使用額:85万円
- 残り年間投資枠:35万円
この例では、再投資した5万円も年間投資枠を使用しています。
日本証券業協会は、再投資をNISA口座で受け入れるか、特定口座などで買い付けるかについて、証券会社によって取り扱いが異なることも説明しています。日本証券業協会
したがって、自動再投資を設定していても、すべての金融機関で同じ処理になるとは限りません。
NISAの投資枠を使い切る人と使い切らない人の違い
ここは実際の投資判断で見落としやすい部分です。
例えば、つみたて投資枠で年間60万円を購入する人なら、同じ年に5万円を再投資しても、年間使用額は65万円です。
年間120万円の上限まで余裕があります。
一方、年間120万円をすでに購入している人は、その年のつみたて投資枠に追加購入する余地がありません。
そのため、分配金を自動再投資する設定でも、NISA内で買い付けられるとは限らないのです。
年間投資枠に余裕がある人と、上限近くまで使う人では、分配方針の重要性が違います。
筆者としては、NISAを上限近くまで利用する場合、再投資コースだけでなく、分配を抑える商品の運用方針も確認する価値が高いと考えます。
ファンド内部で運用が継続され、分配による追加購入が発生しなければ、そのために新たなNISA枠を使用しないからです。
なお、NISA口座内の投資信託を売却すると、売却した商品の簿価に相当する非課税保有限度額は翌年以降に再利用できます。
ただし、売却したその年の年間投資枠が復活するわけではありません。
NISAで毎月分配型の投資信託は購入できる?
毎月分配型の投資信託は、成人向けNISAのつみたて投資枠と成長投資枠のいずれでも対象外です。
金融庁が定める制度上の対象商品要件によるものです。金融庁
ただし、NISA対象の投資信託がすべて無分配という意味ではありません。
毎月分配型以外でも分配金を支払う商品はあります。
また、毎月分配型の投資信託そのものが課税口座で購入できなくなるわけでもありません。
NISAで購入できるかどうかと、長期資産形成に適しているかどうかは、別の観点で判断しましょう。
考察:課税口座で分配金を再投資する場合と分配を抑える場合は20年後にいくら違う?
筆者として特に注目したいのは、再投資による複利効果だけでなく、税金を支払うタイミングが資産形成に影響することです。
課税口座では、普通分配金を毎年受け取って再投資する方法と、分配せずに運用を続ける方法で、最終的な税引き後資産額が異なる可能性があります。
独自試算:100万円・年5%・20年間の比較
この計算で確認するのは、運用利回りが同じでも、課税タイミングによって結果が変わるかどうかです。
比較条件は次のとおりです。
- 初期投資額:100万円
- 運用期間:20年間
- 年間収益率:毎年5%で一定
- 税率:20.315%
- 追加投資・途中引き出し:なし
- 信託報酬などの費用:なし
- 毎年分配側:毎年の利益を全額普通分配金として支払い、課税後に再投資
- 分配なし側:利益を内部で運用し、20年後に全額売却
これは筆者が設定した数学的なモデルであり、実在する投資信託の運用実績ではありません。
両者の投資対象、税引き前収益率、費用条件を同一にすることで、課税時期の違いに注目します。
毎年課税して再投資すると約218.4万円
毎年5%の利益が発生し、その全額が普通分配金として支払われるとします。
課税口座では普通分配金に20.315%が課税されます。
税引き後に再投資できる年間の収益率は、次の計算です。
5%×(1-0.20315)=3.98425%
20年間の資産額は次のとおりです。
100万円×(1+0.0398425)の20乗=約218万4,496円
ここで重要な計算上の条件があります。
このモデルでは、毎年の利益をすべて普通分配金として支払い、税引き後の金額で同じ商品を追加購入すると仮定しています。
さらに、分配後の基準価額が各年の期首と同じ水準となる特殊な条件を置いています。
その結果、モデル上では最終評価額と税務上の取得価額が一致し、20年目の売却時に追加の譲渡益課税が発生しない設定です。
これは一般的な投資信託に常に当てはまる税務処理ではありません。
実際には、運用損益、個別元本、追加購入時期、分配金の課税区分などによって取得価額と売却時の税額が変わります。
分配せず20年後に売却すると約231.7万円
次に、100万円を毎年5%で成長させ、運用期間中には分配金を支払わない場合です。
20年後の税引き前資産額は約265万3,298円になります。
ここから当初元本100万円を差し引くと、利益は約165万3,298円です。
この利益に20.315%の税金を課すと、税額は約33万5,868円となります。
税引き後資産額は約231万7,430円です。
両者を比較します。
No rows
この独自試算では、分配を行わず20年後に売却する方法が、約13万2,934円多くなりました。
なお、実際の税務計算では端数処理や個別元本の扱いがあるため、結果が一致するとは限りません。
両者の税引き前収益率は同じです。
差が生まれた主な理由は、課税のタイミングが異なることにあります。
年3%・5%・7%では税引き後資産額がどう変わる?
続いて、収益率が違った場合の影響を確認します。
初期投資額100万円、運用期間20年、税率20.315%という条件を固定し、年間収益率だけを変更します。
以下も筆者独自の仮定計算であり、将来の運用成果の予測ではありません。
No rows
このモデルでは、収益率が高いほど、課税タイミングの違いによる金額差が大きくなりました。
年3%では約3.8万円ですが、年7%では約32.6万円になります。
ただし、この結果をもって高い利回りの商品を選ぶべきだとはいえません。
実際には高い収益率を期待する投資対象ほど、価格変動リスクが大きくなる場合があります。
また、毎年同じプラスの収益率が続くという仮定は、現実の市場の動きを単純化したものです。
筆者としては、利回りを高く設定することより、比較条件をそろえることに価値があると考えます。
同じ商品を同じ時期に買い、同じ期間保有した場合でも、課税方法や分配方針によって結果が変わる可能性を理解できるからです。
なぜ課税を後回しにすると複利効果が変わる?
課税口座で普通分配金を受け取ると、納税した分の資金はその後の運用に回せません。
一方、分配を行わない場合、売却時まで利益を運用資金として残せることがあります。
長期間では、その差がさらに運用成果の差を生む可能性があります。
ただし、分配しない商品でも運用費用は発生します。
また、ファンドの内部で生じる税負担や為替変動なども結果に影響します。
今回の比較は、あくまで税金を支払う時期の効果を切り出したものです。
NISAでは対象となる分配金と売却益への国内課税が非課税となるため、同じ課税タイミングの差は基本的に生じません。
その代わり、分配金の再投資が年間投資枠を使うかどうかという別の問題が重要になります。
退職後に毎月3万円を使うなら分配金と一部売却のどちらがいい?
資産を増やす段階だけでなく、資産を使う段階でも分配金の扱いは重要です。
例えば、退職後に毎月3万円、年間36万円を投資資産から確保したい場合を考えます。
選択肢は、分配金を受け取る方法と、必要な分だけ投資信託を売却する方法です。
分配金はファンドの分配方針に従って支払われるため、必要な時期に希望する金額を受け取れるとは限りません。
一方、定額売却なら、必要な金額を基準に売却計画を立てられます。
ただし、相場が下落しているときには、多くの口数を売却しなければならない可能性があります。
税金の計算方法にも違いがあります。
普通分配金は課税対象となる分配金額に対して課税されますが、投資信託の一部売却では、原則として売却代金のうち利益に相当する部分が課税対象です。
例えば、課税口座で投資信託を税引き前3万円分売却したとします。
そのうち取得価額相当額が2万4,000円、利益が6,000円なら、税額は概算で約1,219円です。
税引き後に受け取る金額は約2万8,781円となります。
これは3万円を売却した場合の手取り額です。
税引き後に3万円を確保したい場合は、利益割合などを考慮して3万円より多く売却する必要があります。
この例はあくまで税計算を説明するための仮定であり、実際の税額は取得価額や損益通算などによって変わります。
私なら、退職後の資金計画では先に年間36万円という必要額を決めます。
そのうえで、現金預金、投資信託の売却、分配金の受け取りを組み合わせて考えます。
商品が支払う分配金に生活費を合わせるより、生活費から逆算して資産を取り崩す方が、必要額を把握しやすいからです。
投資信託の分配金はどう選ぶ?初心者が確認すべき5つの判断基準
投資信託の分配金は、受け取り方だけでなく、投資する目的、運用期間、税金、費用を組み合わせて判断する必要があります。
初心者が確認すべき項目は、次の5つです。
- 資金の使用時期:5年後、10年後、20年後など、いつ使う予定のお金なのか
- 分配方針:分配金を支払う頻度と条件、分配を抑える方針の有無
- 受取方法:受取型と再投資型を選べるか、途中変更できるか
- 運用成果と費用:分配金込みのトータルリターン、信託報酬、その他の費用
- 税金と口座:課税口座かNISAか、再投資による追加購入がどの口座で行われるか
特に重要なのは、最初の資金の使用時期です。
数年以内に必要となる生活費や教育費などを、価格変動の大きい投資信託だけで準備することは慎重に考える必要があります。
長期間使う予定のない資金であれば、分配金を再投資する方法や、分配を抑える商品を検討しやすくなります。
一方、近い時期に現金が必要なら、運用を続けることよりも資金を確保できることが優先されます。
分配金利回りより運用方針と費用を優先する
分配金利回りが高いという理由だけで商品を選ぶのは避けたいところです。
分配金が多くても、基準価額の下落によってトータルリターンが低くなる場合があります。
また、同じ投資対象でも信託報酬などの費用が違えば、長期保有後の資産額に差が生じます。
分配方針だけでなく、運用対象、分散状況、費用、リスクを確認することが必要です。
購入前に確認する公式資料は?
投資信託を購入する前には、運用会社の交付目論見書を確認しましょう。
分配方針、主な投資対象、リスク、運用管理費用などが記載されています。
運用報告書や月次レポートでは、過去の分配実績や基準価額、運用状況を確認できます。
NISAの制度内容は金融庁、分配金再投資の口座上の取り扱いは日本証券業協会や利用する証券会社の案内が確認先になります。
今回取り上げた金融機関の説明については、りそなグループの2025年3月4日公開の分配金解説、三菱UFJ eスマート証券の2025年6月27日公開のNISA解説、日本証券業協会のNISA FAQのうちQ21とQ35を、2026年10月29日時点で確認しています。
また、三菱UFJアセットマネジメントの2026年10月6日更新FAQも比較の参考としています。
2018年のMoney VIVA記事および2026年6月5日付とされる紹介情報については、今回の確認では原典を確定できていないため、その点を区別しています。
なお、制度や商品条件は変更される場合があります。投資判断をする際には、各機関が公開する最新の公式情報を確認してください。
まとめ:投資信託の分配金は複利・税金・NISA枠を踏まえて選ぼう
投資信託の分配金は、受取型と再投資型のどちらが一律に有利とは決められません。
長期資産形成を目的とする場合は、再投資や分配を抑える投資信託が選択肢になります。
生活費などに現金を使う場合は、受取型と必要額だけの一部売却を比較すると判断しやすくなります。
また、分配金はファンドの資産から支払われるため、受取額だけで投資成果を判断しないことが大切です。
課税口座では普通分配金に原則20.315%の税金がかかり、NISAでは普通分配金が原則非課税になります。
ただし、NISA口座内で分配金を再投資して追加購入する場合は、年間投資枠を使用します。
今回の独自試算では、100万円を毎年5%で20年間運用する仮定で、毎年課税して再投資する方法と、最後に課税する方法の税引き後資産額に約13.3万円の差が生じました。
これは一定の条件を置いた計算結果であり、将来の収益を保証するものではありません。
投資信託を選ぶときに大切なのは、分配金の金額だけを見ることではありません。
いつ使うお金なのかを決め、その目的に合う運用方法を選ぶこと。
その順番を守れば、分配金、複利、税金、NISAの仕組みを自分の資産形成に結び付けて考えやすくなります。
よくある質問
投資信託の分配金は受け取らずに再投資した方が得ですか?
長期資産形成では、分配金を再投資することで複利効果を期待できます。
ただし、課税口座では普通分配金の再投資前に税金がかかります。
生活費として現金が必要な人には受取型が適している場合もあるため、運用目的に合わせて選ぶことが重要です。
NISAで分配金を再投資すると税金や年間投資枠はどうなりますか?
NISA口座で保有する対象株式投資信託の普通分配金は、原則非課税です。
ただし、分配金をNISA口座内で再投資して追加購入した場合、その購入額が年間投資枠に加算されます。
再投資先の口座や枠が不足した場合の取り扱いは、金融機関によって異なります。
投資信託は分配金が多いほど良い商品ですか?
分配金が多いことと、投資信託の運用成果が優れていることは同じではありません。
分配金には普通分配金と元本払戻金があり、分配時には基準価額が下がる仕組みがあります。
商品を比較する際は、分配金込みのトータルリターン、投資対象、運用費用、リスクなどを確認してください。
最短資産設計ライター・神崎レン
コメント