投資と副業のどちらを先に始めるべきかは、金融資産・毎月の貯蓄額・生活資金の余裕によって判断するのが基本です。
毎月十分に黒字なら投資、ほとんど貯蓄できないなら副業、その中間なら少額投資と副業の併用が選択肢になります。
大切なのは「どちらが儲かるか」ではなく、生活を守ったあとに残る余剰資金と、毎月の貯蓄余力を確認することです。
この記事では、LIFULL HOME’S 不動産投資編集部が紹介した3つのケースをもとに、投資と副業の優先順位、具体的な資金配分、NISAや税金の注意点まで整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資と副業はどちらから始める?金融資産別の3ケース
投資と副業の順番は、金融資産の金額だけでなく、毎月どれだけお金を残せるかによって変わります。
判断の参考になるのが、LIFULL HOME’S 不動産投資編集部が2025年1月11日更新の記事で紹介した考え方です。
同記事では、金融資産と毎月の貯蓄額を基準に、投資と副業の優先順位を3ケースに分けて整理しています。
ケース1:金融資産300万円以上・月10万円以上貯蓄できる人
- 金融資産の目安:300万円以上
- 毎月の貯蓄額:10万円以上
- 基本的な順番:投資→副業→追加投資
- 優先すること:生活資金を確保したうえで余剰資金を運用する
- 向いている人:家計が安定し、長期間使わない資金を確保できている人
このケースでは、すでにある資金を活用しながら、副業によって追加投資できる金額を増やす方法が考えられます。
ただし、金融資産が300万円あるからといって、300万円すべてを投資してよいわけではありません。
ケース2:金融資産100万〜300万円・月1万〜10万円貯蓄できる人
- 金融資産の目安:100万〜300万円
- 毎月の貯蓄額:1万〜10万円
- 基本的な順番:積立投資→副業→積立増額
- 優先すること:現金を残しながら少額投資と収入増加を並行する
- 向いている人:一定の貯蓄余力があり、副業にも時間を使える人
このケースでは、投資と副業を無理に二者択一にする必要はありません。
少額投資を自動化し、副業で収入を増やせたら積立額を見直す方法が現実的です。
ケース3:金融資産100万円未満・ほとんど貯蓄できない人
- 金融資産の目安:100万円未満
- 毎月の貯蓄額:ほぼなし
- 基本的な順番:副業→貯蓄→投資
- 優先すること:家計改善と収入増加によって毎月の黒字を作る
- 向いている人:投資に回せる余剰資金がまだ少ない人
このケースでは、投資商品の利回りを比較するより、毎月の収支を改善するほうが優先度は高くなります。
副業だけでなく、本業の収入改善や固定費の削減も重要な選択肢です。
金融資産300万円は投資開始の絶対条件ではない
ここで誤解したくないのは、300万円という数字自体が投資開始の絶対条件ではないことです。
金融資産300万円以上でも、近いうちに住宅購入、引っ越し、教育費、車の買い替えなどでまとまった支出が予定されているなら、その資金まで投資へ回すべきとは限りません。
反対に、金融資産が300万円未満でも、生活に必要な現金を確保し、毎月安定して黒字を残せている人なら、少額から投資を始める余地があります。
つまり、この3ケースから読み取るべきなのは「300万円を境に投資できるかどうか」ではありません。
生活を守る現金があり、さらに長期間使わなくても困らないお金があるかどうかです。
初心者が最初に確認したいのは、次の5点です。
- 毎月いくら黒字を残せているか
- 急な出費に対応できる現金があるか
- 数年以内に使う予定のお金ではないか
- 本業収入が安定しているか
- 副業へ使える時間を確保できるか
この5つを確認すると、「投資か副業か」という二択はかなり整理できます。
投資は今ある資本を働かせる方法であり、副業は将来投資できる資本そのものを増やす方法だからです。
判断に迷う人は生活防衛資金を先に計算する
私が初心者におすすめしたいのは、金融資産の総額を見る前に、生活防衛資金を計算することです。
生活防衛資金とは、失業、病気、収入減少などが起きても、当面の生活を維持するための現金です。
たとえば、毎月の生活費が20万円なら、6カ月分で120万円、12カ月分で240万円になります。
必要な金額は、家族構成、雇用形態、扶養家族の有無、収入の安定性などによって変わります。
金融資産が200万円あっても、生活防衛資金として200万円が必要なら、無理に投資へ回す必要はありません。
逆に、生活防衛資金を確保したうえで別に余剰資金があるなら、金融資産300万円未満でも投資を検討できます。
投資開始の判断では、金融資産の総額よりも、使い道が決まっていない余剰資金の金額が重要です。
金融資産300万円以上なら投資を先に始めるべき?
金融資産が300万円以上あり、毎月10万円以上を安定して貯蓄できている場合は、生活資金を確保したうえで投資を先に始める選択肢があります。
LIFULL HOME’Sの記事では、生活に必要な資金として6カ月〜1年程度を確保し、残った余剰資金を投資に回したあと、副業で増えた収入を追加投資へ回す流れが示されています。
これは「資産があるから積極的にリスクを取る」という意味ではありません。
ポイントは、生活を守る資金と投資する資金を分離できる状態にあることです。
300万円あっても全額投資してはいけない理由
たとえば300万円の金融資産があっても、そのうち250万円を1年以内に使う予定なら、自由に投資できる資金が300万円あるとは考えられません。
この場合、残りの50万円についても、緊急時の支出や生活防衛資金を確認する必要があります。
一方、当面使う予定のない資金があり、毎月の家計も継続的に黒字なら、副業収入が生まれるまで投資を何年も待つ合理性は低くなります。
投資には時間を味方につけられる可能性があるためです。
ただし、まとまった余剰資金があることと、その全額を一度に投資することは別問題です。
株式や投資信託は価格が下がることがあります。
100万円を投資したあと10%下落すれば、評価額では約10万円減る計算です。
数字として理解できても、実際に自分のお金が減ると心理的な負担は大きくなります。
そのため初心者の場合、筆者は最大利益を狙うより、下落しても継続できる金額から始めるほうが重要だと考えます。
投資を先に始める場合の具体的な手順
投資を始めるなら、次の順番で考えます。
- 生活資金を確保する
- 数年以内に使う予定のお金を分ける
- 長期間使わない余剰資金を把握する
- 投資期間と許容できる損失を考える
- 無理のない金額で投資を始める
- 家計を定期的に確認し、投資額を調整する
最初から大きな利益を目指す必要はありません。
まずは少額で価格変動に慣れ、自分がどの程度の下落に耐えられるかを確認する方法もあります。
投資を始めたあとに副業を追加するメリット
投資を先に始めた場合でも、副業が不要になるわけではありません。
副業によって毎月の黒字額が増えれば、追加投資に使える資金を増やせる可能性があります。
たとえば、現在の貯蓄余力が毎月10万円あり、そのうち5万円を投資しているとします。
副業によって経費や税金を差し引いたあとに毎月2万円の余裕が新たに生まれれば、その一部を追加投資へ回す選択肢ができます。
ただし、副業収入は毎月一定とは限りません。
増えた収入をすぐに全額投資するのではなく、税金や必要経費を確保したうえで判断することが重要です。
投資を先に始める人にとって、副業は生活を圧迫してまで取り組むものではありません。
すでにある資産を運用しながら、将来の入金力を高める補助的な役割として考えると、無理のない計画を立てやすくなります。
金融資産100万〜300万円なら投資と副業を併用する
金融資産が100万〜300万円程度あり、毎月1万〜10万円を貯蓄できている人は、投資か副業のどちらか一方を選ぶ必要はありません。
LIFULL HOME’Sの記事では、手元資金を残しながら毎月の貯蓄額の一部を積立投資へ振り分け、副業で収入が増えたら積立額も増やす考え方が紹介されています。
初心者にとって、この中間ケースはかなり重要です。
なぜなら、投資を始める余力はあるものの、すべてを投資へ回すほど家計に余裕があるとは限らないからです。
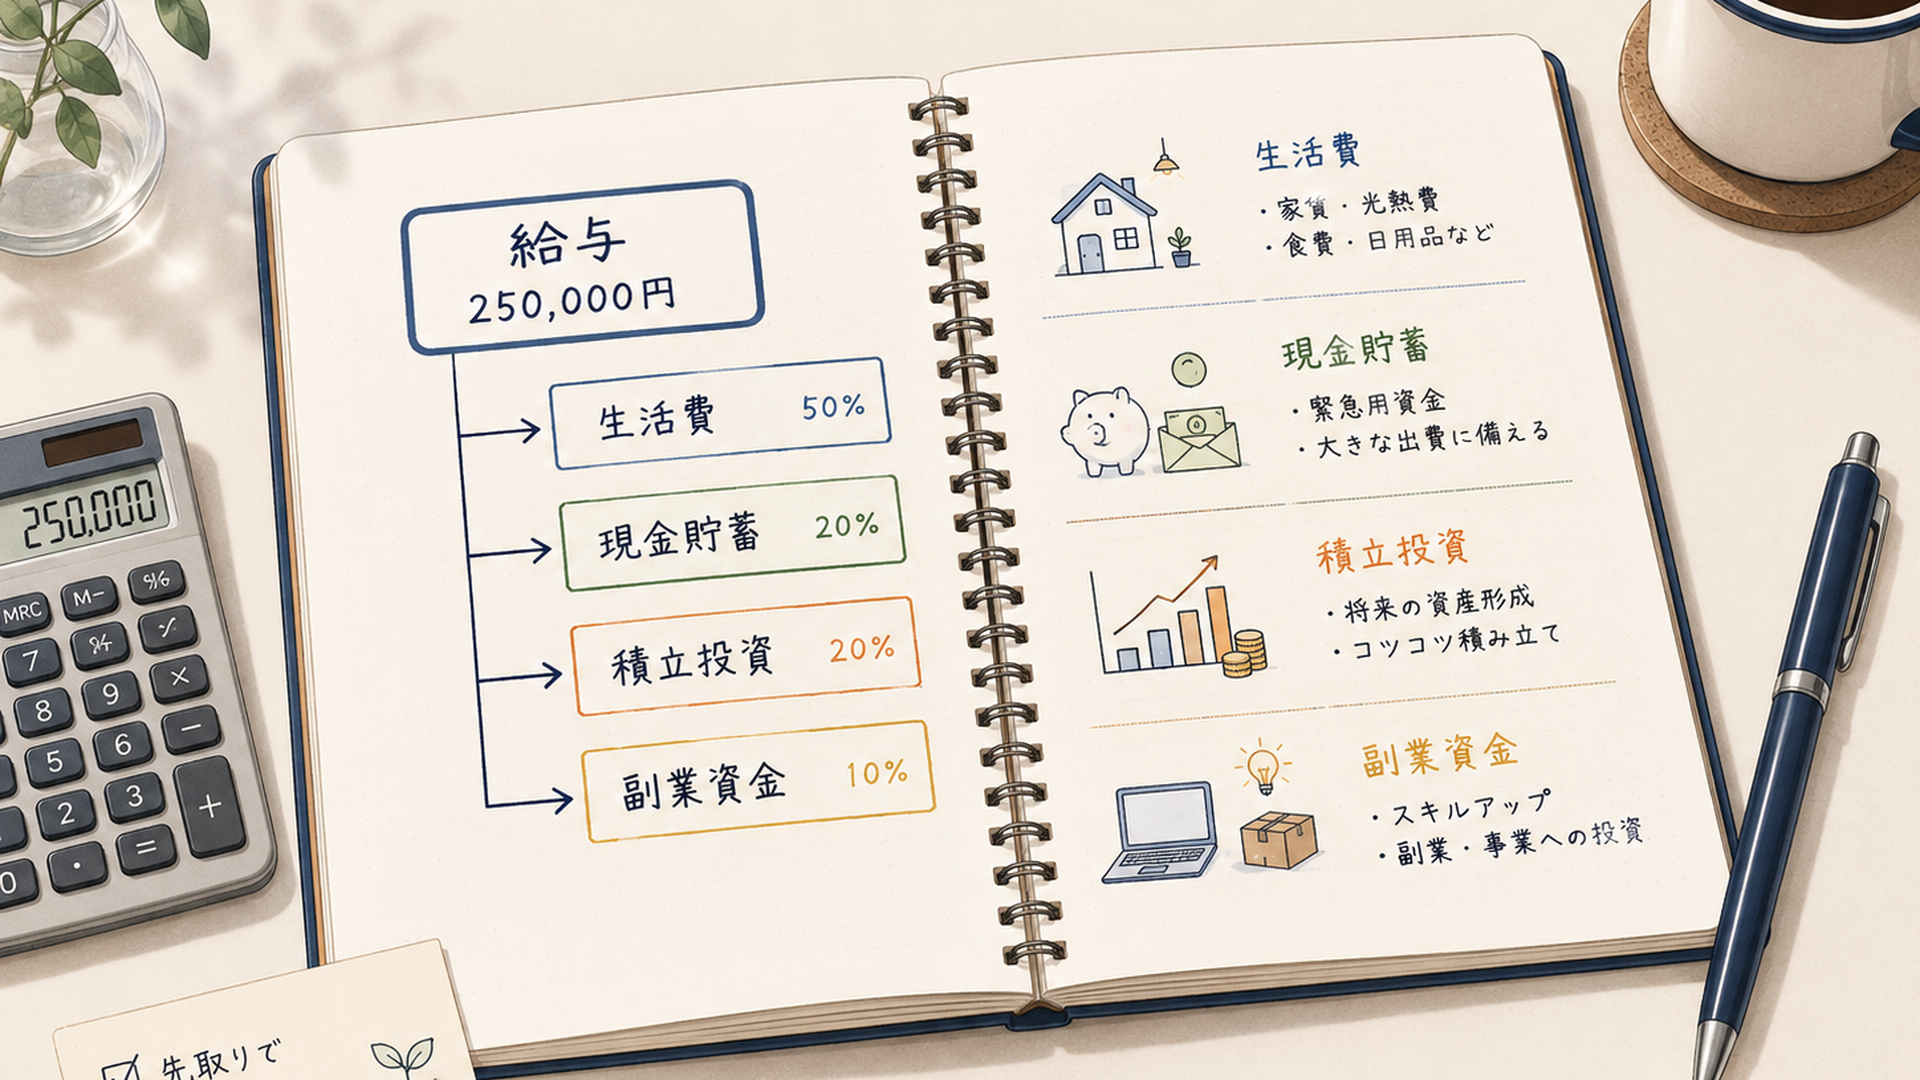
毎月5万円貯蓄できる場合の資金配分例
たとえば毎月5万円を残せるとしても、5万円すべてを投資する必要はありません。
一例として、次のような分け方も考えられます。
- 現金の貯蓄:月3万円
- 長期の積立投資:月1万円
- 副業の学習や必要経費:月1万円
この配分なら、現金を増やしながら投資を始め、副業の準備にも資金を使えます。
もちろん、これはあくまで例です。
家族構成、毎月の生活費、住宅費、雇用状況、今後の大きな支出によって適切な配分は変わります。
生活防衛資金が不足しているなら、投資や副業への支出を減らし、現金の確保を優先する判断も必要です。
また、副業の種類によっては、毎月1万円の費用をかける必要がない場合もあります。
無料で学習できる教材や、すでに持っているパソコンなどを活用できれば、初期費用を抑えられます。
投資は少額で自動化すると続けやすい
投資は、早い段階で少額の積立設定を作れば、毎月自動的に資産形成を続ける仕組みにしやすい特徴があります。
たとえば月1万円の積立なら、年間の投資元本は12万円です。
5年間続ければ、積立元本は60万円になります。
これは運用益を含まない金額であり、実際の評価額は市場の値動きによって増減します。
それでも、毎月決まった金額を積み立てる仕組みを作れば、投資するタイミングを毎回判断する負担を減らせます。
ただし、自動積立だから安全というわけではありません。
生活費が不足する月にまで積立を続ける必要はなく、家計状況に応じて減額や停止を判断することも重要です。
副業は最初から複数に手を広げない
一方、副業は始めた瞬間から安定収入が得られるとは限りません。
Webライティング、ブログ、動画編集、SNS運用など、どの方法でも学習や実績づくりが必要になる可能性があります。
特に初心者は、複数の副業を同時に始めると、学習時間が分散しやすくなります。
ブログを始めた翌週に動画編集へ移り、さらに物販やSNS運用へ手を広げると、どれも十分な経験を積めないまま終わることがあります。
もちろん、複数の収入源を持つこと自体が悪いわけではありません。
問題は、最初の収益化や仕事の獲得方法を理解する前に、選択肢を増やしすぎることです。
だからこそ中間層では、投資は小さく自動化し、副業は一つに絞って育てるという方法が現実的です。
併用するときはお金だけでなく時間も配分する
投資と副業を併用する場合、資金配分と同じくらい重要なのが時間配分です。
たとえば、平日は本業があり、自由に使える時間が毎日1時間程度だとします。
その1時間を投資情報の確認、株価のチェック、副業の勉強、SNSの閲覧に細かく分けると、まとまった作業時間が残りません。
長期積立投資を選ぶなら、毎日の値動きを確認する必要性は高くありません。
積立設定や家計の確認に使う時間を限定し、残りを副業の実践に回す方法が考えられます。
私なら、投資に関する情報収集を必要最小限に抑え、副業では一つのスキルを継続的に磨く時間を優先します。
資産形成は、情報を大量に集めた人が必ず成功するものではありません。
お金と時間の両方に無理のない仕組みを作ることが、長く続けるための条件です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
金融資産100万円未満なら副業を先に始めるべき?
金融資産が100万円未満で、毎月ほとんど貯蓄できていない場合は、投資商品を探すより先に、家計改善や収入増加を考える優先度が高くなります。
LIFULL HOME’Sの記事でも、このケースでは副業→貯蓄→投資という順番が示されています。
理由は、投資には元本が必要だからです。
投資元本が小さいと運用益も小さくなりやすい
たとえば10万円を年5%で運用できたと仮定しても、1年間の増加額は単純計算で5,000円です。
もちろん年5%は保証された利回りではなく、実際には値下がりする年もあります。
一方で、何らかの方法で毎月1万円の黒字を新しく作れれば、1年間で12万円を貯蓄や投資へ回せる余地が生まれます。
これは「副業なら必ず月1万円稼げる」という意味ではありません。
重要なのは、元本が小さい時期ほど、運用利回りを追うだけでは資産形成の速度を大きく変えにくいという構造です。
資産形成の土台には、次の非常に単純な式があります。
収入-支出=貯蓄・投資に回せるお金
毎月の収支がほぼゼロなら、投資商品を何十種類比較しても、継続的に積み立てるお金は増えません。
だからこのケースでは、先に家計の固定費を確認し、それでも余裕が少なければ、本業の収入改善や副業によって黒字額を増やすほうが優先順位は高くなります。
副業の前に固定費を見直す理由
毎月の黒字を増やす方法は、副業だけではありません。
通信費、保険料、サブスクリプション、住居費などの固定費を見直すことでも、家計の余裕を増やせる場合があります。
たとえば、不要な支出を月5,000円減らせれば、年間では6万円の支出削減になります。
一方、副業で月5,000円の売上を作っても、経費や税金、作業時間を考慮する必要があります。
もちろん、必要な保険や生活サービスまで無理に削るべきではありません。
大切なのは、生活の質を大きく下げずに減らせる支出がないか確認することです。
筆者としては、毎月の貯蓄額がほとんどない人ほど、最初に固定費を見直す価値が高いと考えます。
固定費の削減は、一度見直すと効果が継続しやすいためです。
初心者が副業を選ぶときの4つの条件
ただし、副業にも注意が必要です。
「資金がないから副業をする」のに、開始直後から高額な教材、機材、コンサルティング、過大な仕入れなどへ資金を投入すれば、目的と手段が逆転します。
初心者ほど、次の条件を優先したほうがよいでしょう。
- 初期費用が大きすぎない
- 本業を維持しながら続けられる
- 損失額を事前に把握できる
- 需要があるスキルや仕事につながる
2025年3月19日付の「起業の窓口マガジン」でも、本業と副業を両立するために、労働時間の管理や優先順位の設定が重要だと説明されています。
副業を始めると、ブログ、SNS、動画編集、物販、AI活用など、複数の方法へ同時に手を出したくなるかもしれません。
しかし、資産形成のために副業をするのであれば、目的は「副業に詳しくなること」ではなく、毎月の黒字額を増やすことです。
筆者なら、最初は一つに絞ります。
毎月安定して1万円を残せる状態を作れれば、その1万円は将来の投資元本になります。
投資資金が少ない人に向いている副業の考え方
副業の選択肢は多くありますが、必要な資金と収益化までの時間は異なります。
#### Webライティング
Webライティングは、企業や個人が運営するWebサイトの記事などを執筆する仕事です。
パソコンとインターネット環境があれば始められる案件もあり、大量の商品在庫を抱える必要がありません。
一方、文章力、情報収集力、納期管理などが求められます。
初心者は単価の低い案件から経験を積む場合もあり、最初から高収入を期待するのは現実的ではありません。
#### ブログ運営
ブログは、自分で記事を作成し、広告やアフィリエイトなどによる収益化を目指す方法です。
記事を公開してもすぐに検索流入が増えるとは限らず、収益が発生するまで時間がかかる可能性があります。
そのため、短期間で生活費を補いたい人には、必ずしも最優先の選択肢とはいえません。
一方、文章作成やSEOなどのスキルを身につけたい人には、学習と実践を並行できる特徴があります。
#### 動画編集・SNS運用
動画編集やSNS運用は、企業や個人の情報発信を支援する仕事です。
需要のあるスキルを身につけられれば、継続案件につながる可能性があります。
ただし、編集ソフトの操作、企画、分析、納期管理などを学ぶ必要があります。
高性能なパソコンや有料ソフトが必要になる場合もあるため、開始前に必要経費を確認しましょう。
#### 物販・転売
物販は、商品を仕入れて販売する方法です。
販売価格と仕入れ価格の差だけでなく、販売手数料、送料、梱包費、返品対応などを考える必要があります。
仕入れた商品が売れなければ、資金が在庫として残るリスクもあります。
資金が少ない初心者は、いきなり大量に仕入れるより、まず家庭の不用品販売などで取引の流れを理解する方法があります。
ただし、不用品販売と、継続的に中古品を仕入れて販売する事業は、法律上の扱いが異なる場合があります。
中古品の仕入れ販売を事業として行う際は、古物商許可の要否などを確認してください。
副業を始める前に就業規則も確認する
会社員が副業を始める場合は、勤務先の就業規則や副業に関する届出ルールも確認しましょう。
副業が一律に法律で禁止されているわけではありませんが、企業ごとに労務管理や情報管理などのルールが設けられている場合があります。
また、本業で知った機密情報を副業に利用したり、過重労働によって健康を損なったりすることは避ける必要があります。
副業は本業収入を危険にさらしてまで取り組むものではありません。
本業を維持しながら、無理なく追加収入を作れるかを最初に判断することが重要です。
投資と副業の違いは?お金・時間・リスクで比較
投資と副業のどちらが優れているかを比較するだけでは、初心者の判断はなかなか進みません。
両者は、そもそもお金を増やすために使う資源が違います。
投資の特徴・メリット・デメリット
投資は、主にお金や資本を使って将来の資産形成を目指す方法です。
- 主に使う資源:お金・資本
- 主な役割:保有する資産を長期的に育てる
- 初心者の判断材料:余剰資金・投資期間・リスク許容度
- 主なリスク:価格変動や元本割れ
- 向いている状態:生活資金とは別の余剰資金がある
投資のメリットは、自分が働いている時間以外にも、保有資産の値上がりや分配金などによって利益を得られる可能性があることです。
長期積立投資なら、毎月の投資額を設定することで、継続的な資産形成を仕組み化しやすくなります。
一方、投資には損失が発生するリスクがあります。
市場環境によっては長期間評価額が低迷することもあり、必要なときに必ず利益が出ているとは限りません。
また、投資額が小さい段階では、運用による利益も小さくなりやすい特徴があります。
副業の特徴・メリット・デメリット
副業は、主に時間、スキル、労働力などを使って追加収入を目指す方法です。
- 主に使う資源:時間・スキル・労働力
- 主な役割:収入源や投資原資を増やす
- 初心者の判断材料:使える時間・初期費用・需要
- 主なリスク:時間を使っても収益化できない可能性
- 向いている状態:余剰資金が少なく入金力を高めたい
副業のメリットは、投資元本が少ない人でも、自分のスキルや労働力を使って収入を増やせる可能性があることです。
仕事を通じて身につけたスキルが、本業の評価や転職活動に役立つ場合もあります。
一方、副業には収入が保証されないというデメリットがあります。
学習や営業に時間をかけても、仕事を獲得できない場合があります。
また、収入が増えても、睡眠時間や休息時間を削り続ける働き方では長続きしません。
投資と副業は競争相手ではない
この違いが分かると、投資と副業は競争相手ではないと分かります。
投資はすでに持っている資本を使う方法です。
副業は将来使える資本を作る方法です。
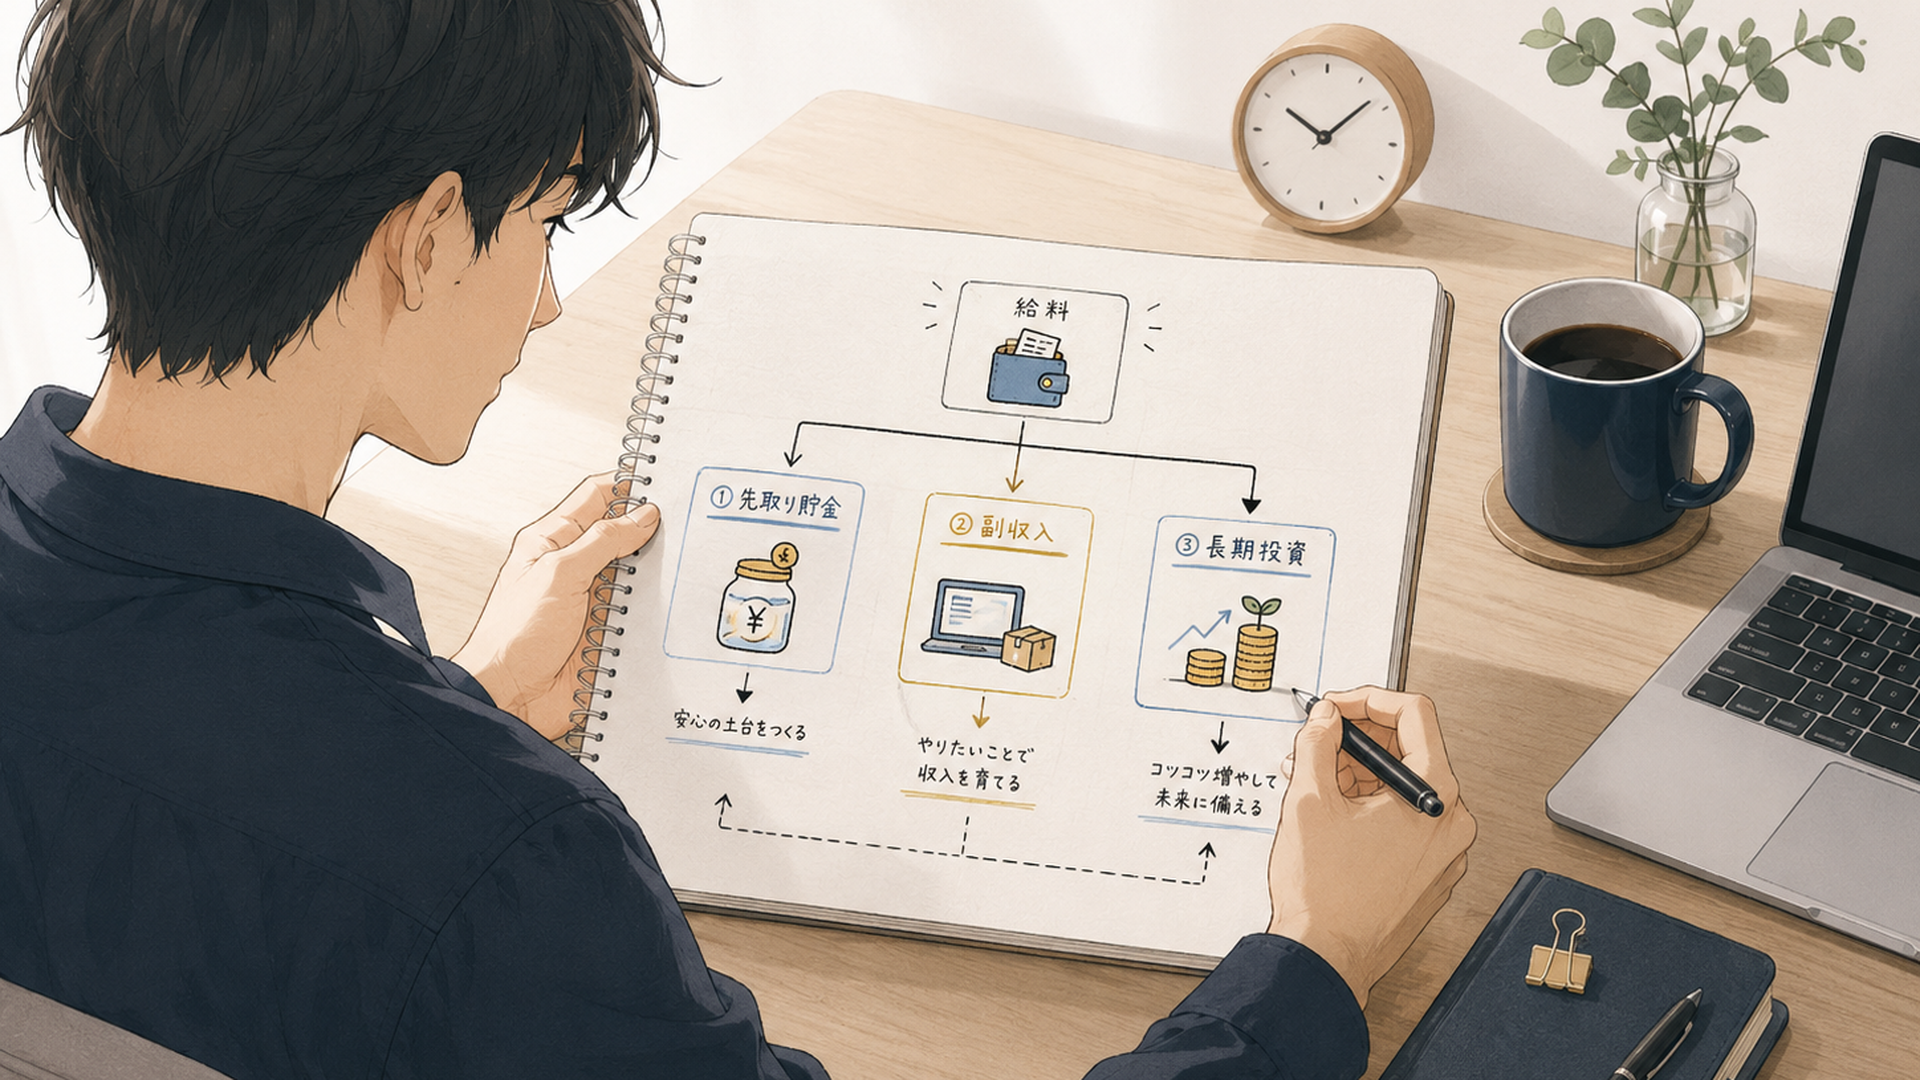
資産形成全体で考えるなら、次の循環を作ることが重要になります。
- 本業で生活を支える
- 家計を黒字化する
- 副業などで入金力を高める
- 余剰資金を投資する
- 家計と資産状況を見直す
ただし、すでに十分な余剰資金があるなら、副業収入ができるまで投資を待つ必要はありません。
反対に、毎月ほとんどお金が残らないのに、少ない元本から短期間で大きな利益を狙って高いリターンを追いかけると、必要以上のリスクを取る原因になります。
ここが、「投資と副業はどちらから始めるべきか」を考えるときの核心です。
時間がない人は投資と副業のどちらが向いている?
時間がない人でも、余剰資金が十分にあるなら、長期積立投資を検討する余地があります。
一度積立設定を行えば、毎日商品を売買する必要はありません。
ただし、投資先の理解や定期的な資産状況の確認は必要です。
一方、副業は種類によって必要な作業時間が大きく異なります。
Webライティングや動画編集などは、案件ごとに納期が設定されることがあります。
ブログ運営も、記事の作成や更新に継続的な時間が必要です。
本業や家庭の事情で時間を確保できない人が、無理に副業を始める必要はありません。
投資に使えるお金があるか、副業に使える時間があるか。
この2つを分けて考えると、自分に合う選択肢を見つけやすくなります。
投資を始める前にNISA・商品・税金で確認したいこと
投資を先に始めると判断した人でも、制度や商品の基本を理解しておく必要があります。
特に初心者は、NISAという制度の特徴と、投資信託などの商品自体のリスクを混同しないことが重要です。
NISAは投資商品ではなく非課税制度
第一に、NISAは投資商品ではなく税制上の制度です。
2024年から始まった現在のNISAでは、年間投資枠は次のように設定されています。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 2つの枠の合計:年間360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,200万円
- 非課税保有期間:無期限
原則として、日本国内に住む、その年の1月1日時点で18歳以上の人が対象です。
2026年8月時点では、旧つみたてNISAで使われていた「20年間非課税」という説明を、現在のNISAへそのまま当てはめることはできません。
現在の制度では、非課税保有期間が無期限となっています。
また、NISA口座で保有する対象商品の売却によって、売却した商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できる仕組みがあります。
ただし、年間投資枠が売却した年に復活するわけではありません。
NISAを利用すると、対象となる売却益や配当・分配金が非課税になるメリットがあります。
一方、制度が有利でも、投資した商品自体の価格変動がなくなるわけではありません。
NISA口座で発生した損失は、原則として課税口座の利益との損益通算や繰越控除ができない点にも注意が必要です。
S&P500とオルカンの違い
初心者向けの記事では、S&P500や「オルカン」という言葉を頻繁に見かけます。
どちらも投資先を考えるうえでよく登場する言葉ですが、意味は異なります。
#### S&P500とは?
S&P500は、米国の代表的な大型株を中心とする約500社で構成される株価指数です。
米国株式市場の動きを示す代表的な指数の一つとして利用されています。
S&P500に連動する投資信託などを購入すると、米国の主要企業に分散して投資する形になります。
ただし、米国株式への投資であるため、米国市場の影響を大きく受けます。
日本円で評価する場合は、為替変動も損益に影響することがあります。
#### オルカンとは?
「オルカン」は一般に、三菱UFJアセットマネジメントの投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の通称として使われます。
日本、米国、欧州、新興国など、世界の株式市場へ幅広く投資する商品です。
ただし、世界中に分散しているからといって、価格が下落しないわけではありません。
また、全世界株式の指数は時価総額に応じた構成であるため、国ごとの投資比率が均等になるわけでもありません。
米国株式の比率が大きくなる時期もあります。
投資信託を選ぶときの5つの確認項目
S&P500もオルカンも、名前が有名だから安全ということではありません。
投資するなら、少なくとも次の点を確認する必要があります。
- 何へ投資する商品なのか
- 元本割れする可能性はあるか
- 保有コストはいくらか
- 何年保有する予定なのか
- 下落したときにも保有を続けられるか
投資信託では、購入時手数料の有無や信託報酬などのコストも確認しましょう。
長期間保有する場合、保有中に発生するコストは資産形成の結果に影響します。
また、投資先が同じように見える商品でも、運用方針や指数、為替ヘッジの有無などが異なる場合があります。
初心者は、人気ランキングだけで商品を決めないことが重要です。
この記事の主題に戻れば、商品選びより前に確認すべきなのは、そのお金を投資へ回して生活に困らないかです。
ここを飛ばして商品比較から入ると、投資と副業の順番以前に資金設計を間違えやすくなります。
借金がある場合は投資より返済を優先する?
借入金がある人は、投資と副業を比較する前に、借入金の金利や返済条件を確認する必要があります。
特に高金利の借入金がある場合、投資による不確実な利益を期待するより、返済を優先したほうが合理的なケースがあります。
たとえば、年15%の金利がかかる借入金があるとします。
一方、投資で年5%の利益を得られると仮定しても、その5%は保証されません。
投資で損失が発生しても、借入金の返済義務は残ります。
住宅ローンなどの比較的低金利の借入金については、金利、税制、返済期間、家計状況などを含めて判断する必要があります。
すべての借金を返済し終えるまで投資をしてはいけない、という単純な話ではありません。
ただし、返済負担によって生活資金が不足しているなら、投資額を増やす前に家計の安定を優先すべきです。
副業と投資の税金はどう違う?20万円基準にも注意
投資と副業の順番を決める際、税金についても最低限の違いは知っておきたいところです。
特に副業については、「20万円を超えたら確定申告」という説明だけを覚えないよう注意してください。
副業の20万円基準は売上ではなく所得で判断する
国税庁が示している給与所得者の一般的なルールでは、たとえば1か所から給与を受け、その給与について源泉徴収・年末調整が行われているなど一定の条件を満たす人について、給与所得および退職所得以外の所得金額の合計が20万円を超える場合などに確定申告が必要になります。
ポイントは「副業の売上が20万円」ではなく、条件に該当する場合の所得金額で判断することです。
たとえば、業務委託による副業の年間売上が30万円で、必要経費が12万円だった場合を考えます。
単純計算では、売上から必要経費を差し引いた所得は18万円です。
ただし、実際の所得計算では、収入の種類や経費として認められる範囲を確認する必要があります。
また、副業がアルバイトなどの給与収入である場合は、給与所得として扱われます。
副業の収入がすべて同じ方法で計算されるわけではありません。
20万円以下でも住民税の申告が必要な場合がある
20万円以下なら、あらゆる税務手続きが不要になるという意味ではありません。
所得税の確定申告が不要でも、住民税について申告が必要になる場合があります。
また、医療費控除などのために確定申告をする場合には、20万円以下の所得も含めて申告する必要があるケースがあります。
給与の収入金額が一定額を超える人や、複数の勤務先から給与を受け取る人などは、別の条件によって確定申告が必要になる場合もあります。
したがって、副業を始めたら、収入と経費を記録しておくことが重要です。
売上が入金された金額だけを確認するのではなく、仕事のために使った費用や取引内容も整理しましょう。
投資の利益にはどのような税金がかかる?
投資についても、NISA口座内の対象取引と課税口座では税務上の扱いが異なります。
通常、課税口座で上場株式等の売却益や配当等が発生した場合、原則として20.315%の税率が適用されます。
一方、NISA口座内の対象となる利益は非課税です。
ただし、NISA口座でも、すべての取引や受取方法が無条件に非課税になるわけではありません。
たとえば、国内上場株式の配当金をNISAで非課税にするには、原則として株式数比例配分方式を選択する必要があります。
税制は条件や制度改正によって扱いが変わるため、実際に申告するときは国税庁や自治体の最新情報を確認してください。
ここで必要なのは税務知識をすべて覚えることではありません。
投資と副業では税金の考え方まで同じではないと理解しておくことが重要です。
副業収入を投資へ回す前に税金を確保する
副業で収入が増えた場合、その全額を自由に使えるとは限りません。
特に業務委託や個人事業として収入を得る場合、税金や必要経費を自分で管理する必要があります。
たとえば副業の売上が月3万円あっても、必要経費が月5,000円なら、経費を差し引いた金額は2万5,000円です。
さらに、所得税や住民税などの負担が発生する可能性があります。
そのため、副業収入を投資へ回す場合は、税金の支払いに必要な現金を残すことが大切です。
税金を考慮せずに全額投資すると、納税時に投資商品を売却しなければならなくなる可能性があります。
副業と投資を組み合わせるなら、副業の売上ではなく、経費や税金を考慮した手残りを基準に投資額を決めることが重要です。
【考察】初心者は利回りより入金力を見ると順番を決めやすい
ここからは筆者の考察です。
投資と副業で迷っている初心者ほど、「どちらのほうが儲かるか」という比較から離れたほうが、資産形成の順番を決めやすいと考えます。
理由は、資産形成の初期では運用利回りの差より、毎年いくら追加できるかという入金額の差が大きな意味を持つ場合があるからです。
投資元本30万円と300万円では利回りの影響が違う
具体的に考えてみましょう。
投資元本が30万円の場合、運用成績に年1%の差が生じても、単純計算では年間3,000円の差です。
元本100万円なら1万円、300万円なら3万円です。
それぞれを整理すると、次のようになります。
#### 投資元本30万円の場合
- 年1%分の金額:3,000円
- 毎月1万円多く入金した場合:年間12万円
- 判断のポイント:利回りだけでなく追加資金を作ることも重要
#### 投資元本100万円の場合
- 年1%分の金額:1万円
- 毎月1万円多く入金した場合:年間12万円
- 判断のポイント:運用を続けながら入金力を高める方法が考えられる
#### 投資元本300万円の場合
- 年1%分の金額:3万円
- 毎月1万円多く入金した場合:年間12万円
- 判断のポイント:既存資産の運用と追加投資の両方が資産形成に影響する
もちろん、これは投資収益と副業収入の優劣を示す比較ではありません。
投資のリターンは一定ではなく、副業で毎月1万円稼げる保証もないからです。
また、投資の1%という数字は、元本に対する単純な比較であり、実際の年間収益を予測するものではありません。
それでも、元本が小さい段階で「年率が1%高い商品」を探し続けるより、家計改善や本業、副業などによって年間12万円多く資産形成へ回せる状態を作ることの影響が大きいケースがあることは分かります。
副業で月1万円の黒字を増やすとどうなる?
副業によって経費や税金を差し引いたあとに、毎月1万円の黒字を新たに作れたと仮定します。
その1万円を毎月貯蓄すると、次の金額になります。
- 1年間:12万円
- 3年間:36万円
- 5年間:60万円
- 10年間:120万円
これは運用益を含まない単純な積み上げです。
副業収入が途中で減ったり、必要経費が増えたりすれば、実際の金額は変わります。
それでも、毎月の黒字額を増やすことが長期的な資産形成に影響することは理解できます。
投資で高い利回りを狙うことだけが、資産を増やす方法ではありません。
毎月の追加資金を増やすことも、資産形成の重要な要素です。
入金力だけでなく継続可能性も考える
ここで、もう一つ重要な視点があります。
それは、副業で増やした収入が、どれだけ継続可能なのかという点です。
たとえば、副業で毎月3万円を稼げるようになったとしても、毎日深夜まで働かなければ維持できない状態なら、長期的な継続は難しくなります。
一方、毎月1万円でも、本業や家庭生活に大きな負担をかけずに続けられるなら、長期間の資産形成に役立つ可能性があります。
副業の評価では、売上金額だけでなく、作業時間も確認する必要があります。
仮に月1万円の利益を得るために20時間かかっているなら、単純計算の時間当たり利益は500円です。
月1万円の利益を5時間で得られるなら、時間当たり利益は2,000円になります。
どちらも税金やその他の条件を単純化した例ですが、副業の効率を考えるうえでは重要です。
私は、副業を資産形成に組み込むなら、収入額だけでなく、利益・作業時間・継続可能性の3つを確認するべきだと考えます。
副業で収入が増えても、健康や本業の安定を損なってしまえば、資産形成全体ではマイナスになる可能性があるためです。
投資と副業の順番は途中で変えてもよい
この視点を持つと、LIFULL HOME’Sの記事で示された3ケースにも意味が出てきます。
金融資産100万円未満で貯蓄余力がほとんどない人に必要なのは、高い運用成績を当てることではありません。
まず毎月黒字を作ることです。
金融資産100万〜300万円で一定の黒字がある人なら、少額投資によって時間を味方につけつつ、副業によって追加投資額を増やす考え方ができます。
300万円以上の金融資産と十分な毎月の黒字がある人なら、生活資金を守ったうえで、すでにある余剰資金を運用しないまま待ち続ける必要性は下がります。
つまり、初心者向けに整理するなら、次の3段階です。
- 黒字がほぼない人は、まず入金力を作る
- 一定の黒字がある人は、少額投資と副業を並行する
- 十分な余剰資金がある人は、投資を始めながら入金力も伸ばす
私は、これが「投資と副業のどちらが儲かるか」という比較より実用的な判断軸だと考えます。
さらに重要なのは、この順番を一度決めたら変えてはいけないわけではないことです。
最初は副業を優先していた人でも、生活防衛資金が十分に貯まり、毎月の黒字が安定すれば、少額投資を始める段階へ移れます。
反対に、投資を優先していた人でも、失業や収入減少などによって家計が悪化した場合は、積立額を減らす判断が必要になるかもしれません。
資産形成は、最初に決めた計画を無条件に守ることが目的ではありません。
生活状況に合わせて、投資と副業の優先順位を調整できることが重要です。
収入源を増やすことは資産形成のリスク管理にもなる
投資だけで資産形成を早めようとしないことも重要です。
元本が小さい人ほど、短期間で大きな金額を作ろうとして高い利回りを求めやすくなります。
しかし高い期待リターンには、一般に大きな価格変動や損失リスクが伴います。
「お金を早く増やしたい」という焦りが、本来取る必要のないリスクにつながっては本末転倒です。
反対に、副業だけへ集中して投資を何年も先送りする必要もありません。
毎月安定した黒字があり、生活資金も確保できているなら、少額でも投資の仕組みを作ることで、資産形成を早い段階から習慣化できます。
また、本業以外の収入源を持つことは、家計の収入構造を見直すきっかけにもなります。
ただし、副業収入が本業と同じ業界の景気に左右される場合などは、収入源を増やしてもリスクが十分に分散されないことがあります。
副業を始めれば生活が必ず安定する、というわけではありません。
それでも、収入源を一つに依存しすぎない方法を検討する価値はあります。
結局のところ、投資と副業は対立するものではありません。
副業は入金力を作り、投資は蓄えた資本を長期的に働かせる。
それぞれ役割が違うからこそ、自分の現在地に合わせて順番を決めることが重要です。
まとめ|投資と副業は余剰資金の有無で順番を決める
投資と副業のどちらから始めるべきかは、「どちらが儲かりそうか」ではなく、現在の家計状況から判断するのが基本です。
LIFULL HOME’S 不動産投資編集部が2025年1月11日更新の記事で紹介した3ケースでは、次の順番が示されています。
- 金融資産300万円以上・月10万円以上貯蓄できる人:投資→副業→追加投資
- 金融資産100万〜300万円・月1万〜10万円貯蓄できる人:積立投資→副業→積立増額
- 金融資産100万円未満・貯蓄がほぼない人:副業→貯蓄→投資
ただし、これらの金額は絶対的な境界線ではありません。
本当に見るべきなのは、生活を守る現金を残したあと、長期間使わない余剰資金がいくらあるかです。
十分な余剰資金があるなら、生活資金を確保したうえで投資を始める選択肢があります。
一定の黒字はあるものの資産に大きな余裕がないなら、少額投資を自動化しながら副業を育てる方法があります。
毎月ほとんどお金が残らないなら、投資商品の利回りを比較する前に、家計改善や副業などで黒字幅を増やすほうが先です。
また、投資には価格変動や元本割れのリスクがあり、副業には時間を使っても収益化できないリスクがあります。
どちらも簡単にお金を増やせる方法ではありません。
初心者が決めるべきなのは、「投資と副業のどちらが最強か」ではありません。
自分は今、資本を働かせる段階なのか、それとも資本そのものを増やす段階なのか。
ここを判断できれば、必要以上の投資リスクを取ったり、複数の副業へ手を広げたりする遠回りを減らせます。
最初の一歩は、投資商品や副業サービスを選ぶことではありません。
まず、直近の家計収支、生活防衛資金、自由に使える時間を確認することです。
そのうえで、自分に必要な方法を一つずつ選んでいきましょう。
よくある質問
投資と副業は初心者ならどちらを先に始めるべきですか?
毎月安定して余剰資金が残り、生活資金も確保できているなら、少額投資から始める選択肢があります。
ほとんど貯蓄できていないなら、まず家計改善や副業などによって毎月の黒字額を増やす優先度が高くなります。
判断するときは、金融資産の総額だけでなく、今後使う予定のお金と生活防衛資金を確認してください。
投資と副業を同時に始めても大丈夫ですか?
資金と時間に無理がなければ可能です。
ただし初心者は、投資は少額積立まで、副業は1ジャンルだけというように、最初の負荷を小さくしたほうが続けやすくなります。
投資額と副業に使う時間を事前に決め、生活や本業へ負担が出ていないか定期的に確認しましょう。
金融資産300万円未満なら投資をしないほうがいいですか?
300万円は絶対的な投資開始ラインではありません。
生活資金を確保でき、近い将来使う予定のない余剰資金があり、毎月の家計も安定しているなら、300万円未満でも少額から投資を始める選択肢はあります。
反対に、300万円以上あっても生活費や予定された支出に必要な資金であれば、無理に投資へ回すべきではありません。
最短資産設計ライター・神崎レン
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント