投資信託の信託報酬は、インデックス型で年率0.1〜0.5%、アクティブ型で1.0〜2.0%程度が参考目安です。ただし、実際の安さは同じ投資対象の商品同士で比較する必要があります。
2026年時点では、S&P500などの主要な株式指数に連動する投資信託に、税込年率0.1%未満の商品もあります。
重要なのは、信託報酬の数字だけで最安を判断せず、総経費率や指数への連動状況まで確認することです。
この記事では、2026年10月29日時点で確認できる運用会社・金融機関の公表資料を基に、信託報酬の目安、実在する3商品の費用構造、長期運用への影響、NISAでの注意点まで整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託の信託報酬はいくらが目安?0.1%・0.5%・1%の違い
信託報酬の目安は、投資信託の運用方式によって異なります。
一般的には、インデックスファンドよりアクティブファンドの方が高い傾向にあります。ただし、信託報酬が高いことと、運用成果が優れていることは別です。
インデックスファンドの目安は年率0.1〜0.5%程度
インデックスファンドは、日経平均株価、TOPIX、S&P500など、特定の指数に連動する運用成果を目指す投資信託です。
指数の構成に沿った運用を行うため、一般的には銘柄選定や調査にかかる費用を抑えやすい特徴があります。
2026年10月1日付のマネイロメディアの記事「信託報酬の目安は?1%を超えると高い?手数料も含めた選び方のポイントをプロが解説」では、インデックスファンドの参考水準を年率0.1〜0.5%程度と説明しています。
ただし、これは国内のインデックスファンド全体から算出した統計平均や中央値ではありません。商品選びの入口として利用する概算的な目安です。
実際には、S&P500に連動する一部のファンドで税込年率0.08%前後、全世界株式の一部では0.06%を下回る信託報酬が設定されています。
そのため、主要な株式指数に連動する商品を選ぶ場合、年率0.5%だから安いと即断するのは適切ではありません。
例えば、S&P500連動型で年率0.5%の商品と0.08%の商品を比較すると、費用差は年率0.42ポイントです。
保有資産が100万円で一定なら、年間約4,200円の差になります。
一方、複雑な資産配分を行う商品や、運用規模の小さい特殊な指数に連動する商品では、同じ費用水準を期待できるとは限りません。
信託報酬の安さは、同じ指数・同じ投資対象の商品を基準に判断することが重要です。
アクティブファンドの目安は年率1.0〜2.0%程度
アクティブファンドは、運用担当者が企業分析や市場調査を行い、投資する銘柄や配分を判断する投資信託です。
市場平均を上回る成果を目指す商品も多く、調査や運用判断に必要な費用が信託報酬へ反映されます。
マネイロメディアの2026年10月1日付記事では、アクティブファンドの参考水準として年率1.0〜2.0%程度が示されています。
ただし、こちらも市場全体の統計平均ではありません。
年率1%未満のアクティブファンドもあれば、年率2%を超える商品もあります。
例えば、信託報酬が年率1.5%のアクティブファンドと0.1%のインデックスファンドでは、費用差は年率1.4ポイントです。
保有資産100万円が一定なら、年間約14,000円の違いになります。
アクティブファンドがこの費用差に見合う運用成果を残せるかどうかは、購入前には分かりません。
過去に市場平均を上回った商品でも、将来の運用成績が保証されるわけではないからです。
筆者としては、アクティブファンドを選ぶ際には、単純な信託報酬の比較だけでなく、運用方針、比較対象となる指数、過去の費用控除後の成果を確認する必要があると考えます。
信託報酬0.1%・0.5%・1%は高い?安い?
初心者が信託報酬を判断する際は、次のように整理すると分かりやすくなります。
- 年率0.1%未満:主要株式指数に連動する低コストファンドで見られる水準。
- 年率0.1〜0.3%:インデックスファンドの比較対象となる水準。
- 年率0.5%:低コストの主要株式インデックスファンドと比べると費用差が生じやすい水準。
- 年率1.0%:低コストのインデックスファンドと比べると高めで、アクティブファンドでは見られる水準。
- 年率2.0%:継続費用の負担が大きく、運用内容と費用の妥当性を慎重に確認したい水準。
これは、各料率に属する商品の優劣を決める公式基準ではありません。
また、すべての投資信託を集計した市場平均でもありません。
投資信託の種類によって費用構造が異なるため、単純に「1%未満なら問題ない」と判断しないことが大切です。
例えば、低コストのS&P500連動型を探している人にとっては、年率0.5%でも比較的高い候補になる可能性があります。
一方、特殊な投資戦略を採用するアクティブファンドでは、運用内容が異なるため、同じ基準だけで判断できません。
私は、最初から「信託報酬は何%以下」と一律に決めるより、投資対象を決めた後に費用水準を比較する方が合理的だと考えています。
信託報酬とは?100万円を運用すると年間いくらかかる?
信託報酬とは、投資信託を保有している間に継続して発生する運用・管理費用です。
通常は投資信託の財産から日々差し引かれ、基準価額に反映されます。そのため、投資家が毎月別途振り込む必要はありません。
信託報酬は誰に支払われる?
投資信託の運営には、主に運用会社、販売会社、受託会社の3者が関わります。
運用会社は投資方針の決定や運用指図を担当します。
販売会社は購入・換金の取扱いや情報提供などを担当し、受託会社は信託財産の保管・管理を行います。
信託報酬は、これらの業務の対価として配分されます。
どの会社に何%配分されるかは商品によって異なり、交付目論見書に記載されています。
交付目論見書とは、投資信託の運用方針、リスク、費用、換金条件などを説明した基本資料です。
購入前に商品を比較するなら、販売画面の信託報酬だけでなく、交付目論見書の費用欄を確認することが基本となります。
信託報酬0.1%と0.5%では年間いくら違う?
年間の信託報酬は、平均保有資産額に税込信託報酬率を掛けることで概算できます。
年間の信託報酬=平均保有資産額×税込信託報酬率
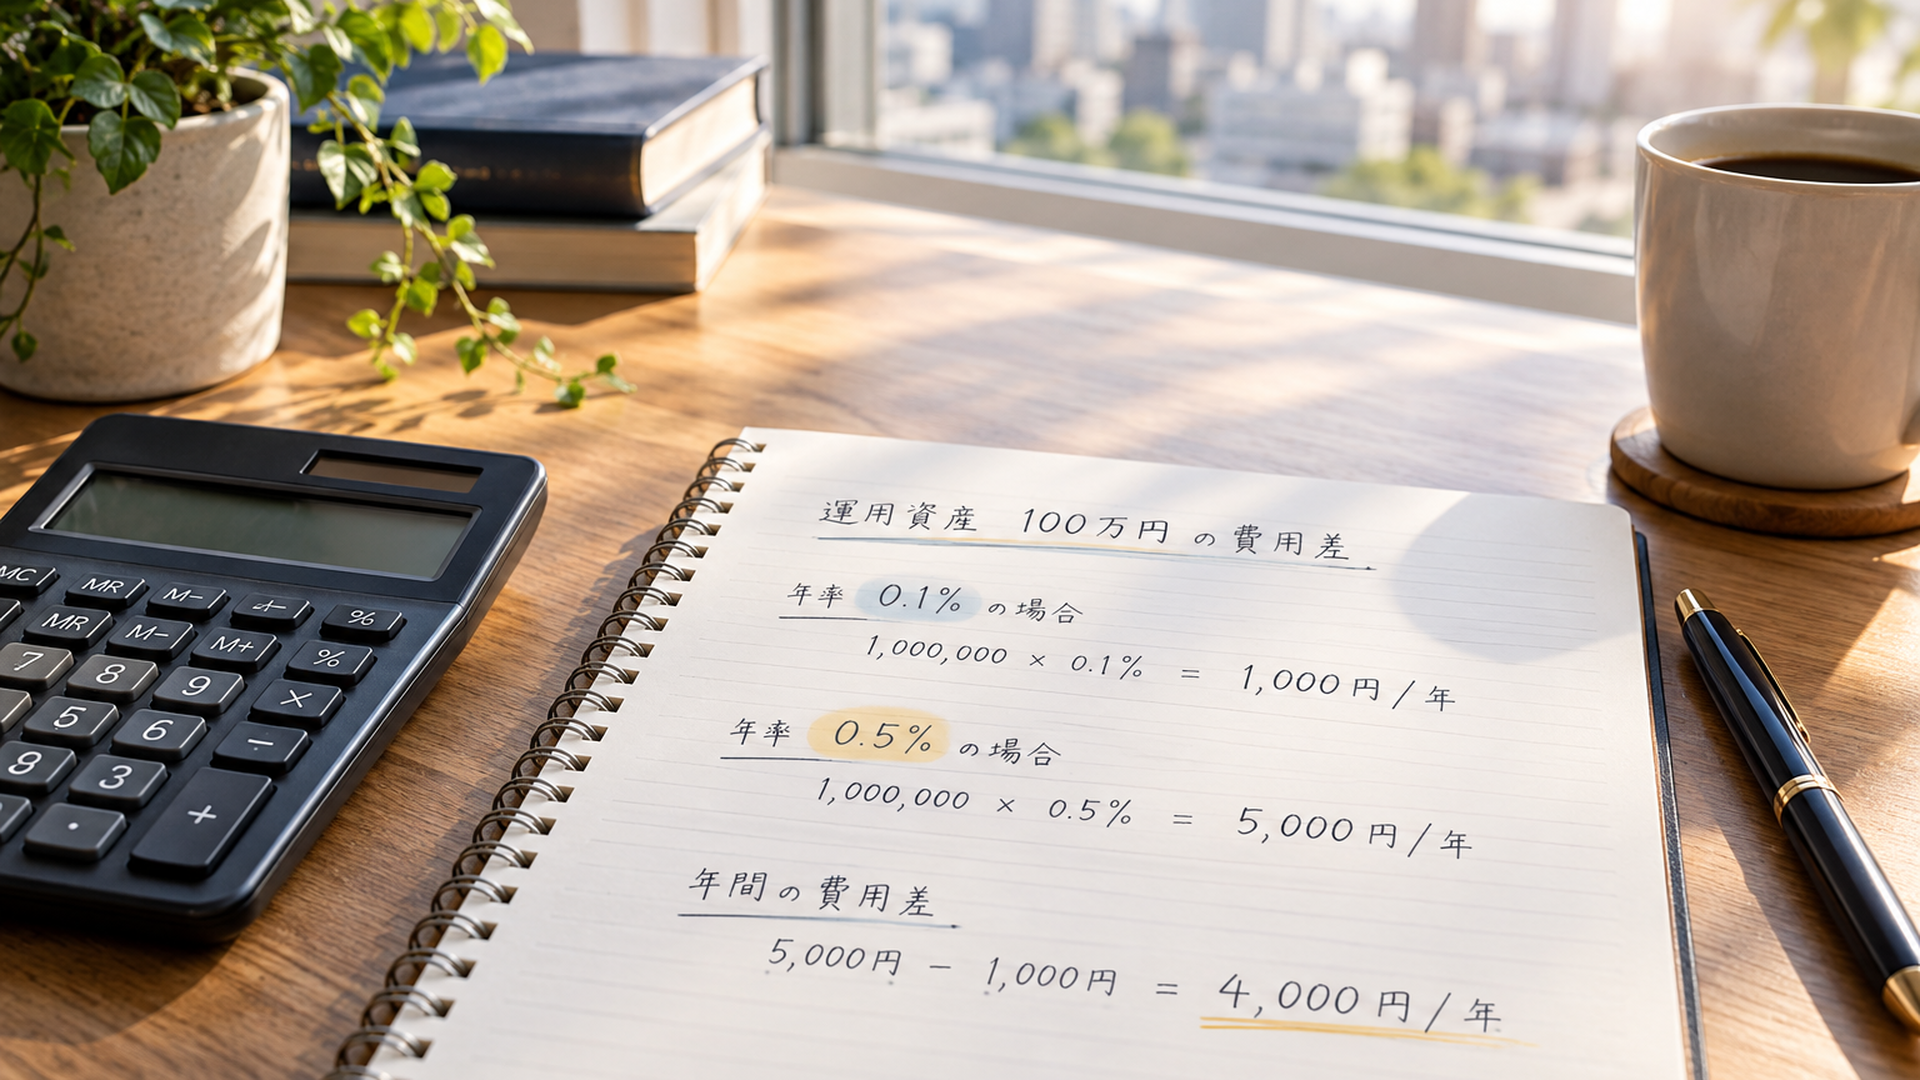
例えば、年間を通じて100万円を保有し、信託報酬が税込年率0.1%なら、費用は約1,000円です。
税込年率0.5%なら約5,000円となり、年間約4,000円の差が生じます。
保有資産額が500万円で一定なら、その差は年間約20,000円になります。
具体的な費用を整理すると、次のとおりです。
| 信託報酬(税込年率) | 100万円保有 | 500万円保有 |
|---|---|---|
| 0.05% | 約500円 | 約2,500円 |
| 0.1% | 約1,000円 | 約5,000円 |
| 0.3% | 約3,000円 | 約15,000円 |
| 0.5% | 約5,000円 | 約25,000円 |
| 1.0% | 約10,000円 | 約50,000円 |
| 1.5% | 約15,000円 | 約75,000円 |
| 2.0% | 約20,000円 | 約100,000円 |
この表は、保有資産額が年間を通じて一定であると仮定した概算です。
実際の投資信託では基準価額が日々変動するため、信託報酬の負担額も変わります。
また、信託報酬は利益が出たときだけ発生する費用ではありません。
投資信託の価格が下落した場合でも、基本的には保有している間の費用が発生します。
ここで重要なのは、信託報酬が低い商品でも元本割れする可能性があることです。
費用を抑えることは運用成果を保証するものではありませんが、投資家が継続的に負担するコストを減らす要素になります。
信託報酬の税込・税抜はどう計算する?
信託報酬を比較するときは、表示されている料率に消費税が含まれているかを確認してください。
例えば、信託報酬が税抜年率0.5%の場合、消費税率10%を加えた税込料率は年率0.55%です。
100万円を年間保有した場合、単純計算では約5,500円になります。
一方、税込年率0.5%と表示されている場合は、年間約5,000円です。
すでに消費税が含まれているため、さらに1.1倍してはいけません。
また、海外ETFを通じて運用する投資信託では、投資先ETFの費用が別途存在する場合があります。
そのため、税込・税抜に加えて、どこまでの運用費用が表示料率に含まれているかも確認する必要があります。
2026年の低コスト投資信託を比較|S&P500連動型3本の費用
S&P500に連動する投資信託を比較すると、信託報酬が同じ0.1%未満でも、費用の仕組みに違いがあることが分かります。
今回は、実在する次の3商品を比較します。
- eMAXIS Slim 米国株式(S&P500)
- 楽天・プラス・S&P500インデックス・ファンド
- SBI・V・S&P500インデックス・ファンド
いずれも米国の代表的な株価指数であるS&P500への連動を目指す商品です。
ただし、運用方法、費用構造、過去の総経費率の集計期間には違いがあります。
3商品の信託報酬と費用構造を比較
2026年10月29日時点で確認できる公表料率と、その根拠となる資料を整理しました。
| ファンド名 | 公表されている信託報酬・実質的負担(税込年率) | 費用構造 |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 0.08140%以内 | 純資産総額に応じた段階制 |
| 楽天・プラス・S&P500インデックス・ファンド | 0.077% | 主にマザーファンドを通じて米国株式へ投資 |
| SBI・V・S&P500インデックス・ファンド | 実質0.0938%程度 | ファンド本体の費用に投資先ETFの費用を加味 |
情報確認日:2026年10月29日。
eMAXIS Slimの料率は、三菱UFJアセットマネジメントが2025年1月25日付で公表した約款変更資料に基づきます。
楽天・プラスの料率は、楽天証券の商品情報で確認できる税込年率0.077%です。
SBI・Vの料率は、SBIアセットマネジメントの2026年4月の月次レポートで示された、投資先ETFの費用を含む実質的な負担です。
これらは同じ種類の費用を完全に同一条件で測定した数値ではありません。
特に、SBI・Vは投資先ETFの費用まで含めた数値であるため、ファンド本体の信託報酬だけを比較すると誤解が生じます。
また、eMAXIS Slimは純資産総額に応じて段階的に料率が変わる仕組みです。
したがって、この表は公表された費用構造を理解するためのものであり、3商品の総費用ランキングを示すものではありません。
eMAXIS Slimは2025年1月25日に信託報酬を引き下げ
三菱UFJアセットマネジメントは、2025年1月25日付でeMAXIS Slim 米国株式(S&P500)の信託報酬率を変更しました。
同社の「約款変更のお知らせ」によると、税込年率の上限は次のように引き下げられています。
変更前:0.09372%以内
変更後:0.08140%以内
差は年率0.01232ポイントです。
100万円を保有した場合、残高一定の単純計算では、上限料率の差は年間約123円に相当します。
この変更では、純資産総額に応じた段階制の仕組みも重要です。
例えば、同社の2025年1月25日付資料では、純資産総額10兆円以上の部分に対して、税込年率0.07568%という料率が設定されています。
これは、ファンド全体の純資産すべてに0.07568%が適用されるという意味ではありません。
純資産総額の各段階に対応する料率を組み合わせて計算する仕組みです。
また、この料率変更は2025年の出来事であり、2026年10月29日に新たな引き下げが発表されたという意味ではありません。
私は、この事例から、信託報酬を比較するときには公表料率の数字だけでなく、その適用方法まで確認する必要があると考えています。
楽天・プラス・S&P500は税込年率0.077%
楽天・プラス・S&P500インデックス・ファンドは、楽天投信投資顧問が運用する投資信託です。
楽天証券の商品情報では、運用管理費用として税込年率0.077%が掲載されています。
同ファンドは、楽天・S&P500インデックス・マザーファンドを通じて、主に米国株式へ投資する仕組みです。
原則として為替ヘッジは行いません。
この商品の特徴は、信託報酬が低い水準に設定されていることに加えて、投資対象となる株式の保有・売買に伴う費用も運用結果へ影響する点です。
例えば、ファンド内部で発生する売買費用や保管費用などは、信託報酬の数字だけではすべて把握できません。
楽天証券では、投資信託の保有残高に応じたポイント制度も案内されています。
ただし、ポイント還元は投資信託そのものの信託報酬とは別です。
ポイント制度は変更される可能性があるため、商品自体の費用と特典は分けて判断する必要があります。
SBI・V・S&P500は投資先ETFの費用も確認
SBI・V・S&P500インデックス・ファンドは、SBIアセットマネジメントが運用する投資信託です。
主にバンガード・S&P500 ETFを投資対象とし、S&P500指数への連動を目指します。
SBIアセットマネジメントの2026年4月の月次レポートでは、費用が次のように示されています。
ファンド本体の信託報酬:税込年率0.0638%
投資先ETFの信託報酬等:年率0.03%程度
投資家の実質的な負担:税込年率0.0938%程度
ここで注意したいのは、0.0638%だけを他の商品と比較しないことです。
投資先ETFにも運用管理費用が発生するため、それを含めた0.0938%程度が重要な比較対象になります。
さらに、信託報酬やETF費用以外の経費が生じる場合もあります。
そのため、0.0938%が将来にわたるすべての費用の合計を保証するわけではありません。
同じS&P500連動型でも、ファンド本体で直接投資する仕組みと、ETFを通じて投資する仕組みでは、費用を確認する場所が異なります。
総経費率は3商品を同じ条件で比較できる?
総経費率とは、一定期間に発生した運用・管理に関する経費を、平均純資産総額に対する年率で示す指標です。
信託報酬に加えて、対象となる監査費用や保管費用なども反映されます。
ただし、すべての売買費用や税金が含まれるわけではありません。
また、投資先ETFの費用については、商品構造や資料上の表示範囲を確認する必要があります。
今回、特に注意したいのはeMAXIS Slimの過去の総経費率です。
三菱UFJアセットマネジメントの2025年7月25日使用開始の請求目論見書では、2024年4月26日から2025年4月25日までの総経費率が、詳細値で年率0.09591%と示されています。
内訳は、運用管理費用が0.08874%、その他費用が0.00717%です。
この期間には2025年1月25日の信託報酬引き下げ前の期間も含まれています。
そのため、2025年の総経費率0.09591%を、2026年時点の設定料率0.08140%以内と単純に比較してはいけません。
さらに、2026年4月27日決算期に対応する後続資料では、対象期間が2025年4月26日から2026年4月27日へと変わります。
つまり、比較には資料の対象期間をそろえる作業が必要です。
今回の確認では、楽天・プラスとSBI・Vについて、eMAXIS Slimと同一条件にそろえた最新の総経費率の内訳まで、3社すべてを完全には照合できていません。
そのため、未照合の概算値を並べて総経費率の順位を確定することは避けます。
この点は金融商品の比較で特に重要です。
表面上の数字を並べることより、何を測定した数字なのかを正確に伝えることの方が、投資判断に役立つからです。
筆者の検証:3商品の費用差は年間いくら?
ここで、確認できた公表料率を使い、保有資産100万円が一定という条件で計算します。
eMAXIS Slimの税込年率0.08140%を上限料率として使うと、年間約814円です。
楽天・プラスの税込年率0.077%なら、年間約770円です。
SBI・Vの実質年率0.0938%程度なら、年間約938円です。
ただし、eMAXIS Slimの実際の適用料率は段階制であり、SBI・Vの数値には投資先ETFの費用が含まれています。
また、その他の経費はこの計算に含めていません。
したがって、これは同じ測定範囲の実績費用を比較したものではなく、公表料率を円単位で理解するための参考計算です。
ここから分かるのは、主要な低コストファンド同士では、100万円保有時の表示料率に基づく年間費用差が比較的小さくなる場合があることです。
例えば、年率0.077%と0.0938%の差は0.0168ポイントです。
100万円なら年間約168円、500万円なら年間約840円に相当します。
この程度の差であれば、信託報酬だけで順位を決めるより、総経費率や指数への連動実績を確認する価値が高いと考えます。
指数への連動実績はどこを見ればいい?
S&P500連動型ファンドを比較する場合、運用成果と指数との差も重要です。
ただし、比較に使用する指数の条件をそろえなければ、正しい評価はできません。
S&P500には、配当を含むものと含まないものがあり、円換算か米ドル建てかによっても結果が変わります。
投資信託のリターンを比較する場合は、同じ期間、同じ通貨、同じ配当条件で確認することが必要です。
また、ファンドの基準価額には通常、信託報酬が反映されています。
そのため、基準価額に基づくリターンから、信託報酬をもう一度差し引くと二重計算になる可能性があります。
今回の3商品について、2026年10月29日を共通基準日とする1年・3年のリターンとベンチマークとの差を、同一条件で完全に照合した数値は提示できません。
未確認の運用実績を推定して優劣をつけることは避けます。
私が重視したいのは、信託報酬の差を比較する前提となる運用対象と、運用結果の比較条件がそろっているかという点です。
低コストという特徴だけでなく、実際に目指す指数へどの程度連動しているかを確認することが、合理的な商品選びにつながります。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
信託報酬の差は10年・20年でいくらになる?長期運用の試算
信託報酬の差は、運用期間が長くなるほど資産額へ影響しやすくなります。
ただし、将来の運用成果は予測できないため、ここでは一定の利回りを仮定した簡便なモデルで確認します。
100万円を20年間運用するとどうなる?
元本100万円を一括投資し、20年間追加投資も引き出しもしないケースを考えます。
費用控除前の想定利回りは年率3%とし、信託報酬以外の費用や税金は考慮しません。
比較する信託報酬は、年率0.1%と0.5%です。
便宜上、想定利回りから信託報酬率を差し引き、それぞれ年率2.9%と2.5%で複利計算します。
計算式は次のとおりです。
20年後の資産額=100万円×(1+費用控除後の想定利回り)^20
この条件で計算すると、結果は次のようになります。
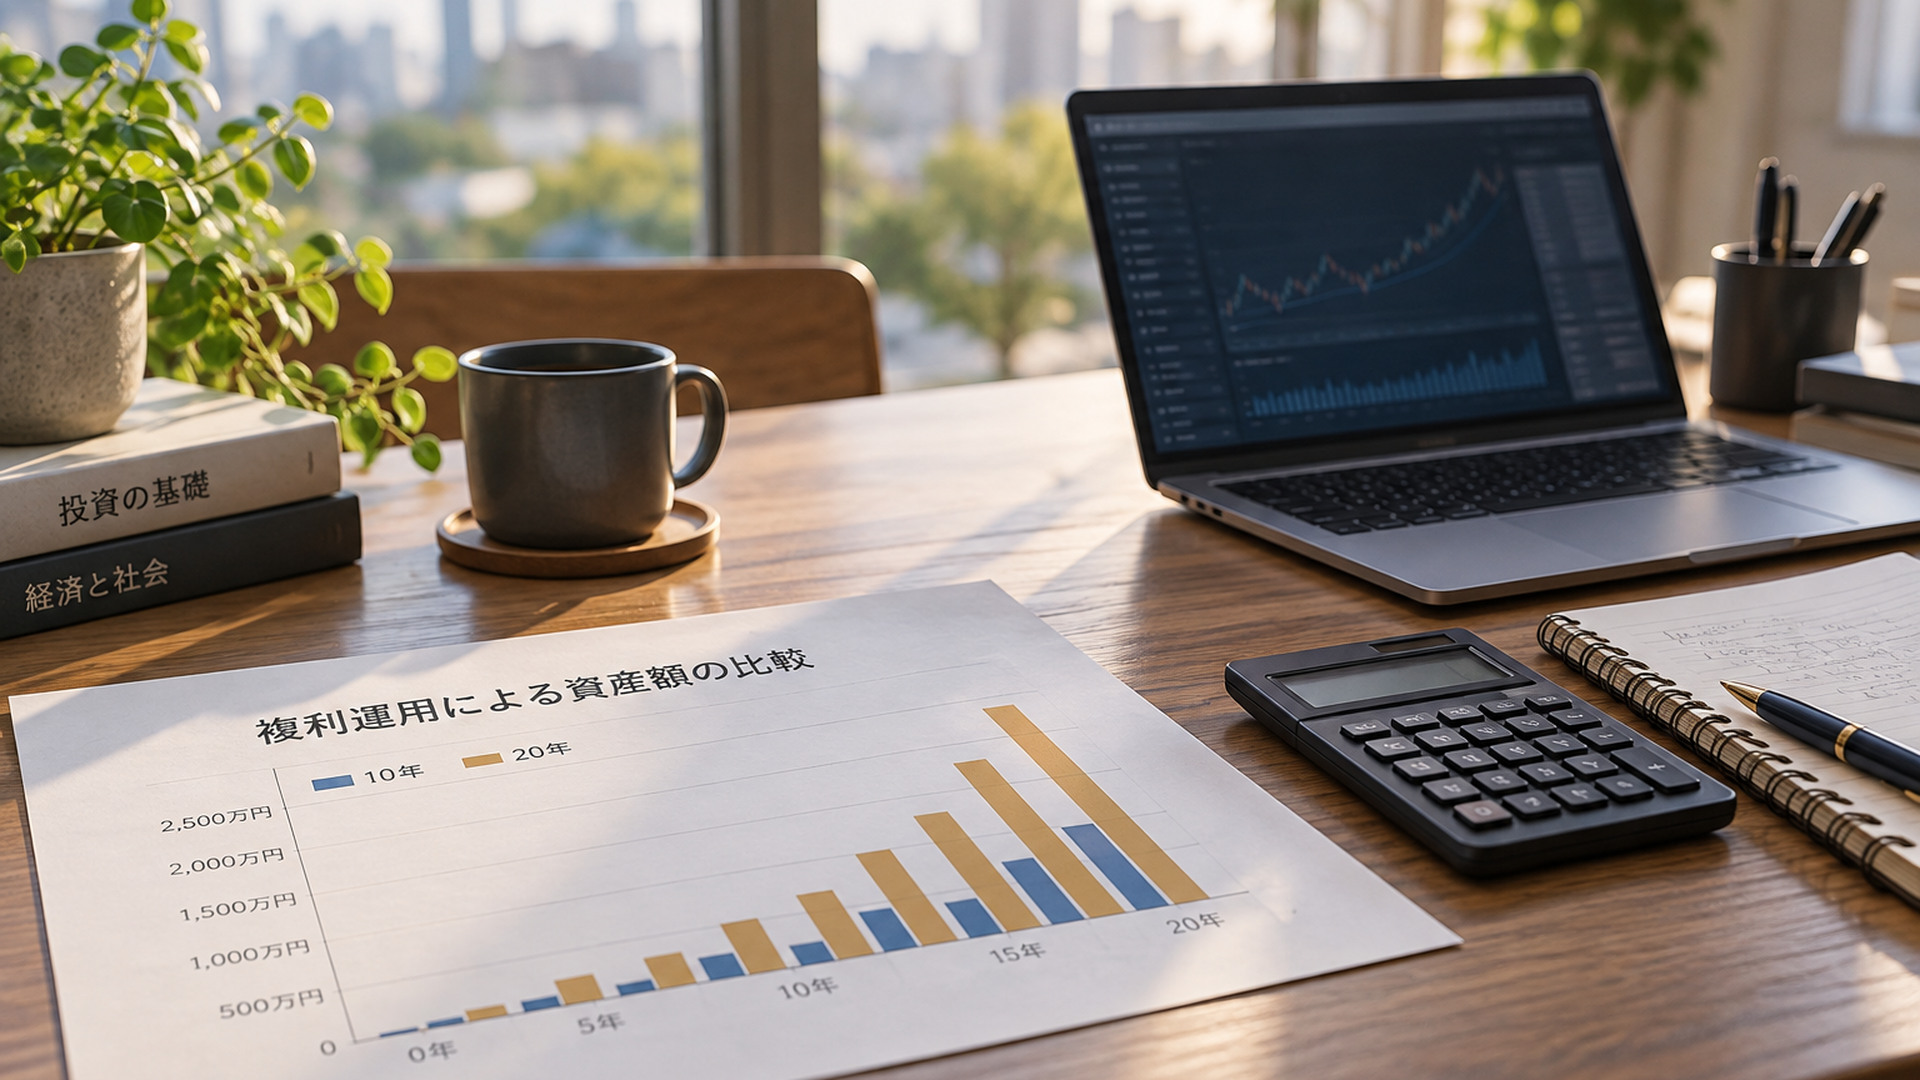
| 運用期間 | 信託報酬0.1% | 信託報酬0.5% | 資産額の差 |
|---|---|---|---|
| 10年 | 約133万円 | 約128万円 | 約5万円 |
| 20年 | 約177万円 | 約164万円 | 約13万円 |
20年間では、資産額に約13万円の差が生じる計算です。
これは信託報酬の累計額だけの違いではありません。
費用によって運用に残る資金が変わり、その資金へ複利効果が働くことで差が広がるためです。
ただし、この試算は毎年一定の利回りを仮定し、年率3%から信託報酬率を単純に差し引いたものです。
実際の投資信託では費用が日々計上され、基準価額も変動します。
そのため、実際の費用計上方法や運用結果を厳密に再現した計算ではありません。
将来の利益や資産額を保証するものでもありません。
信託報酬0.5%と2.0%なら10年後の差は?
次に、費用差が大きい場合を考えます。
元本500万円を10年間運用し、費用控除前の想定利回りを年率3%と仮定します。
信託報酬が0.5%なら、簡便計算上の費用控除後利回りは年率2.5%です。
信託報酬が2.0%なら、年率1.0%になります。
500万円を年率2.5%で10年間複利運用した場合、約640万円です。
一方、年率1.0%なら約552万円です。
結果として、10年後の資産額には約88万円の差が生じる計算になります。
ただし、この差は両方の商品が費用控除前に同じ年率3%の成果を残すという仮定によるものです。
実際のインデックスファンドとアクティブファンドは、投資対象や運用方針が異なる場合があります。
そのため、信託報酬が高い商品が必ず約88万円不利になるという意味ではありません。
ここで確認すべきなのは、同じ運用成果を前提にした場合、継続費用の違いが資産形成へ与える影響は長期になるほど大きくなり得るという点です。
信託報酬だけで長期運用の成果は決まらない
費用は重要ですが、実際の運用成果を決めるのは費用だけではありません。
投資対象となる株式や債券の値動き、為替相場、分配金、売買費用なども影響します。
例えば、信託報酬が年率0.1%の株式ファンドと、年率0.3%の債券ファンドでは、投資する資産が異なります。
この場合、信託報酬だけでどちらが優れているかを判断することはできません。
株式は大きな価格変動を伴う可能性があり、債券にも金利変動や信用リスクがあります。
私は、費用の比較より先に、どのようなリスクを負って資産を運用するのかを確認すべきだと考えています。
投資対象が決まって初めて、信託報酬の比較に意味が生まれます。
投資信託の信託報酬を正しく比較する方法は?5つの確認ポイント
投資信託を比較する際は、信託報酬率だけでなく、投資対象と運用コスト全体を確認する必要があります。
初心者が確認する順番は、次の5つです。
1. 同じ投資対象・同じ指数の商品を比較する
最初に確認するのは、投資信託が何に投資する商品なのかです。
米国株式、日本株式、全世界株式、債券など、投資対象によってリスクや運用成果は異なります。
同じ米国株式でも、S&P500とNASDAQ-100では指数の構成が違います。
そのため、信託報酬が安いからという理由だけで、異なる指数の商品を同列に評価することは適切ではありません。
例えば、S&P500へ投資したい場合は、まず同じ指数への連動を目指す投資信託を候補にします。
その中で信託報酬を比較すると、費用の違いを判断しやすくなります。
2. 税込信託報酬と投資先ファンドの費用を確認する
次に、信託報酬が税込で何%なのかを確認します。
投資信託によっては、純資産総額に応じた段階制を採用している場合があります。
また、SBI・V・S&P500のように、投資先ETFの運用管理費用を含める必要がある商品もあります。
このとき重要なのは、ファンド本体の信託報酬と、投資家が実質的に負担する費用を混同しないことです。
商品ごとの交付目論見書に記載された費用の内訳を確認してください。
3. 総経費率と交付運用報告書の対象期間を確認する
総経費率は、過去の一定期間に発生した運用・管理費用を把握するための指標です。
通常、交付運用報告書に記載され、交付目論見書でも参考情報として掲載される場合があります。
ただし、総経費率は過去の実績であり、将来も同じ水準になるとは限りません。
また、購入時手数料、売買委託手数料、有価証券取引税などは原則として計算対象から除かれます。
そのため、総経費率だけで投資家が負担するすべての費用を把握できるわけではありません。
比較する際は、対象期間、費用の範囲、投資先ファンドの費用の扱いを確認する必要があります。
4. 運用実績と指数への連動状況を確認する
信託報酬が低い商品でも、指数への連動状況には違いが生じる場合があります。
その理由として、売買費用、指数の銘柄入れ替えへの対応、現金保有割合、外国株式の配当課税などが挙げられます。
例えば、同じ指数に連動する2本の投資信託で、信託報酬が同じだったとしても、年間のリターンが完全に一致するとは限りません。
過去の運用成果を比較する場合は、同じ期間、同じ通貨、同じ配当条件を使うことが重要です。
また、分配金を支払う商品では、基準価額の上昇率だけでは実際の運用成果を比較しにくい場合があります。
分配金再投資を仮定したトータルリターンなどを確認すると、比較しやすくなります。
ただし、過去の運用成績は将来の利益を保証するものではありません。
5. 純資産総額と商品の継続性を確認する
最後に、純資産総額と運用状況を確認します。
純資産総額とは、その投資信託が保有している正味の資産総額です。
純資産総額が小さいからといって、必ず問題があるわけではありません。
一方、商品によっては一定の条件で繰上償還が行われる可能性があります。
繰上償還とは、予定された運用期間の終了前に投資信託の運用が終了することです。
そのため、信託報酬がわずかに低いという理由だけで、運用規模や継続性を無視することは避けたいところです。
ただし、純資産総額が大きいことも、将来の運用成果を保証するものではありません。
費用だけではなく、運用方針と商品構造を合わせて確認する必要があります。
NISAでも信託報酬はかかる?安い投資信託への乗り換え判断
NISAを利用しても、投資信託の信託報酬は通常どおり発生します。
NISAは対象となる運用益を非課税にする制度であり、信託報酬を無料にする制度ではありません。
NISA口座でも信託報酬は発生する
例えば、税込信託報酬が年率0.1%の投資信託を100万円保有するとします。
年間を通じて残高が一定なら、信託報酬は約1,000円です。
この商品をNISA口座で保有していても、信託報酬率そのものが無料になるわけではありません。
違いが生じるのは、制度上の非課税対象となる運用益の税務上の扱いです。
そのため、NISAで商品を購入する場合も、信託報酬や総経費率を比較する必要があります。
また、つみたて投資枠と成長投資枠では、対象となる商品の要件が異なります。
商品ごとの対象枠や最新の制度内容は、金融庁と取扱金融機関の公式案内で確認してください。
信託報酬が0.02ポイント安い商品へ乗り換えるべき?
信託報酬が少し安い商品が登場した場合、必ずしも既存の商品を売却する必要はありません。
重要なのは、年間の削減額と乗り換えに伴う負担を比較することです。
例えば、現在保有している投資信託の信託報酬が税込年率0.10%で、新しい商品が0.08%だったとします。
差は年率0.02ポイントです。
保有資産100万円が一定なら、年間の費用差は約200円です。
500万円なら年間約1,000円になります。
仮に、500万円の資産を乗り換える際に一時的な費用が5,000円発生するとします。
年間の費用削減額が1,000円なら、単純計算で約5年かかります。
計算式は次のとおりです。
年間費用削減額=保有資産額×信託報酬率の差
費用面だけで見た簡易回収期間=乗り換え時の一時費用÷年間費用削減額
ただし、この計算には市場価格の変動、税金、その他の継続費用、売却から再購入までの価格変動などを含めていません。
したがって、実際の損益分岐点や将来の利益を示すものではありません。
一方、年率1.0%の商品から0.1%の商品へ変更する場合は、費用差が年率0.9ポイントになります。
保有資産500万円が一定なら、年間約45,000円の差です。
この場合は、信託報酬の削減効果が比較的大きくなるため、運用対象や売買に伴う負担も確認したうえで検討する意味があります。
筆者としては、年率0.02ポイント程度の差であれば、既存資産を急いで売却するより、今後の積立先だけを見直す選択肢も合理的だと考えます。
NISAで売却すると非課税投資枠はどうなる?
2024年からのNISAでは、保有商品を売却した場合、その商品の取得価額に相当する非課税保有限度額を翌年以降に再利用できます。
金融庁のNISA特設サイトでも、非課税保有限度額は簿価を基準に管理すると説明されています。
例えば、100万円で購入した投資信託を120万円で売却した場合を考えます。
翌年以降に再利用できる非課税保有限度額は、売却額の120万円ではなく、取得価額の100万円です。
また、売却した年に直ちに枠が復活するわけではありません。
年間投資枠の上限も別途適用されます。
したがって、NISAで商品を乗り換える場合は、費用差だけでなく、非課税保有限度額の再利用時期も確認する必要があります。
課税口座で保有している商品では、売却益に対して課税が発生する可能性もあります。
そのため、NISA口座と課税口座で乗り換えの判断条件が同じとは限りません。
信託報酬が安いほどいい?筆者が重視する判断基準
私が投資信託の比較で重視したいのは、将来の利益を正確に予測できなくても、継続費用は購入前にある程度把握できるという点です。
ただし、費用を抑えれば市場の値下がりリスクまで小さくなるわけではありません。
今回比較したS&P500連動型3商品では、公表されている信託報酬や実質的負担の水準がいずれも年率0.1%未満でした。
一方、投資方法や費用の計算範囲には違いがあります。
この違いは、低コスト競争が進んだ商品の比較において重要です。
例えば、信託報酬が年率0.08%と0.09%なら、100万円保有時の差は年間約100円です。
この100円を減らすことだけに注目すると、総経費率や運用状況、売買時の負担を見落とす可能性があります。
私は、次の3段階で判断する方法が合理的だと考えています。
第一に、投資対象と許容できるリスクを決めることです。
第二に、同じ指数・同じ運用方針の商品で税込信託報酬と実質的な費用を比較することです。
第三に、費用差が小さい場合は、総経費率、指数への連動状況、運用規模、乗り換えに伴う負担を確認することです。
特に、すでに低コストの商品を長期間保有している場合、信託報酬の小さな差だけを理由に売買を繰り返す必要はないと考えます。
一方、明らかに費用が高い商品を保有している場合は、投資目的を変えずに費用を抑えられるか検討する価値があります。
今後、主要な株式インデックスファンドでさらに信託報酬の引き下げが進む可能性はあります。
ただし、将来の値下げや、特定の商品が最も有利になることを予測することはできません。
だからこそ、投資信託を選ぶ際には、最も安い商品を追い続けるのではなく、合理的な費用水準の商品を比較条件をそろえて選ぶ姿勢が重要です。
まとめ:投資信託の信託報酬は目安だけでなく実質費用で比較しよう
投資信託の信託報酬は、インデックスファンドで年率0.1〜0.5%程度、アクティブファンドで1.0〜2.0%程度が参考目安です。
ただし、これらは市場全体の統計平均ではなく、金融情報メディアなどで紹介される概算的な水準です。
2026年時点では、S&P500などの主要株式指数に連動する投資信託に、税込年率0.1%未満の商品も存在します。
今回比較したeMAXIS Slim 米国株式(S&P500)、楽天・プラス・S&P500インデックス・ファンド、SBI・V・S&P500インデックス・ファンドも、その具体例です。
一方、同じS&P500連動型でも、純資産総額に応じた段階制や投資先ETFの費用など、商品の仕組みに違いがあります。
そのため、信託報酬だけを単純に並べて優劣を決めることはできません。
また、年率0.1%と0.5%では、100万円保有時の信託報酬に年間約4,000円の差が生じます。
長期運用では、こうした継続費用の違いが資産額へ影響する可能性があります。
ただし、実際の運用成果は市場の値動きや投資対象などによって変わり、費用が安い商品が必ず高い利益を得られるわけではありません。
NISAを利用しても信託報酬は発生します。
既存商品からの乗り換えを考える際は、費用削減額だけでなく、売却・再購入に伴う負担や非課税保有限度額の扱いも確認してください。
最も重要なのは、次の順番です。
まず、投資目的と受け入れられるリスクを確認する。
次に、同じ投資対象・同じ指数の商品を比較する。
最後に、税込信託報酬、総経費率、運用実績、商品の継続性を確認する。
信託報酬の最小値を追い続けるより、自分の目的に合う商品の中で、実質的な費用を合理的に抑えること。
それが、資産形成の遠回りを減らすための判断基準です。
よくある質問
信託報酬が年率1%を超える投資信託は高いですか?
主要な株式指数に連動する低コストインデックスファンドと比較すると、年率1%は高めの水準です。
一方、アクティブファンドでは年率1.0〜2.0%程度が参考目安として紹介されています。
投資対象や運用方針が近い商品同士で比較し、費用に見合う運用内容かを確認することが大切です。
信託報酬が年率0.1%なら100万円で年間いくらかかりますか?
税込年率0.1%で、保有資産額が年間を通じて100万円で一定なら、信託報酬は年間約1,000円です。
ただし、実際には日々の資産額によって負担額が変わり、信託報酬以外の費用が発生する場合もあります。
NISAで信託報酬が安い商品に乗り換えるべきですか?
信託報酬の差が大きく、今後の運用期間が長い場合は、乗り換えを検討する意味があります。
ただし、売却時の価格変動、その他の費用、非課税保有限度額の再利用時期を確認する必要があります。
差が小さい場合は、既存商品を保有したまま、今後の積立先だけを変更する方法もあります。
この記事の情報確認と検証方法について
本記事の情報確認日は2026年10月29日です。
信託報酬の参考水準については、マネイロメディアの2026年10月1日付記事を参考にしています。
eMAXIS Slim 米国株式(S&P500)については、三菱UFJアセットマネジメントの2025年1月25日付「約款変更のお知らせ」と、2025年7月25日使用開始の請求目論見書に記載された費用情報を確認しています。
楽天・プラス・S&P500インデックス・ファンドについては、楽天証券の商品情報に記載された信託報酬率と運用方針を確認しています。
SBI・V・S&P500インデックス・ファンドについては、SBIアセットマネジメントの2026年4月の月次レポートに記載された、ファンド本体の信託報酬と投資先ETF費用を含む実質的な負担率を確認しています。
NISAについては、金融庁のNISA特設サイトにおける非課税保有限度額と売却後の再利用に関する説明を確認しています。
本文中の費用差と長期運用の計算は、筆者が条件を設定した独自の簡便試算です。
試算では保有資産額が一定である場合や、毎年一定の利回りが続く場合を仮定しています。
実際の投資信託の価格変動、日次の費用計上、すべての税金や追加経費を再現したものではなく、将来の利益を保証するものではありません。
また、3商品の最新の交付運用報告書について、同一条件での総経費率とベンチマークとの差を完全に照合した比較結果は提示していません。
数値が未確認の項目は推定で補わず、確認できた公表料率と費用構造を中心に説明しています。
本記事は公開情報を基にした金融教育目的の解説であり、特定の金融商品の購入や売却を勧誘するものではありません。個別の商品を推奨するための専門家監修も実施していません。
各ファンドの費用、運用状況、制度条件は変更される可能性があります。
実際に購入や乗り換えを検討する場合は、運用会社の最新の交付目論見書、交付運用報告書、金融庁の公式案内を確認してください。
著者プロフィール
神崎レン|最短資産設計ライター
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト。
投資信託、NISA、資産形成、ブログ、物販、情報発信など、初心者が選択肢を比較するときに必要な知識を分かりやすく整理することを執筆方針としています。
遠回りの努力より、正しい順番で積み上げることを重視しています。
金融商品の実際の運用経験や専門資格について、裏付けのない経歴は掲載していません。公開資料の照合、計算条件の明示、事実と筆者の見解の区別を大切にしています。
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント