情報発信副業で会社員が先に確認すべきなのは、①就業規則、②住民税・税務、③公開情報、④秘密保持・競業、⑤本業との分離の5項目です。
ブログ、アフィリエイト、SNS、YouTubeなどは匿名でも始められますが、「顔や本名を出さなければ会社には分からない」とは限りません。
2026年9月時点では、副業・兼業を取り巻く制度整備は進んでいる一方、勤務先の就業規則や税務上の扱いまでなくなったわけではありません。会社員は「バレない方法」より、知られても説明できる運営状態を先に作ることが重要です。
この記事で確認する5項目は次のとおりです。
| 確認項目 | 確認する内容 | 情報発信副業での主な注意点 |
|---|---|---|
| ①就業規則 | 副業の届出・許可・制限 | 勤務先独自のルールを確認する |
| ②住民税・税務 | 所得、確定申告、住民税 | 20万円ルールを単純化しない |
| ③公開情報 | ブログ、SNS、写真、プロフィール | 複数情報の組み合わせによる特定に注意する |
| ④秘密保持・競業 | 社内情報、顧客情報、競合関係 | 本業の情報を副業へ持ち込まない |
| ⑤本業との分離 | 時間、機器、アカウント、お金 | 会社と副業を物理的・管理上分ける |
この5項目を最初に固定しておけば、「税金だけ確認して安心する」「匿名だから大丈夫だと思い込む」といった見落としを減らせます。
ブログや情報発信に興味がある方は、記事を書く前に「何を発信し、どう収益につなげるか」を整理しておくと迷いません。
ゼロアカのLINE無料登録はこちら
①情報発信副業を始める前に就業規則の何を確認する?
最初に確認するべきなのは、自分の勤務先の就業規則と副業・兼業に関する申請制度です。
厚生労働省は、2017年3月28日に決定された「働き方改革実行計画」を踏まえ、副業・兼業をめぐる環境整備を進めました。
2018年1月には「副業・兼業の促進に関するガイドライン」を策定し、モデル就業規則も改定しています。その後、ガイドラインは2020年9月、2022年7月にも改定されました。
モデル就業規則では、以前あった「許可なく他の会社等の業務に従事しないこと」という規定が削除され、副業・兼業に関する規定が設けられています。
ただし、ここで誤解してはいけません。
国が副業・兼業の環境整備を進めていることと、自分の勤務先で無条件に副業できることは別です。
モデル就業規則は企業が就業規則を作成する際の参考となるモデルであり、勤務先が独自の届出制や許可制、制限事項を設けている場合があります。
そのため、確認するのは「副業禁止」という文字があるかどうかだけではありません。
具体的には、
- 副業・兼業の届出または申請が必要か
- 副業できる時間や条件に制限があるか
- 秘密保持についてどのような規定があるか
- 競業について制限があるか
- 会社のPCや設備の私的利用が禁止されているか
- SNSや情報発信について社内ルールがあるか
- 本業への支障が出た場合の取り扱いはどうなっているか
まで確認しておく方が安全です。
厚生労働省のモデル就業規則第68条では、副業・兼業を禁止または制限できる場合として、労務提供上の支障、企業秘密の漏えい、会社の名誉・信用を損なう行為や信頼関係を破壊する行為、競業による企業利益への影響という考え方が示されています。
情報発信副業では、このうち特に秘密保持と競業が重要になります。
たとえば、会社員として得た一般的な営業知識を自分なりに整理して発信することと、勤務先の顧客名や非公開資料をブログへ載せることは同じではありません。
副業を始める前に見るべきなのは、「会社に見つかるか」ではなく、見つかった場合に就業規則上説明できる内容になっているかです。
ここを最初に整理すれば、ブログやSNSを育ててから大量の記事を削除するような遠回りを避けやすくなります。
②情報発信副業の住民税と20万円ルールはどう考える?
情報発信副業では、所得税の確定申告と住民税を分けて考える必要があります。「20万円以下なら何もしなくていい」と覚えるのは危険です。
2026年9月時点の国税庁案内では、給与所得者であっても、給与の年間収入金額が2,000万円を超える場合や、一定の条件で給与所得・退職所得以外の所得金額が20万円を超える場合などには確定申告が必要とされています。
逆に、1か所から給与を受け、その給与が源泉徴収の対象で、給与収入が2,000万円以下など所定の条件を満たす人では、給与所得・退職所得以外の所得金額が20万円以下なら、所得税の確定申告を原則として要しない場合があります。
ここで大切なのは、基準が単純な「副業の売上20万円」ではないことです。
売上と所得は同じではない
ブログやアフィリエイトで30万円入金されたからといって、「所得が30万円」と即断できるわけではありません。
税務上認められる必要経費があれば、基本的には収入から必要経費などを差し引いて所得を考えます。
たとえば、情報発信による年間収入が25万円あり、その収入を得るための必要経費として税務上7万円が認められるケースなら、単純計算では所得は18万円です。
ただし、実際に何が必要経費になるか、どの所得区分に該当するかは活動実態によって変わります。
「ブログで使ったから全部経費」という判断はできません。
また、医療費控除などを受けるために確定申告をする場合には、確定申告不要制度によって20万円以下だった所得も含めて申告する必要があります。
そのため、「20万円」という数字だけを見て申告要否を決めるのではなく、給与の状況、所得の種類、他の申告理由まで含めて判断することが重要です。
住民税の「自分で納付」も万能ではない
会社員の副業でよく語られるのが、住民税です。
給与から住民税が差し引かれる方法は特別徴収と呼ばれます。
一方、2026年の申告実務に関係する国税庁の案内では、給与・公的年金等に係る所得以外の所得がある場合、その部分について住民税の徴収方法を選択できるケースが示されています。
給与から差し引かないことを希望する場合に「自分で納付」を選ぶ仕組みです。
ただし、すべての副業収入について自由に選べるという意味ではありません。
たとえば副業先から受け取る給与と、ブログやアフィリエイトなど給与以外の所得では取り扱いが同じとは限りません。
住民税の具体的な処理は自治体が関係するため、最終的には居住する市区町村の案内を確認する必要があります。
したがって、
「普通徴収にすれば会社には絶対に分からない」
という前提で副業を始めるのは避けるべきです。
住民税はあくまで確認項目の一つであり、副業の存在を隠すための保証制度ではありません。
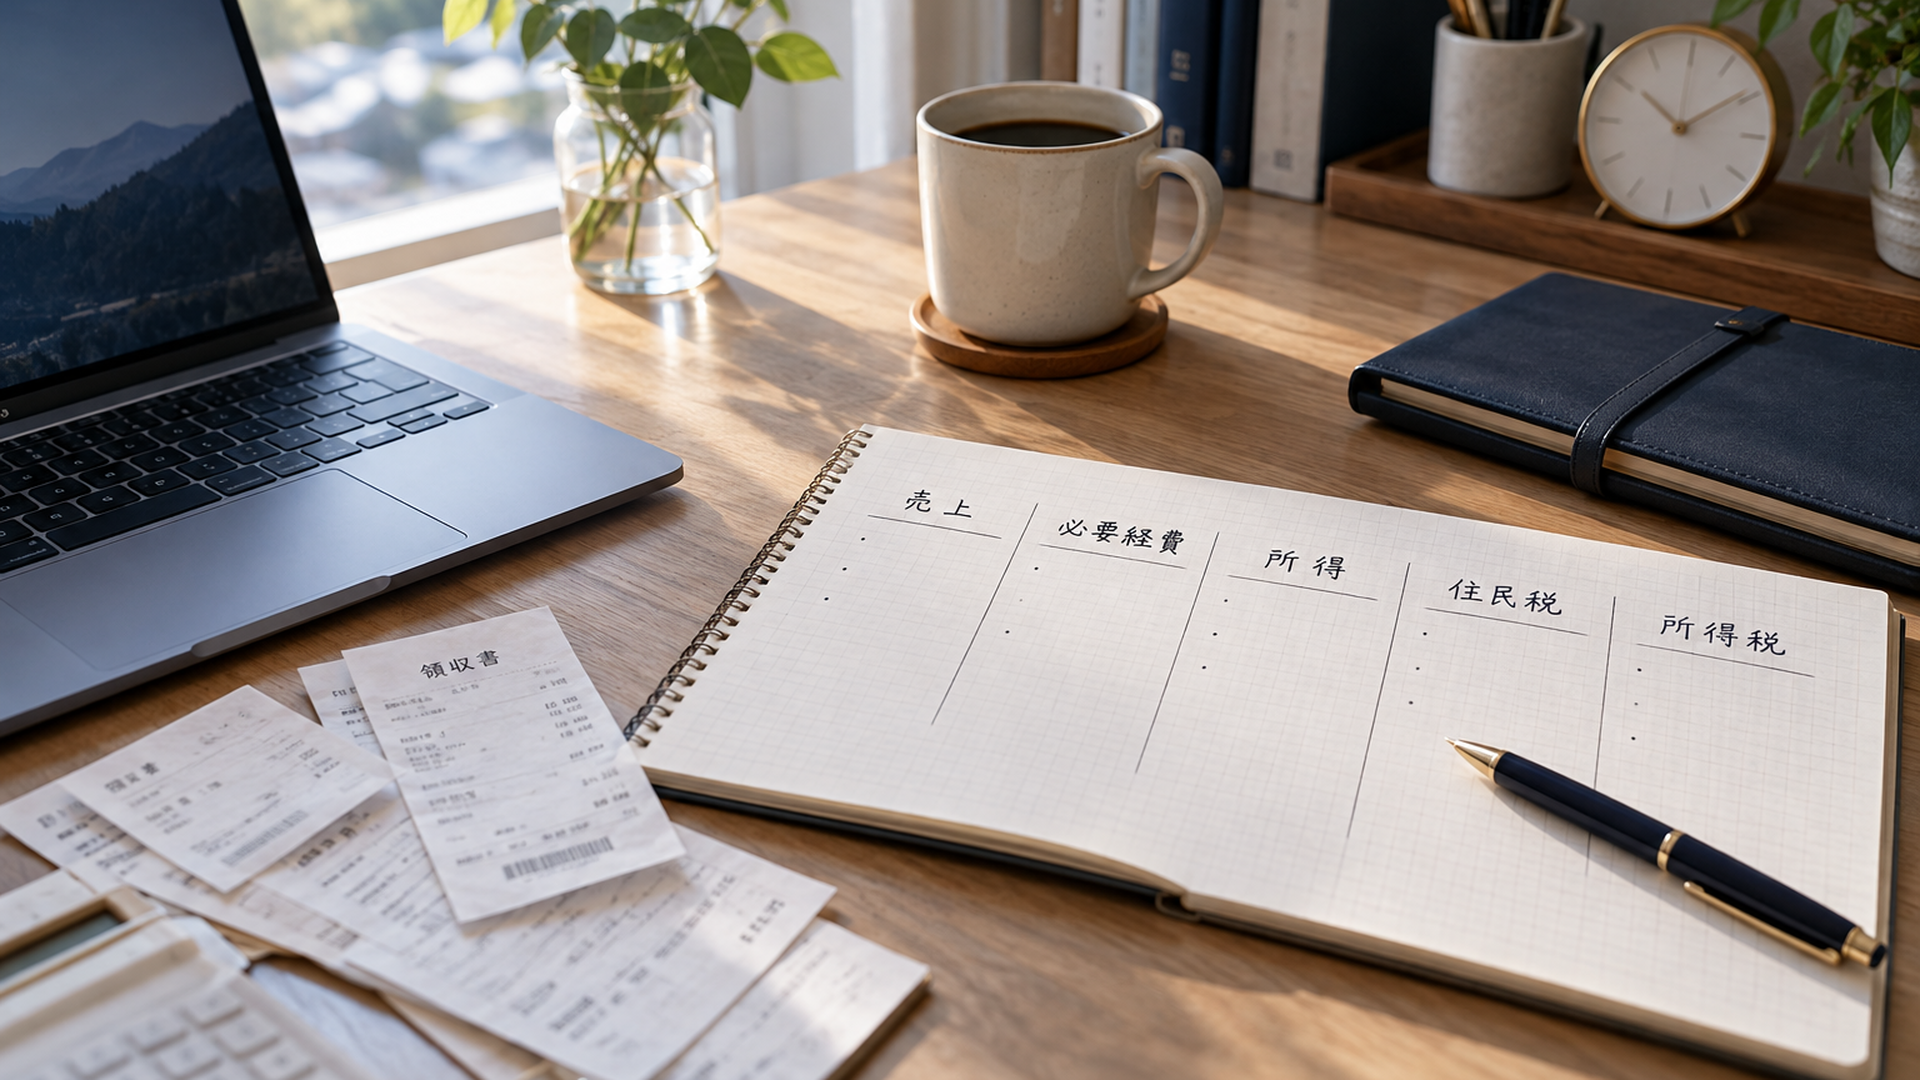
情報発信副業を始めたら、金額が小さい段階から、
- 売上・報酬額
- 入金日
- 支払元
- 必要経費
- 支払日
- 領収書や利用明細
を残しておくと整理しやすくなります。
重要なのは税金を「収益が大きくなってから考えるもの」にしないことです。
最初から記録だけ始めておけば、申告が必要になった段階で過去の入出金を掘り起こす作業を減らせます。
③匿名ブログやSNSでも会社にバレる?公開情報はどこまで出す?
匿名や顔出しなしは本人特定の可能性を下げる方法の一つですが、匿名だけで勤務先への特定を防げるわけではありません。
情報発信副業で見落とされやすいのが、「一つの投稿では分からなくても、複数の投稿を合わせると分かる」という問題です。
たとえば、
- 関東のメーカー勤務
- 入社8年目
- 社員数は数百人
- 特定の商品分野を担当
- 通勤時間は約1時間
- 今日が会社の創立記念日
といった情報を別々の日に発信したとします。
単独では勤務先を特定できなくても、知人や同業者が過去投稿まで読めば候補を絞れる可能性があります。
これは会社名を書かないだけでは防げません。
写真にも注意が必要です。
社員証、名札、PC画面、社内資料、窓から見える建物、駅名、車両ナンバー、荷物の伝票、郵便物、予定表などには、自分が意識していない情報が映り込むことがあります。
そのため匿名発信では、公開前に「名前を消したか」ではなく、本人や勤務先へつながる情報が残っていないかを確認します。
私なら、公開範囲を先に3段階に分けます。
「会社員として働いている」「営業経験がある」といった一般化できる情報は、テーマに必要なら使う。
一方、会社名、部署、勤務地、顧客名、個別案件、社内数値などは出さない。
さらに、公開前の商品情報や社内資料など守秘義務に関わる情報は、発信テーマそのものから外す。
このように整理すると、匿名性だけに頼らず運営できます。
情報発信では具体的な経験を書くほど説得力が高まりやすいため、「具体的に書くこと」と「所属先を特定させないこと」のバランスが必要です。
だからこそ、プロフィールを作ってから公開範囲を考えるのではなく、先に書かない情報を決める方が効率的です。
知識や経験が少なくても、発信の順番を間違えなければ積み上げられます。ブログ・情報発信の全体像を無料で確認してください。
無料で学習ルートを確認する
④情報発信副業では秘密保持・競業をどう避ける?
本業で知った非公開情報を副業コンテンツへ持ち込まないことが基本です。匿名であっても、機密情報の扱いが自由になるわけではありません。
情報発信副業は、自分の知識や経験をコンテンツへ変えられる点が強みです。
しかし、本業で得た情報には「自分の経験」と「勤務先や顧客に属する非公開情報」が混在しています。
ここを分ける必要があります。
特に避けたいのは、
- 社外秘の数値や資料を掲載する
- 公開前の商品やサービス情報を書く
- 顧客名や具体的な取引内容を公開する
- 社内資料の文章や画像を転載する
- 社内システムの画面を掲載する
- 本業と競合する事業者の案件を安易に受ける
- 会社が管理するデータを副業へ流用する
といった行為です。
「会社員として経験した失敗から学んだ仕事術」を一般化して書くことと、「○月に取引先A社との契約で○○万円の問題があった」と具体的な内部情報を書くことではリスクが違います。
判断に迷う場合は、自分の感覚だけで公開せず、勤務先の秘密保持規定や情報セキュリティ規程を確認するべきです。
ここで私が重視する基準は、その情報を会社名付きで人事担当者に見せても説明できるかです。
匿名だから書ける内容ではなく、実名でも内容そのものを説明できる範囲へ一般化する。
この考え方なら、アカウントが特定されたときに慌てて記事を消す必要も減らせます。
また、競業も忘れてはいけません。
自分の勤める会社と直接競合するサービスを副業で展開したり、本業で築いた顧客関係を副業へ転用したりすれば、単純な「ブログ副業」の問題ではなくなります。
情報発信の内容だけでなく、誰から報酬を受け、誰に何を提供するのかまで確認することが必要です。
⑤情報発信副業と本業は何を分ければいい?
会社員が情報発信副業を続けるなら、「時間・機器・情報・お金」の4つを本業から分けて管理することが重要です。
ここまでの4項目を守っていても、勤務時間中にブログを書いたり、会社貸与PCで副業作業をしたりすれば問題が生じる可能性があります。
最低限、次の線引きをしておきましょう。
時間を分ける。
原則として、副業作業は勤務時間外に行います。副業に集中しすぎて本業へ継続的な支障を生じさせないことも重要です。
機器を分ける。
会社貸与PC、スマートフォン、メールアドレス、クラウドストレージなどを、副業用に安易に使わない方が管理しやすくなります。
情報を分ける。
社内資料、顧客データ、未公開情報、社内アカウントなどを副業環境へ持ち込まないようにします。
お金を分けて記録する。
広告収入、アフィリエイト報酬、業務委託報酬などが発生したら、日付、金額、支払元、経費を記録します。
この4つを分けると、副業管理はかなり単純になります。
逆に「会社のPCで昼休みに作業し、社内で得た資料を参考に記事を書き、報酬の記録も残していない」という状態では、匿名かどうか以前に複数の問題が重なります。
遠回りの努力より、正しい順番で積み上げる。
知識ゼロの人ほど、最初に「何をやらないか」を決める。
情報発信副業なら、
勤務時間には作業しない、会社の機器を使わない、機密情報を書かない、収益記録を放置しない。
まずこの境界線を決めるだけでも、始めた後の迷いを減らせます。
公務員の情報発信副業は会社員と同じではない
なお、公務員は民間企業の会社員と同じ前提で判断できません。
国家公務員については、人事院が2025年12月19日に自営兼業制度の見直しを公表し、2026年4月1日から新制度を施行しました。
見直しでは、一定の基準と承認の下で「職員の有する知識・技能をいかした事業」や「社会貢献に資する事業」なども自営兼業として承認可能とされています。
ただし、これは国家公務員が自由に収益目的のブログやSNSを運営できるようになったという意味ではありません。
国家公務員法に基づく承認や許可などが関係するため、収益化を検討する場合は所属先や担当部署へ制度を確認する必要があります。
地方公務員も自治体や職務によって適用されるルールが異なるため、民間会社員向けの記事だけを根拠に判断しない方が安全です。
情報発信副業を始める会社員は何から進める?神崎レンの考察
ここからは私見です。
私は、情報発信副業について最も危険なのは、「どうすれば会社にバレないか」だけを出発点にすることだと考えています。
なぜなら、会社員の副業には税金、就業規則、秘密保持、競業、情報管理、本業への影響という複数の論点があるからです。
匿名化だけでは、この問題を解決できません。
そこで私は、この記事で解説した5項目をそのまま開始手順にすることを勧めます。
①就業規則を確認する→②税務の仕組みを理解する→③公開範囲を決める→④秘密保持・競業との境界線を引く→⑤時間・機器・情報・お金を分ける。
この順番なら、ブログやSNSを成長させてから設計をやり直す可能性を減らせます。
「今日バレるか」ではなく「3年後に読まれても説明できるか」
情報発信副業には、ほかの副業とは少し違う特徴があります。
公開したコンテンツが長期間残ることです。
ブログ記事は数年前の記事でも検索結果から読まれる可能性があります。
SNSでも、投稿を後から削除したとして、第三者が保存した画像や転載された内容まで必ず消えるとは限りません。
だから私は、公開時の判断基準を、
「今日会社に見つかるか」
ではなく、
「3年後に勤務先、人事担当、取引先が読んでも内容を説明できるか」
に置く方がよいと考えています。
これは単なる「会社バレ対策」ではありません。
長く情報発信を続けるための信用管理でもあります。
短期的に身元が分からなければよいという発想では、発信量が増えるほど過去投稿との整合性を管理しにくくなります。
一方、最初から「会社名は出さない」「顧客情報は書かない」「非公開資料は使わない」と基準を固定しておけば、記事数が増えても判断は変わりません。
情報発信は、積み上げるほど過去の記事が資産になります。
だからこそ、後から消したくなる記事を量産しないことが重要です。
「会社にバレる経路」と「会社で問題になる理由」は分けて考える
もう一つ整理しておきたいのが、この2つです。
会社が副業を知るきっかけには、住民税、SNSやブログ、同僚との会話、公開写真など複数の可能性があります。
しかし、それらはあくまで「存在を知るきっかけ」です。
副業が勤務先で問題になるかどうかは、就業規則、本業への支障、秘密保持、競業など別の条件で判断されます。
ここを混同すると、「知られなければ問題ない」という結論へ向かいやすくなります。
私はむしろ逆だと考えます。
長期運営を考えるなら、最初から「知られても大きな問題にならない状態」を目指した方が管理しやすい。
情報発信は1か月だけ行う活動ではありません。
収益化できれば、半年、1年、3年と続ける可能性があります。
その間ずっと身元特定だけを恐れるより、就業規則や情報管理を整理した上で運営する方が、精神的にも実務的にも負担を抑えやすくなります。
一次情報を役割ごとに分けて確認する
副業情報を調べるときは、検索結果に表示された個人ブログだけで判断しないことも重要です。
税務なら国税庁。
労働・副業の基本的な考え方なら厚生労働省。
国家公務員の兼業制度なら人事院。
住民税の具体的な取り扱いなら居住する市区町村。
勤務先のルールなら自社の就業規則や担当部署。
このように、誰が決めている制度なのかを分けて一次情報へ戻ると、情報の混線を防げます。
「副業20万円」「普通徴収」「副業解禁」といった短い言葉だけがネット上で独り歩きすると、本来付いていた条件が抜け落ちやすくなります。
初心者ほど、裏技より確認先を覚えた方が強い。
これは情報発信副業だけでなく、資産形成や投資でも同じだと私は考えています。
まとめ:情報発信副業は5項目を確認してから始める
情報発信副業は、匿名や顔出しなしでも勤務先に知られる可能性があります。
会社員が始める前に確認すべきなのは、①就業規則、②住民税・税務、③公開情報、④秘密保持・競業、⑤本業との時間・機器・情報・お金の分離です。
所得税については「副業20万円以下なら何もしなくてよい」と単純化せず、給与の状況や所得金額、ほかに確定申告する理由がないかまで確認してください。
住民税についても、「自分で納付」を選べるケースはありますが、すべての副業で自由に選択でき、会社に知られないことを保証する仕組みではありません。具体的な扱いは居住する自治体の案内を確認する必要があります。
勤務先についても、国が副業・兼業の環境整備を進めていることと、自社が無条件で副業を認めていることは別です。
最短で始めたいなら、まず就業規則を読みます。
次に税務の基本を知り、公開しない情報を決め、秘密保持・競業との境界線を引き、最後に時間・機器・情報・お金を本業から分ける。
「何を書くか」の前に「何を書かないか」を決める。
これが、会社員が情報発信を長く積み上げるための土台になります。
よくある質問
情報発信副業は匿名なら会社にバレませんか?
匿名でも勤務先に知られる可能性はあります。
勤務業界、職種、地域、勤続年数、写真、投稿日時などの情報が積み重なれば、知人や同業者から本人を推測される場合があります。住民税や社内での会話など、ブログやSNS以外の経路も考えられます。
副業所得が20万円以下なら確定申告は不要ですか?
一定の条件を満たす給与所得者では、給与所得・退職所得以外の所得金額が20万円以下なら所得税の確定申告を原則として要しない場合があります。
ただし、20万円は単純な売上額ではありません。また、医療費控除などのため確定申告をする場合や、住民税の手続きが必要となる場合もあるため、「20万円以下なら何もしなくてよい」とは判断しないでください。
情報発信副業を始める前に最初に何を確認すべきですか?
最初は勤務先の就業規則です。
副業の届出・許可だけでなく、秘密保持、競業、本業への支障、情報セキュリティ、会社設備の利用なども確認してください。その後に税務、公開情報、発信テーマを整理すると遠回りを減らせます。
最短資産設計ライター・神崎レン
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト
ブログは、書くことが目的ではありません。
自分の経験や学びを発信し、将来の収入源につながる資産へ変えていくことが目的です。情報発信の始め方から収益化の考え方まで整理したい方は、ゼロアカのLINEから確認してください。
コメント