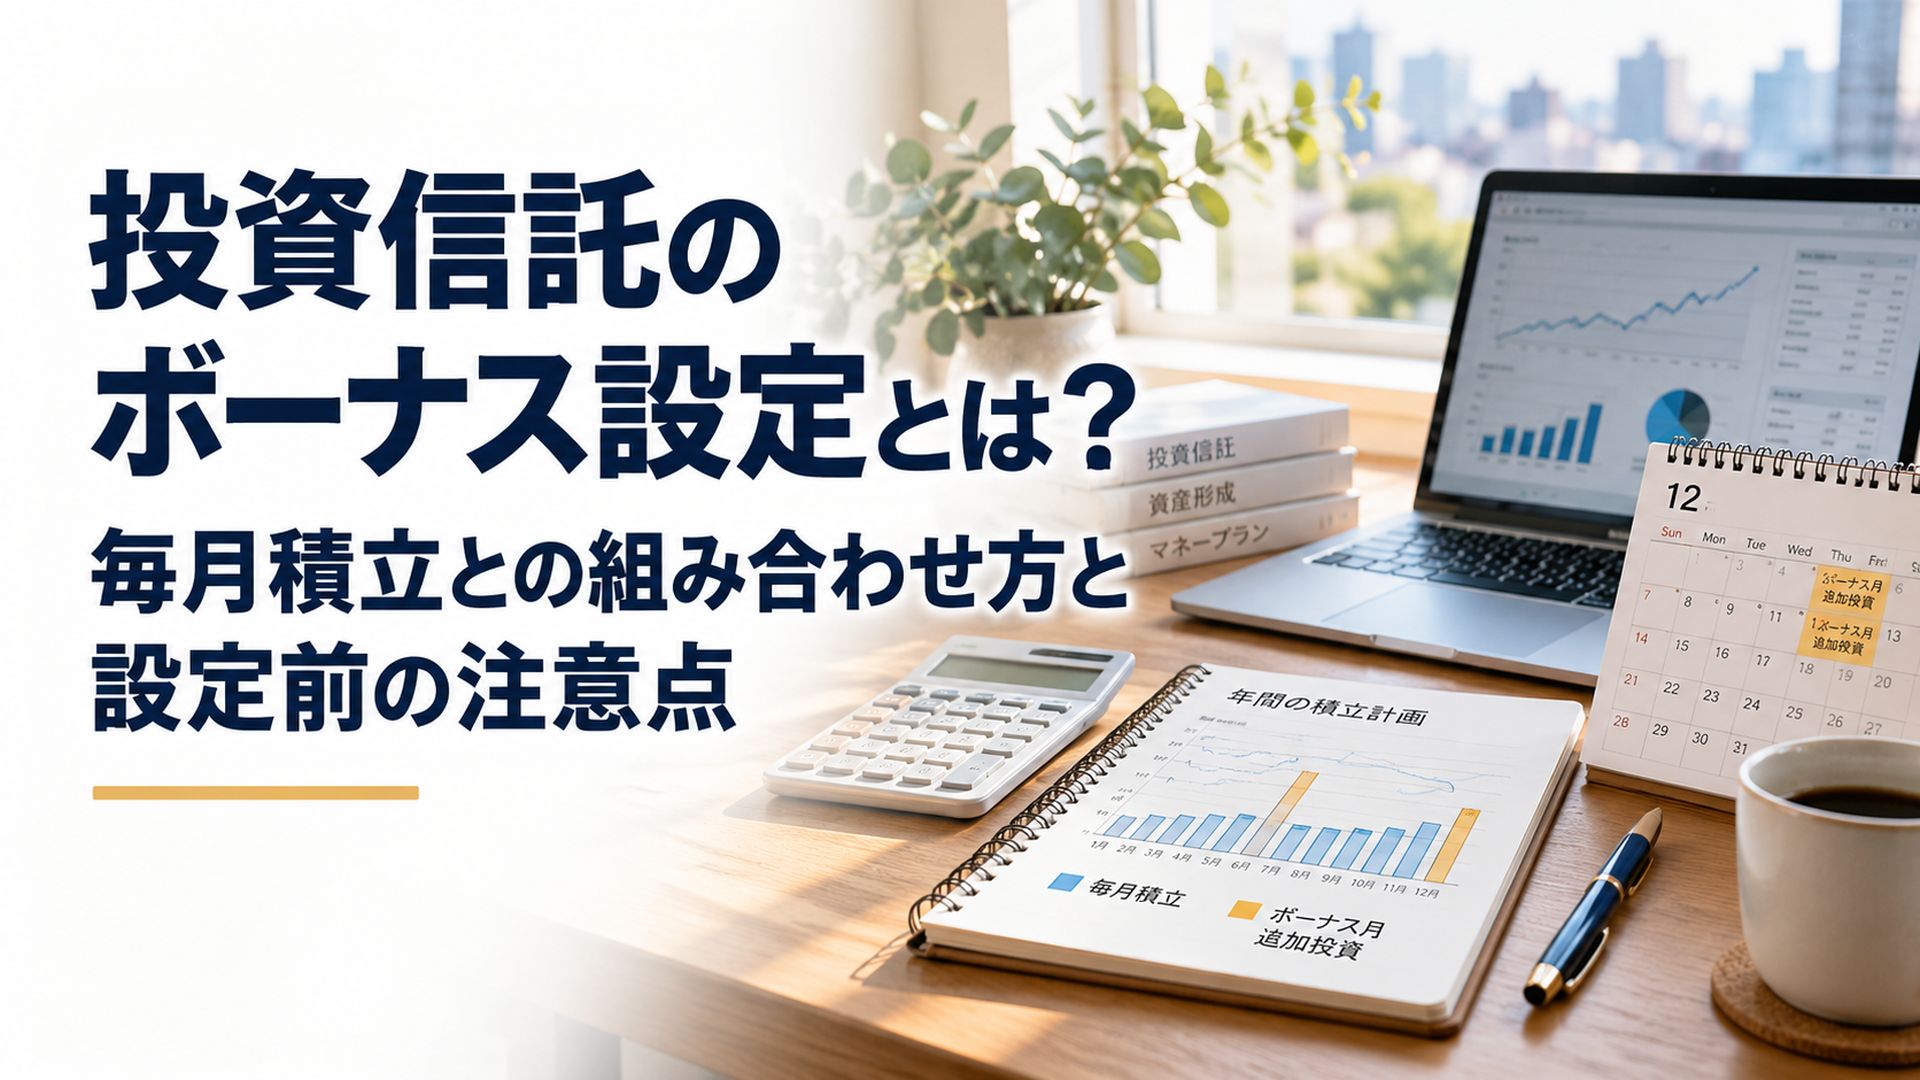
投資信託のボーナス設定は、毎月の積立に加えて年2回まで追加購入できる仕組みです。NISAでも利用できますが、年間投資枠と決済方法に注意が必要です。
SBI証券では2026年2月28日から、NISAつみたて投資枠の新規積立設定に関する仕様が変更されました。楽天証券でもボーナス設定に対応していますが、クレジットカード積立などでは利用できません。
この記事では、両社の設定条件、NISAの年間120万円の上限、SBI証券の20年間の運用試算を解説します。さらに、毎月積立とボーナス設定を同じ投資金額で比較し、どちらが有利になるのかを検証します。
公開・情報確認日:2026年10月29日
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託のボーナス設定とは?NISAで使う前に知っておきたい基本
投資信託のボーナス設定とは、通常の積立金額を維持しながら、指定した月だけ購入金額を増やす機能です。
SBI証券と楽天証券では、対応する積立方法を利用することで、年2回までボーナス月を設定できます。
毎月積立とボーナス設定は何が違う?
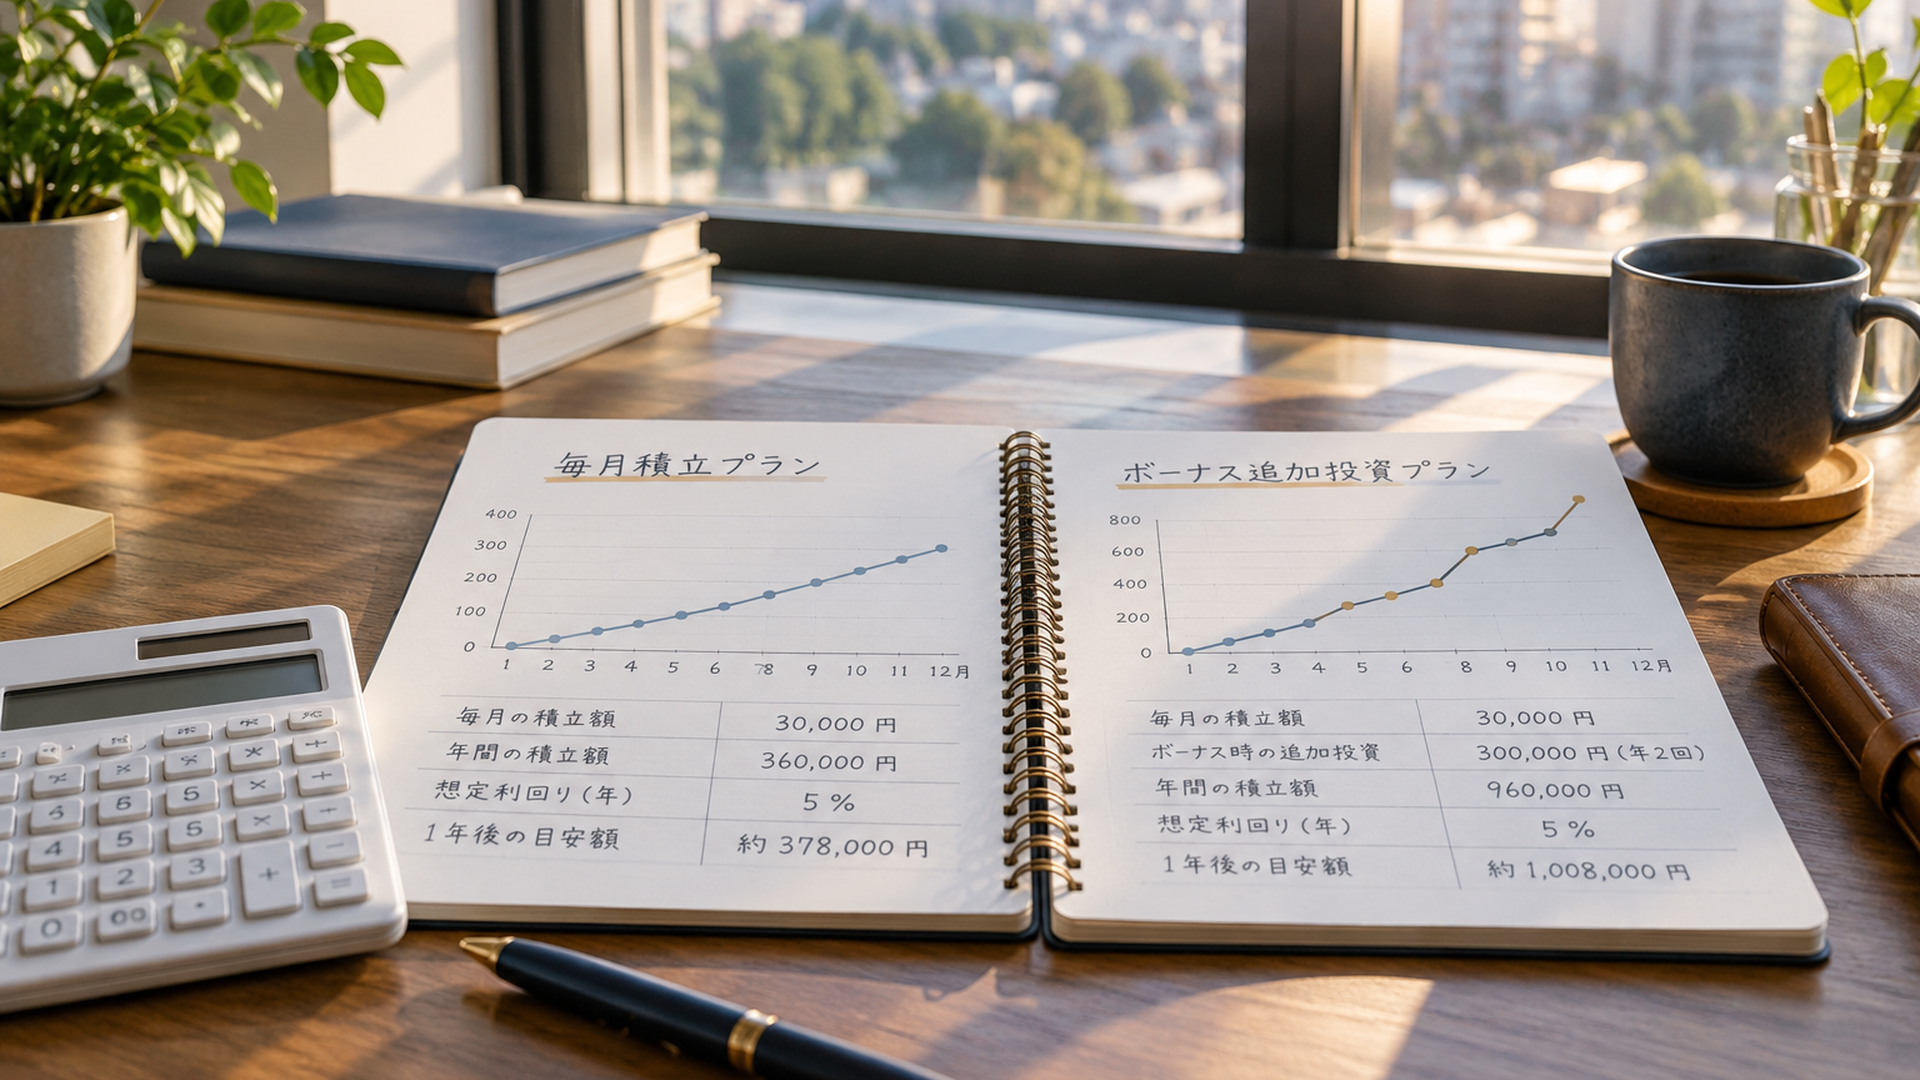
例えば、毎月3万円の投資信託積立をしている人が、6月と12月に5万円ずつ追加するケースを考えてみましょう。
通常月は3万円、6月と12月はそれぞれ8万円を投資します。
年間投資額は次の計算です。
- 毎月の通常積立:3万円×12か月=36万円
- 6月の追加投資:5万円
- 12月の追加投資:5万円
- 年間投資額:46万円
毎月の積立額を恒久的に引き上げず、賞与などの臨時収入を投資に回せることが特徴です。
一方、毎月3万円から5万円へ通常積立額を変更した場合は、その後も原則として毎月5万円を購入します。
つまり、毎月の収入から投資するのが通常積立、特定月の余裕資金を追加するのがボーナス設定です。
ただし、追加投資を行うほど将来の利益が増えるとは限りません。投資金額が増えれば、相場下落時に損失を被る金額も増える可能性があります。
SBI証券と楽天証券のボーナス設定はどう違う?
2026年10月29日時点で確認した公式案内を基に、主な条件を比較します。
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| ボーナス設定の回数 | 年2回まで | 年2回まで |
| NISAつみたて投資枠 | 対応 | 対応 |
| クレジットカード積立 | ボーナス設定不可 | ボーナス設定不可 |
| 主な対応方法 | 現金決済による対応積立設定 | 証券口座など対応する引落方法 |
| 通常積立なしの設定 | ボーナス設定のみは不可 | 通常の積立設定に追加する方式 |
| 特有の注意点 | 2026年2月28日から新規設定時の発注順序を制限 | 楽天ペイ残高や毎日積立なども対象外 |
両社とも、ボーナス月の追加投資を自動化できる点は共通しています。
しかし、選択できる決済方法や初回購入日の条件は異なります。
特に注意したいのが、クレジットカード積立です。
毎月の投資信託をクレジットカードで購入している人は、同じ設定にボーナス月の追加購入を直接組み込めないため、別の対応方法を確認する必要があります。
また、NISAのつみたて投資枠では、自由なタイミングで一括購入するスポット買付と、制度に適合した積立買付は区別されます。
ボーナス設定ができないからといって、通常のスポット買付をそのままつみたて投資枠の代わりに使えるわけではありません。
2026年2月28日からSBI証券のボーナス設定は何が変わった?
SBI証券は2026年2月18日、「NISAつみたて投資枠利用時の『ボーナス月設定』の仕様変更および『積立設定一覧』画面への表示追加のご案内」を発表しました。
変更日は2026年2月28日です。
重要なのは、NISAつみたて投資枠における投資信託の新規積立設定が対象という点です。
変更内容は、ボーナス月コースの次回発注日が、通常の積立コースの次回発注日より前になる設定を制限するものです。
例えば、3月5日に積立設定を新しく登録するケースを考えます。
通常の積立日を毎月10日に指定した場合、最初の通常積立の発注予定日は3月10日です。
この条件では、3月10日より前にボーナス月コースの初回発注が行われる設定はできません。
SBI証券は、この変更の目的を、ボーナス月コースだけを先に利用する形を抑止することだと説明しています。
つまり、通常の積立を開始する前に、ボーナス設定だけで大きな金額を購入する使い方が制限されたことになります。
なお、今回の告知を、既存の積立設定がすべて自動変更されるという意味に解釈してはいけません。
公式案内で対象として明示されているのは新規設定です。既存設定の変更可否や個別の適用条件は、実際の取引画面で確認する必要があります。
また、同時に「積立設定一覧」画面の「ボーナス月設定の年間合計額」に、預り区分別の内訳を追加することも案内されています。
これは、NISAと課税口座などの設定金額を確認する際に役立つ変更です。
私は、この仕様変更を単なる画面操作の変更ではなく、NISAのつみたて投資枠を継続的な積立に利用するという制度の趣旨を踏まえた対応だと捉えています。
ボーナス設定は年間投資枠を急いで埋めるための抜け道ではなく、通常積立を補完する手段として考えるべきでしょう。
NISAのボーナス設定はいくらまで?年間120万円の計算方法
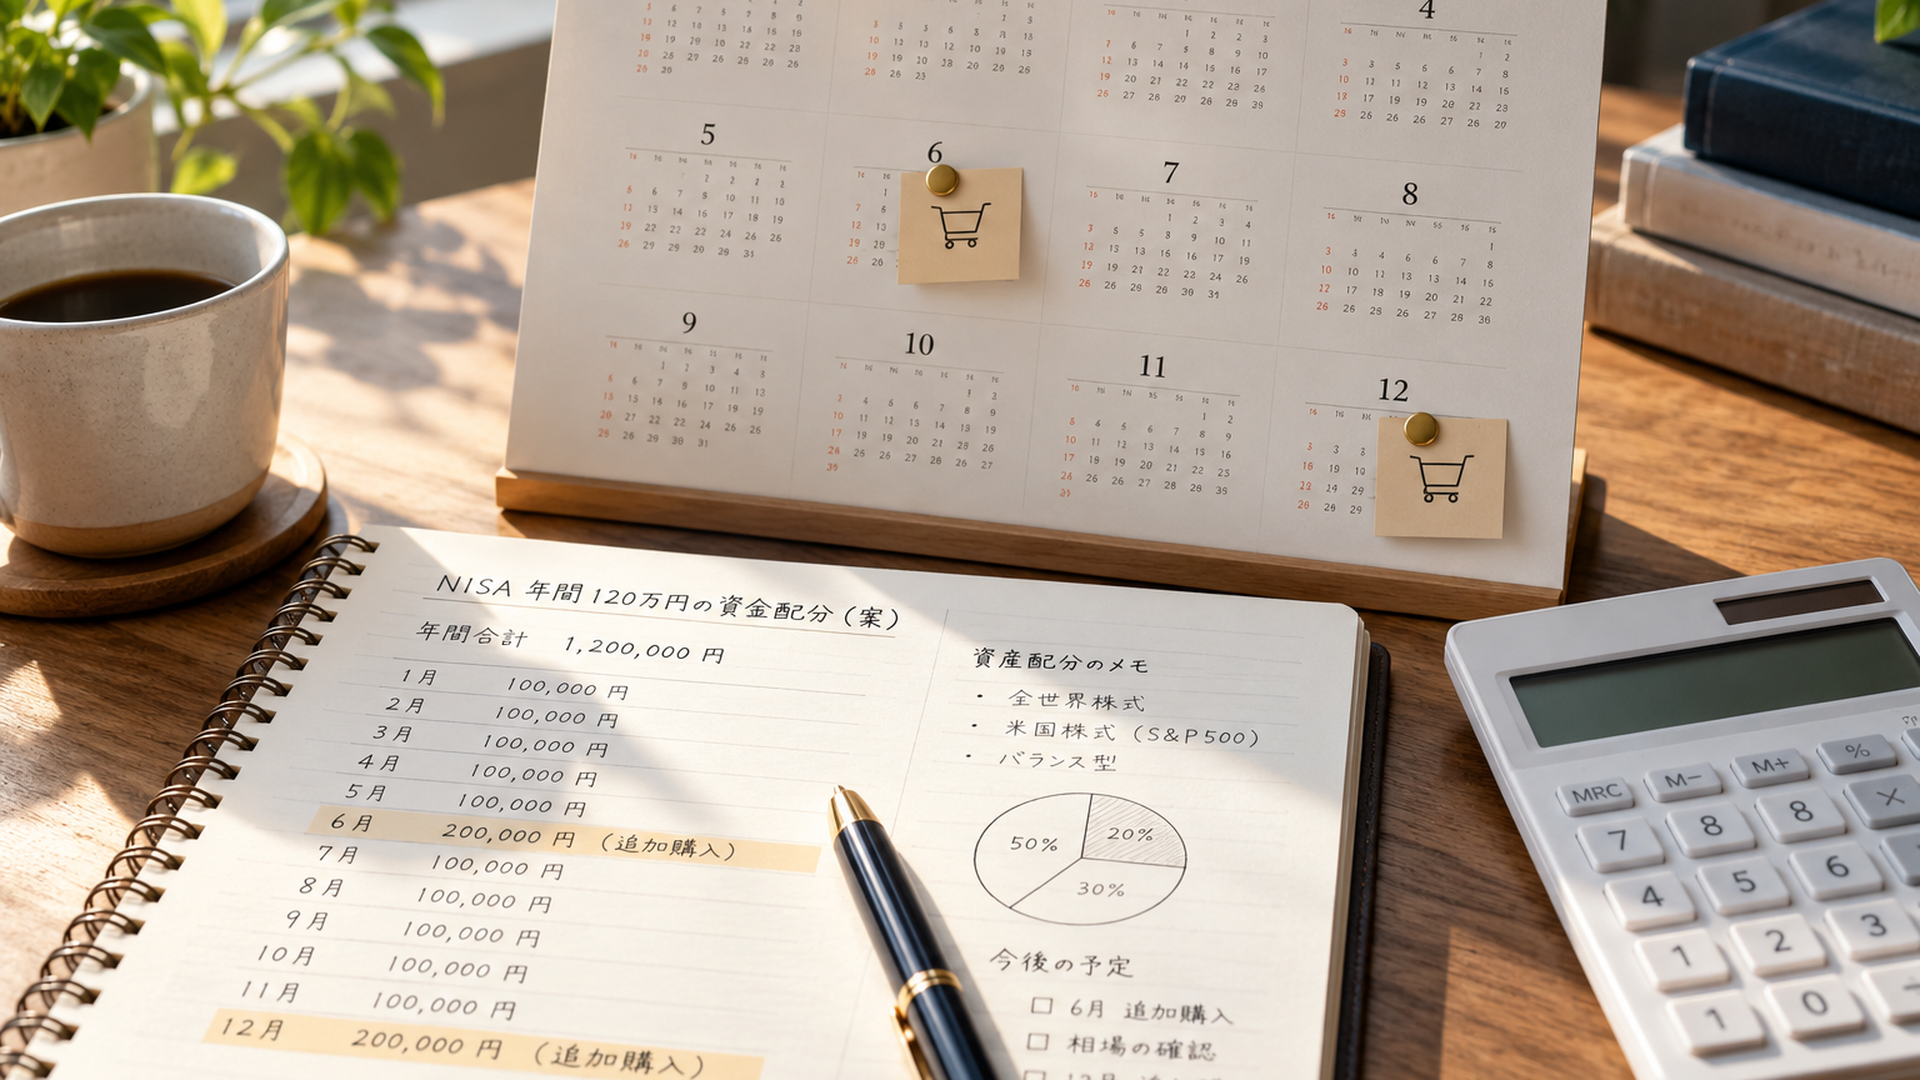
NISAのつみたて投資枠では、通常積立とボーナス月の追加購入を合わせて、年間120万円が投資上限です。
ただし、年間120万円から毎月の積立予定額を差し引いた金額を、必ずボーナス設定で購入できるとは限りません。
制度上の年間投資枠と、金融機関で実際に設定できる金額は別だからです。
NISAの年間投資枠と非課税保有限度額
金融庁の「NISAを知る」では、2024年からのNISAについて、つみたて投資枠と成長投資枠を併用できる制度として説明しています。
2026年10月29日時点で、18歳以上の利用者に適用される主な上限は次のとおりです。
| 項目 | 上限額 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 最大360万円 |
| 非課税保有限度額 | 全体で1,800万円 |
| 成長投資枠の非課税保有限度額 | 1,200万円(全体枠の内数) |
年間360万円は、つみたて投資枠と成長投資枠を合算した上限です。
つみたて投資枠だけで年間360万円を購入できるわけではありません。
また、非課税保有限度額1,800万円は購入時の取得価額を基に管理されます。
保有商品を売却すると、その商品の取得価額に相当する非課税保有限度額が翌年以降に再利用可能になります。
一方、使わなかった年間投資枠を翌年に繰り越して、翌年の年間上限へ上乗せすることはできません。
ボーナス設定の追加可能額はどう計算する?
年間投資枠の残りを確認する基本的な考え方は、次の計算です。
追加投資の年間計画上の余地=120万円-当年のつみたて投資枠使用額-年内に予定している通常積立額
例えば、毎月5万円を1月から12月まで積み立てる予定で、ほかに同枠の買付けがなければ、通常積立は年間60万円です。
したがって、年間120万円から60万円を差し引いた60万円が追加投資の計画上の余地になります。
6月と12月に均等配分するなら、それぞれ30万円です。
ただし、これは年間投資枠から逆算した理論値にすぎません。
実際の購入に当たっては、さらに次の条件を確認します。
- NISA全体の非課税保有限度額に残額があるか
- 対象商品の買付方法がつみたて投資枠に適合しているか
- 金融機関のボーナス設定可能額や申込期限を満たしているか
- ほかの積立設定と購入予定額が重複していないか
- 買付けの受渡日が希望する年内に収まるか
非課税保有限度額の残額が年間投資枠より小さい場合は、その残額も購入できる金額を制限します。
また、年末に注文しても受渡日が翌年になれば、想定していた年の投資枠を使えない場合があります。
したがって、年間投資枠の残りだけで判断せず、実際の買付予定と受渡日を確認することが重要です。
毎月3万円・5万円・7万円・8万円の追加可能額
1月から12月まで同額を積み立て、ほかに買付けがない場合の計算例を整理します。
| 毎月積立額 | 年間通常積立額 | 年間の追加余地 | 年2回均等追加 |
|---|---|---|---|
| 3万円 | 36万円 | 84万円 | 各42万円 |
| 5万円 | 60万円 | 60万円 | 各30万円 |
| 7万円 | 84万円 | 36万円 | 各18万円 |
| 8万円 | 96万円 | 24万円 | 各12万円 |
例えば、毎月8万円を積み立てている人が6月と12月に12万円ずつ追加すれば、年間投資額は120万円になります。
京都銀行が2025年6月5日に更新した「つみたて投資枠のボーナス設定とは?デメリットや注意点」でも、この組み合わせが計算例として紹介されています。
ただし、年間120万円を使い切ること自体が投資の目的ではありません。
預金が十分でない人や、近いうちにまとまった支出がある人が、上限に合わせて投資額を増やすのは慎重に判断すべきです。
NISAは運用益に対する税制優遇を受けられる制度であり、投資元本や運用成果を保証する制度ではないからです。
年の途中から始めた場合はどうなる?
10月から毎月3万円の積立を始める場合、12月までの通常積立予定額は9万円です。
過去の同年のつみたて投資枠使用額がゼロなら、年間120万円から9万円を差し引いた111万円が計算上の余地になります。
しかし、年末までに111万円をすべてボーナス設定で購入できると考えるのは早計です。
積立開始時期、通常積立の初回発注日、ボーナス月の指定可能日、対象商品の取引スケジュールが影響します。
特にSBI証券では、2026年2月28日から新規設定時の初回発注順序に制限が設けられています。
年末にまとめて購入することを前提にせず、積立開始時点で年間購入計画を確認しておきましょう。
SBI証券・楽天証券でボーナス設定する方法は?具体的な手順
SBI証券と楽天証券では、投資信託の積立設定画面から、通常積立と追加購入の条件を登録します。
ただし、金融機関ごとに選択項目や決済方法が異なります。
ここでは、公式操作ガイドで確認できる基本的な手順を整理します。
SBI証券のボーナス月設定は3ステップ
SBI証券の「積立を設定する」では、ボーナス月設定を通常の積立設定に追加する操作として案内しています。
STEP1:積立する投資信託を選ぶ
SBI証券にログインし、購入したい投資信託の積立設定画面へ進みます。
口座区分、積立コース、通常の積立金額、注文希望日などを入力します。
NISAのつみたて投資枠を利用する場合は、対象商品と口座区分を確認してください。
STEP2:ボーナス月設定を入力する
対応する決済方法を選択し、ボーナス月設定を有効にします。
追加する金額と注文希望日を、年2回まで指定できます。
例えば、毎月3万円を積み立て、6月と12月に各5万円を追加する設定です。
ただし、ボーナス月設定だけで積立登録を作成することはできません。
また、NISAつみたて投資枠で新規登録する場合は、通常コースより前にボーナス月コースの初回発注が行われないよう注意が必要です。
STEP3:年間購入予定額を確認して登録する
設定内容を確認し、通常積立とボーナス月の購入予定額を合計します。
特にNISAでは、ほかの積立設定も含めた年間投資枠の管理が重要です。
SBI証券には「NISA枠ぎりぎり注文」という機能もあります。
これは、一定の条件下で注文額が投資可能枠を超える場合に、枠内に収まる金額へ調整して発注する仕組みです。
年間投資枠を拡大する機能ではなく、すべてのファンドで利用できるわけでもありません。
また、SBI証券の操作ガイドでは、積立概算金額の表示にボーナス月設定の内容が反映されないことが案内されています。
したがって、画面上の概算金額だけで年間投資予定額を判断せず、追加分も含めて確認する必要があります。
SBI証券でクレカ積立を利用している場合は?
SBI証券では、決済方法がクレジットカードの場合、ボーナス月設定を利用できません。
例えば、毎月3万円をクレジットカード決済で積み立てている人が、12月だけ5万円を追加したい場合、そのクレジットカード積立設定に直接追加することはできません。
追加投資を希望するなら、別途対応する現金決済の積立設定などを検討します。
SBI証券はスポット買付も追加購入の選択肢として紹介していますが、買付可能な口座区分には注意が必要です。
つみたて投資枠は制度に適合する積立方法で購入する仕組みであり、成長投資枠や課税口座でのスポット買付と同一ではありません。
また、追加購入のために別の積立設定を作成すると、通常積立と合わせた年間購入予定額が変わります。
積立設定を複数登録している人ほど、NISA枠の重複管理に注意したいところです。
楽天証券のボーナス設定は4ステップ
楽天証券の「積立設定 操作ガイド(NISAつみたて投資枠)」では、積立金額の入力時にボーナス設定を追加できると案内しています。
STEP1:投資信託を選択する
楽天証券にログインし、積立したい投資信託を選びます。
NISAを利用する場合は、対象商品と口座区分を確認します。
STEP2:積立金額とボーナス設定を入力する
引落方法、通常の積立金額、積立指定日などを設定します。
ボーナス設定が利用できる方法を選んだ場合は、追加購入する金額や指定月などを入力します。
STEP3:分配金コースと目論見書を確認する
分配金コースを選び、交付目論見書の内容を確認します。
目論見書では、投資対象、運用方針、リスク、費用などを確認できます。
STEP4:注文内容と初回買付日を確認する
通常積立額、ボーナス設定、引落方法、初回買付日を確認します。
内容に問題がなければ、取引暗証番号の入力など、画面の案内に従って設定を完了します。
登録した内容は、積立設定一覧で確認できます。
楽天証券でボーナス設定できない決済方法
楽天証券の公式操作ガイドでは、次の方法はボーナス設定の対象外とされています。
- 楽天カードクレジット決済
- 楽天ペイ残高による決済
- 職場つみたてNISAの給与引落
- 毎日積立
また、楽天証券の「投信積立サービス概要」では、毎月の積立金額とは別に年2回までボーナス月を指定できると説明しています。
ただし、すべての引落方法で利用できるわけではありません。
設定時には、利用したい決済方法でボーナス設定が可能か確認しましょう。
積立設定の申込期限にも注意
SBI証券と楽天証券のどちらでも、希望する購入日に間に合うよう設定する必要があります。
楽天証券の操作ガイドでは、積立設定に申込締切日があることが案内されています。
締切日を過ぎると、初回買付けが翌月以降になる場合があります。
また、投資信託では注文日、約定日、受渡日が一致しないことがあります。
特に海外株式などに投資するファンドでは、海外市場の休業日などが取引スケジュールに影響します。
例えば、12月下旬に注文した投資信託でも、受渡日が翌年になる場合があります。
そのため、年内のNISA投資枠を使いたい場合は、注文日だけでなく、対象年を判断する受渡日を確認してください。
なお、ボーナス設定はネット証券以外でも提供されています。
京都銀行の2025年6月5日更新の案内では、窓口、インターネットバンキング、アプリなどによる手続きが紹介されています。
一方、楽天証券が2019年12月3日に案内していたボーナス設定の申込スケジュールは、現在のNISA制度が始まる前の情報です。
過去の操作説明や申込期限をそのまま利用せず、設定前には各金融機関の最新の公式案内を確認しましょう。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
SBI証券のボーナス設定で約952万円の差?20年間の試算を検証
SBI証券は、通常の毎月積立とボーナス月の追加投資を組み合わせた場合の、20年間のシミュレーションを紹介しています。
結果として、最終評価額に約952万円の差が生じています。
ただし、これはボーナス設定そのものによって運用利回りが改善したことを示す結果ではありません。
SBI証券の20年間のシミュレーション条件
SBI証券の公式資料「ボーナスの賢い使い方!」では、2006年4月末から2026年4月末までの市場データを用いた比較が掲載されています。
Bloombergのデータを基に、三菱UFJアセットマネジメントが作成した試算です。
全世界株式の指数として、MSCI オール・カントリー・ワールド・インデックスが使用されています。
指数は配当込み、円換算ベースです。
比較したのは、毎月3万円だけを積み立てる方法と、毎月3万円に加えて6月と12月に各5万円を追加する方法です。
| 比較項目 | 毎月積立のみ | ボーナス追加型 |
|---|---|---|
| 毎月積立額 | 3万円 | 3万円 |
| 年2回の追加額 | なし | 各5万円 |
| 年間投資額 | 36万円 | 46万円 |
| 20年間の投資元本 | 720万円 | 920万円 |
| 最終評価額 | 約3,433万円 | 約4,385万円 |
最終評価額の差は約952万円です。
一方、投資元本には200万円の差があります。
ここが最も重要なポイントです。
SBI証券の資料では、最終月を除く各月末に購入したと仮定し、信託報酬、その他費用、税金を考慮していません。
評価額は表示桁数未満を切り捨てた概算です。
過去の特定期間における試算であり、将来の運用成果を保証するものではありません。
約952万円の差は何によって生まれた?
最終評価額の差を、投資元本と元本を上回った部分に分けてみます。
通常積立の投資元本は720万円、最終評価額は約3,433万円です。
元本を上回った評価額は約2,713万円になります。
一方、ボーナス追加型は投資元本920万円、最終評価額約4,385万円です。
元本を上回った評価額は約3,465万円になります。
この数字から、約952万円の差を次のように整理できます。
- 追加投資した元本の差:約200万円
- 元本を上回る評価額の差:約752万円
- 最終評価額の差:約952万円
つまり、約952万円すべてが、ボーナス設定の機能によって生まれた利益ではありません。
追加投資した200万円と、その資金に対応する運用成果などが含まれています。
約752万円という差額も、追加資金を投資した効果と購入時期の影響を分離した数字ではありません。
私は、積立投資のシミュレーションを見る際、最終評価額だけを比較する方法には注意が必要だと考えています。
例えば、毎月3万円を投資した人と、毎月10万円を投資した人では、最終的な資産額が違って当然です。
大切なのは、同じ金額を投資した場合に、購入タイミングの違いがどの程度の差を生むかです。
この点を検証しなければ、ボーナス設定自体に特別な運用上の優位性があるとは判断できません。
ボーナス設定の利用者は4年間で約2.3倍
SBI証券の「ボーナスの賢い使い方!」では、同社で投信積立を利用する人のうち、ボーナス設定を活用している人が4年間で約2.3倍になったことも紹介されています。
この数字は、ボーナス設定を利用する人が増加したことを示しています。
ただし、公開資料から確認できる範囲では、比較対象となる4年間の具体的な起点・終点や、利用者の実人数、集計母数は明確ではありません。
したがって、利用者数が約2.3倍になったことだけで、積立利用者全体に占める利用率も2.3倍になったとは判断できません。
また、利用者が増えたことと、運用成績が改善したことも別です。
私は、このデータを、賞与などを追加投資に活用する方法への関心を示す情報として評価しています。
資産形成において重要なのは、利用者が増えている方法を選ぶことではなく、自分の家計に合った方法を選ぶことです。
投資信託のボーナス設定は毎月積立より有利?同じ48万円で比較
ボーナス設定の運用上の効果を比較するには、年間投資額をそろえる必要があります。
ここでは、年間48万円を投資する2つの方法について、価格が上昇・下落・横ばいとなる場合を検証します。
なお、以下は仕組みを説明するための仮想価格による計算です。
実際の投資信託の運用実績を検証したバックテストではありません。
比較条件は毎月4万円と毎月3万円+年2回6万円
比較する方法をAとBに分けます。
A:毎月4万円を12か月積み立てる方法
年間投資額は48万円です。
B:毎月3万円を12か月積み立て、6月と12月に6万円ずつ追加する方法
通常積立36万円と追加投資12万円を合わせ、年間投資額は48万円です。
両方とも同じ投資信託を購入すると仮定します。
また、毎月の購入はその月の仮想価格で1回行い、同じ月の通常積立とボーナス購入には同じ価格を適用します。
手数料、信託報酬、税金、分配金は計算に含めません。
計算式は次のとおりです。
Aの総購入数量=各月の40,000円÷各月の購入単価を12か月分合計
Bの総購入数量=各月の30,000円÷各月の購入単価を12か月分合計+60,000円÷6月の購入単価+60,000円÷12月の購入単価
年末評価額=総購入数量×12月の購入単価
評価損益=年末評価額-480,000円
この計算では、購入数量を整数に丸めずに合計し、表示時だけ小数点以下を丸めます。
価格が上昇・下落・横ばいの場合の比較結果
まず、3つの価格推移を設定します。
上昇ケースでは1月の購入単価を1,000円とし、毎月100円ずつ上昇して12月に2,100円になると仮定します。
下落ケースでは1月の購入単価を2,100円とし、毎月100円ずつ下落して12月に1,000円になると仮定します。
横ばいケースでは、1月から12月まで購入単価を1,000円とします。
計算結果は次のとおりです。
| 価格推移 | 比較項目 | A:毎月4万円 | B:ボーナス追加型 |
|---|---|---|---|
| 上昇 | 購入数量 | 約326.56口 | 約313.49口 |
| 年末評価額 | 約68.58万円 | 約65.83万円 | |
| 評価損益 | 約+20.58万円 | 約+17.83万円 | |
| 下落 | 購入数量 | 約326.56口 | 約342.42口 |
| 年末評価額 | 約32.66万円 | 約34.24万円 | |
| 評価損益 | 約-15.34万円 | 約-13.76万円 | |
| 横ばい | 購入数量 | 480口 | 480口 |
| 年末評価額 | 48万円 | 48万円 | |
| 評価損益 | 0円 | 0円 |
この仮定では、価格が上昇する場合は毎月4万円のAが有利です。
一方、価格が下落する場合は、6月と12月に追加購入するBが相対的に有利になります。
価格が横ばいなら、最終評価額に差はありません。
ただし、下落ケースではどちらも元本割れしています。
ボーナス設定によって相対的な損失額が小さくなったとしても、損失自体を防げるわけではありません。
上昇ケースでAが約2.74万円有利になる理由
上昇ケースの購入単価は、1月1,000円、2月1,100円、3月1,200円と毎月100円ずつ上がり、12月には2,100円になります。
Aでは、各月4万円を投資します。
購入数量の計算は、40,000÷1,000、40,000÷1,100という形で12か月分を合計します。
結果は約326.55618口です。
一方、Bの通常積立部分は、各月3万円を12か月分購入するため、約244.91714口になります。
これに6月の追加購入分40口と、12月の追加購入分約28.57143口を加えます。
Bの総購入数量は約313.48856口です。
年末の購入単価2,100円で評価すると、次の金額になります。
A:326.55618口×2,100円=約685,768円
B:313.48856口×2,100円=約658,326円
差額は約27,442円です。
したがって、上昇ケースではAが約2.74万円有利になります。
評価損益は、Aが約20.58万円のプラス、Bが約17.83万円のプラスです。
この結果になった理由は、Aが価格の低い年初から、毎月Bより1万円多く購入しているためです。
価格が一貫して上昇する環境では、早い時期に購入した資産ほど、その後の値上がりの恩恵を受けやすくなります。
ただし、実際の市場では価格が毎月一定の幅で上昇するとは限りません。
下落ケースではBが約1.59万円有利になる
下落ケースでは、1月2,100円から毎月100円ずつ価格が下がり、12月に1,000円になると仮定しています。
Aの購入数量は約326.55618口です。
Bは通常積立部分として約244.91714口を購入します。
さらに、6月の購入単価1,600円で60,000円を追加すると37.5口を購入できます。
12月は購入単価1,000円なので、追加分60,000円で60口を購入できます。
したがって、Bの総購入数量は約342.41714口です。
年末の購入単価1,000円で評価すると、次の結果になります。
A:326.55618口×1,000円=約326,556円
B:342.41714口×1,000円=約342,417円
差額は約15,861円です。
下落ケースではBが約1.59万円有利になります。
評価損益は、Aが約15.34万円のマイナス、Bが約13.76万円のマイナスです。
この結果は、価格の低い年後半にBがまとまった金額を購入するため、同じ年間投資額でも購入数量が多くなることを示しています。
ただし、どちらも年間投資額48万円を下回っています。
相対的に有利であることと、利益が出ていることは区別しなければなりません。
横ばいケースでは最終評価額に差がない
購入単価が1年間ずっと1,000円なら、購入時期による価格差はありません。
AもBも年間48万円を投資するため、総購入数量は480口です。
年末評価額は両方とも48万円となり、評価損益もゼロです。
つまり、ボーナス設定という機能だけで追加的な利益が発生するわけではありません。
どちらが有利になるかは、実際の購入時期と価格推移によって変わります。
同じ年間投資額でも、実行できる人は違う
ここで、計算結果よりも大切な問題があります。
それは、AとBでは資金を用意できるタイミングが異なるという点です。
毎月4万円を無理なく投資できる人なら、Aは現実的な選択肢です。
しかし、毎月の収支から投資に回せる金額が3万円で、残りの12万円を6月と12月の賞与から用意する人にとって、Aは必ずしも実行できません。
つまり、今回の比較は年間投資額をそろえた計算上の検証であり、同じ資金が毎月同じ時点で利用可能だったという条件ではありません。
私は、この違いを見落とすべきではないと考えています。
もし年初から48万円の余裕資金を持っているなら、一括投資や別の購入配分も比較対象になります。
しかし、賞与を受け取るまでは追加資金が存在しない場合、年初からすべての資金を投資することはできません。
投資方法の優劣は、仮想的な運用成績だけでなく、資金が実際に使える時期を含めて判断する必要があります。
ボーナス設定の最大の実用価値は、運用効率の向上ではなく、収入のタイミングに合わせて投資計画を実行できることだと私は考えています。
投資信託のボーナス設定のデメリットと今後の見通し
ボーナス設定には便利な点がある一方、購入時期への資金集中、賞与の変動、設定期限、投資リスクなどの注意点があります。
利用するかどうかは、機能の便利さだけでなく、家計への影響を基準に判断することが重要です。
追加投資すると損失額も大きくなる可能性がある
投資信託は元本保証の商品ではありません。
株価や為替などの変動によって、基準価額が下落する可能性があります。
例えば、ボーナス月に追加投資した10万円が、その後20%下落した場合、その追加購入分の評価損は2万円です。
追加投資しなければ発生しなかった損失を負う可能性があります。
もちろん、価格が上昇すれば追加投資分にも利益が生じる可能性があります。
しかし、購入時点で将来の値動きを確実に予測することはできません。
ボーナス設定を利用する理由を、相場の底値を狙うことに置くべきではありません。
賞与が減ったときに積立を維持できない場合がある
賞与は、勤務先の業績や人事評価によって変わる場合があります。
毎年12月に10万円を追加購入する設定でも、賞与が想定より少なければ、家計の負担になる可能性があります。
また、賞与の支給日と、投資信託の買付資金を用意する必要がある日は一致するとは限りません。
例えば、12月15日に賞与が振り込まれる人が、12月10日に追加購入する設定を登録している場合です。
買付資金の確保が賞与の支給より先になる可能性があります。
金融機関によっては、実際の買付日より前に引落しや資金確認が行われることもあります。
私なら、ボーナス設定を登録する前に、賞与の支給日、資金準備期限、注文予定日、受渡日の4つを確認します。
この日付が整理できていれば、資金不足や年末のNISA枠に関する誤解を減らしやすくなります。
ボーナス設定を翌年も継続するか確認する
ボーナス設定は、一度登録すると翌年以降も継続される場合があります。
今年の賞与が多かったからといって、来年も同じ金額を投資できるとは限りません。
例えば、今年は賞与から20万円を追加できても、翌年は住宅費や教育費などの支出が増える可能性があります。
設定した金額を放置すると、生活費に必要な資金まで投資へ回してしまうおそれがあります。
追加投資の金額は、少なくとも賞与額や家計の状況が変わったときに見直したいところです。
運用コストも確認する
投資信託を保有している間は、信託報酬などの費用が発生します。
例えば、信託報酬が年率0.1%の商品と年率1.0%の商品では、同じ運用資産額でも保有中の費用に差が生じます。
追加購入によって保有資産額が大きくなれば、同じ信託報酬率でも費用の総額が増える場合があります。
ただし、信託報酬が低い商品ほど高いリターンを得られるわけではありません。
投資対象、分散状況、運用方針、リスク、費用を総合的に確認することが大切です。
ボーナス設定を利用するためだけに、新しい投資信託を増やす必要もありません。
考察|2026年の仕様変更から見える今後の積立投資
ここからは、金融庁の制度情報とSBI証券・楽天証券の公式案内を踏まえた筆者の考察です。
私は、2026年のSBI証券の仕様変更には、投資初心者にとって重要な意味があると考えています。
これまで、ボーナス設定という名称から、単に好きな月に購入額を増やす機能だと捉えていた人もいたでしょう。
しかし、今回の変更では、通常積立より前にボーナス月コースの初回発注が行われる新規設定を制限しています。
これは、通常の積立を行いながら特定月に追加購入するという使い方を、より明確にする対応と考えられます。
今後、投資初心者が注意すべきなのは、年間投資枠の大きさだけを見て購入計画を決めないことです。
例えば、NISAのつみたて投資枠が年間120万円だからといって、年末に残りの枠をすべて使おうとすると、金融機関の設定条件や受渡日に間に合わない可能性があります。
制度上の上限と、実際に購入できる条件は別です。
また、SBI証券の利用者数が4年間で約2.3倍になったという情報からは、追加投資の自動化を活用する人が増えている様子がうかがえます。
しかし、利用者が増えている方法が、すべての人に適しているわけではありません。
私が重視したい判断基準は、次の3つです。
第一に、通常の毎月積立だけで生活費に負担が生じていないか。
第二に、賞与から追加投資に回せる資金が、実際に残る見込みがあるか。
第三に、投資信託を購入した後、相場が下落しても生活資金を取り崩さずに保有を続けられるか。
この3つを満たさない場合、ボーナス設定を急いで利用する必要はありません。
一方、通常積立を安定して継続でき、賞与から余裕資金を確保できる人には、追加購入を自動化するメリットがあります。
ただし、購入金額が大きくなるほど、相場下落時の心理的負担も増える可能性があります。
そのため、投資金額は制度上の上限ではなく、家計の余裕から決めるべきだと考えています。
今後、金融機関の積立サービスでは、設定可能な決済方法や画面表示、注文条件が変更される可能性があります。
ただし、現時点で将来の変更内容が確定しているわけではありません。
新しい機能が追加されても、収入と支出に合わせて投資するという原則は変わりません。
最初に毎月の積立を無理なく継続できる状態をつくり、次に余裕資金の範囲で追加投資を考える。
私は、この順番が投資初心者にとって現実的だと考えています。
まとめ|ボーナス設定はNISA上限と証券会社の条件を確認して使う
投資信託のボーナス設定は、通常の毎月積立に加えて、指定した月だけ購入金額を増やせる仕組みです。
SBI証券と楽天証券では年2回までの設定が案内されていますが、クレジットカード積立などでは直接利用できません。
また、NISAのつみたて投資枠では、通常積立と追加投資を合わせた年間120万円の上限に注意する必要があります。
SBI証券では2026年2月28日から、新規積立設定において、ボーナス月コースの次回発注日が通常コースより前になる設定が制限されています。
SBI証券が紹介した20年間のシミュレーションでは、ボーナス追加型の最終評価額が通常積立より約952万円大きくなりました。
しかし、投資元本も200万円異なるため、ボーナス設定そのものが有利だという証明にはなりません。
年間48万円に投資額をそろえた仮想計算でも、価格の上昇時は毎月積立、下落時はボーナス追加型が相対的に有利になる結果でした。
つまり、購入タイミングによって結果は変わります。
最も大切なのは、投資の利益を大きく見せる計算ではなく、自分の収入と支出に合った購入計画を立てることです。
ボーナス設定を利用する場合は、年間投資枠、非課税保有限度額、決済方法、申込期限、賞与の入金日、受渡日を確認しましょう。
なお、制度や取引画面は変更される可能性があるため、実際の設定前には金融庁と利用する証券会社の最新情報を確認してください。
よくある質問
投資信託のボーナス設定はNISAでも利用できますか?
はい。SBI証券や楽天証券など、対応する金融機関ではNISAのつみたて投資枠でも利用できます。
ただし、つみたて投資枠の年間上限は120万円です。
通常積立や、すでに利用した年間投資枠を含めて確認する必要があります。
また、金融機関によって決済方法や設定可能額などの条件が異なります。
SBI証券・楽天証券のクレカ積立でボーナス設定はできますか?
2026年10月29日時点で確認した公式案内では、両社ともクレジットカード積立にボーナス設定を直接追加することはできません。
追加投資を行いたい場合は、対応する現金決済などの積立設定を検討します。
ただし、NISAのつみたて投資枠と、成長投資枠や課税口座におけるスポット買付では購入条件が異なるため、口座区分の確認が必要です。
ボーナス設定と毎月積立はどちらが有利ですか?
どちらが有利になるかは、投資額、購入時期、価格推移によって異なります。
ボーナス設定を利用するだけで運用利回りが高くなるわけではありません。
毎月の収入に余裕があるなら通常積立額の増額、賞与などで一時的に資金を確保できるならボーナス設定が選択肢になります。
生活費や緊急時の預金を確保し、無理なく継続できる購入方法を選ぶことが重要です。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント