投資信託の純資産総額はファンド全体の正味資産額、基準価額は通常1万口あたりの価値です。純資産総額が減っても、資金流出とは限りません。
実際に、2026年9月の「eMAXIS Slim 全世界株式(オール・カントリー)」では、純資産総額が減少した一方、受益権口数は約2.8%増加したと計算できます。
この記事では、純資産総額の計算方法、資金流出入の見分け方、繰上償還の注意点を、公開データと具体的な計算例を使って解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託の純資産総額とは?基準価額との違いを解説
純資産総額とは、投資信託が保有する資産から負債を差し引いた、ファンド全体の正味の資産価値です。
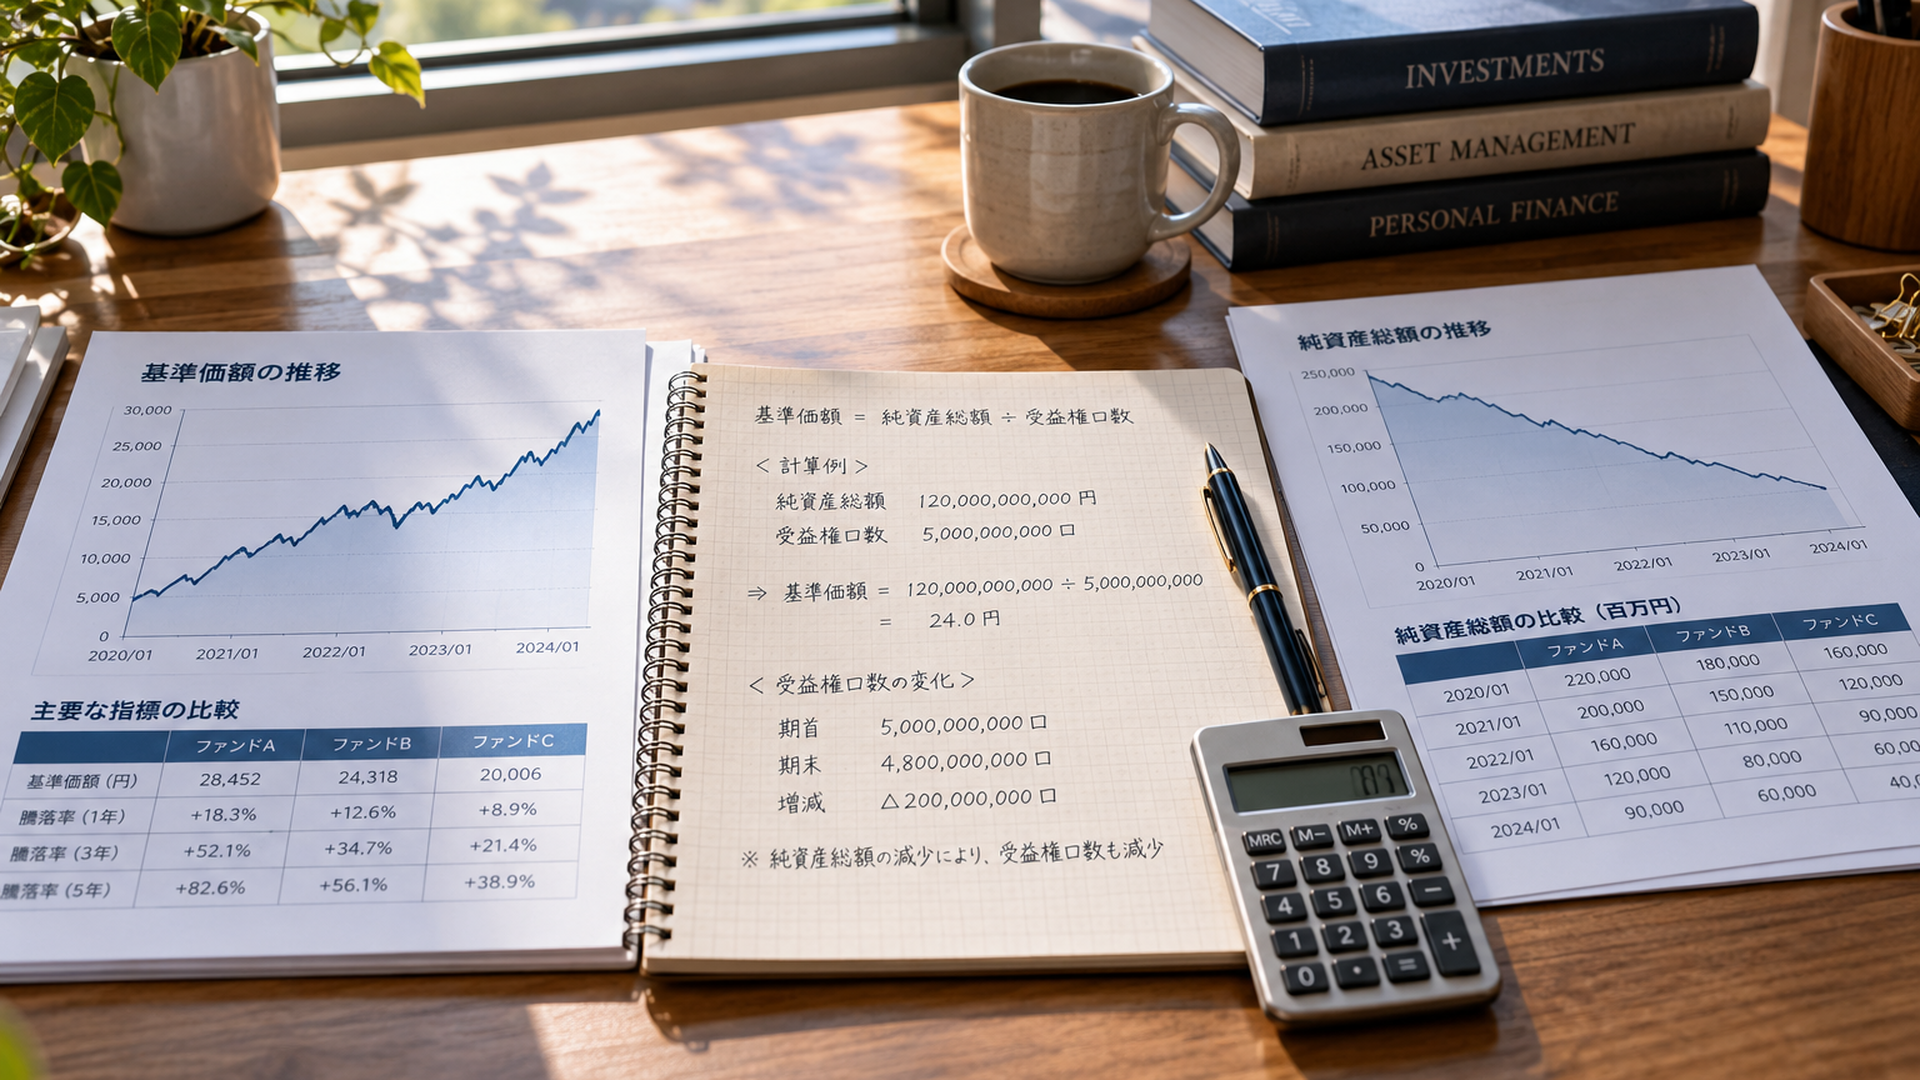
基準価額は、その純資産総額を受益権口数で割り、通常1万口あたりの金額に換算したものです。
両者は密接に関係していますが、同じ数字ではありません。
特に重要なのは、純資産総額が増えたからといって運用成績が良いとは限らず、減ったからといって資金流出が起きたとも限らないことです。
純資産総額の意味と計算方法
純資産総額の基本的な計算式は、次のとおりです。
純資産総額=資産総額-負債総額
たとえば、ある投資信託が株式や債券などを105億円保有し、未払費用などの負債が5億円あるとします。
この場合、純資産総額は100億円です。
これは仕組みを説明するための架空の例であり、実在するファンドの数値ではありません。
三菱UFJアセットマネジメントの投資信託に関する用語説明でも、保有する有価証券などを評価し、負債を差し引いてファンドの正味の資産価値を求める考え方が示されています。
ここで誤解しやすいのが、純資産総額を「投資家がこれまでに入金した金額の合計」と考えてしまうことです。
実際には、保有する株式や債券の価格は変動します。投資家による購入や解約も日々発生するため、純資産総額はその時点の評価額を反映した数字になります。
たとえば、運用開始後に100億円の資金が集まっていても、保有資産の値下がりによって純資産総額が90億円になる可能性があります。
反対に、追加資金がほとんど入らなくても、保有資産の価値が上昇すれば純資産総額は増加します。
したがって、純資産総額は投資家の人気や運用成果を単独で測定する指標ではありません。
基準価額は何を表す数字なのか?
基準価額は、投資信託の一定口数あたりの資産価値を示します。
日本の一般的な公募投資信託では、1万口あたりの金額で表示されます。
計算式は次のとおりです。
基準価額=純資産総額÷受益権総口数×10,000
受益権総口数とは、そのファンドについて発行され、投資家が保有している受益権の合計口数です。
たとえば、純資産総額が100億円、受益権総口数が100億口なら、基準価額は10,000円になります。
その後、資金流出入がなく、ファンドの正味資産価値が20%上昇したとします。
純資産総額は120億円になり、基準価額は12,000円になります。
一方、新たな購入によって受益権口数が増えた場合は、基準価額が変わらなくても純資産総額が増加します。
この違いを理解すれば、純資産総額の変化を運用成績だけで説明できない理由が分かります。
なお、分配金が支払われるファンドでは、基準価額の変化だけで投資家の運用成果を判断することもできません。
分配金を含めたトータルリターンや分配金再投資基準価額などを確認する必要があります。
純資産総額が大きいほど優秀な投資信託なのか?
純資産総額が大きいことは、必ずしも運用能力の高さを意味しません。
たとえば、純資産総額が1,000億円のファンドと100億円のファンドがあっても、前者の運用成績が優れているとは限りません。
多くの投資家から資金が集まれば、基準価額が低迷していても純資産総額は大きくなる場合があります。
反対に、比較的小規模でも、投資方針に沿った運用を続けているファンドはあります。
私が重視したいのは、規模そのものよりも、その規模が運用にとって適切なのかという点です。
市場全体に分散投資するインデックスファンドでは、一定の運用規模が効率的な売買や費用負担につながる可能性があります。
一方、流動性の低い小型株を扱うファンドでは、規模が大きくなりすぎることで投資対象の売買が難しくなる場合もあります。
つまり、純資産総額は大きければ大きいほど良いという単純な指標ではありません。
投資信託の純資産総額が減る理由は?資金流出との違い
純資産総額が減少する主な原因は、保有資産の値下がり、投資家による解約、分配金の支払いなどです。
そのため、純資産総額が減ったという事実だけでは、投資家のお金がファンドから流出したとは判断できません。
まず確認するべきなのは、基準価額と受益権口数が同じ期間にどう変化したのかです。
純資産総額が増減する5つの要因
純資産総額の変化には、主に次の要因が関係します。
- 資金流入: 投資家による新たな購入が発生し、ファンドに資金が入る。
- 資金流出: 投資家による解約が発生し、ファンドから資金が出ていく。
- 市場価格の変動: 組み入れている株式や債券などの評価額が変化する。
- 為替変動: 外貨建て資産の円換算評価額が変化する。
- 分配金・運用費用: 分配金の支払いや信託報酬などが純資産に反映される。
特に外国株式に投資するファンドでは、株式市場の動きだけを見ていると判断を誤る可能性があります。
たとえば、米国株式の現地通貨ベースの価格が上昇していても、円高が進むと円換算の評価額が下がる場合があります。
逆に、株価が横ばいでも円安によって円換算評価額が増えることがあります。
また、分配金を支払う投資信託では、分配金の支払いによってファンド内の資産が減少します。
分配金には普通分配金と元本払戻金(特別分配金)があり、分配された金額のすべてが運用利益とは限りません。
このように、純資産総額の増減には複数の原因があります。
したがって、減少という結果だけではなく、その内訳を考える必要があります。
基準価額と純資産総額の4パターン比較
基準価額と純資産総額の変化を組み合わせると、ファンドの状態を整理しやすくなります。
ただし、次の表は最初の確認に使うものであり、資金流出入を確定するものではありません。
| 基準価額 | 純資産総額 | 考えられる状態 | 確認するポイント |
|---|---|---|---|
| 上昇 | 増加 | 運用による値上がりと規模拡大 | 資金流入があったかは口数を確認 |
| 上昇 | 減少 | 値上がりを上回る口数減少 | 解約超過の可能性を確認 |
| 下落 | 増加 | 値下がりを上回る口数増加 | 追加設定が多かった可能性を確認 |
| 下落 | 減少 | 値下がりと規模縮小 | 口数が増えたか減ったかを確認 |
注意したいのは、基準価額と純資産総額が同じ方向に動いていても、受益権口数まで同じ方向に動くとは限らないことです。
たとえば、基準価額が大きく上昇している場合、資金流出が起きていても純資産総額が増える可能性があります。
逆に、基準価額が大きく下落している場合、新しい資金が流入していても純資産総額が減ることがあります。
この違いが、純資産総額だけで資金流出を判断できない最大の理由です。
純資産総額から資金流出を調べる5つの確認項目
資金流出を確認する場合は、最初から難しい分析をする必要はありません。
次の順番で運用資料を調べると、原因を整理しやすくなります。
1. 純資産総額: 比較する2時点の金額と増減率を確認する。
2. 基準価額: 同じ期間の価格変動を確認する。
3. 受益権総口数: 口数が増加したのか減少したのかを調べる。
4. 運用環境: 株価、為替、分配金などの影響を確認する。
5. 運用継続条件: 交付目論見書で繰上償還の条件を確認する。
最初の3項目は、純資産総額が変化した原因を調べるためのものです。
残りの2項目は、その変化が運用や長期保有にどのような意味を持つかを考えるために使います。
なお、運用会社が追加設定額や解約額を直接公表している場合は、その実績を優先して確認しましょう。
受益権口数から分かるのは基本的に口数ベースの増減であり、正確な資金流出入金額ではありません。
純資産総額と基準価額から資金流出入を計算する方法
基準価額と純資産総額が分かれば、受益権総口数を逆算できます。
この計算によって、見かけ上の規模縮小が、運用資産の値下がりによるものなのか、口数の減少を伴うものなのかを調べられます。
基準価額が上がっているのに純資産総額が減る例
架空の投資信託を使って考えてみましょう。
期首の状態は次のとおりです。
- 基準価額:10,000円
- 純資産総額:100億円
- 受益権総口数:100億口
期末には次のように変化したとします。
- 基準価額:12,000円
- 純資産総額:90億円
- 受益権総口数:75億口
このファンドでは、基準価額が20%上昇しています。
しかし、純資産総額は100億円から90億円へ10%減少しています。
なぜこのようなことが起きるのでしょうか。
受益権総口数を計算すると、その理由が分かります。
受益権総口数=純資産総額÷基準価額×10,000
期末の数値を代入します。
90億円÷12,000円×10,000=75億口
つまり、受益権総口数が100億口から75億口へ減少しています。
口数の減少率は25%です。
基準価額の上昇によって1口あたりの価値は増えていますが、それを上回る口数の減少によってファンド全体の規模が縮小したわけです。
通常の追加型投資信託では、追加設定と解約による口数の増減が重要な要因となります。
ただし、この例で25億円が流出したと判断することはできません。
25億口という数字は口数の減少量であり、解約時の基準価額を反映した金額ではないからです。
受益権口数の変化率を簡単に計算するには?
受益権口数の増減率は、純資産総額と基準価額の比率から求められます。
計算式は次のとおりです。
口数変化率=(期末純資産総額÷期首純資産総額)÷(期末基準価額÷期首基準価額)-1
たとえば、基準価額が10%上昇し、純資産総額が5%減少したケースを考えます。
期末の純資産総額は期首の0.95倍、基準価額は1.10倍です。
計算すると、次のようになります。
0.95÷1.10-1=約-0.1364
受益権口数の変化率は約マイナス13.6%です。
純資産総額の減少率は5%ですが、受益権口数は約13.6%減少していたことになります。
この方法は、月次レポートに受益権総口数が掲載されていない場合にも役立ちます。
ただし、計算できるのは比較した2時点間の口数変化率です。
期間中の購入や解約の正確な金額、タイミング、個々の投資家の行動までは分かりません。
また、ファンドの統合など特殊な口数変動要因がある場合は、別途確認が必要です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
オルカンの純資産総額が減ったのに資金流入と推定できる理由
2026年8月末から9月末にかけて、「eMAXIS Slim 全世界株式(オール・カントリー)」の純資産総額は減少しました。
しかし、同じ期間の基準価額と純資産総額から計算すると、受益権口数は約2.8%増加しています。
これは、純資産総額の減少と資金流出が同じ意味ではないことを示す具体的な事例です。
ただし、この増加率は公開値から筆者が算出した概算であり、運用会社が公表した資金純流入額ではありません。
eMAXIS Slim 全世界株式(オール・カントリー)とは?
「eMAXIS Slim 全世界株式(オール・カントリー)」は、三菱UFJアセットマネジメントが運用する投資信託です。
愛称は「オルカン」で、2018年10月31日に設定されました。
日本を含む世界の先進国・新興国の株式を投資対象とし、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)への連動を目指します。
原則として為替ヘッジを行わないため、株式市場の値動きだけでなく、為替変動も基準価額に影響します。
今回は、2026年8月31日と9月30日の公開データを比較します。
確認対象となるのは、運用会社の「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」の基準価額・純資産総額の推移と、販売金融機関が公表する基準価額履歴です。
なお、以下は2026年9月末までの変化を調べる過去データの分析であり、2026年10月29日時点の最新基準価額を示すものではありません。
2026年8月31日と9月30日の純資産総額を比較
2時点の基準価額と純資産総額を比較すると、次のようになります。
| 項目 | 2026年8月31日 | 2026年9月30日 | 増減・増減率 |
|---|---|---|---|
| 基準価額 | 38,905円 | 37,791円 | -1,114円 約-2.86% |
| 純資産総額 | 138,964.3億円 | 138,794.5億円 | -169.8億円 約-0.12% |
| 受益権総口数(概算) | 約3兆5,719億口 | 約3兆6,727億口 | 約+1,008億口 約+2.82% |
基準価額は38,905円から37,791円へ、1,114円下落しました。
下落率は約2.86%です。
一方、純資産総額は138,964.3億円から138,794.5億円へ169.8億円減少しました。
減少率は約0.12%にとどまっています。
ここで注目すべきなのは、基準価額が約2.86%下がっているのに、純資産総額は約0.12%しか減っていないことです。
基準価額と純資産総額の減少率に差があるため、受益権口数が変化した可能性を考える必要があります。
受益権口数は約2.8%増加していた
先ほどの計算式を使って、受益権口数の変化率を求めます。
使用する数字は、次の4つです。
- 8月末の純資産総額:138,964.3億円
- 9月末の純資産総額:138,794.5億円
- 8月末の基準価額:38,905円
- 9月末の基準価額:37,791円
計算式に代入します。
口数変化率=(138,794.5÷138,964.3)÷(37,791÷38,905)-1
計算結果は、約0.0282です。
つまり、2026年8月末から9月末にかけて、受益権口数は約2.82%増加したと推定できます。
期首の概算口数は約3兆5,719億口、期末は約3兆6,727億口です。
純資産総額が減少したにもかかわらず、受益権口数は増えていました。
通常の追加型投資信託の仕組みでは、追加設定が解約を上回った可能性を示す結果です。
もっとも、口数の増加率は、そのまま資金純流入額の増加率を意味しません。
期間中は基準価額が日々変動しており、購入や解約は異なる価格で行われるためです。
正確な資金純流入額を確認するには、追加設定額と解約額の実績を調べる必要があります。
この約2.82%という数値は、表示された基準価額と純資産総額を用いた筆者独自の計算結果です。
公表数値の丸め方によって、実際の口数変化率とわずかな差が生じる可能性があります。
2026年9月は為替変動も基準価額に影響した
この事例では、基準価額が下落した背景も確認する必要があります。
三菱UFJアセットマネジメントの2026年9月30日基準の月次レポートには、基準価額の変動要因が掲載されています。
そのうち、為替要因は1万口あたりマイナス808円と示されています。
同期間の基準価額の下落額は1,114円でした。
両者を比較すると、次のようになります。
808円÷1,114円×100=約72.5%
つまり、為替要因のマイナス808円は、基準価額下落額1,114円の約72.5%に相当します。
ただし、これは月次レポートに掲載された概算の寄与額と基準価額の変化を比較したものです。
基準価額下落の72.5%を厳密に為替だけで説明できるという意味ではなく、他の変動要因や算出方法にも注意が必要です。
また、マイナス808円は1万口あたりの基準価額への影響であり、ファンド全体から808円相当の資金が流出したという意味ではありません。
この点を区別することが重要です。
9月のオルカンでは、基準価額の下落と受益権口数の増加が同時に起きていました。
その結果、基準価額が約2.86%下がった一方、純資産総額の減少率は約0.12%にとどまったと考えられます。
私は、この事例には初心者が投資信託を分析するうえで重要な教訓があると考えています。
純資産総額が減ったというニュースや数字だけを見れば、投資家が資金を引き揚げていると誤解するかもしれません。
しかし、受益権口数まで確認すると、違う状況が見えてきます。
純資産総額はファンドの結果を示す数字ですが、その結果が生まれた理由までは教えてくれません。
だからこそ、基準価額と口数を組み合わせた分析に意味があります。
公開資料のどこを確認すればよい?
今回の数値を確認するときは、ファンド名だけでなく、資料の基準日と掲載項目をそろえることが重要です。
三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」では、2026年8月31日基準および2026年9月30日基準の資料を対象とします。
確認するのは「基準価額・純資産総額の推移」と「基準価額の変動要因」に関する項目です。
8月末と9月末の基準価額および純資産総額は、販売金融機関の基準価額履歴でも照合できます。
たとえば、SBI証券やマネックス証券が掲載する同ファンドの基準価額履歴には、日付ごとの数値が示されています。
2026年8月31日の基準価額38,905円、2026年9月30日の37,791円という数値も確認できます。
なお、販売金融機関によって純資産総額の表示単位が「億円」「百万円」など異なる場合があります。
比較するときは単位を統一し、同じ基準日の数値を利用しましょう。
今回の計算では、純資産総額を億円単位にそろえています。
独自に受益権口数を求める際も、基準価額と純資産総額の単位を取り違えないことが重要です。
純資産総額が少ない投資信託は危険?繰上償還の条件を確認
純資産総額が小さい投資信託で注意したいのは、運用を長期間継続できるかという問題です。
ただし、純資産総額が小さいことだけで危険な商品と判断することはできません。
投資信託ごとに運用方針や費用構造が異なり、繰上償還の条件も違うからです。
純資産総額はいくら以上なら安心なのか?
すべての投資信託に共通する、安全な純資産総額の基準はありません。
たとえば、10億円未満なら危険、100億円以上なら安全といった一律の基準は適切ではありません。
必要な運用規模は、投資対象や売買方法、費用負担などによって変わります。
広く分散された株式指数に連動するインデックスファンドでは、資産規模が増えることで、一定の費用をより多くの資産で負担できる場合があります。
一方、取引量の少ない銘柄へ投資するファンドでは、資産規模が大きくなるほど、売買による市場価格への影響が大きくなる可能性があります。
純資産総額は、運用の効率性や継続性を考えるための指標です。
それだけで投資信託の安全性や将来の収益性を判定する数字ではありません。
繰上償還とは何か?
繰上償還とは、投資信託が予定より早く運用を終了し、投資家へ償還金を支払うことです。
信託期間が無期限とされているファンドでも、一定の条件に該当すると繰上償還される可能性があります。
繰上償還の条件は、ファンドごとの交付目論見書や信託約款に記載されています。
条件に該当した場合でも、必ず自動的に償還されるとは限りません。
実際には、信託約款の定めや法令に基づく手続きによって判断されます。
必要に応じて受益者への通知や書面決議などが行われる場合もあります。
したがって、純資産総額が減ったという理由だけで、繰上償還が決定したと考えるのは誤りです。
オルカンの繰上償還条件は10億口未満
三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」について、2026年1月24日使用開始の「投資信託説明書(交付目論見書)」を確認すると、信託期間は無期限とされています。
ただし、同資料の「手続・手数料等」にある「信託期間」「繰上償還」の項目には、運用が予定より早く終了する可能性のある条件が示されています。
その一つが、受益権の口数が10億口を下回ることとなった場合です。
ほかにも、対象インデックスの改廃や、ファンドを償還させることが受益者にとって有利と認められる場合などが挙げられています。
ここで、先ほど計算した2026年9月末の受益権総口数を確認します。
概算値は約3兆6,727億口です。
繰上償還条件の一つである10億口を大幅に上回っています。
この比較から、少なくとも2026年9月末の口数だけを根拠に、繰上償還が差し迫っているとは考えにくい状況です。
ただし、これは繰上償還の可能性が存在しないことを意味しません。
繰上償還には口数以外の条件もあり、将来の状況によって運用環境が変化する可能性もあります。
また、10億口という条件は、このファンドの目論見書に記載されたものです。
すべての投資信託に共通する基準ではありません。
繰上償還されると投資家はどうなる?
繰上償還が実施されると、投資家が保有する受益権は償還され、償還金が支払われます。
ただし、購入時の元本が保証されるわけではありません。
償還時の資産価値が取得金額を下回っていれば、損失が生じる可能性があります。
また、長期保有を予定していたファンドが終了すれば、新しい投資先を探さなければなりません。
同じ運用対象や費用水準のファンドが見つかるとは限らないため、再投資先の選択にも注意が必要です。
課税口座では、償還によって利益が生じた場合、原則として課税関係が発生します。
NISA口座で保有している場合には、非課税保有限度額の取扱いも確認しておきましょう。
金融庁の「NISAを知る」「よくある質問」では、2024年からのNISAについて、商品を売却した場合に取得金額に相当する非課税保有限度額を翌年以降に再利用できると説明されています。
ただし、繰上償還時の具体的な取扱いについては、売却に関する一般的な説明だけで判断せず、金融機関の案内を確認することが重要です。
また、再利用可能な非課税保有限度額と年間投資枠は別の仕組みです。
保有限度額が再利用できるようになっても、その金額が年間投資枠に上乗せされるわけではありません。
純資産総額が減ったら売るべき?筆者が重視する3段階評価
純資産総額が減少したからといって、すぐに売却する必要があるとは限りません。
私は、投資信託の規模が縮小したときこそ、減少原因、運用への影響、運用継続性の順番で評価することが合理的だと考えています。
前半で説明した計算方法は、何が起きたのかを調べるためのものです。
ここからは、調べた結果を投資判断にどう結びつけるかを考えます。
第1段階:純資産総額の減少原因を分類する
最初に、純資産総額の変化を基準価額と受益権口数に分けて確認します。
基準価額が下がり、受益権口数がほぼ変わっていなければ、規模縮小の中心は資産価値の下落と考えられます。
一方、基準価額がほとんど変わらず受益権口数が減少していれば、解約超過の可能性を詳しく調べる必要があります。
今回のオルカンの事例では、基準価額が約2.86%下落した一方、口数は約2.82%増加しました。
このため、純資産総額が約0.12%減少したことだけを理由に、資金流出が進んでいたと判断するのは不適切です。
私は、この段階で原因を分類することが、投資判断の精度を高めると考えています。
規模の減少をすべて悪い兆候と扱ってしまうと、市場の価格変動と投資家の解約行動を混同するからです。
市場が下落すれば、適切な運用が続いているファンドでも純資産総額は減少する可能性があります。
そのため、まず原因を確認してから評価するべきです。
第2段階:資金流出が運用へ与える影響を調べる
次に確認したいのは、仮に資金流出が起きていた場合、その流出が実際の運用にどのような影響を与えるかです。
ここで重要になるのが、投資対象の流動性です。
流動性とは、資産を市場でどの程度円滑に売買できるかを示す考え方です。
同じ金額の資金流出でも、流動性の高い大型株を中心に投資するファンドと、売買が少ない小型株を中心に投資するファンドでは、影響が異なる可能性があります。
たとえば、投資家から大きな解約が発生すると、ファンドは解約資金を確保する必要があります。
十分な現金がなければ、保有している株式などを売却する場合があります。
流動性の高い資産であれば、比較的円滑に売却できる可能性があります。
一方、取引量の少ない資産では、大量売却によって市場価格が下がったり、想定より不利な価格で売買したりする可能性があります。
| 比較項目 | 流動性の高い資産を中心とするファンド | 流動性の低い資産を中心とするファンド |
|---|---|---|
| 主な投資対象の例 | 主要市場の大型株など | 売買量の少ない小型株など |
| 解約時の資産売却 | 比較的円滑に行える可能性 | 売却に時間がかかる可能性 |
| 売買コスト | 市場環境によって変化 | 不利な価格や市場への影響が生じやすい場合がある |
| 確認したいこと | 資金流出規模と通常の売買能力 | 保有銘柄の流動性と解約対応能力 |
ただし、世界株式インデックスファンドだから必ず売買が容易というわけではありません。
世界株式には新興国株式なども含まれ、地域や市場環境によって流動性は異なります。
また、急激な市場混乱時には、通常より売買コストが増加することもあります。
したがって、投資対象を単純に安全・危険と分けるのではなく、ファンドがどの資産を保有し、どのような方法で売買するかを調べる必要があります。
私が重要だと考えるのは、資金流出の規模を評価する際に、ファンドの純資産総額だけでなく、保有資産の売買しやすさまで考慮することです。
たとえば、同じ10億円の解約でも、ファンド全体が100億円なのか1兆円なのかによって、相対的な負担は異なります。
さらに、同じ資産規模でも、保有資産の流動性によって運用への影響は変わります。
この二つの条件を確認することで、資金流出の意味をより具体的に判断できます。
第3段階:資金流出が続いた場合の運用継続性を評価する
最後に確認したいのは、ファンドが長期的に運用を続けられるかどうかです。
私は、運用継続性を考えるときに、次の3つの要素を重視します。
- 資金流出の継続性: 一時的な解約なのか、長期間にわたって口数が減少しているのか。
- 費用と運用効率: 規模縮小によって、費用負担や運用効率に問題が生じる可能性があるか。
- 投資対象の流動性: 解約が続いても、運用方針に沿って資産を保有・売買できるか。
これに加えて、交付目論見書に記載された繰上償還条件を確認します。
たとえば、受益権口数が一定水準を下回ると繰上償還となる可能性があるファンドでは、現在の口数がその水準に近づいているかを調べます。
ただし、口数が条件に近づいたことだけで繰上償還が決まるわけではありません。
実際の判断には、信託約款の規定や運用会社の判断、必要な手続きなどが関係します。
また、資金流出が一時的に増えても、その後に資金流入が回復する可能性があります。
反対に、規模が大きいファンドでも、長期的な解約超過が続けば運用環境が変わる可能性があります。
重要なのは、特定の月だけを切り取って結論を出さないことです。
月次レポートを複数期間で比較し、変化の傾向を確認することが役立ちます。
3段階評価をオルカンの事例に当てはめる
今回の2026年8月末から9月末までのオルカンを、この3段階で評価してみます。
第1段階では、基準価額が約2.86%下落し、受益権口数は約2.82%増加していました。
したがって、純資産総額の減少だけを理由に、解約超過による規模縮小が起きたとは考えられません。
第2段階では、同ファンドが世界株式を投資対象とし、為替ヘッジを原則として行わないことが重要です。
2026年9月の月次レポートには為替要因のマイナス808円が示されており、資産価値の変動を考えるうえで重要な情報になります。
第3段階では、概算受益権口数が約3兆6,727億口で、繰上償還条件の一つである10億口を大幅に上回っています。
したがって、この期間の口数と規模の変化だけで、繰上償還が差し迫っていると考える根拠は見当たりません。
ただし、これは2026年9月末までの公開データに基づく評価です。
その後の市場動向や資金流出入、運用会社の判断を予測するものではありません。
また、特定ファンドの購入や保有継続を推奨するものでもありません。
投資信託の純資産総額はどこで確認できる?3つの資料
投資信託の純資産総額は、運用会社や販売金融機関が公開している商品情報から確認できます。
初心者が最初に確認したいのは、月次レポート、交付目論見書、運用報告書の3つです。
資料によって役割が異なるため、調べたい内容に応じて使い分けると効率的です。
月次レポートで確認すること
月次レポートでは、基準価額、純資産総額、騰落率、組入資産などを確認できます。
ファンドによっては、基準価額の変動要因や資金流出入の情報も掲載されています。
純資産総額の変化を分析するときは、必ず同じ基準日の数字を組み合わせてください。
2026年8月末の純資産総額と9月末の基準価額を組み合わせても、その時点の正しい受益権口数は求められません。
8月末なら8月末、9月末なら9月末と、基準日を統一する必要があります。
また、月次レポートは通常、過去の一定時点における運用状況を示す資料です。
最新の基準価額とは異なる場合があるため、資料に記載された基準日を確認しましょう。
交付目論見書で確認すること
交付目論見書は、ファンドの運用方針やリスク、費用、信託期間などを確認するための資料です。
純資産総額の大小を評価するときは、特に信託期間と繰上償還の条件が重要です。
たとえば、今回取り上げたオルカンの2026年1月24日使用開始の交付目論見書では、「手続・手数料等」に繰上償還の条件が記載されています。
信託期間が無期限でも、一定の事情によって運用が終了する可能性があります。
なお、交付目論見書は更新される場合があります。
投資を検討するときは、過去の記事で紹介された条件をそのまま利用せず、最新の交付目論見書を確認してください。
運用報告書で確認すること
運用報告書では、一定期間の運用経過、資産構成、費用、売買状況などを確認できます。
ファンドや資料の種類によっては、追加設定や解約に関する情報を確認できる場合もあります。
月次レポートに資金流出入額が直接掲載されていない場合は、運用報告書や有価証券報告書なども確認する価値があります。
特に、正確な金額を知りたい場合は、受益権口数からの推定よりも、実際に開示されている設定・解約データを優先するべきです。
投資信託の分析では、計算できる数字と、公開資料によって直接確認できる数字を分けることが重要です。
今回のオルカンの約2.82%という受益権口数増加率は、公開された数値を筆者が計算した結果です。
運用会社がその期間の資金純流入額として発表した数字ではありません。
この違いを明示しておけば、計算結果を過大に解釈することを防げます。
資料の更新日と確認方法にも注意する
今回使用した主な資料は、三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」の2026年8月31日基準・9月30日基準の資料、および2026年1月24日使用開始の「投資信託説明書(交付目論見書)」です。
基準価額と純資産総額の履歴については、販売金融機関が掲載する時系列データでも照合しています。
NISAに関しては、金融庁の「NISAを知る」「よくある質問」に示された、非課税保有限度額の管理と再利用の説明を確認対象としています。
資料の確認日は2026年10月29日です。
ただし、基準価額や純資産総額は変動し、交付目論見書の内容も更新される可能性があります。
最終的な投資判断では、必ず運用会社や金融庁、販売金融機関の最新資料を確認することが重要です。
よくある質問
投資信託の純資産総額はいくら以上なら安心ですか?
すべての投資信託に共通する、安全な純資産総額の基準はありません。
必要な資産規模は、投資対象、運用方法、費用構造などによって異なります。
純資産総額の大きさだけで判断せず、運用方針、過去の資産規模の推移、繰上償還条件などを合わせて確認しましょう。
純資産総額が減少している投資信託は売却したほうがいいですか?
純資産総額が減少したという理由だけで、売却する必要があるとは限りません。
まず基準価額と受益権口数の変化を確認し、減少の主な原因を調べることが重要です。
そのうえで、運用方針、投資対象のリスク、繰上償還条件、自分の投資目的などと照らし合わせて判断しましょう。
純資産総額と基準価額はどちらを重視すべきですか?
確認する目的によって異なります。
ファンド全体の規模を知りたい場合は純資産総額、一定口数あたりの資産価値を知りたい場合は基準価額が重要です。
運用成績を評価する場合は、分配金を考慮したトータルリターンなども確認する必要があります。
資金流出入を分析する場合は、純資産総額と基準価額に加えて受益権口数を確認しましょう。
まとめ:純資産総額は大きさではなく変化の原因を確認する
投資信託の純資産総額は、ファンド全体の正味の資産価値を示す指標です。
一方、基準価額は通常1万口あたりの資産価値を示します。
純資産総額の増減には、市場価格の変動、為替、購入や解約、分配金など複数の要因が関係します。
そのため、純資産総額が減少したという事実だけで、資金流出が起きたとは判断できません。
実際、2026年8月末から9月末のeMAXIS Slim 全世界株式(オール・カントリー)では、純資産総額が約0.12%減少した一方、受益権口数は約2.82%増加したと計算できました。
この事例からも、純資産総額と資金流出入を区別する重要性が分かります。
投資信託を比較するときは、次の順番で確認することを勧めます。
1. 純資産総額と基準価額の変化を確認する。
2. 受益権口数の増減を調べ、必要なら計算する。
3. 株価、為替、分配金などの変動要因を調べる。
4. 資金流出が運用に与える影響と、繰上償還条件を確認する。
5. 投資目的、リスク、費用などと照らし合わせて判断する。
私が最も避けたいのは、純資産総額が大きいという理由だけで購入し、小さくなったという理由だけで売却することです。
必要なのは、数字の大きさに反応することではなく、その変化が投資目的や運用の継続性にどのような影響を与えるのかを理解することです。
最初から多くの指標を覚える必要はありません。
まずは、純資産総額、基準価額、受益権口数という3つの数字の関係を押さえましょう。
それが、投資信託を自分で比較し、納得できる判断へ近づくための基本になります。
遠回りの努力より、正しい順番で積み上げる。
投資信託選びでも、その考え方を大切にしたいと私は考えています。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント