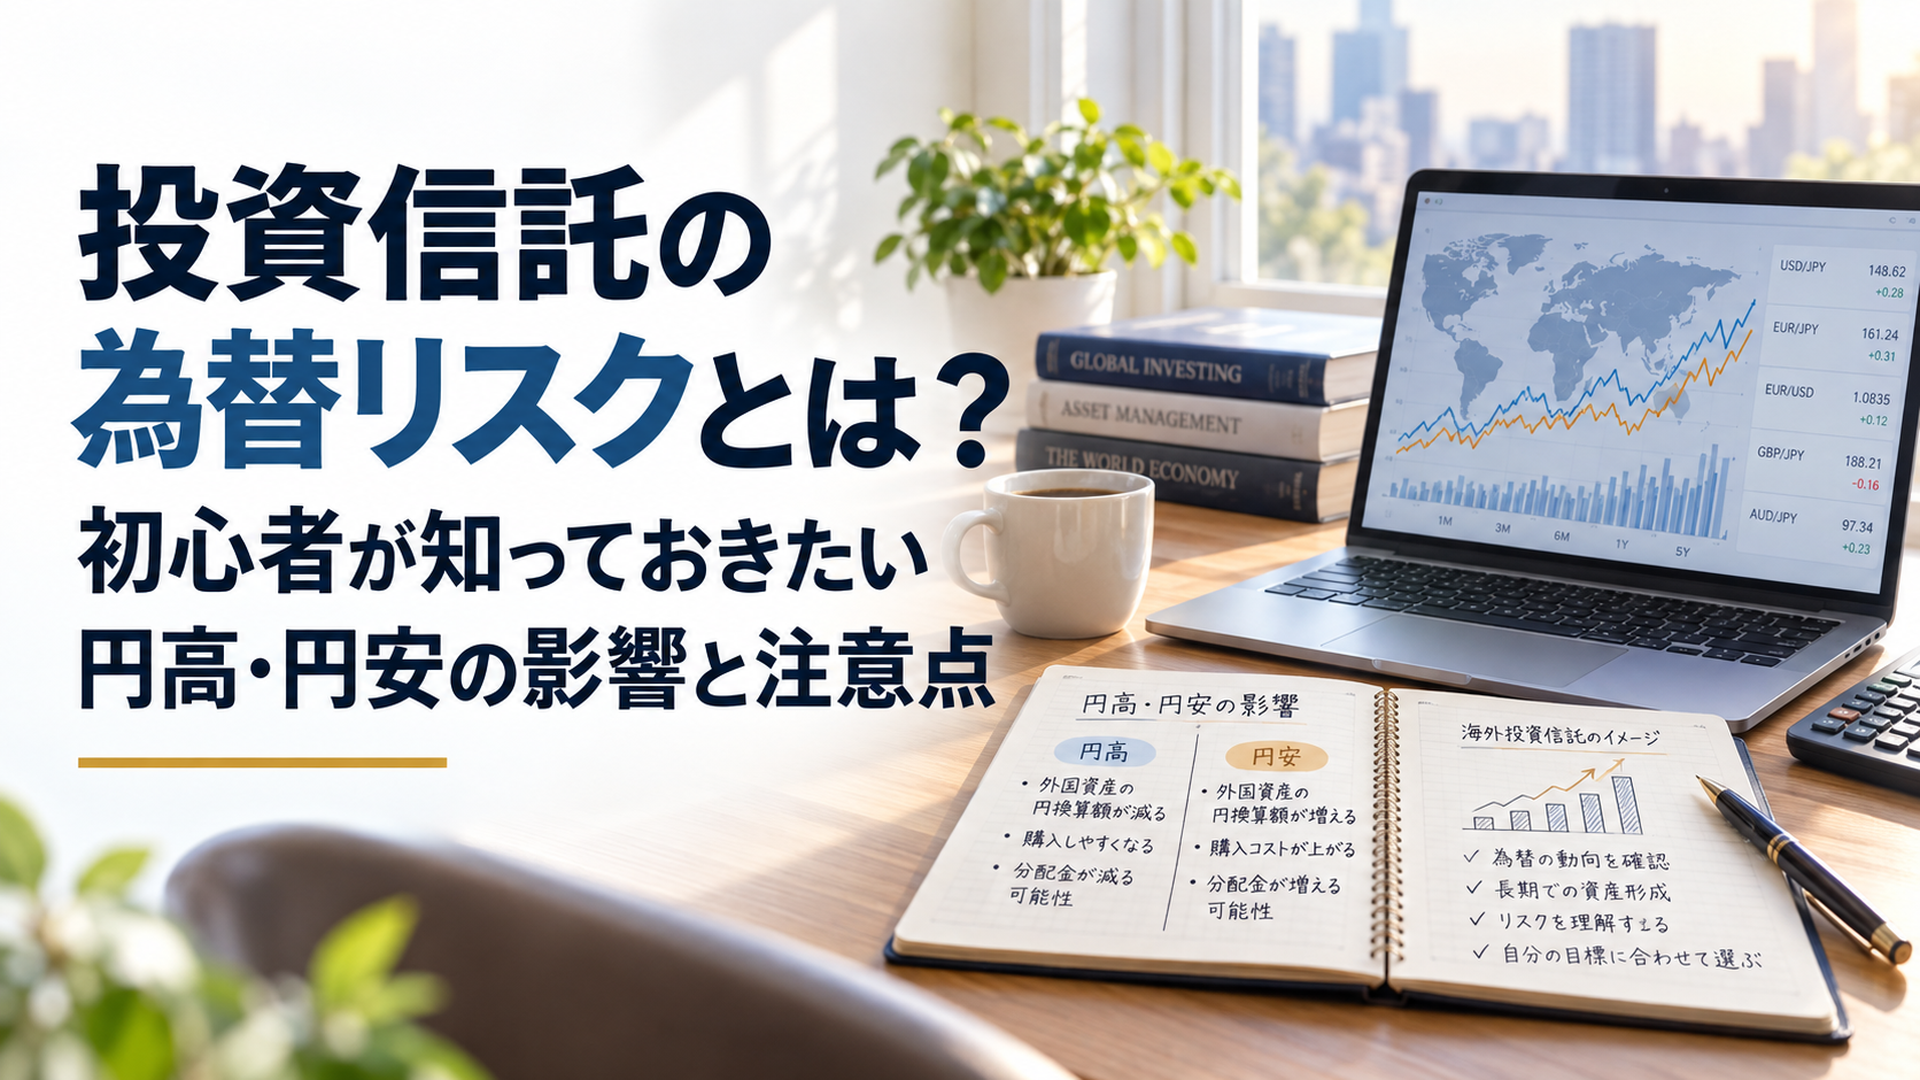
投資信託の為替リスクとは、円高・円安によって海外資産の円換算額が変わることです。円高は評価額の下落要因、円安は上昇要因となり、為替ヘッジの有無でも影響が異なります。
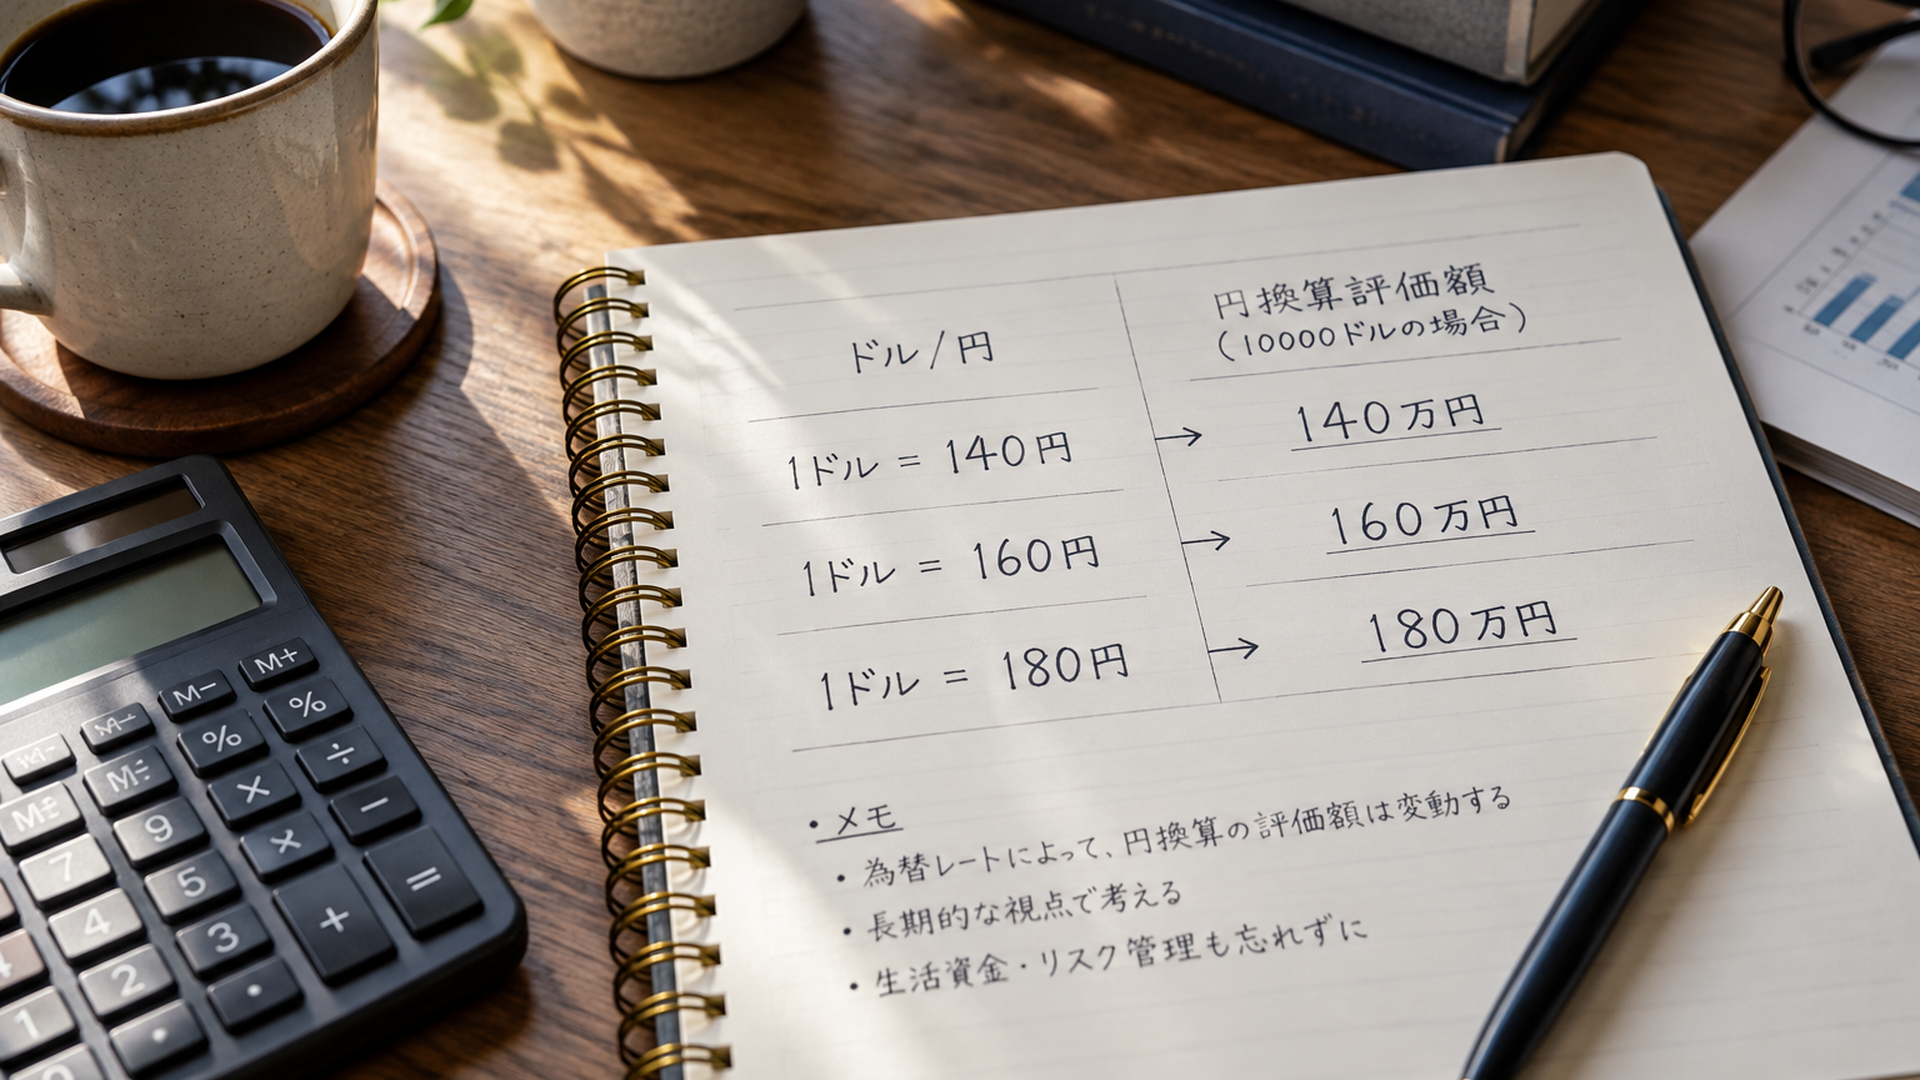
例えば、160万円相当の米ドル建て資産は、1ドル160円から140円への円高が進むと、海外資産の価格が変わらなくても140万円に減る計算です。
さらに、大和アセットマネジメントが2026年10月15日に公表した資料では、米ドル円の為替ヘッジコストが2023〜2024年ごろの高水準から低下し、2026年10月14日時点で年率2.8〜3.0%程度になっていることがグラフから読み取れます。
この記事では、三菱UFJ eスマート証券、松井証券、大和アセットマネジメントの公開資料をもとに、為替リスクの計算方法、円高・円安による損益、ヘッジあり・なしの違い、初心者が商品を選ぶ判断基準を整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託の為替リスクとは?円高・円安と評価額の関係
投資信託の為替リスクとは、外国通貨と日本円の交換レートが変化し、海外資産の円換算評価額が増減するリスクです。
外国株式や外国債券を組み入れる投資信託では、投資対象の価格変動に加えて、為替相場の変化も運用成果に影響します。
為替リスクの計算式は?
米ドル建て資産を例にすると、基本的な計算式は次のとおりです。
円換算評価額=米ドル建て資産額×1ドル当たりの円相場
例えば、1万ドルの資産を保有している場合、為替レートによって円換算評価額は次のように変わります。
- 1ドル140円:140万円
- 1ドル150円:150万円
- 1ドル160円:160万円
この計算は、外貨建て資産額が変わらないと仮定したものです。
実際の投資信託では、株価や債券価格、配当、運用費用なども変動するため、為替だけで最終的な損益が決まるわけではありません。
購入時と比較した為替変動率は、次の式で求められます。
為替変動率=(現在の為替レート÷購入時の為替レート−1)×100
1ドル160円から140円になった場合は、140÷160−1=−0.125です。
つまり、米ドル建て資産額が一定なら、円換算評価額は12.5%下落します。
円高になると投資信託はどうなる?
為替ヘッジなしの米ドル建て資産では、円高は基本的に円換算評価額を下げる要因になります。
例えば、1ドル150円から140円になった場合、1ドルを交換して受け取れる日本円は150円から140円へ減ります。
これは、米ドルに対する日本円の価値が上がった状態です。
海外資産のドル建て価格が変わらなければ、日本円に換算した評価額は下がります。
反対に、1ドル150円から160円へ変動すれば円安です。
この場合は、同じ米ドル建て資産でも円換算評価額が上昇します。
ただし、円高だから必ず損をする、円安だから必ず利益が出るわけではありません。
海外株式の値上がりが円高によるマイナスを上回る場合もあれば、株価下落が円安によるプラスを打ち消す場合もあります。
投資信託の運用成果を見るときは、為替と投資対象の価格を分けて確認することが重要です。
円で買う投資信託にも為替リスクはある?
日本円で購入する投資信託でも、海外資産を組み入れていれば為替リスクがあります。
証券口座から円で積み立て、評価額が円で表示されていても、投資先が外国株式であれば為替変動の影響を受けるためです。
三菱UFJ eスマート証券が2026年8月26日に更新した、ファイナンシャル・プランナーの髙木典子氏による「【初心者向け】為替ヘッジはあり?なし?リスクを考えた投資を」でも、海外資産に投資するファンドの為替リスクが説明されています。
同記事に掲載された2026年7月7日時点の週間投資信託販売金額ランキングでは、次の商品が上位に入りました。
- 1位:eMAXIS Slim 全世界株式(オール・カントリー)
- 2位:eMAXIS Slim 米国株式(S&P500)
- 6位:eMAXIS Slim 全世界株式(除く日本)
- 7位:iFreeNEXT FANG+インデックス
これは三菱UFJ eスマート証券の全取扱ファンドを対象とした当時の週間販売金額ランキングです。
2026年10月29日現在の順位や、投資信託市場全体の販売順位を示しているわけではありません。
このランキングから分かるのは、海外株式を組み入れた商品が同社の投資家に選ばれていたという事実です。
一方、人気があることと、自分の資金計画に適していることは別問題です。
例えば、全世界株式ファンドは投資先の国や企業を分散できますが、外国株式を保有している以上、為替リスクが消えるわけではありません。
また、外国企業には複数の通貨で収益や費用が発生する企業もあり、実際の為替感応度は資産構成や企業の事業活動によって異なります。
筆者としては、商品名や販売順位を見る前に、何に投資し、どの通貨の影響を受けるのかを確認することが大切だと考えています。
円高・円安で投資信託はいくら変わる?15万円・160万円の具体例
為替リスクは、実際の金額に置き換えると理解しやすくなります。
ここでは外貨建て資産の価格を一定とし、為替レートだけが変動する条件で計算します。
15万円が14万円・16万円になるケース
松井証券の投資情報メディア「マネーサテライト」が2025年11月28日に更新した「為替ヘッジとは?『あり』『なし』どっちがいい?初心者向けの判断基準を解説」では、1,000ドルの米ドル建て資産を例に為替変動の影響を説明しています。
1ドル150円で1,000ドルの資産を購入した場合、円換算額は15万円です。
その後、米ドル建て資産額を1,000ドルのまま固定して考えます。
1ドル160円まで円安になれば、評価額は16万円です。
購入時から1万円増え、円換算では約6.7%の上昇になります。
反対に、1ドル140円まで円高になれば、評価額は14万円です。
購入時から1万円減り、約6.7%の下落となります。
この例では、海外資産そのものの値動きがなくても、為替だけで評価額に2万円の開きが生じています。
160万円が円高で140万円になるケース
投資額が大きくなると、同じ為替変動率でも金額ベースの影響が大きくなります。
三菱UFJ eスマート証券の髙木典子氏による解説でも、1ドル160円で1万ドルの海外資産を購入する例が紹介されています。
購入時の円換算額は160万円です。
その後、米ドル建て資産額が変わらず、為替レートだけが変動した場合を比較します。
| 為替レート | 円換算評価額 | 購入時との差額 |
|---|---|---|
| 1ドル140円(円高) | 140万円 | −20万円 |
| 1ドル150円 | 150万円 | −10万円 |
| 1ドル160円(購入時) | 160万円 | ±0円 |
| 1ドル170円 | 170万円 | +10万円 |
| 1ドル180円(円安) | 180万円 | +20万円 |
この表は、1ドル160円で1万ドルの資産を購入し、外貨建て資産額が一定と仮定した試算です。税金・手数料・運用費用などは考慮していません。
160円から140円への円高では、円換算評価額が20万円減少します。
一方、180円まで円安になれば、20万円の評価増です。
ここで重要なのは、為替変動の影響を金額だけでなく、購入時の為替レートに対する変化率で理解することです。
例えば、160円から140円への変化は12.5%の円換算下落ですが、140円から160円への変化は約14.3%の上昇になります。
同じ20円の変化でも、基準となる為替レートが異なれば変動率も違います。
資産形成では、評価額が増えるほど小さな変動率でも金額への影響が大きくなるため、保有額に応じたリスク管理が必要です。
外国株式が10%上がっても円高で損をする?
外国株式が値上がりしても、同時に円高が進めば、円換算では損失になる場合があります。
ここで重要なのは、株価の変動率と為替変動率を単純に足し引きしないことです。
例えば、米国株式がドル建てで10%上昇し、同時に1ドル150円から135円への円高が進んだとします。
株価は1.10倍、ドル円レートは0.90倍です。
円換算評価額の変化は、次の掛け算になります。
1.10×0.90=0.99
つまり、ドル建て株価が10%上昇しても、円換算では約1%の下落です。
これは株価と為替以外の条件を固定し、税金や運用費用を除いた試算です。
同じ条件で円高が5%にとどまれば、1.10×0.95=1.045となり、円換算では約4.5%の上昇になります。
一方、円高が15%なら、1.10×0.85=0.935となり、約6.5%の下落です。
このように、海外株式の運用成績と日本の投資家が受け取る円ベースの成績は一致しない場合があります。
米国株式市場が上昇したというニュースだけで、自分の投資信託も同じ割合で値上がりすると考えないことが重要です。
為替ヘッジあり・なしは何が違う?初心者の判断基準
為替ヘッジは、為替レートの変動による損益への影響を軽減するための仕組みです。
ヘッジありは為替変動を抑えることを重視し、ヘッジなしは円高・円安の影響を受け入れる運用です。
ただし、為替ヘッジありを選べば必ず利益が増えるわけではありません。
為替ヘッジありのメリットと注意点
為替ヘッジありの投資信託では、為替予約などの取引を使い、外国通貨と日本円の交換レート変動による影響を軽減することを目指します。
例えば、米ドル建て資産を保有する場合、将来米ドルを売って日本円を買う取引を組み合わせる方法があります。
これによって、円高になった場合の円換算評価額の下落を抑える効果が期待できます。
ただし、為替ヘッジには費用が発生する場合があります。
また、ヘッジ比率や為替予約の取引条件によっては為替変動の影響が残ります。
さらに、為替ヘッジが対象とするのは基本的に通貨の変動です。
株式市場の下落や債券価格の下落まで防げるわけではありません。
為替ヘッジなしのメリットと注意点
為替ヘッジなしの投資信託では、円高・円安が円換算評価額に影響します。
円安になれば評価額の上昇要因になりますが、円高になれば下落要因です。
為替ヘッジのための費用を負担しないことはメリットですが、信託報酬などの運用費用がなくなるわけではありません。
また、為替ヘッジなしの商品でも、ファンドの資産構成や外国企業の収益構造によって実際の通貨感応度は異なります。
米ドル建ての単一資産を保有する場合と、複数国の株式を組み入れるファンドでは、為替変動が運用成果に与える影響を同じようには計算できません。
為替ヘッジあり・なしの比較表
| 比較項目 | 為替ヘッジあり | 為替ヘッジなし |
|---|---|---|
| 円高になった場合 | 為替による下落影響を抑えやすい | 円換算評価額の下落要因になる |
| 円安になった場合 | 為替による上昇効果が限定されやすい | 円換算評価額の上昇要因になる |
| ヘッジコスト | 金利差や需給に応じて発生する場合がある | 為替ヘッジの費用は発生しない |
| 主な目的 | 通貨変動の影響を軽減する | 通貨変動を受け入れて運用する |
| 主な注意点 | 費用負担とヘッジの不完全性 | 円高時の評価額下落 |
これは一般的な特徴の比較です。実際の影響は投資対象、通貨構成、企業の収益構造、ヘッジ比率、費用などによって異なります。
どちらを選ぶかは、投資対象・資金用途・保有期間・費用の4つを基準に判断することが重要です。
特に、外国株式と外国債券では為替ヘッジの役割が異なります。
外国株式と外国債券でヘッジの必要性が違う理由
外国株式では、株価変動そのものが大きなリスク要因になります。
為替ヘッジを行っても、企業業績の悪化や株式市場全体の下落による損失は残ります。
例えば、株価が25%下落した場合、為替変動を抑えられたとしても、株式部分の大きな損失を避けることはできません。
一方、外国債券では、利息収入や債券価格の変動に対して、為替変動の影響が相対的に大きくなることがあります。
例えば、米ドル建て債券が1年間でドルベース3%の収益を得ても、同じ期間に円高が10%進めば、単純計算の円換算リターンは次のようになります。
1.03×0.90−1=−0.073
つまり、約7.3%の損失です。
債券投資で安定的な円ベースの収益を重視していた場合、為替変動が投資目的を大きく変えてしまいます。
ただし、外国債券にも金利変動、信用リスクなどがあり、為替ヘッジを行えば安定した利益が保証されるわけではありません。
筆者としては、外国株式と外国債券を同じ「海外投資」として扱わず、どのリスクが運用成果に大きく影響するかを分けて判断するべきだと考えています。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
為替ヘッジのコストは何%?2026年2月と10月の大和アセット資料を比較
為替ヘッジの判断では、円高による損失を軽減する効果だけでなく、そのために必要な費用も確認する必要があります。
大和アセットマネジメントが2026年2月16日と10月15日に公表した「為替ヘッジコストについて」を比較すると、米ドル円のヘッジコストが2023〜2024年ごろの高水準から低下した流れが確認できます。
2023〜2024年は米ドル円のヘッジコストが年率5〜6%前後
大和アセットマネジメントの2026年2月16日付マーケットレターでは、2020年2月29日から2026年2月13日までの為替ヘッジコストの推移が掲載されています。
比較対象は米ドル円、ユーロ円、カナダ・ドル円、シンガポール・ドル円の4通貨ペアです。
それぞれについて、1カ月と3カ月の為替先物レートをもとに算出した年率換算のヘッジコストが示されています。
米ドル円のグラフでは、2023〜2024年ごろに年率5〜6%前後の高い水準になった時期が確認できます。
その後は低下傾向となり、2026年2月13日の観測終点では年率3%前後まで下がっていました。
この約3%は、2026年2月13日観測・米ドル円・年率換算・グラフから読み取った概数です。
資料が正確な終点数値として3.00%を公表しているという意味ではありません。
2026年10月15日公表資料ではどうなった?
大和アセットマネジメントは、2026年10月15日にも「為替ヘッジコストについて(2026年10月)」を公表しています。
こちらのグラフの観測期間は、2020年10月31日から2026年10月14日までです。
対象通貨は2月資料と同じ4通貨ペアで、1カ月と3カ月のヘッジコストが年率換算で比較されています。
2026年10月14日時点の米ドル円ヘッジコストは、グラフ終点からおおむね年率2.8〜3.0%程度と読み取れます。
つまり、2026年2月の年率3%前後と比較すると、10月時点でもおおむね3%弱の水準にあり、2023〜2024年ごろの高水準を下回っています。
ただし、2月と10月の差は大きいとはいえず、グラフ読取値だけで厳密な低下幅を確定することはできません。
比較結果を整理すると、次のようになります。
| 比較時期 | 米ドル円ヘッジコストの目安 | 数値の位置づけ |
|---|---|---|
| 2023〜2024年ごろ | 年率5〜6%前後の時期 | 過去の高水準をグラフから概算 |
| 2026年2月13日 | 年率3%前後 | 2月16日公表資料の終点を概算 |
| 2026年10月14日 | 年率2.8〜3.0%程度 | 10月15日公表資料の終点を概算 |
数値は米ドル円の1カ月・3カ月ヘッジコストの推移を示す公式グラフから読み取った概数です。両期間の線の差や読取誤差があるため、厳密な公表数値として扱うものではありません。
また、これは実際の投資信託が負担した費用率ではありません。
2026年10月29日時点で確認できた10月15日付資料の観測終点は10月14日であり、10月29日当日の実勢コストを示しているわけではありません。
2023〜2024年の5〜6%前後という高水準から2026年10月の3%弱まで下がったことは、ヘッジコストの前提が時間とともに変化することを示しています。
ただし、負担が低下したからといって、為替ヘッジありが必ず有利になるわけではありません。
ヘッジコストはなぜ変わる?
大和アセットマネジメントの2026年10月資料では、為替ヘッジコストに影響する要因として、短期金利差と通貨の需給が説明されています。
理論的には、外貨の短期金利が円の短期金利より高い場合、その差が外貨を円にヘッジする費用の主な要因になります。
しかし、実際の為替先物市場では、通貨の調達需要や金融機関の資金供給状況によって、金利差だけでは説明できない費用が発生する場合があります。
例えば、四半期末に米ドル決済の需要が増加すると、米ドル調達の上乗せ金利が高まることがあります。
また、金融市場の先行きに対する不透明感が強まると、米ドルへの需要が増えてヘッジコストに影響する場合もあります。
そのため、日米の政策金利差だけを見て、実際のヘッジコストを正確に判断することはできません。
筆者としては、為替ヘッジコストは商品選択時に一度確認すれば終わりではなく、継続的に変わる運用条件として理解することが重要だと考えています。
年率3%のヘッジコストは100万円でいくら?
例えば、米ドル資産100万円相当を為替ヘッジし、年率コストを3%と仮定します。
ヘッジ対象額とコスト率が1年間変わらないとした場合、単純計算の負担は約3万円です。
仮にコストが年率2%へ低下すれば約2万円となり、年間約1万円の差が生まれます。
| 資産額 | 年率3%の試算 | 年率2%の試算 | 差額 |
|---|---|---|---|
| 100万円 | 3万円 | 2万円 | 1万円 |
| 300万円 | 9万円 | 6万円 | 3万円 |
| 500万円 | 15万円 | 10万円 | 5万円 |
これは一定のヘッジ対象額に仮定上の年率を掛けた比較計算であり、実際の投資信託の運用実績や請求額ではありません。
為替予約の更新、金利差、通貨需給、資産額の変動などによって、実際の負担は変化します。
また、短期金利差が1%ポイント縮小しても、ヘッジコストが必ず同じ幅だけ低下するとは限りません。
それでも、コストが年率1%ポイント変わると、500万円の資産では年間5万円相当の差になるという関係は理解しておく価値があります。
信託報酬が低ければヘッジコストも安い?
信託報酬と為替ヘッジコストは、別の仕組みです。
信託報酬はファンドの運用・管理にかかる継続的な費用です。
一方、為替ヘッジコストは為替予約などの取引に伴う負担で、通常はファンドの運用成果や基準価額に反映されます。
投資家に対して信託報酬とは別の手数料として直接請求されるとは限りません。
そのため、信託報酬が低いからといって、為替ヘッジを含む実質的な負担まで小さいとは判断できません。
商品を比較するときは、交付目論見書でヘッジ方針を確認し、運用報告書などで費用と運用状況を確認する必要があります。
為替ヘッジあり・なしを選ぶ際は、費用だけでなく、その費用によってどの程度のリスクを抑えようとしているのかを考えることが大切です。
NISAと長期投資では為替リスクにどう備える?資金用途別の考え方
NISAで海外株式型の投資信託を購入しても、為替リスクはなくなりません。
重要なのは、税制上のメリットと投資商品の価格変動リスクを分けて考えることです。
NISAなら円高による損失は防げる?
金融庁のNISA制度解説では、NISAは一定の条件のもとで投資による運用益が非課税になる制度と説明されています。
しかし、非課税になることと、資産価値が保証されることは別です。
NISAで米国株式や全世界株式の投資信託を保有しても、株価下落や円高による損失は発生する可能性があります。
また、NISA口座で生じた損失は、原則として課税口座の利益との損益通算や繰越控除ができません。
したがって、NISAであることだけを理由に、リスクを大きく取ってもよいとはいえません。
まず確認したいのは、購入する商品がどの資産を組み入れているか、どの程度の値動きを想定する必要があるかという点です。
5年後に300万円必要な場合は?
例えば、5年後に住宅購入資金として300万円を使う予定がある人を考えます。
仮に、その300万円をすべて為替ヘッジなしの米ドル建て資産で保有していたとします。
購入時の為替レートが1ドル150円で、5年後に135円まで円高になった場合、米ドル建て資産額が変わらなければ円換算額は270万円です。
計算式は次のとおりです。
300万円×135÷150=270万円
為替変動だけで30万円の不足が発生します。
さらに、資産価格自体が下落していれば、不足額は拡大します。
これは条件を単純化した試算ですが、必要な支出が円で決まっている場合、為替変動が資金計画に直接影響することが分かります。
5年後に使う予定が明確な資金では、期待リターンだけでなく、必要なタイミングで必要な円額を確保できるかが重要です。
そのため、円建て預金など値動きの小さい資産を組み合わせる考え方もあります。
なお、預金にも金融機関や預金種類による条件があり、物価上昇による実質的な購買力低下の可能性は残ります。
20年間積み立てる場合は?
一方、20年間にわたって毎月一定額を海外株式型の投資信託へ積み立てる場合は、購入時期が複数に分散されます。
1ドル150円の時期だけでなく、140円や160円の時期にも購入するため、特定の為替レートだけで投資を開始するリスクを分散できます。
外貨建て資産価格が一定なら、円高時には同じ円額で相対的に多くの外貨建て資産を購入できます。
ただし、実際には海外資産の価格も同時に変動するため、為替レートだけで購入口数は決まりません。
また、長期間積み立てても、売却する時点で大幅な円高が進めば円換算評価額が下がる可能性があります。
積立投資は購入タイミングを分散する方法であり、為替変動そのものをなくす方法ではありません。
筆者としては、20年積み立てること以上に、20年後にどのような方法で資産を取り崩すかまで考えておくことが重要だと考えています。
初心者は何を確認して商品を選ぶ?
為替リスクを理解したうえで商品を選ぶ際は、次の順番で確認すると判断しやすくなります。
- 資金用途:いつ、何のために使うお金なのか。
- 投資対象:外国株式、外国債券、国内資産のどれに投資するのか。
- 通貨構成:米ドルだけなのか、複数通貨に分散されているのか。
- 為替ヘッジ:ヘッジの有無、対象通貨、ヘッジ比率、費用はどうなっているか。
- 損失許容度:株価や為替による評価額の下落をどの程度受け入れられるか。
ここで最初に決めるべきなのは、今後の円高・円安の方向ではありません。
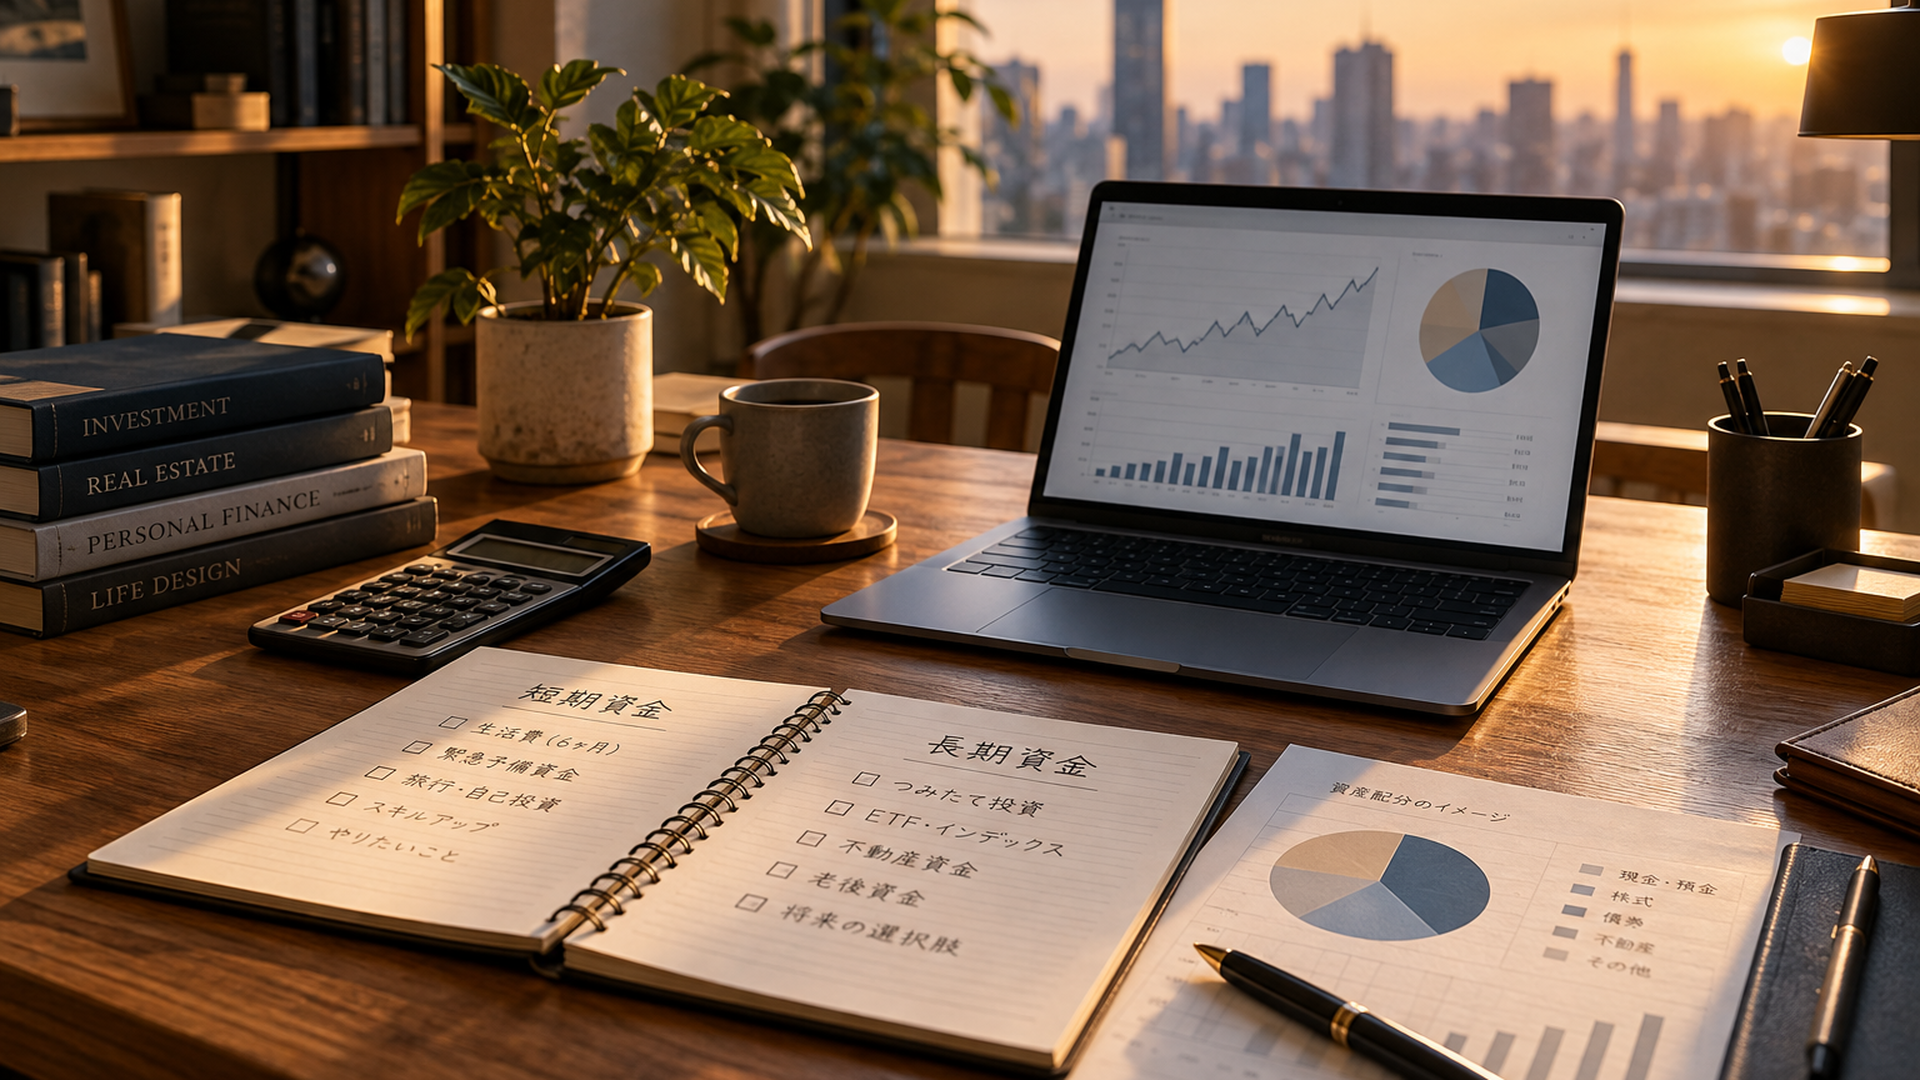
生活費や予定が明確な支出に必要な資金と、長期間運用できる資金を分けることです。
そのうえで資産配分と商品を比較すれば、為替相場の短期的なニュースだけに左右されにくい投資判断につながります。
投資信託の為替リスクはどう管理する?筆者の考察と今後の見通し
ここまでの資料と試算から、筆者が特に重要だと考えるのは、為替ヘッジの合理性が「投資対象の値動き」「ヘッジコスト」「資金の使い道」の組み合わせによって変わるという点です。
単に円高が心配だからヘッジあり、円安を期待するからヘッジなしと判断すると、商品の本来の役割を見失う可能性があります。
外国債券ではヘッジコストが期待収益を大きく左右する
外国債券の運用では、利息収入や債券価格の変化と、為替ヘッジコストの関係が重要になります。
例えば、米ドル建て債券の年率収益が4%、為替ヘッジコストが年率3%だったと仮定します。
金利や債券価格、その他の費用が一定という単純化した条件では、円ベースの収益は概算で1%程度になります。
4%−3%=1%という関係です。
ただし、実際の債券リターンは購入価格、利回り、金利変動、信用リスク、為替予約の条件などによって変化するため、この計算は将来収益を保証するものではありません。
重要なのは、外貨建て債券の表面利回りが高くても、ヘッジ後の期待収益まで高いとは限らないことです。
仮にヘッジコストが年率5%だった場合、同じ4%という収益の前提では、単純計算のヘッジ後収益はマイナス1%になります。
反対に、ヘッジコストが2%まで下がれば、概算で2%の収益が残ります。
この違いは、債券投資における為替ヘッジの判断に大きく影響します。
2023〜2024年ごろと2026年10月のヘッジコスト水準が異なるという事実は、同じ投資商品でも、購入する時期によって費用面の評価が変わり得ることを意味します。
筆者としては、外国債券型の投資信託を比較する場合、外貨建て利回りだけでなく、ヘッジ後にどの程度の収益が期待できるかを確認する必要があると考えています。
外国株式ではヘッジコストを負担する意味をどう考える?
外国株式では、為替ヘッジを行っても株価変動リスクが残ります。
そのため、ヘッジコストを負担して通貨変動を軽減する合理性があるかを、投資目的との関係で判断する必要があります。
例えば、米国株式の価格がドル建てで20%下落した場合、為替変動を完全に抑えられたとしても株価下落の影響は残ります。
反対に、株価が上昇していても、ヘッジコストが大きければ運用成果を押し下げる要因となります。
ただし、為替ヘッジの目的は、必ずしもリターンを最大化することではありません。
円で使う予定の資金に対して、為替変動による追加的な不確実性を減らすことに価値を見いだす場合があります。
ここで、為替ヘッジの判断をもう少し具体的に考えます。
例えば、年率3%のヘッジコストを仮定した場合、その負担を受け入れてでも通貨変動を抑えたい資金なのかを確認します。
長期間保有する成長資金では、継続的なコスト負担を避けるため、ヘッジなしを選ぶ理由があるかもしれません。
一方、一定期間後に円で使う資金では、通貨変動を減らす目的でヘッジありを検討する理由があります。
ただし、売却時期が近い資金を株式型投資信託で保有すること自体が適切かどうかは、別途判断する必要があります。
為替ヘッジを行っても株価下落は防げないからです。
為替ヘッジコストの低下は商品選びを変える?
大和アセットマネジメントの資料では、米ドル円のヘッジコストが2023〜2024年ごろの年率5〜6%前後という高水準から、2026年10月14日時点の年率2.8〜3.0%程度まで低下した様子が確認できます。
この変化は、為替ヘッジを比較する際の費用面の前提が、数年単位で変わり得ることを示しています。
仮に年率5.5%のヘッジコストが2.9%へ低下した場合、差は2.6%ポイントです。
ヘッジ対象額を100万円で固定すれば、単純計算では年間2万6,000円相当の負担差になります。
ただし、この5.5%と2.9%は説明用に設定した数値であり、特定のファンドの実際の費用や収益改善額を示すものではありません。
実際の運用では、為替予約の更新や金利変動、資産価格の変動などが影響します。
それでも、費用の前提が変われば、同じ投資目的でも商品比較の結果が変わる可能性があります。
今後、日米短期金利差が縮小すれば、ほかの条件が一定の場合、米ドル資産を円へヘッジする費用は低下する方向に働きます。
逆に、金利差が拡大すれば費用は上昇する方向に働きます。
ただし、大和アセットマネジメントの資料が説明するように、通貨需給や上乗せ金利も影響します。
そのため、金融政策の方向だけから将来のヘッジコストを断定することはできません。
筆者としては、今後の外国資産運用では、為替レートそのものに加えて、短期金利差と為替ヘッジコストの変化を確認する価値が高いと考えています。
為替リスクは家計全体の通貨構成からも考える
もう一つ見落としたくないのが、投資信託単体のリスクと家計全体のリスクは必ずしも同じではないことです。
日本円で生活費を支払う人にとって、海外資産の円換算評価額が下がることは資金計画上のリスクになります。
一方、円安によって輸入品などの円建て価格が上昇する局面では、為替ヘッジなしの海外資産が円換算で上昇する可能性もあります。
つまり、海外資産を持つことは、家計全体で見れば通貨の分散につながる場合があります。
ただし、円安による物価上昇と海外資産の上昇率が一致するわけではありません。
株価下落や国ごとの通貨変動、企業業績なども影響するため、海外資産を保有していれば家計の物価上昇リスクを完全に防げるというわけではありません。
私は、為替リスクを単純に排除すべきものと捉えるより、将来必要になる通貨と保有資産の通貨構成を合わせて考える方が合理的だと考えています。
円で使う予定が明確な資金と、長期的に資産を成長させる資金では、求める役割が違うためです。
その違いを理解しておけば、為替ヘッジの有無を単なる損得の比較ではなく、資金計画の一部として判断できます。
よくある質問
投資信託は円高になると必ず損をしますか?
必ず損をするわけではありません。
為替ヘッジなしの海外資産では円高が評価額を下げる要因になりますが、投資対象の価格上昇がその影響を上回れば、円換算でも利益が出る場合があります。
例えば、外国株式が20%上昇し、円高が10%進んだ場合、単純計算の円換算リターンは約8%のプラスです。
初心者は為替ヘッジあり・なしのどちらを選ぶべきですか?
投資目的、投資対象、保有期間、リスク許容度、費用によって異なります。
為替変動の影響を抑えることを重視する場合はヘッジあり、通貨変動を受け入れてヘッジコストを避けたい場合はヘッジなしが選択肢になります。
ただし、どちらにもリスクがあり、元本保証はありません。
NISAで全世界株式を20年間積み立てれば為替リスクはなくなりますか?
なくなりません。
全世界株式では投資先の国や企業を分散できますが、海外資産の為替リスクは残ります。
長期積立によって購入時期を分散しても、売却時の円高や株価下落によって評価額が下がる可能性があるため、資金を使う時期から逆算して考える必要があります。
まとめ|投資信託の為替リスクは円高・円安とヘッジコストで判断する
投資信託の為替リスクとは、外国通貨と日本円の交換レートの変動によって、海外資産の円換算評価額が増減することです。
為替ヘッジなしの米ドル建て資産では、基本的に円高が下落要因、円安が上昇要因になります。
実際に、1ドル160円で160万円相当の米ドル建て資産を保有している場合、外貨建て資産額が変わらず1ドル140円まで円高になると、円換算評価額は140万円になります。
一方、為替ヘッジありは通貨変動の影響を抑える効果が期待できますが、金利差や市場環境に応じた費用負担があります。
大和アセットマネジメントの資料では、米ドル円のヘッジコストが2023〜2024年ごろの高水準から低下し、2026年10月14日時点で年率2.8〜3.0%程度になっていることがグラフから読み取れます。
ただし、コストが下がったことだけでヘッジありが有利になるとは限りません。
初心者にとって重要なのは、為替相場の方向を予測することより、投資対象と資金の使い道に合わせてリスクを管理することです。
まず必要な円資金を整理し、次に資産配分を決め、そのうえで為替ヘッジの有無と費用を比較する。
遠回りを減らすためには、この順番で考えることが大切です。
記事の確認情報・参照資料
本記事は、2026年10月29日時点で確認できる公開資料をもとに作成しています。
主要な確認資料は次のとおりです。
三菱UFJ eスマート証券
資料名:「【初心者向け】為替ヘッジはあり?なし?リスクを考えた投資を」
執筆者:髙木典子氏
公開日:2024年2月7日
最終更新日:2026年8月26日
公式参照先:kabu.com/kabuyomu/money/939.html
松井証券・マネーサテライト
資料名:「為替ヘッジとは?『あり』『なし』どっちがいい?初心者向けの判断基準を解説」
更新日:2025年11月28日
公式参照先:www.matsui.co.jp/money-satellite/column/beginner/fund/cl-hedging.html
大和アセットマネジメント
資料名:「為替ヘッジコストについて(2026年2月)」
公表日:2026年2月16日
グラフ観測終点:2026年2月13日
公式参照先:www.daiwa-am.co.jp/specialreport/market_letter/20260216_01.pdf
大和アセットマネジメント
資料名:「為替ヘッジコストについて(2026年10月)」
公表日:2026年10月15日
グラフ観測終点:2026年10月14日
公式参照先:www.daiwa-am.co.jp/specialreport/market_letter/20261015_01.pdf
金融庁
資料名:「NISAを知る」
内容:NISAの基本制度、非課税の仕組み、投資に関する留意点
公式参照先:www.fsa.go.jp/policy/nisa2/know/
各資料の公表日とデータ観測日は必ずしも一致しません。
特に為替レート、短期金利、為替ヘッジコスト、投資信託の販売順位は変動するため、最新の数値は各社の公式資料や交付目論見書、運用報告書で確認してください。
本文に掲載した為替変動やヘッジコストのシミュレーションは、条件を単純化した説明用の試算です。
将来の運用成果を予測・保証するものではありません。
執筆者について
神崎レン|最短資産設計ライター
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト。
投資・副業・情報発信の基礎情報を、初心者が判断しやすい順番に整理することを執筆方針としています。
本記事では、証券会社・運用会社・金融庁の公開資料を照合し、為替変動や費用の影響を独立した計算例で説明しています。
金融関連資格、投資実績、専門家による監修を保証するものではありません。
本記事は一般的な金融情報の提供を目的としており、個別商品の売買推奨や個別の投資助言を行うものではありません。
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント