NISAの積立は途中で停止できます。楽天証券では積立設定の解除が必要ですが、購入済みの資産は自動売却されず、新NISAなら非課税保有を続けられます。
ただし、解除の締切日を過ぎていると、次回の積立注文が実行される場合があります。再開するときも、積立設定を新しく行う必要があります。
この記事では、2026年10月29日時点で確認した楽天証券の公式FAQ・操作ガイドと金融庁の制度情報をもとに、解除手順、決済方法別の注意点、注文取消、非課税枠への影響を整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
NISAの積立は途中で停止できる?まず知りたい4つのポイント
NISAの積立は途中で停止できます。ただし、積立設定を解除することと、保有資産を売却することは別の手続きです。
最初に、停止を考えている人が押さえておきたい4つのポイントを整理します。
- 積立停止: 新しい自動購入を止める手続き。楽天証券では積立設定を解除する。
- 保有資産: 積立設定を解除しても自動売却されない。新NISAで購入した資産は非課税保有を続けられる。
- 再開方法: 楽天証券では解除した積立設定をそのまま復帰させるのではなく、新しく設定する。
- 解除締切: 引落方法ごとに期限がある。締切後の解除では、次回注文が残る場合がある。
この4つを理解すれば、単に積立を止めたいだけなのに、保有資産まで売却してしまうような判断を避けやすくなります。
楽天証券には積立の一時停止機能がない
楽天証券の公式FAQ「投資信託の積立を一時停止することはできますか?(FAQ2411034)」では、投資信託の積立設定を一時停止する機能はないと案内されています。
積立を止めたい場合は、設定を「解除」する必要があります。
ここで注意したいのは、「一時停止できない」という案内が、積立を途中でやめられないという意味ではないことです。
楽天証券では、積立設定を解除して自動購入を止め、その後必要になったときに新しい設定を行う仕組みです。
例えば、毎月3万円の積立を続けていた人が、半年ほど家計の支出を抑えたいと考えた場合、積立設定を解除できます。
ただし、解除した時点で、半年後の自動再開が予約されるわけではありません。
積立を再開したいときは、改めて設定する必要があります。
私は、この仕組みを理解せずに「半年だけ止めておこう」と考えると、再設定を忘れやすい点に注意が必要だと考えます。
停止する際には、再開の手順まで把握しておくことが重要です。
積立停止と売却、口座廃止は何が違う?
NISAに関する手続きには、似ているようで目的が異なるものがあります。
積立設定の解除は、新しい投資信託の購入を止める操作です。
一方、売却はすでに保有している商品を現金化するための操作であり、NISA口座の廃止は口座そのものに関する別の手続きです。
例えば、毎月2万円を積み立てていて、現在50万円相当の投資信託を保有している人を考えます。
毎月の積立負担をなくしたいだけなら、積立設定の解除を検討します。
これまでの50万円相当の資産は、そのまま保有することが可能です。
反対に、生活費として20万円が必要になった場合は、積立を停止するだけでは現金を確保できません。
この場合は、必要な金額や受渡日を確認したうえで、保有資産の一部売却を検討することになります。
なお、投資信託を売却しても、積立設定が残っていれば新しい購入が続く場合があります。
積立を止める操作と、保有資産を現金化する操作は別々に確認する。
これが、NISAの手続きを間違えないための基本です。
積立を停止すると税金や手数料は発生する?
積立設定を解除するだけなら、通常、その操作自体によって税金は発生しません。
投資信託を売却して利益を確定するわけではないためです。
ただし、積立を停止しても保有資産の運用は続きます。
投資信託の信託報酬など、保有中に発生する運用管理費用は引き続き負担することになります。
また、積立を止めても投資信託の評価額は変動します。
積立停止後に相場が上がれば資産が増える可能性がありますが、下落すれば追加購入をしていなくても評価損が生じることがあります。
積立停止は、投資リスクを完全になくす操作ではありません。
楽天証券でNISAの積立を停止する方法は?スマホ・PCの解除手順
楽天証券では、ログイン後に積立設定一覧から解除できます。スマートフォンサイト、PCサイト、資産管理アプリ「iGrow」から手続きできます。
楽天証券の公式「積立設定の解除 操作ガイド」では、解除する積立設定の選択、内容確認、解除完了という流れが説明されています。
スマートフォンサイトで積立設定を解除する手順
スマートフォンから積立を停止する場合は、次の順番で操作します。
1. 楽天証券のスマートフォンサイトにログインする
2. 「メニュー」から「投資信託」を選択する
3. 「積立設定」を開いて設定一覧を表示する
4. 解除したい積立設定の「解除へ」を選択する
5. 対象の銘柄と解除内容を確認する
6. 取引暗証番号を入力して「解除する」を押す
7. 積立設定一覧で解除状況を確認する
重要なのは、解除内容の確認だけで操作を終えないことです。
取引暗証番号を入力し、「解除する」を押して、解除完了まで進める必要があります。
また、複数の投資信託を積み立てている場合は、解除する設定の選択に注意しましょう。
例えば、毎月1万円ずつ3銘柄に積み立てている人が、1銘柄だけ解除した場合、残り2銘柄の積立設定は維持されます。
すべての積立を停止したいなら、解除対象が残っていないか確認する必要があります。
楽天証券のスマートフォン向け操作ガイドでは、「選択して解除」を使い、複数の積立設定をまとめて解除する方法も案内されています。
積立銘柄が多い場合は、対象を一括選択できるか確認すると効率的です。
PCサイトから積立を解除する方法
PCサイトでも、基本的な流れは同じです。
楽天証券にログインし、「投資信託」から「積立設定」を開きます。
積立設定一覧で対象の設定にある「解除」をクリックし、内容を確認したうえで取引暗証番号を入力します。
複数の設定を解除したい場合は、「選択して解除」を利用できます。
PCサイトでは、解除後に積立設定一覧を開き、積立状況の「解除・停止」を選んで「この条件で表示する」を押すことで、解除された設定を確認できます。
スマートフォンサイトでも、絞り込み機能で「解除・停止」を選択できます。
解除完了画面を見るだけでなく、一覧で解除済みの設定を確認することが大切です。
これにより、意図した銘柄の設定が解除されているか、別の積立設定が残っていないかを整理できます。
iGrowアプリでも積立設定を解除できる?
楽天証券の資産管理アプリ「iGrow」でも、積立設定の解除ができます。
公式FAQ2411034では、アプリにログイン後、「探す・注文」から「積立」タブへ進む方法が案内されています。
画面上部の積立設定額の表示から設定一覧へ移動し、解除したい設定の「解除へ」を選択します。
ただし、アプリの画面構成や操作手順は更新される可能性があります。
実際の操作では、現在のアプリ画面と楽天証券の最新案内を優先してください。
また、金融商品仲介業者を通じたIFA口座では、通常の口座と異なる手続きが用意されている場合があります。
該当する人は、契約しているIFAの担当者にも確認しましょう。
積立設定を解除した後に確認する3つの状態
積立解除の実務で、私が特に重視したいのは完了後の確認です。
解除ボタンを押しただけでは、次回の購入まで確実に止まったと判断できない場合があります。
確認すべき状態は、次の3つです。
- 対象の積立設定が「解除・停止」に表示されているか
- 次回の積立注文がすでに予定されていないか
- 解除の反映が希望する積立月に間に合っているか
例えば、積立設定一覧に解除済みと表示されていても、締切日を過ぎた注文が残っている可能性があります。
逆に、複数銘柄のうち一部だけ解除した場合は、ほかの積立設定が引き続き有効です。
私は、解除完了と次回注文の停止を別々に確認することが、楽天証券の積立管理で見落としやすいポイントだと考えます。
この違いを理解しておけば、解除したはずなのに引落しが発生した場合も、原因を調べやすくなります。
楽天証券の積立解除はいつまで?毎月12日の締切と注文取消の注意点
楽天証券では、積立設定の申込締切日までに解除すると、次回の積立購入から停止されます。締切日を過ぎると、解除が翌々月分などから反映される場合があります。
締切日は引落方法によって異なり、すべての積立に毎月12日が適用されるわけではありません。
楽天カード・楽天ペイ残高は毎月12日が翌月分の締切
楽天証券の「積立設定の解除 操作ガイド」では、楽天カードクレジット決済と楽天ペイ残高を利用する場合、毎月12日を翌月分の申込締切日とする例が示されています。
例えば、2月の積立を停止したい場合は、1月12日までに積立設定の解除を完了する必要があります。
1月15日に解除した場合、2月分の停止には間に合わず、3月分から解除が反映されるという説明です。
この例で重要なのは、解除した日からすぐにすべての注文が停止されるわけではないことです。
締切を過ぎた段階では、翌月の注文に関する処理がすでに進んでいる場合があります。
積立停止を希望する人は、実際の買付日だけでなく、その前に設定されている申込締切日を確認する必要があります。
引落方法によって締切日や取消条件はどう違う?
楽天証券では、楽天カードクレジット決済、楽天ペイ残高、証券口座からの引落し、その他金融機関からの引落しなど、複数の方法が用意されています。
公式の「選べる引落し方法」と「積立設定の解除 操作ガイド」をもとに、停止時の重要事項を整理すると次のようになります。
| 引落方法 | 解除締切の確認事項 | 注文取消・資金の注意点 |
|---|---|---|
| 楽天カードクレジット決済 | 翌月分の申込締切は毎月12日 | 条件を満たす注文は取消可能。取消後もカード請求が発生し、後日調整される場合がある |
| 楽天ペイ残高 | 翌月分の申込締切は毎月12日 | 楽天ペイ残高による積立注文は取消不可 |
| 証券口座(楽天銀行マネーブリッジ) | 積立指定日などに応じたスケジュールを確認 | 注文状態と商品ごとの注文締切を確認 |
| その他金融機関 | 引落日・買付日・申込締切日を個別に確認 | 銀行口座からの引落しと実際の買付日が異なる場合がある |
2026年10月29日時点の公式案内に基づく整理です。決済方法ごとの詳細な締切日や注文条件は、楽天証券の「選べる引落し方法」の「お取引スケジュール」で最新情報を確認してください。
特に、証券口座からの引落しとカード決済では、資金が動くタイミングが異なります。
楽天証券の案内では、証券口座からの積立について、積立指定日の午前3時頃の買付可能額を基準とする仕組みが説明されています。
一方、楽天カードクレジット決済では、注文の取消ができた場合でも、カード会社による請求と返金処理が別のスケジュールで動きます。
このため、積立を停止する際は「注文が実行されるか」と「お金がいつ引き落とされるか」を区別する必要があります。
解除締切に間に合わなかった注文は取消できる?
楽天証券では、解除締切に間に合わなかった注文でも、決済方法、注文状態、商品ごとの締切条件を満たす場合に限り、注文を取り消せることがあります。
公式の「積立設定の解除 操作ガイド」では、積立指定日の午前4時頃から午後3時30分まで、購入・売却履歴から注文取消が可能と案内されています。
ただし、この時間帯のすべての注文が取消可能という意味ではありません。
投資信託によっては、午後3時30分より前に注文締切を迎える商品があります。
例えば、午後2時に購入・売却履歴を確認しても、対象商品の注文締切がすでに過ぎていれば、取消できない場合があります。
また、楽天ペイ残高を利用した積立注文は取消できません。
楽天証券の「選べる引落し方法」でも、楽天ペイ残高による注文は取消不可と説明されています。
注文取消を考える際には、まず利用している引落方法を確認し、次に購入・売却履歴で対象注文の状態を確認しましょう。
取消可能な注文であれば、受付期限内に操作します。
一方、すでに取消できない注文については、購入後の保有継続や売却を別途判断する必要があります。
楽天カードの積立注文を取消しても請求される?
楽天カードクレジット決済では、積立注文を取り消しても、カードの引落しが予定どおり行われる場合があります。
楽天証券の「選べる引落し方法」では、注文取消後のカード請求と返金について説明されています。
同案内によると、執行された注文を取り消した場合でも、積立額の引落しは原則として27日に行われます。
その後、楽天カードのキャンセル処理に従い、取消金額が翌月27日のショッピング請求額から差し引かれる仕組みが案内されています。
翌月の請求額より取消金額が多い場合は、注文日から起算して翌々月に、差額が預貯金口座へ返金されると説明されています。
例えば、カード積立の注文を取り消せたとしても、生活費として必要なお金がすぐに口座へ戻るとは限りません。
ここは、家計を立て直すために積立を停止する人にとって重要な注意点です。
私は、注文取消の成功だけを確認するのではなく、カードの請求予定額と返金予定まで確認することが必要だと考えます。
実際の引落日や返金時期は、休業日やカード会社側の処理によって変わる場合があるため、最新の取引明細と公式案内を確認してください。
1月15日に解除した場合、2月の積立はどうなる?
楽天証券の公式ガイドで示されている例を、時系列で整理します。
楽天カードクレジット決済または楽天ペイ残高を利用し、2月分の積立を停止したい場合を考えます。
まず、1月12日が2月分の申込締切日です。
1月12日までに解除を完了すれば、原則として2月分から積立が停止されます。
しかし、1月15日に解除した場合は、2月分の停止には間に合いません。
この場合、解除が反映されるのは3月分からとなります。
つまり、1月15日の時点で積立設定を解除していても、2月分の注文が残る可能性があります。
その後、対象注文を取り消せるかどうかは、引落方法と注文の状態によって変わります。
楽天ペイ残高による注文なら、取消はできません。
楽天カード決済など取消可能な方法であっても、注文の受付期間や商品別締切を確認する必要があります。
この一連の流れから分かるのは、積立停止には異なる3つの時点が存在することです。
- 解除操作を完了した日
- 解除が実際の積立に反映される月
- 注文が成立・取消可能となる時点
この3つを同じものとして考えると、意図しない買付や引落しを見落とす可能性があります。
楽天証券で積立を止めるときは、解除操作の完了日だけで判断せず、次回の注文状況まで確認することが重要です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
NISAの積立停止で非課税枠や保有資産はどうなる?
2024年からの新NISAでは、積立を停止しても保有資産の非課税保有期間は無期限です。また、未使用の年間投資枠はその年のうちであれば利用できますが、翌年へ繰り越すことはできません。
金融庁のNISA特設ウェブサイト「NISAを知る」と「よくある質問」では、非課税保有期間、年間投資枠、非課税保有限度額について説明されています。
積立を停止しても購入済みの資産は非課税のまま?
新NISAで購入した資産は、積立を停止しても非課税保有を続けられます。
2024年1月に始まった新NISAでは、非課税保有期間が無期限になりました。
例えば、2025年から毎月3万円を積み立て、2026年10月に積立設定を解除したとします。
この場合でも、それまで新NISAで購入した投資信託を自動的に売却する必要はありません。
保有を継続する限り、制度上の非課税保有期間が終了することを理由に売却する必要はない仕組みです。
ただし、投資信託そのものに償還期限がある場合など、商品固有の事情によって保有を続けられなくなることはあります。
また、新NISAによる非課税措置は、運用利益に対する税制上の優遇です。
利益や元本を保証するものではありません。
新NISAの年間投資枠と非課税保有限度額はいくら?
金融庁の「NISAを知る」で案内されている、2024年からの新NISAの基本的な投資枠は次のとおりです。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間投資枠の合計:最大360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,200万円(1,800万円の内数)
- 非課税保有期間:無期限
これらの基本的な上限額は、積立を一時的に止めても減額されません。
例えば、2026年にNISAのつみたて投資枠で30万円を購入した時点で積立を停止した場合を考えます。
この場合、年間120万円のうち未使用分は90万円です。
2026年内であれば、制度上は残り90万円の年間投資枠を利用できます。
ただし、購入する商品や金融機関の注文締切、積立設定の条件によっては、希望する金額を希望する日までに購入できない場合があります。
NISAの未使用年間投資枠は翌年に繰り越せる?
未使用の年間投資枠は、翌年へ繰り越せません。
例えば、2026年のつみたて投資枠120万円のうち、30万円だけ購入したとします。
残り90万円を使わなかった場合でも、2027年のつみたて投資枠に90万円が上乗せされるわけではありません。
2027年は、その年に定められた年間投資枠の範囲で購入することになります。
ここで間違えやすいのが、年間投資枠と非課税保有限度額の違いです。
年間投資枠は、その年に新しく購入できる金額の上限です。
一方、非課税保有限度額は、新NISAで保有できる商品の取得金額の合計に対する上限です。
2026年に90万円分を購入しなかったとしても、その分の非課税保有限度額を消費するわけではありません。
つまり、未使用の年間投資枠は翌年に持ち越せないものの、積立停止によって将来の非課税保有限度額が減るわけではないということです。
私は、この違いを理解しておくことが、年間投資枠を使い切ろうとして無理な投資をすることを避けるうえで重要だと考えます。
保有資産を売却した場合、非課税枠はいつ復活する?
新NISAでは、保有資産を売却すると、売却した商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。
金融庁の「NISAを知る」と「よくある質問」でも、非課税保有限度額は簿価、つまり取得金額を基準に管理すると説明されています。
例えば、50万円で購入した投資信託が70万円に値上がりし、全額を売却した場合を考えます。
翌年以降に再利用できる非課税保有限度額は、売却価格の70万円ではなく、取得金額の50万円です。
反対に、50万円で購入した商品を40万円で売却した場合も、翌年以降に再利用できる金額は取得金額の50万円となります。
ただし、売却した年の年間投資枠がその場で増えるわけではありません。
翌年以降に非課税保有限度額を再利用する場合も、その年の年間投資枠の範囲内で購入する必要があります。
また、売却によって非課税保有限度額が再利用できる仕組みは、積立設定を停止することとは別です。
積立を停止するだけなら、保有資産の売却も、売却に伴う非課税保有限度額の再利用も発生しません。
旧つみたてNISAで購入した資産への影響は?
2023年までの旧つみたてNISAで購入した資産には、当時の制度に基づく非課税保有期間が適用されます。
旧つみたてNISAの非課税保有期間は、購入した年を含めて20年間です。
例えば、2023年に購入した商品は、2042年まで非課税で保有できます。
2024年以降に始まった新NISAの非課税保有期間が無期限だからといって、旧つみたてNISAで購入した商品の非課税期間まで無期限になるわけではありません。
また、旧NISAで保有している商品は、新NISAの1,800万円という非課税保有限度額とは別枠で管理されます。
旧NISAの資産をそのまま新NISAに移すことはできず、旧NISAの保有資産を売却しても、新NISAの非課税保有限度額が復活するわけではありません。
新旧両方のNISAで資産を保有している人は、購入した制度と年を分けて確認する必要があります。
NISAの積立を停止した後は再開できる?設定と保有残高の扱い
楽天証券では、積立設定を解除した後でも、改めて設定を行うことで積立を再開できます。ただし、停止期間中に購入しなかった分が自動的にまとめて購入されることはありません。
公式FAQ2411034では、再開するときは新しく積立設定を行うと説明されています。
楽天証券でNISAの積立を再開する手順
積立を再開する場合は、楽天証券にログインし、購入したい投資信託の積立設定を新しく行います。
再設定時には、次の内容を確認しましょう。
- 投資信託の銘柄
- 積立金額
- 引落方法
- 積立指定日
- NISAの口座区分
- 分配金コース
以前と同じ条件で再開するつもりでも、設定内容を確認せずに進めることは避けたいところです。
例えば、以前は毎月3万円を積み立てていたものの、再開時には月1万円から始めたい場合もあります。
積立金額は現在の家計に合わせて決める必要があります。
また、再設定には申込締切日があります。
希望した月から積立を再開できるとは限らないため、初回買付日も確認してください。
同じ投資信託を再開すると以前の残高はどうなる?
楽天証券の公式FAQでは、同じ投資信託を同じ口座区分・同じ分配金コースで積み立てる場合、以前の保有残高に加算されると案内されています。
例えば、新NISAのつみたて投資枠で投資信託を購入し、半年間だけ積立を停止したとします。
その後、同じ投資信託を同じ口座区分・分配金コースで再開すれば、以前の保有残高に加算される形で購入を続けられます。
積立を停止したからといって、これまでの保有口数が消えるわけではありません。
ただし、再開後の購入価格は、その時点の基準価額によって決まります。
以前と同じ投資信託を購入しても、買付時期が異なれば購入できる口数は変わります。
1年間停止した後でも積立を再開できる?
1年間積立を停止した場合でも、再設定によって再開できます。
ただし、再開時点での制度や商品の取扱状況、金融機関の設定条件を確認する必要があります。
例えば、2026年11月から2027年10月まで積立を停止し、2027年11月から再開したい場合を考えます。
積立を停止していた期間の未購入分が、自動的に2027年11月に一括購入されることはありません。
また、2026年に使わなかった年間投資枠を2027年へ繰り越すこともできません。
再開時には、その年の年間投資枠と金融機関の買付条件を確認し、現在の家計に合った積立額を設定しましょう。
再開忘れを防ぐにはどうすればよい?
楽天証券では積立設定を解除した後に再設定が必要なため、停止期間を決めただけでは自動再開されません。
例えば、2026年11月から半年間停止すると決めた場合、2027年5月頃に家計を見直す予定を自分で管理しておく方法があります。
ただし、再開予定日になったからといって、必ず積立を再開しなければならないわけではありません。
収入が回復していなければ、停止を続ける判断も考えられます。
私は、再開の日付だけではなく「毎月いくらなら無理なく投資できるか」という条件も決めておくことが重要だと考えます。
これにより、積立再開が家計の新しい負担になることを避けやすくなります。
NISAの積立停止は損?減額・継続・一部売却の判断基準
NISAの積立を停止すると、新しい投資元本が増えなくなります。ただし、停止すること自体が必ず損失につながるわけではありません。
判断すべきなのは、投資を続けた場合の将来の利益だけではなく、現在の家計でどれだけ資金を確保する必要があるかです。
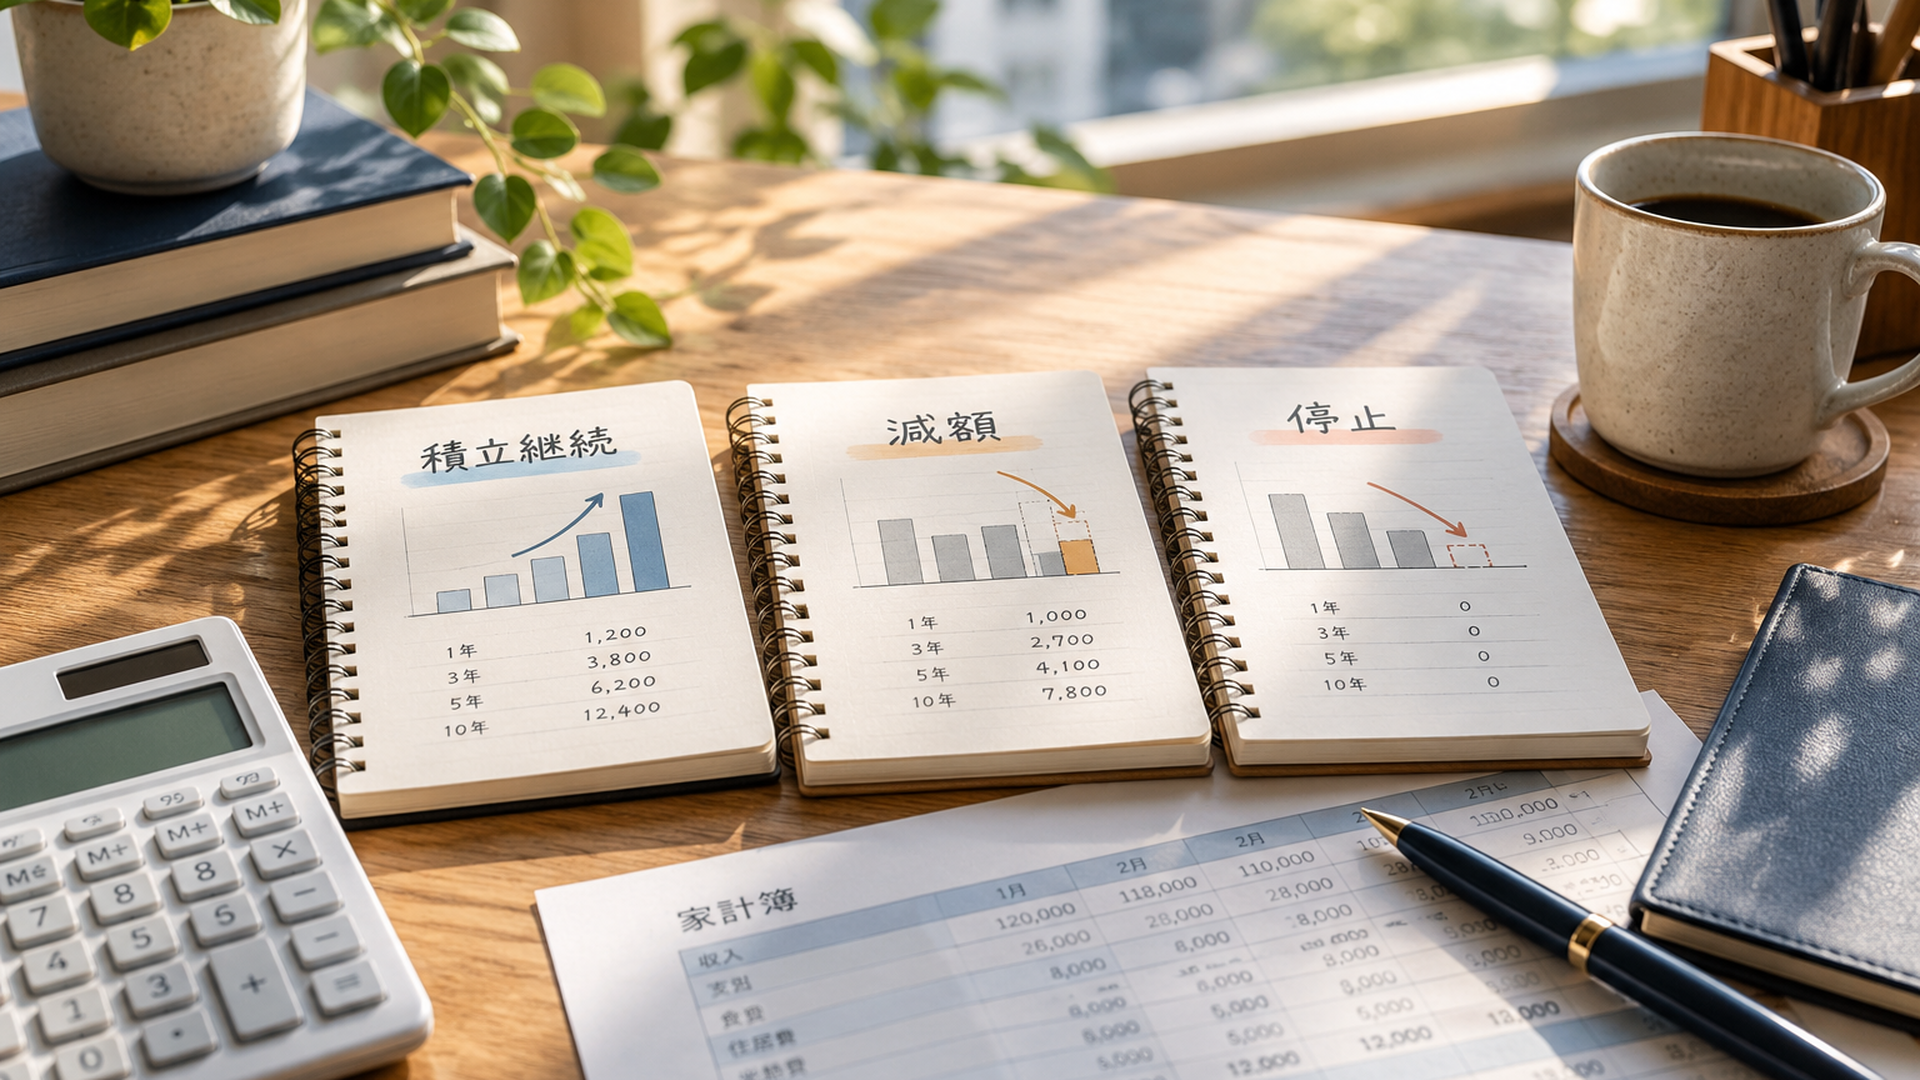
毎月3万円を6か月停止するといくら違う?
毎月3万円の積立を6か月間続けた場合、追加投資額は18万円です。
一方、6か月間完全に停止すれば、その期間の追加投資額は0円になります。
積立を継続する場合と停止する場合では、投資に回す元本に18万円の差が生まれます。
ただし、この18万円は運用損失ではありません。
投資信託の評価額は市場の値動きによって変わるため、継続した場合のほうが必ず資産額が大きくなるとは限らないからです。
例えば、積立を続けた期間に相場が上昇すれば、追加購入分が値上がりする可能性があります。
反対に、相場が下落した場合は、追加購入分の評価額が元本を下回る可能性もあります。
したがって、積立停止による影響を考える際には、投資元本の差と運用損益の差を分けて理解する必要があります。
完全停止と積立金額の減額はどう違う?
積立金額を完全に0円にする以外にも、減額という選択肢があります。
例えば、毎月3万円を6か月間積み立てる場合、3つの方法を比較すると次のようになります。
| 選択肢 | 6か月間の追加投資額 | 家計への影響 |
|---|---|---|
| 月3万円を継続 | 18万円 | 毎月3万円の投資資金が必要 |
| 月1万円へ減額 | 6万円 | 継続案より12万円を家計に残せる |
| 完全停止 | 0円 | 継続案より18万円を家計に残せる |
この比較は追加投資する元本だけを計算したもので、相場変動や運用成果は含みません。
例えば、生活費は確保できているものの、毎月3万円の積立が負担になっている人なら、月1万円への減額を検討できます。
一方、毎月1万円でも収支が赤字になるなら、完全停止を検討する合理性があります。
楽天証券では、積立設定を解除すると再開時に新しい設定が必要です。
金額を減らして設定を維持する場合は、利用可能な金額変更手続きによって積立額を調整できます。
ただし、金額変更にも申込締切日があり、希望する月から反映されるとは限りません。
短期間だけ積立負担を抑えたい場合は、金額だけでなく、再開時の手続きも比較すると判断しやすくなります。
生活費が不足している場合は停止を優先すべき?
生活費や緊急時の備えが不足している場合は、積立の停止や減額が合理的な選択肢です。
例えば、手取り月収25万円に対し、家賃、食費、光熱費などの必要支出が24万円ある人を考えます。
この状態で毎月3万円を積み立てると、毎月2万円の資金不足が生じる計算です。
不足分を預貯金から補っている場合、積立を続けるほど手元の現金が減ることになります。
さらに、急な出費が重なると、投資信託を不利なタイミングで売却せざるを得なくなる可能性もあります。
私は、将来の資産形成を優先するあまり、現在の生活資金が不足する状態は避けるべきだと考えます。
NISAは税制上の優遇制度であり、毎月一定額を投資し続けなければならない制度ではありません。
収入や支出が変化したときには、その状況に合わせて積立額を見直すことができます。
まとまった現金が必要なら一部売却も選択肢
積立を停止しても、すでに購入した投資信託が現金に戻るわけではありません。
例えば、住宅修繕費として30万円が必要になった場合、毎月の積立を止めるだけでは必要額をすぐに確保できないことがあります。
この場合は、預貯金の状況を確認したうえで、保有資産の一部売却を検討する必要があります。
ただし、投資信託は売却注文を出した瞬間に現金化されるとは限りません。
商品によって基準価額の決定日や代金の受渡日が異なります。
また、信託財産留保額などの費用が発生する場合もあります。
必要な日までに必要額を受け取れるかを確認してから、売却を判断することが大切です。
筆者の考察|NISAの積立停止で重要なのは「停止する理由」と「再開の条件」
私は、NISAの積立停止を考えるとき、最も重要なのは停止すること自体の損得ではなく、その判断が現在の家計と将来の資産形成に合っているかどうかだと考えます。
今回確認した楽天証券の仕組みには、その判断を考えるうえで重要な特徴があります。
まず、積立設定の解除と保有資産の売却は別の操作です。
次に、解除締切日を過ぎると、次回注文が残る可能性があります。
さらに、一度解除した積立設定は自動的に再開されないため、将来の再設定が必要です。
この3点を理解していれば、積立停止を単なる「投資をやめる行為」ではなく、家計と投資計画を調整する手段として考えやすくなります。
家計の事情と相場への不安を分けて考える
積立を止めたい理由が生活費の不足なのか、相場の下落なのかによって、判断の前提は大きく異なります。
生活費が不足している場合は、まず家計の安全性を確保する必要があります。
一方、短期的な相場下落だけを理由に積立を停止する場合は、投資目的やリスク許容度を確認することが重要です。
定額積立では、投資信託の基準価額が下がったときに、同じ金額でより多くの口数を購入できます。
これは一般にドルコスト平均法と呼ばれる考え方です。
相場下落時に積立を止めると、価格が低い時期の購入機会を逃す可能性があります。
ただし、価格がさらに下落する可能性もあり、ドルコスト平均法によって利益が保証されるわけではありません。
私は、相場の値動きを予測して停止と再開を繰り返すよりも、当初の投資目的と家計状況に基づいて積立額を判断するほうが、長期的な資産形成では一貫性を保ちやすいと考えます。
積立停止・減額・売却を3つの条件で判断する
積立を見直す際には、現在の問題を3つに分けると整理しやすくなります。
1つ目は、家計の現金不足です。
毎月の生活費を確保できず、預貯金を取り崩して積立を続けているなら、積立停止を検討する理由があります。
2つ目は、積立金額の負担です。
毎月3万円は負担でも1万円なら無理なく続けられる場合、減額を検討できます。
3つ目は、まとまった資金需要です。
近い将来に必要な現金が不足している場合は、積立停止に加えて、保有資産の一部売却を検討する必要があるかもしれません。
これらは同じ問題ではありません。
単に毎月の支出を減らしたい人が、保有資産まで売却する必要があるとは限りません。
逆に、すぐにまとまった現金が必要な人が積立設定だけを解除しても、必要な資金を確保できるとは限りません。
私は、「積立を続けるか、やめるか」という二択から考えるのではなく、今の家計で何が不足しているのかを先に整理することが、無駄な手続きを減らす方法だと考えます。
再開日は固定せず、家計の回復条件を決める
積立を停止する際には、再開の予定を考えておくと管理しやすくなります。
ただし、再開予定日だけを決める方法には限界があります。
例えば、半年後に積立を再開すると決めていても、その時点で収入が回復しているとは限りません。
そのため、私は再開日と同時に、再開できる家計の条件を決めることを勧めます。
例えば、生活防衛資金が一定額まで回復し、毎月の必要支出を支払った後にも無理なく投資資金を確保できる状態になれば、再開を検討するという方法です。
生活防衛資金は生活費の数か月分を目安に考えることがありますが、必要額は雇用形態、家族構成、収入の安定性などによって異なります。
予定した日になっても家計が厳しければ、積立停止を続ける判断もあります。
反対に、想定より早く収支が安定した場合は、予定を前倒しして再開を検討することもできます。
新NISAの柔軟性と楽天証券の操作条件は分けて理解する
2024年からの新NISAでは、非課税保有期間が無期限になりました。
また、商品を売却した場合には、翌年以降に取得金額相当の非課税保有限度額を再利用できる仕組みがあります。
こうした制度上の特徴は、長期的な資産形成を考えるうえで重要です。
一方、制度そのものが柔軟であっても、金融機関の操作には締切日や注文取消条件があります。
楽天証券の場合、積立設定を解除した後でも、締切の関係で次回注文が残る可能性があります。
さらに、再開時には新しい積立設定が必要です。
私は、制度を理解するだけでなく、利用している金融機関で実際にどのような操作が必要なのかまで確認することが、資金管理の精度を高めると考えます。
特に、生活費の確保を目的として積立を止める場合、注文取消と資金の引落し・返金が別々に処理されることを知っておく必要があります。
将来の資産形成では、制度の非課税メリットを最大限に使うことだけが目的ではありません。
今の生活を安定させながら、長期的に無理なく投資を続けられる状態をつくることも重要です。
よくある質問
NISAの積立を途中で停止すると、今まで積み立てたお金はどうなりますか?
積立設定を解除しても、購入済みの投資信託は自動的に売却されません。
新NISAで購入した商品は、非課税保有期間が無期限のため、制度上の期間終了を理由に売却する必要はありません。
ただし、保有資産の評価額は相場によって増減するため、元本は保証されません。
楽天証券で積立設定を解除すると、次回の買付は必ず止まりますか?
必ず止まるとは限りません。
引落方法ごとの申込締切日までに解除すれば、原則として次回の積立購入から停止されます。
しかし、締切日を過ぎて解除した場合は、次回注文が残る可能性があります。
楽天カードクレジット決済と楽天ペイ残高では、翌月分の申込締切日を毎月12日とする例が公式ガイドで案内されています。
注文の取消可否は決済方法、注文状態、商品ごとの締切によって異なります。楽天ペイ残高による積立注文は取消できません。
NISAの積立を1年間停止しても再開できますか?
再開できます。
楽天証券では、積立設定を解除した後に新しく設定し直すことで、積立を再開できます。
同じ投資信託を同じ口座区分・分配金コースで積み立てる場合、以前の保有残高に加算されます。
ただし、停止期間中に購入しなかった分が自動購入されることはなく、未使用の年間投資枠も翌年へ繰り越せません。
まとめ|NISAの積立停止は解除締切と保有資産への影響を確認しよう
NISAの積立は途中で停止できます。
楽天証券では積立設定の一時停止機能がないため、設定を解除して自動購入を止めます。
解除しても購入済みの投資信託は自動売却されず、2024年からの新NISAでは非課税保有期間が無期限のままです。
ただし、積立を停止した年の未使用年間投資枠は、翌年に繰り越せません。
また、楽天証券では引落方法ごとに解除締切日があり、締切後に解除すると次回の積立注文が残る場合があります。
楽天カードクレジット決済と楽天ペイ残高では、翌月分の申込締切日を毎月12日とする例が公式ガイドで示されています。
注文取消は条件を満たす場合に限られ、楽天ペイ残高による積立注文は取消できません。
そのため、実際に積立を停止する際は、次の順番で確認しましょう。
1. 現在の積立設定と引落方法を確認する
2. 次回積立分の申込締切日を確認する
3. 積立設定の解除を完了する
4. 積立設定一覧と購入・売却履歴を確認する
5. 必要に応じて注文取消の可否を確認する
6. 家計の回復状況に合わせて再開を検討する
積立停止の目的が生活費の確保なら完全停止、毎月の投資額が負担なら減額、まとまった現金が必要なら一部売却というように、目的を分けて判断することが重要です。
私は、積立を一度も止めないことよりも、家計の安定性と長期的な投資の継続可能性を両立することが大切だと考えます。
今回確認した主な公式資料は、楽天証券の「投資信託の積立を一時停止することはできますか?(FAQ2411034)」「積立設定の解除 操作ガイド」「選べる引落し方法」、金融庁のNISA特設ウェブサイト「NISAを知る」「よくある質問」です。
各資料は楽天証券および金融庁の公式ウェブサイトで、記載した資料名から確認できます。
公式情報の確認日は2026年10月29日です。
積立設定の操作画面、申込締切日、注文取消条件、カード請求や返金の取り扱いは変更される可能性があります。実際の手続き前には、最新の公式情報を確認してください。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント