NISA口座で保有する投資信託を売却して利益が出ても、原則として税金は0円で、売却益について確定申告も不要です。
ただし、旧NISAの非課税期間が終了し、課税口座へ移管された後の値上がり益には、税金がかかる場合があります。
また、2024年に始まった新NISAでは、売却した商品の取得価額に相当する非課税保有限度額を翌年以降に再利用できますが、年間投資枠が増えるわけではありません。
この記事では、NISAで投資信託を売却したときの税金、確定申告の必要性、旧NISAの期限、売却後の非課税枠を具体例とともに整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
NISAで投資信託を売却すると税金はいくらかかる?
NISA口座で保有する対象投資信託の売却益は、金額にかかわらず原則として非課税です。
通常の課税口座では、投資信託の売却益に原則20.315%の税金がかかります。
つまり、同じ投資信託を同じ価格で売却しても、保有している口座によって手元に残る利益が変わります。
NISA口座と課税口座では税金がどう違う?
通常、特定口座や一般口座で公募株式投資信託を売却して利益が出た場合、その譲渡益は課税対象です。
基本的な税率は、所得税15%、復興特別所得税0.315%、住民税5%を合わせた20.315%になります。
例えば、100万円で購入した投資信託を110万円で売却した場合を考えてみましょう。
購入金額と売却金額の差は10万円です。
売却費用や損益通算などを考慮しない単純計算では、次のようになります。
No rows
この例では、NISA口座を利用することで20,315円の税負担を避けられます。
国税庁の「株式等を譲渡したときの課税(申告分離課税)」では、上場株式等の譲渡所得等に関する税制が説明されています。
一方、金融庁の「NISAを知る」では、NISA口座で購入した対象商品の売却益などが非課税になる仕組みが示されています。
ここで押さえておきたいのは、NISAは購入金額に応じて税金が戻る制度ではないということです。
投資で利益が発生した際に、その利益への課税を免除する制度です。
そのため、購入しただけで所得税が減ったり、投資元本が保証されたりするわけではありません。
売却益が100万円や300万円でも税金は0円?
NISA口座で保有する対象投資信託であれば、売却益が100万円や300万円になっても原則として非課税です。
NISAには購入金額に関する上限がありますが、非課税になる運用利益そのものに独立した金額上限はありません。
例えば、新NISAで複数年にわたって合計500万円分の投資信託を購入したとします。
その後、評価額が800万円まで上昇してすべて売却した場合、売却益は300万円です。
この300万円は、NISAの非課税条件を満たしていれば課税されません。
一方、通常の課税口座で300万円の譲渡益が発生すると、税率20.315%による単純計算では609,450円の税金がかかります。
この差は、長期的に資産を形成するうえで無視できない金額です。
ただし、500万円を新NISAで購入する場合は、年間投資枠360万円の範囲内で複数年に分ける必要があります。
また、投資信託は値上がりするとは限りません。
市場環境によっては購入金額を下回り、売却損失が発生することもあります。
筆者としては、NISAの税制優遇を評価するときほど、税金と投資リスクを分けて理解することが重要だと考えます。
税金がかからないことは、利益が保証されることとは違うからです。
旧NISAの投資信託を売却すると税金がかかるのはいつ?
旧NISAで購入した投資信託も、非課税期間中の売却益は原則として非課税です。
ただし、非課税期間が終了して課税口座へ移管された後は、その後の値上がり益が課税対象になる場合があります。
旧NISAの売却で重要なのは、購入時の価格だけでなく、非課税期間がいつ終了し、課税口座へいくらで移管されたかを確認することです。
旧NISAの非課税期間は何年?いつ終了する?
2023年までの旧NISAには、非課税で保有できる期間が設定されていました。
一般NISAは5年間、つみたてNISAは20年間です。
2024年から始まった新NISAでは非課税保有期間が無期限になりましたが、旧NISAの商品に新制度の無期限ルールが遡って適用されるわけではありません。
旧NISAの商品は、購入した年ごとに非課税期間が管理されます。
No rows
旧一般NISAについては、ロールオーバーなどによる保有状況の違いに注意が必要です。
表は各購入年の基本的な非課税期間を示したものであり、過去にロールオーバーした商品の個別の履歴まで反映しているわけではありません。
例えば、2022年に一般NISAで購入した投資信託は、基本的に2026年末で非課税期間が終了します。
一方、2023年に購入した一般NISAの商品は、2027年末まで非課税期間が続きます。
2026年10月時点で旧一般NISAの商品を保有している人は、購入年と非課税終了年を確認しておきたいところです。
なお、非課税期間が終了するからといって、必ず売却しなければならないわけではありません。
売却しなかった商品は、制度上の取扱いに従って課税口座へ移管され、保有を継続できる場合があります。
旧NISAから課税口座へ移管すると取得価額はどうなる?
旧NISAの非課税期間が終了して課税口座へ移管される場合、原則として移管時の時価が課税口座での新しい取得価額になります。
これは、旧NISAで購入した当初の価格が、そのまま課税口座の取得価額として引き継がれるわけではないという意味です。
特に注意したいのは、非課税期間中に値下がりした商品です。
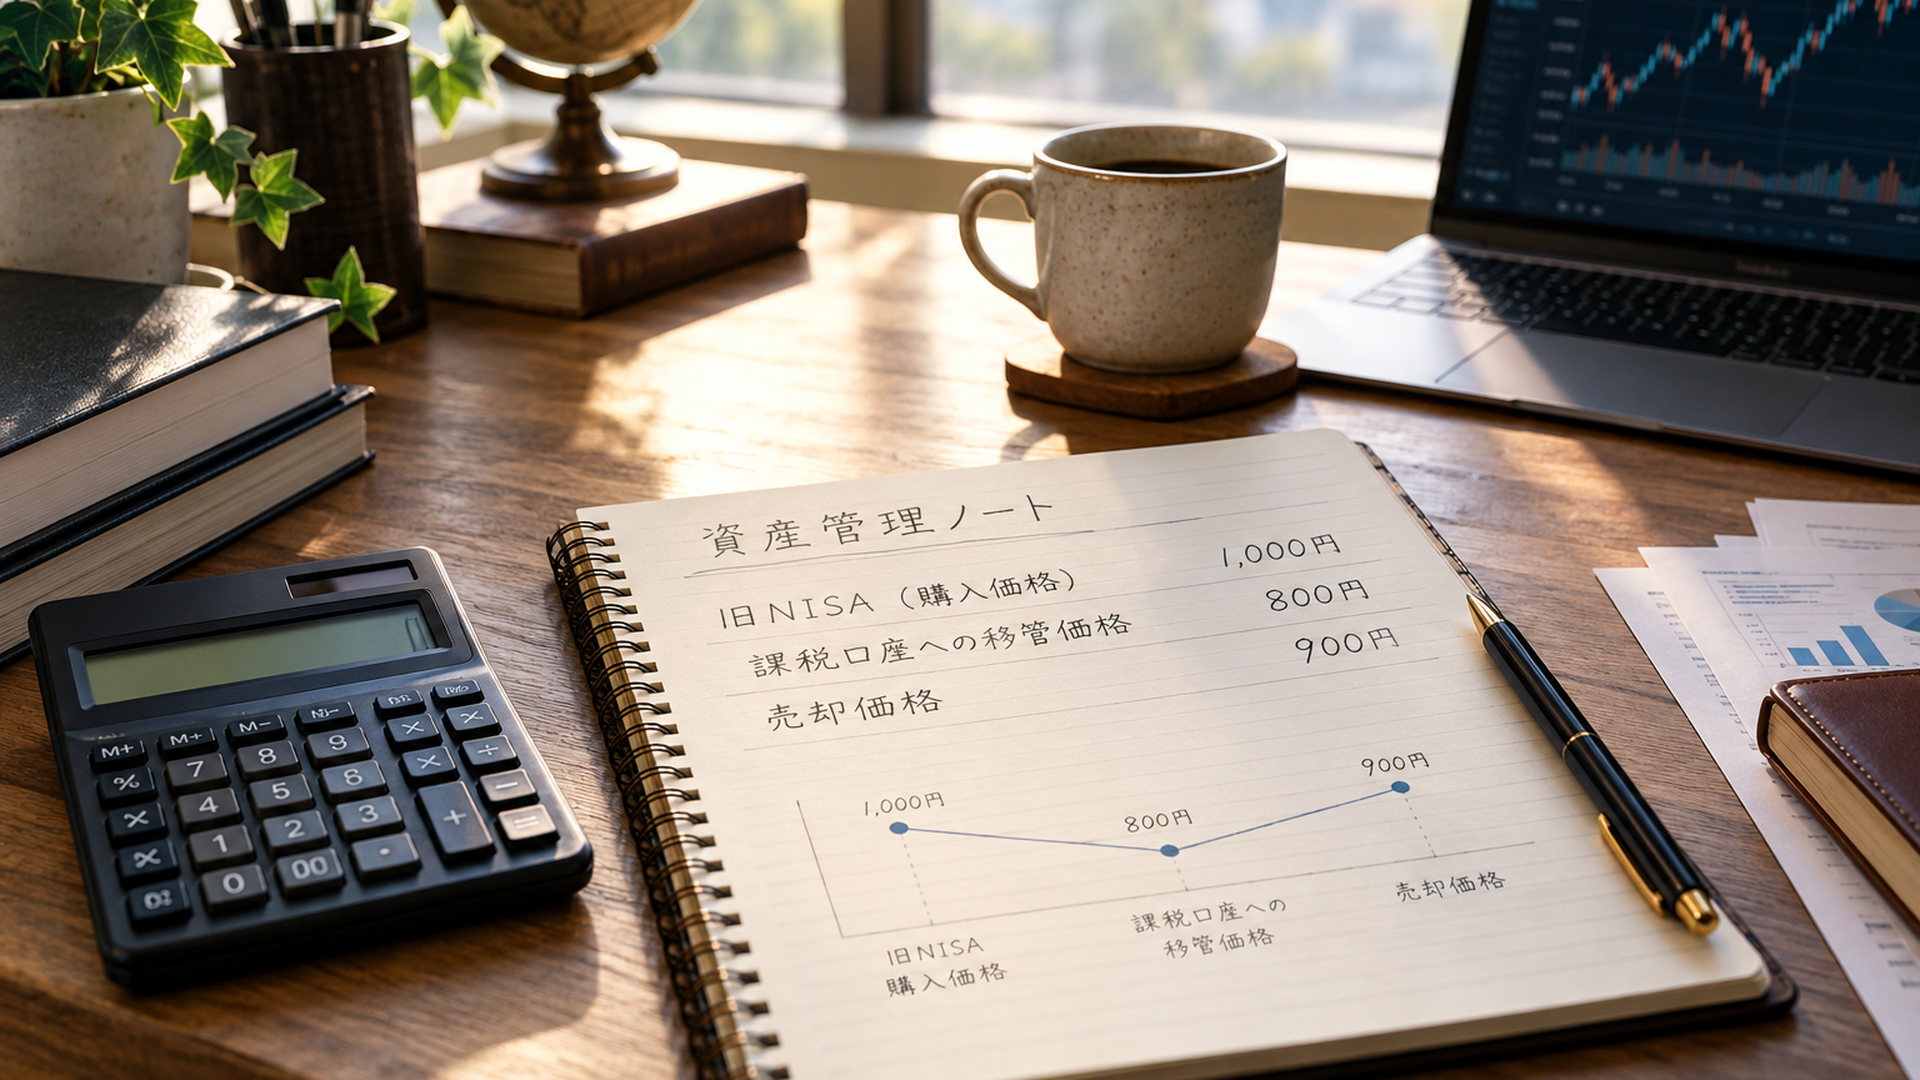
例えば、次のような取引を考えてみましょう。
- 旧NISAでの購入金額:1,000円
- 非課税期間終了時の移管価額:800円
- 課税口座へ移管した後の売却金額:900円
最初の購入金額1,000円と最終的な売却金額900円を比べると、100円の損失です。
ところが、課税口座では移管時の800円が新しい取得価額になります。
そのため、900円で売却すると、課税口座での譲渡益は100円です。
他の費用や税務上の調整を考慮しなければ、この100円が課税対象になります。
当初の購入金額より安く売却していても、課税口座への移管後に値上がりしていれば、税金が発生する場合があるのです。
これは旧NISAで特に誤解されやすい仕組みでしょう。
反対に、1,000円で購入した商品が1,200円で課税口座へ移管され、その後1,300円で売却された場合はどうでしょうか。
この場合、課税口座での取得価額は原則1,200円です。
課税対象となる譲渡益は、移管後に増えた100円になります。
旧NISAで保有していた期間の200円の値上がり益まで、遡って課税されるわけではありません。
金融庁の旧NISA制度に関する説明でも、非課税期間終了後の課税口座への移管と取得価額の扱いが重要な確認事項になっています。
なお、実際の移管価額は制度上定められた時点の価格に基づいて計算されます。
投資信託の基準価額の適用日や、特定口座への移管条件、一般口座での取扱いは、証券会社の案内と口座記録で確認してください。
旧NISAを非課税期間中に売る場合と移管後に売る場合
旧NISAの非課税期間が近づいたときは、期限内に売却する方法と、課税口座へ移管して保有を続ける方法があります。
例えば、100万円で購入した投資信託が150万円に値上がりしている場合を考えます。
非課税期間中に150万円で売却すれば、50万円の利益は原則非課税です。
一方、150万円で課税口座へ移管した後、180万円まで値上がりして売却した場合は、移管後の30万円が課税対象になります。
税率20.315%で単純計算すると、税額は60,945円です。
ただし、この例だけで非課税期間中の売却が必ず有利だとは判断できません。
期限内に売却して現金化した場合、その後の値上がりによる利益は得られません。
また、売却後に新NISAで買い直すなら、新たな投資枠が必要になります。
筆者は、旧NISAの非課税期間終了を「必ず売る期限」ではなく、「保有目的と税務上の条件を再確認する時期」と捉えるのが合理的だと考えます。
重要なのは、期限だけでなく、その後も投資を続けたいかどうかです。
旧NISAの商品を新NISAへ移すことはできる?
旧NISAで購入した投資信託を、新NISAへ直接移管することはできません。
新NISAで同じ商品を保有したい場合は、旧NISAの商品を売却し、新NISAで改めて購入する必要があります。
このとき、旧NISAの商品を売却したからといって、新NISAの非課税保有限度額が増えるわけではありません。
旧NISAと新NISAの資産は、制度上、別枠で管理されています。
旧NISAで保有している商品の取得価額は、新NISAの非課税保有限度額1,800万円には含まれません。
そのため、旧NISAの商品を保有しながら、新NISAで新たな投資を行うことは可能です。
ただし、新NISAで買い直す際は、その年の年間投資枠と非課税保有限度額に余裕が必要になります。
売却と再購入の間に価格が変動する可能性もあるため、単純な口座の移し替えとは考えないことが大切です。
NISAの投資信託を売却したら確定申告は必要?
NISA口座で保有する対象投資信託を売却した場合、その非課税売却益について確定申告は原則不要です。
利益が5万円でも100万円でも、NISAの非課税対象であることに変わりはありません。
ただし、NISA以外に課税対象となる所得がある場合は、その所得について別途申告が必要になることがあります。
NISAで100万円の利益が出ても確定申告は不要?
NISAで購入した投資信託を売却し、100万円の利益が発生した場合でも、その利益が非課税対象なら確定申告は原則不要です。
会社員の場合、副業の所得などについて「20万円を超えると確定申告が必要」という説明を聞いたことがあるかもしれません。
しかし、NISAの非課税売却益は、その20万円の基準で判定する課税所得とは異なります。
したがって、NISAで20万円を超える利益が出たという理由だけで、確定申告が必要になるわけではありません。
一方、NISAとは別に副業所得や課税口座での投資利益がある場合は、それぞれの条件に応じて申告の要否を判断する必要があります。
また、所得税の確定申告が不要でも、別の所得について住民税の申告が必要になる場合があります。
NISAの利益が非課税であることと、すべての所得について申告義務がないことは別です。
特定口座や一般口座で売却した場合は?
同じ投資信託でも、NISA口座で売却したか、課税口座で売却したかによって税務上の扱いが変わります。
特定口座の源泉徴収ありを選択している場合、売却益に対する税金は原則として証券会社が計算し、源泉徴収します。
そのため、通常は確定申告を省略できます。
一方、特定口座の源泉徴収なしや一般口座では、所得状況などによって確定申告が必要になる場合があります。
また、源泉徴収ありの特定口座でも、損益通算や繰越控除を利用するために確定申告を選択するケースがあります。
ただし、申告によって各種所得判定や社会保険制度などに影響する場合があるため、税金の還付額だけで判断しないことも重要です。
特に注意したいのは、同じ銘柄をNISA口座と特定口座の両方で保有している場合です。
例えば、同じ投資信託をNISA口座で50万円、特定口座で30万円保有しているとします。
NISA口座の保有分を売却した場合、その対象利益は非課税です。
しかし、特定口座の保有分を売却した場合は、原則として課税対象になります。
つまり、投資信託の商品名だけで税金が決まるわけではありません。
売却注文を出す前に、どの口座の保有分を売却するのか確認する必要があります。
NISAで損失が出たら損益通算や繰越控除はできる?
NISA口座で発生した売却損失は、課税口座の利益と損益通算できません。
また、その損失を翌年以降に繰り越して税負担を減らす繰越控除も利用できません。
例えば、次のような状況を考えてみましょう。
- NISA口座の投資信託:10万円の損失
- 特定口座の投資信託:20万円の利益
課税口座同士で税法上の条件を満たす損失と利益が発生した場合、損益通算によって課税対象の利益を減らせることがあります。
しかし、NISAで発生した10万円の損失は、特定口座の20万円の利益から差し引けません。
そのため、他に控除できる損失などがなければ、特定口座の20万円の利益には通常どおり課税されます。
国税庁のNISAに関する税務説明でも、NISA口座で生じた譲渡損失は税務上ないものとみなされ、損益通算や繰越控除の対象にならないことが示されています。
課税口座の上場株式等の譲渡損失には、一定の条件を満たすことで最長3年間の繰越控除を利用できる仕組みがあります。
しかし、NISAの損失には適用されません。
これは、NISAの非課税メリットと表裏の関係にあります。
利益が出た場合は課税されない一方、損失が出た場合は、その損失を使って他の税負担を減らすこともできないのです。
筆者としては、NISAを理解する際に「利益が非課税」という説明だけで終わらせるべきではないと考えます。
損失が出た場合の税務上の扱いまで把握しておくことが、制度を正しく使うための基本です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
新NISAで投資信託を売却すると非課税枠はいつ復活する?
新NISAでは、売却した商品の取得価額に相当する非課税保有限度額を、翌年以降に再利用できます。
ただし、売却金額がそのまま復活するわけではなく、年間投資枠が増えるわけでもありません。
この仕組みを理解するには、年間投資枠と非課税保有限度額を分けて考える必要があります。
新NISAの年間投資枠と非課税保有限度額の違い
2024年に始まった新NISAには、つみたて投資枠と成長投資枠があります。
金融庁が公表する制度の基本条件は、次のとおりです。
No rows
年間投資枠は、1年間に新しく購入できる金額の上限です。
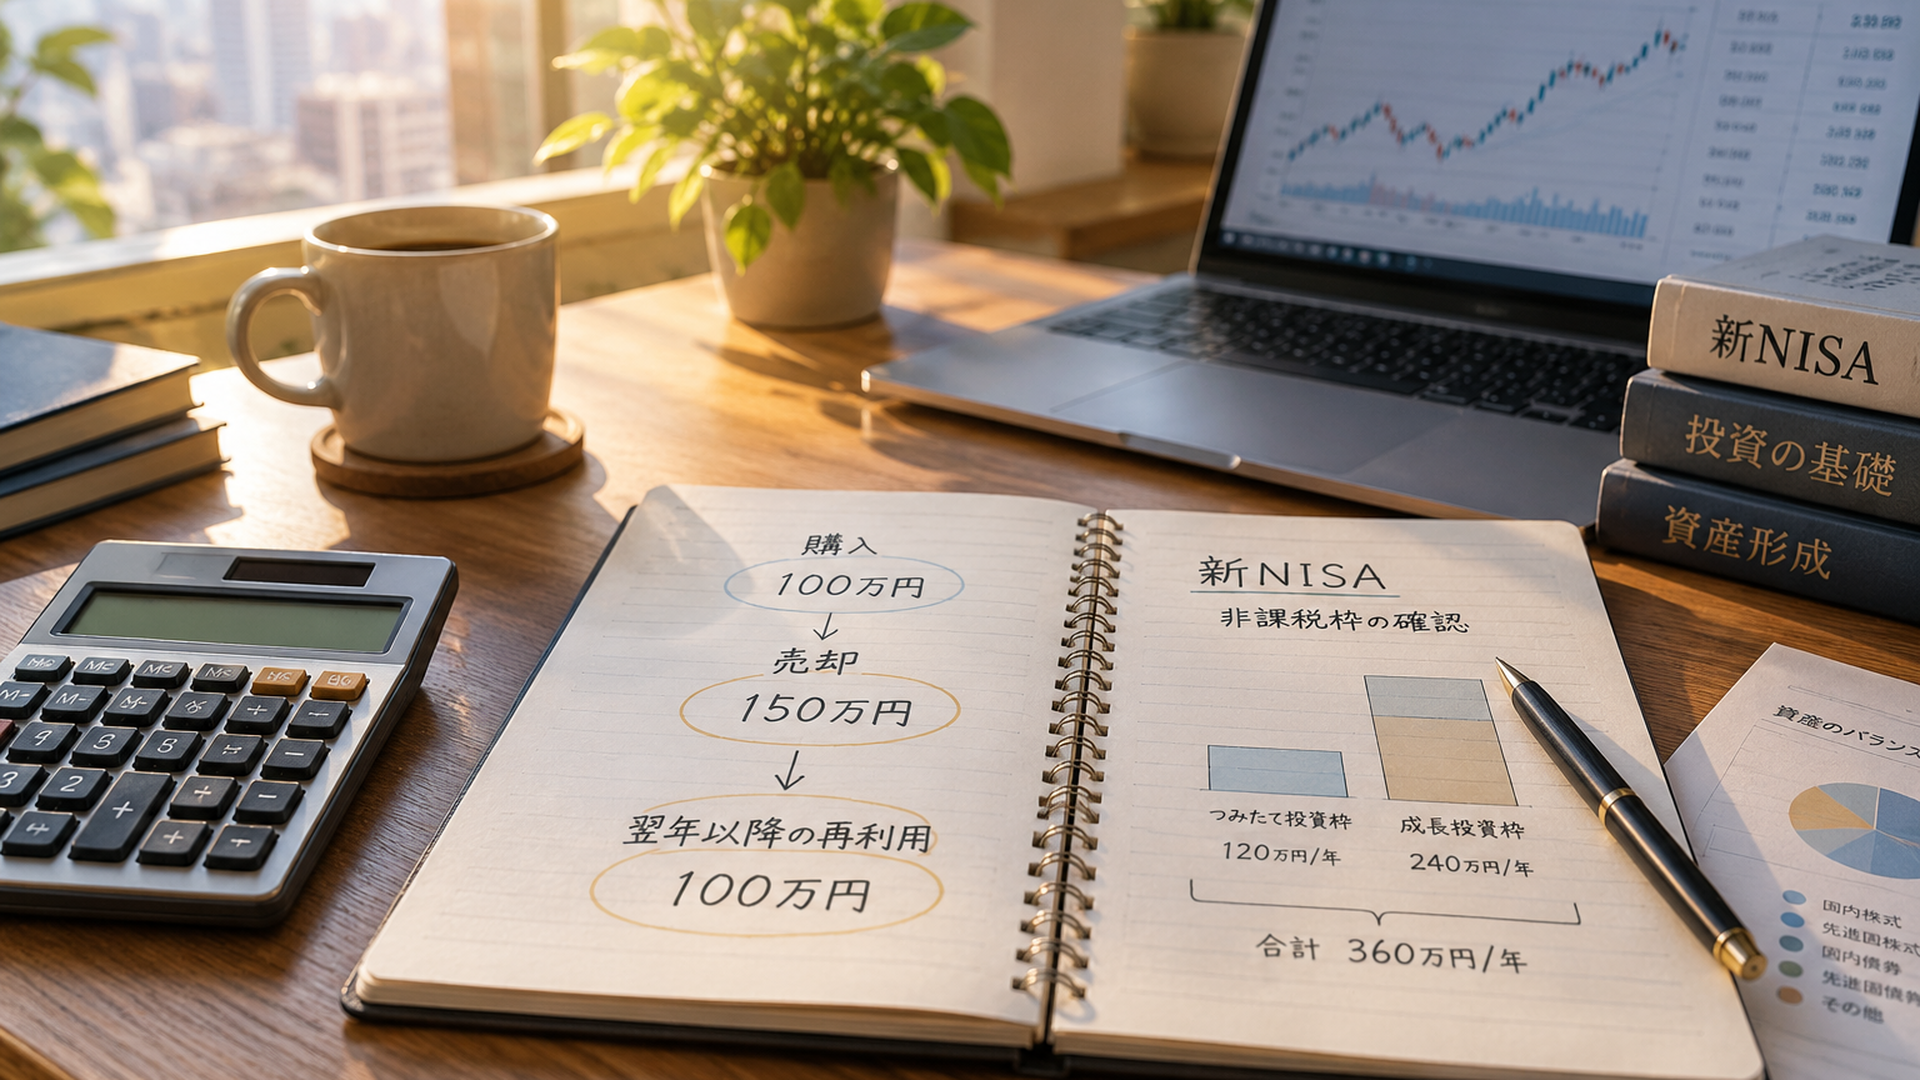
つみたて投資枠120万円と成長投資枠240万円を合わせて、年間最大360万円になります。
一方、非課税保有限度額は、NISA口座で保有する商品の取得価額の合計に関する上限です。
新NISAでは総額1,800万円で、そのうち成長投資枠で利用できるのは1,200万円までです。
ここで重要なのは、非課税保有限度額が現在の評価額ではなく、取得価額を基準に管理されることです。
例えば、100万円で購入した投資信託が150万円に値上がりしても、使用している非課税保有限度額は100万円のままです。
評価額が50万円増えたからといって、追加で50万円分の非課税保有限度額を消費するわけではありません。
100万円で購入して150万円で売却した場合
新NISAで100万円分の投資信託を購入し、150万円に値上がりした段階ですべて売却したとします。
この場合、売却益は50万円です。
NISAの非課税条件を満たしていれば、この50万円には税金がかかりません。
そして、翌年以降に再利用できる非課税保有限度額は、売却金額150万円ではなく、取得価額100万円です。
整理すると、次のようになります。
- 購入金額:100万円
- 売却金額:150万円
- 非課税となる売却益:50万円
- 翌年以降に再利用できる非課税保有限度額:100万円
つまり、利益として増えた50万円分まで、非課税保有限度額が追加で復活するわけではありません。
金融庁の「NISAを知る」でも、売却した商品の簿価、つまり取得価額に相当する非課税保有限度額を翌年以降に再利用できる仕組みが説明されています。
この制度は、売却後に再びNISAを活用できる柔軟性を高めるものです。
ただし、非課税枠の再利用そのものが投資利益を生み出すわけではありません。
売却した年に非課税枠を使い直せる?
売却によって空いた非課税保有限度額を、売却した年に再利用することはできません。
再利用できるのは翌年以降です。
例えば、2026年に取得価額100万円の投資信託を売却した場合、その100万円分の非課税保有限度額を再利用できるのは2027年以降になります。
ただし、2026年の年間投資枠と非課税保有限度額に、売却前から未使用の余裕があれば、その範囲で新たな購入は可能です。
これは売却によって枠が当年中に復活したのではなく、もともと残っていた投資可能額を利用しているだけです。
また、使い切らなかった年間投資枠が翌年の年間投資枠に上乗せされるわけでもありません。
この違いは、売却後の再投資を計画するときに重要になります。
売却後に同じ投資信託を買い直す場合は?
新NISAで投資信託を売却し、同じ商品を買い直す場合は、新しい購入金額に応じて投資枠を使用します。
売却時の取得価額と、再購入時の取得価額が同じになるとは限りません。
例えば、値上がりした商品を売却し、売却代金の全額を使って同じ商品を買い直すと、新しい取得価額が以前より大きくなる場合があります。
その結果、同じ商品を保有していても、非課税保有限度額の使用額が増える可能性があります。
ここで、売却した年と翌年以降を分けて考える必要があります。
売却した年に買い直す場合は、売却前から残っていた年間投資枠と非課税保有限度額を使います。
翌年以降に買い直す場合は、売却によって再利用可能になった非課税保有限度額も利用できます。
ただし、どちらの場合も年間投資枠の上限を超えて購入することはできません。
さらに、成長投資枠で購入する場合は、成長投資枠独自の1,200万円という非課税保有限度額の上限も考慮する必要があります。
売却して買い直すだけで非課税枠を増やせると考えるのは誤りです。
筆者は、非課税枠を復活させること自体を目的として売買を繰り返す必要性は低いと考えます。
再購入には新たな投資枠が必要になり、売却から買い直しまでの価格変動も避けられないためです。
NISAの投資信託を売却する前に何を確認すべき?
NISAの売却益が非課税でも、売却に伴う費用や現金化までの日数は商品によって異なります。
また、投資信託を売却しただけでは、積立設定が解除されない場合があります。
税金だけでなく、実際の取引条件も確認しておきましょう。
売却手数料と信託財産留保額は別の費用
NISAの非課税とは、対象となる売却益などへの課税が免除されることです。
取引に関係する費用がすべて無料になるという意味ではありません。
投資信託の売却時には、商品や金融機関の取扱いによって、売却手数料や信託財産留保額が関係する場合があります。
売却手数料は、販売会社が取引に対して徴収する費用です。
一方、信託財産留保額は、投資信託を解約する際などに、保有者間の公平性を保つため、投資信託の財産に残される金額です。
両者は性質が異なります。
例えば、解約対象となる金額が100万円で、信託財産留保額が0.3%の場合、単純計算では3,000円です。
ただし、実際の計算方法や適用条件は商品によって異なります。
売却前には、交付目論見書や証券会社の最新の取引条件を確認してください。
税金が0円でも、売却に関係する費用によって受取金額が変わる場合があります。
投資信託は注文した日に現金化できる?
投資信託は、売却注文を出した瞬間に売却価格が確定するとは限りません。
多くの商品では、注文受付後に決まる基準価額を使って売却金額が計算されます。
ここで区別したいのが、注文日、約定日、受渡日です。
注文日は、売却注文を出した日です。
約定日は、取引が成立し、適用される基準価額が決まる日です。
受渡日は、売却代金の決済が行われる日を指します。
国内資産を対象とする投資信託の中には、営業日の注文締切前に売却すると、その日の基準価額が適用される商品があります。
一方、海外資産を対象とする商品では、翌営業日以降の基準価額が適用される場合もあります。
受渡日についても、商品ごとに条件が異なります。
例えば、受渡日が約定日を1営業日目として4営業日目の商品なら、休業日がなければ月曜日約定の場合は木曜日が受渡日です。
ただし、証券会社や目論見書で使われる日数の表現には注意が必要です。
「約定日から何営業日後」と「約定日を含めて何営業日目」では、日付の数え方が異なります。
実際の売却では、証券会社が表示する受渡予定日と出金可能日を確認してください。
特に、生活費や教育費など、使う日が決まっている資金を現金化する場合は重要です。
投資信託を売却すると積立設定も止まる?
NISAで保有する投資信託を売却しても、通常は積立設定が自動的に解除されるわけではありません。
例えば、毎月3万円を積み立てている投資信託をすべて売却したとします。
売却後も積立設定が有効であれば、次の買付予定日に再び購入される可能性があります。
積立投資を終了したい場合は、保有商品の売却とは別に、積立設定の解除や変更を行う必要があります。
一方、一時的な資金需要に対応するため保有分だけを売却し、積立は継続するという選択もできます。
売却と積立停止は別の操作です。
証券会社によって設定画面や変更期限が異なるため、最新の操作案内を確認しておきましょう。
NISAの投資信託はいつ売るべき?3つのケースから考察
NISAの売却判断では、税金だけでなく、非課税枠の使い方と価格変動リスクを合わせて考える必要があります。
筆者は、売却を検討する状況を「旧NISAの期限が近い場合」「新NISAで売却・再購入する場合」「近い将来に現金が必要な場合」の3つに分けると、判断しやすくなると考えます。
それぞれ優先すべき条件が異なるためです。
ケース1:旧NISAの非課税期間が終了する場合
旧NISAの非課税期間が終了する場合、最初に確認すべきなのは、今後も同じ投資信託を保有したいかどうかです。
非課税期間中に売却すれば、その時点までの対象利益は原則非課税です。
一方、課税口座へ移管して保有を続ける場合、移管後の値上がり益が課税対象になる可能性があります。
ただし、移管後も値上がりが続くとは限りません。
反対に、売却後に価格が上昇して、再購入する際の負担が増える可能性もあります。
ここで税金だけを比較すると、判断を誤ることがあります。
例えば、今後も長期保有する予定で、新NISAの年間投資枠に十分な余裕があるなら、旧NISAの商品を売却して新NISAで買い直す方法は検討対象になります。
しかし、新NISAの投資枠を別の商品に使う予定がある場合は、旧NISAの商品を課税口座へ移管して保有を続ける選択にも意味があります。
筆者としては、旧NISAの期限が近い人ほど、非課税期間終了後の税負担と、新NISAの投資枠を使う価値を比較すべきだと考えます。
ケース2:新NISAで売却して同じ商品を買い直す場合
新NISAで同じ投資信託を売却・再購入する場合、税金だけを理由に売却する必要性は高くありません。
新NISAでは非課税保有期間が無期限だからです。
保有を続ければ、値上がりによって評価額が増えても、取得価額を基準とする非課税保有限度額の使用額は変わりません。
一方、値上がり後に売却して同じ商品を買い直すと、新しい購入金額に応じて非課税保有限度額を使用します。
そのため、保有を続ける場合よりも多くの枠を使う可能性があります。
さらに、売却と再購入の間には価格変動リスクがあります。
売却後に価格が上昇すれば、同じ数量を買い戻すために追加資金が必要になる場合があります。
反対に、価格が下落すれば安く購入できる可能性もありますが、そのタイミングを正確に予測することは困難です。
筆者は、資産配分の変更や明確な資金需要がないなら、非課税枠の再利用だけを目的に売却を繰り返す合理性は限定的だと考えます。
ケース3:近い将来に現金が必要な場合
近い将来に使う予定のお金をNISAで運用している場合、税金よりも現金化の確実性が重要になることがあります。
例えば、半年後に必要な教育費や住宅関連費用を投資信託で保有している場合です。
売却益が非課税でも、必要な時期に価格が下落していれば、想定していた金額を確保できない可能性があります。
また、売却注文を出してから実際に出金できるまでには、商品ごとに一定の日数が必要です。
そのため、使う日が決まっている資金については、受渡日と出金可能日を逆算しておく必要があります。
一方、20年後の老後資金など、当面使う予定のない資金であれば、短期的な値上がりだけを理由に急いで売却する必要性は低いかもしれません。
ただし、長期保有すれば必ず利益が出るわけではありません。
投資対象のリスクが自分の許容範囲を超えている場合は、保有方針を見直すことも必要です。
筆者は、NISAの売却判断を次の順番で整理する方法が実用的だと考えています。
- いつ、いくらの現金が必要なのかを確認する
- 売却対象が新NISA・旧NISA・課税口座のどれにあるか確認する
- 税金、非課税枠、価格変動リスクを比較する
- 売却後に現金で保有するのか、再投資するのかを決める
この順番で考えれば、非課税という制度上のメリットだけに引っ張られにくくなります。
税金が0円だから売るのではなく、売却する目的を決めたうえで税制上の条件を確認する。
これが、初心者にとって遠回りを減らす考え方だと私は評価しています。
まとめ|NISAの投資信託は売却益が非課税でも口座と期限の確認が必要
NISA口座で保有する対象投資信託を売却して利益が出ても、その売却益には原則として税金がかかりません。
通常の課税口座では利益に原則20.315%の税金がかかりますが、NISAでは対象となる売却益が非課税になり、確定申告も原則不要です。
ただし、旧NISAの非課税期間が終了して課税口座へ移管された場合、移管後の値上がり益が課税対象になることがあります。
また、新NISAでは売却した商品の取得価額に相当する非課税保有限度額を翌年以降に再利用できますが、年間投資枠が増えるわけではありません。
売却前には、保有口座、旧NISAの非課税終了年、売却費用、受渡日、再購入に必要な投資枠を確認しておきましょう。
NISAを有効に使うために大切なのは、非課税という仕組みを理解したうえで、必要な資金と長期運用する資金を分けて考えることです。
よくある質問
NISAで投資信託を売却して100万円の利益が出たら税金はいくら?
NISA口座で保有する対象投資信託の売却益であれば、税金は原則0円です。
通常の課税口座では、100万円の譲渡益に対して税率20.315%を適用すると、単純計算で203,150円の税金がかかります。
ただし、課税口座では取得費や譲渡費用、損益通算などによって実際の税額が変わる場合があります。
NISAで投資信託を売却したら非課税枠はすぐ復活する?
新NISAで売却した商品の取得価額に相当する非課税保有限度額は、翌年以降に再利用できます。
売却した年に、その売却によって空いた非課税保有限度額を使い直すことはできません。
また、翌年以降に再購入する場合も、年間投資枠と非課税保有限度額の上限を守る必要があります。
NISAで投資信託を損切りしたら税金は戻ってくる?
NISA口座で発生した売却損失は、課税口座の利益との損益通算や繰越控除に利用できません。
そのため、NISAで損失が発生したことを理由に、課税口座で納めた税金が戻ってくる仕組みはありません。
利益が非課税になる一方、損失を税務上の控除に利用できないこともNISAの特徴です。
制度情報・税額計算の確認について
この記事は、2026年10月29日時点を基準に、新NISA・旧NISAの制度と投資信託の売却に関する税務上の基本的な取扱いを整理したものです。
制度上の主な確認先は、金融庁の「NISAを知る」、金融庁の旧NISA制度に関する説明、国税庁の「株式等を譲渡したときの課税(申告分離課税)」およびNISAに関する税務説明です。
金融庁の制度説明では、新NISAの年間投資枠、非課税保有限度額、非課税保有期間、売却後の枠再利用などを確認できます。
国税庁の税務説明では、上場株式等の譲渡益に関する課税の仕組みや、NISA口座で発生した損失の税務上の取扱いなどを確認できます。
なお、本記事の作成にあたり、2026年10月29日当日の公的資料の改訂履歴まで照合したものではありません。
そのため、最新の制度変更や個別の税務上の取扱いについては、金融庁・国税庁が公表する公式情報を確認してください。
また、旧NISAの非課税期間終了に伴う移管価額や移管先口座の条件は、保有状況によって確認が必要です。
実際に売却する場合は、利用している証券会社の口座記録、取引条件、対象商品の交付目論見書を確認してください。
記事中の税額は、原則税率20.315%を用いた概算です。
個別の税務状況、売却費用、損益通算などをすべて反映したものではありません。
本記事は一般的な制度解説を目的としており、特定の商品への投資や売却を推奨するものではありません。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント