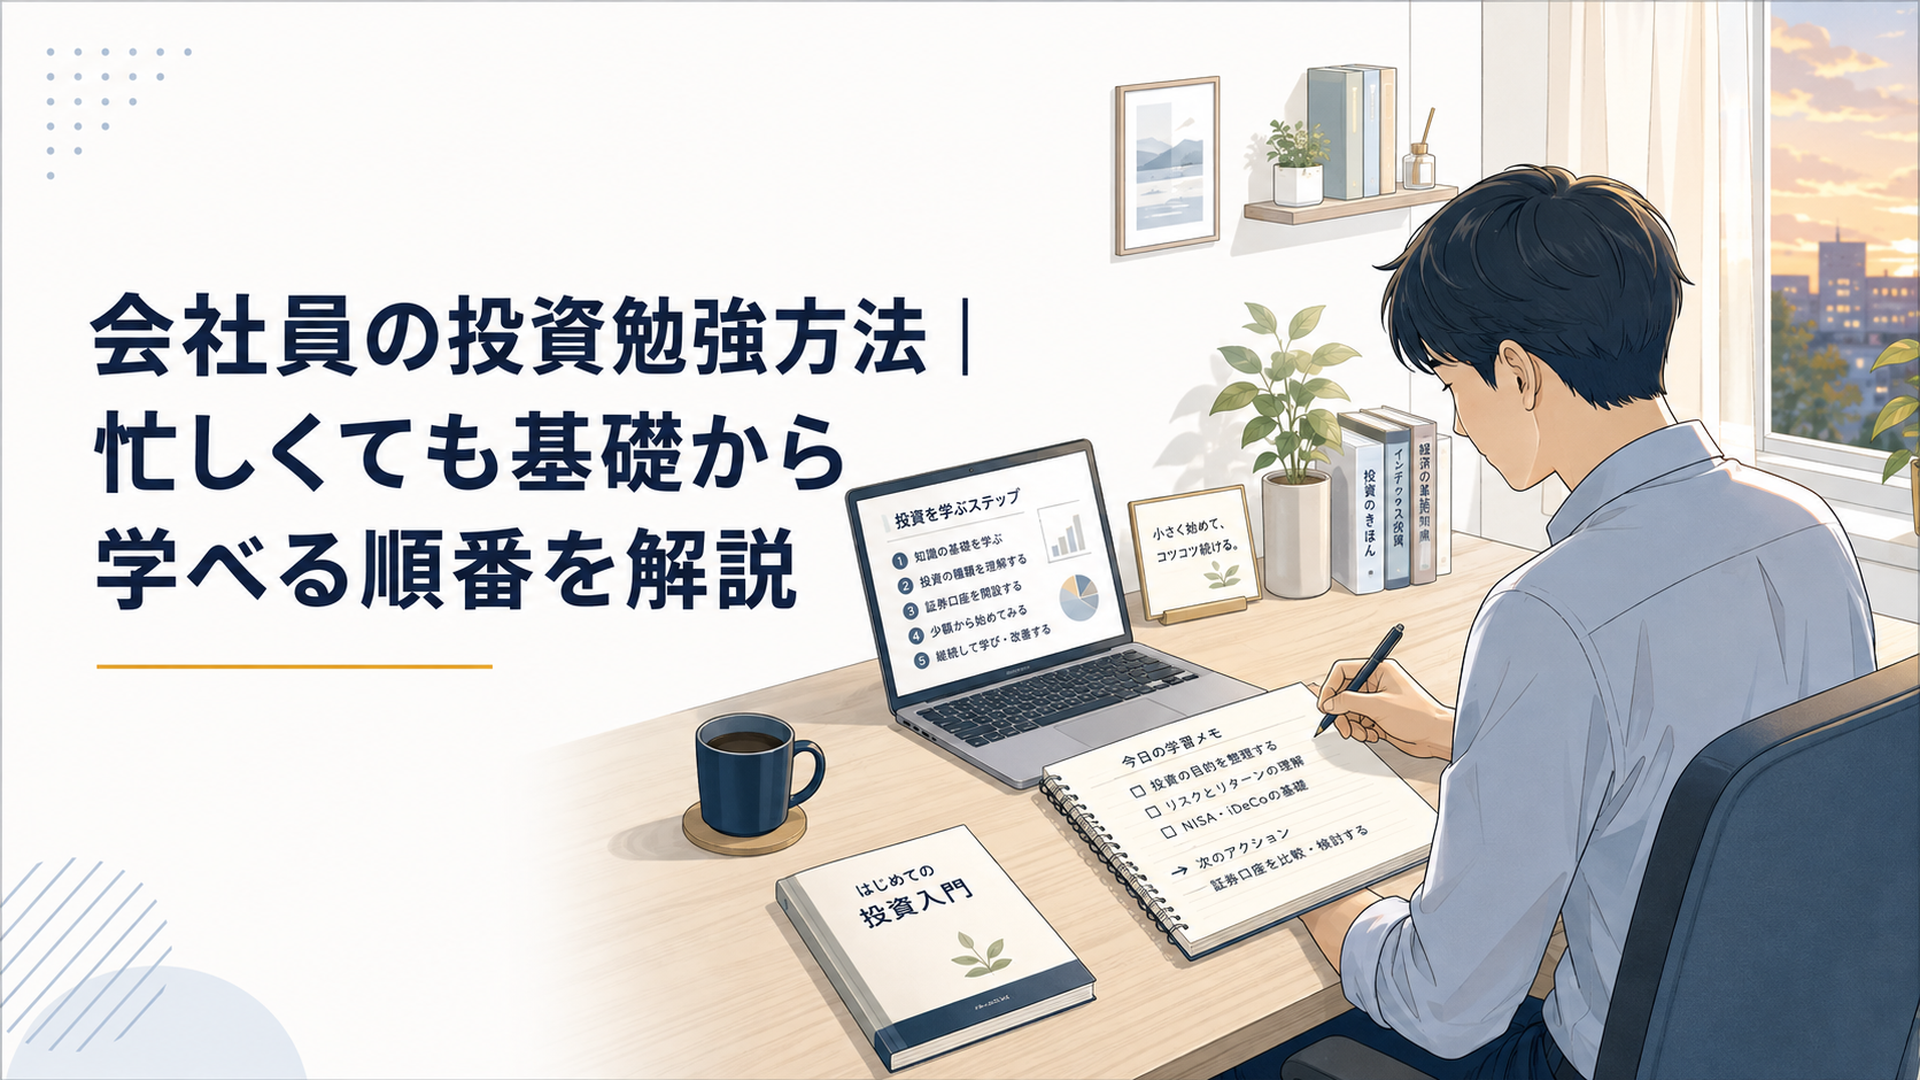
会社員の投資勉強は、目的→仕組みとリスク→長期・積立・分散→制度・商品→口座とコスト→少額実践の6段階で進めると迷いにくくなります。
忙しい人ほど、最初から個別株、FX、チャート分析まで全部覚える必要はありません。投資初心者に必要なのは、知識量を競うことではなく、今の自分に必要な知識だけを正しい順番で積み上げることです。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
会社員の投資勉強方法は何から始めればいい?
最初に覚えるべき銘柄名や証券会社はありません。
「何のために投資するのか」を決めることが、会社員の投資勉強の第1歩です。
投資について調べ始めると、投資信託、日本株、米国株、ETF、NISA、iDeCo、FX、REIT、デイトレードなど、膨大な選択肢が出てきます。
ここで目についた情報から勉強すると、昨日はインデックス投資、今日は高配当株、明日はFXというように、学習対象だけが増えていきます。
これは目的地を決めずに、路線図だけを何時間も眺めている状態です。
会社員は投資だけに時間を使えるわけではありません。
だからこそ、最初に「何を学ぶか」だけではなく、「今は何を学ばないか」まで決めることが重要です。
投資初心者なら、次の6段階で進めると整理しやすくなります。
| 順番 | 学ぶ内容 | この段階のゴール |
|---|---|---|
| 1 | 投資する目的 | 何のために資産形成するのか決める |
| 2 | 投資の仕組みとリスク | なぜ増え、なぜ減るのか説明できる |
| 3 | 長期・積立・分散 | 資産形成の基本的な考え方を理解する |
| 4 | NISA・iDeCo・金融商品 | 制度と商品の違いを理解する |
| 5 | 証券口座・コスト・購入方法 | 実際に投資を始める準備を整える |
| 6 | 少額実践と振り返り | 自分のリスク許容度と投資方法を確認する |
重要なのは、この順番を飛ばさないことです。
銘柄探しや証券会社比較から始めると、「なぜそれを選ぶのか」という判断基準がないまま情報だけが増えてしまいます。
以下では、この6段階を順番に解説します。
会社員が投資を勉強する6つの順番とは?
1. まず投資の目的を決める
投資勉強の最初に決めたいのは、「いくら儲けたいか」ではなく何のためにお金を運用するのかです。
たとえば、目的には次のような違いがあります。
- 老後に向けて長期的に資産を作りたい
- 預貯金だけではなく投資も取り入れたい
- 将来必要になるお金を長期間かけて準備したい
- 株式投資そのものを勉強したい
- 将来的に企業分析をして個別株へ投資したい
目的によって、必要な知識は変わります。
20年、30年といった長い期間で資産形成したい人なら、長期・積立・分散、投資信託、NISA、コストなどを先に学ぶ意味があります。
一方、個別企業を選んで投資したい人なら、その後に決算書、事業内容、PERやPBRなどの株価指標、IR資料の読み方といった知識が必要になります。
最初から細かな目標金額を決められなくても問題ありません。
「老後資金のため」「長期資産形成のため」といった方向だけでも決めておけば、不要な情報を切り捨てやすくなります。
私は、会社員の投資勉強ではここが最も重要だと考えています。
投資の勉強は、興味のある情報からではなく、目的から逆算する。
この基準があるだけで、情報過多による遠回りはかなり減らせます。
2. 投資でお金が増える仕組みとリスクを学ぶ
目的が決まったら、次は「どうすれば増えるのか」だけではなく、なぜ減ることがあるのかを学びます。
金融庁も資産形成に関する情報の中で、株式や投資信託などには元本割れの可能性があることを説明しています。
初心者が最低限知っておきたいのは、たとえば次のようなリスクです。
- 株価や基準価額が下落する価格変動リスク
- 外貨建て資産の損益に影響する為替変動リスク
- 発行企業などの信用状態が悪化する信用リスク
- 売りたいときに希望する条件で売れない流動性リスク
- 金利変動によって債券などの価格が動く金利変動リスク
すべての専門用語を暗記する必要はありません。
大切なのは、買おうとしている金融商品について、
「何が起きると値下がりするのか」
を自分の言葉で説明できることです。
初心者向け情報では「年利○%なら将来いくらになる」という話が注目されがちですが、投資では期待できる利益と損失の可能性をセットで考える必要があります。
私は、説明できない商品へお金を入れないことを、初心者の最初の防波堤にすべきだと考えています。
誰かが紹介していたから。
最近値上がりしているから。
SNSで話題だから。
これらは、投資判断の根拠としては不十分です。
投資勉強の目的は「買う勇気」を得ることではなく、買ってはいけない場面を判断できるようになることでもあります。
3. 長期・積立・分散を理解する
長期的な資産形成が目的なら、次に「長期・積立・分散」を学びます。
金融庁も、安定的な資産形成を考える際の基本的な考え方として、長期・積立・分散投資を紹介しています。
長期投資は、長い期間を使って資産形成する考え方です。
積立投資は、最初から大きな金額を一度に投じるのではなく、あらかじめ決めた金額を継続して投資します。
分散投資では、値動きが異なる複数の資産や地域などへ投資することで、特定の対象に資金を集中させるリスクを抑えることを考えます。
ただし、ここは誤解してはいけません。
長期・積立・分散をすれば損をしないわけではありません。
長期間保有すれば利益が保証されるわけでもありません。
あくまで、特定のタイミングや投資対象だけに依存しすぎないための考え方です。
会社員との相性を考えるうえでも、この視点は重要です。
東京証券取引所は2024年11月5日、現物市場の取引時間を30分延長し、立会終了時刻を15時から15時30分に変更しました。あわせて、取引終了前に注文を受け付けて終値形成を行うクロージング・オークションも導入されています。
日中に何度も価格を確認し、売買判断を繰り返す方法は、会議、営業、接客、現場勤務などがある会社員には実行しにくい場合があります。
反対に、長期的な積立を前提とする方法なら、毎日相場へ張り付くことを前提にしません。
ここから見えてくるのは、会社員が投資方法を選ぶときには期待リターンだけでなく、時間コストまで含めて考える必要があるということです。
「一番儲かりそうなのは何か」ではなく、「自分の仕事と生活の中で継続できるのは何か」。
この問いを入れるだけで、投資方法の選び方は変わります。
4. NISA・iDeCoと金融商品の違いを理解する
投資の仕組みと長期・積立・分散を理解したら、NISAやiDeCoなどの制度を勉強します。
ここで初心者が最も混同しやすいのが、制度と金融商品は別物だという点です。
NISAそのものを購入するわけではありません。
2026年8月時点の現行NISAには「つみたて投資枠」と「成長投資枠」があり、つみたて投資枠は年間120万円、成長投資枠は年間240万円です。
両方を併用すると年間最大360万円まで投資でき、非課税保有限度額は合計1,800万円です。そのうち成長投資枠で利用できる上限は1,200万円となっています。
非課税保有期間は無期限です。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象となります。
一方の成長投資枠では、一定の条件を満たす上場株式や投資信託など、より広い商品を購入できます。
つまり、NISAは商品ではなく、一定の条件で投資による利益を非課税にできる制度です。
「NISAなら安全」という意味でもありません。
NISA口座の中で株式や投資信託を購入すれば、その金融商品の価格は市場環境などによって変動します。
制度が税制面で有利でも、中に入れた金融商品から価格変動リスクが消えるわけではありません。
私は初心者には、NISAを「箱」、投資信託や株式を「箱の中身」と考える方法をおすすめします。
箱の仕組みを知るだけでは不十分です。
中に何を入れるのかまで理解する必要があります。
なお、金融庁は2027年1月以降について、税制改正大綱で示されたNISAの対象年齢拡充なども案内しています。
これは2026年8月時点の成人向け現行制度とは分けて考える必要があります。制度は変更される可能性があるため、実際に利用するときは金融庁などの最新情報を確認してください。
iDeCoも同じです。
iDeCoは老後資金形成を目的とした私的年金制度で、掛金が所得控除の対象となり、運用益も非課税となる税制上の特徴があります。
一方で、原則として60歳になるまで資産を引き出せないという重要な制約があります。
したがって、
「税制上有利だから使う」
ではなく、
「その資金をいつ使う予定なのか」
まで考えなければなりません。
5年後に住宅購入へ使う予定のお金と、老後まで使わない予定のお金では、同じ投資方法が適切とは限らないからです。
制度を学ぶ目的は、「どれがお得か」を探すことではありません。
自分のお金の目的に、どの制度が合っているのか判断できるようになることです。
5. 証券口座・コスト・購入方法を学ぶ
制度と商品を理解したら、ようやく証券口座や購入方法を調べます。
ここを最初にやってしまう初心者は少なくありません。
「おすすめ証券会社ランキング」
「手数料が安い証券会社」
「NISAならどこがいい?」
と検索し、口座比較に何時間も使ってしまいます。
しかし、何を買いたいのか決まっていなければ、本当に比較すべき条件も分かりません。
証券口座を選ぶ前に確認したいのは、主に次の項目です。
- 自分が購入したい商品を取り扱っているか
- NISAで利用したい商品に対応しているか
- 国内株式や外国株式の売買手数料はどうなっているか
- 投資信託にはどのような保有コストがあるか
- 少額から購入できるか
- 積立設定を利用できるか
- 自分が使いやすいアプリや管理画面か
特に初心者が見落としやすいのがコストを二つに分けて考えることです。
一つは証券会社側で発生する売買手数料など。
もう一つは、購入する金融商品そのものにかかるコストです。
たとえば投資信託では、商品によって信託報酬などが設定されています。
証券会社の取引手数料が安くても、金融商品側のコストまで自動的に安くなるわけではありません。
外国株式などでは、取引手数料だけでなく為替に関連するコストについても確認が必要です。
だからこそ、
「証券会社が安いか」ではなく、「自分が行う投資全体でどんなコストが発生するか」
を見る必要があります。
投資信託なら、購入前に目論見書などを確認し、投資対象、運用方針、リスク、手数料を読む習慣をつけましょう。
最初は内容のすべてを理解できなくても構いません。
「どこに投資する商品か」
「どんなリスクがあるか」
「どんな費用がかかるか」
という3点だけでも、自分で確認する習慣を作ることに意味があります。
購入方法も同様です。
成行注文や指値注文など、株式には注文方法があります。
投資信託では、金額指定や積立設定など証券会社によって利用できる方法があります。
実際に投資する前に操作方法まで確認しておけば、相場が動いている場面で焦って注文するリスクを減らせます。
証券会社比較は必要です。
しかし、目的→商品→口座の順番で選ぶことが重要です。
口座から選んで商品を考えるのではありません。
6. 基礎を理解したら少額実践と振り返りへ進む
最後が少額実践です。
ここでいう少額実践は、「少額なら適当に買っていい」という意味ではありません。
商品の仕組みとリスクを理解したうえで、損失が発生しても生活に大きな影響を与えない範囲から経験する、という意味です。
投資を100%理解してから始めようとすれば、いつまでも「まだ勉強不足だ」と感じる可能性があります。
反対に、ほとんど理解していない状態で大きなお金を投じるのも避けるべきです。
そこで私が現実的だと考えるのが、
学習→少額実践→振り返り
という循環です。
最初に商品について学ぶ。
理解できた範囲で少額から経験する。
値動きや自分の感情を確認する。
分からなかったところを再び勉強する。
このサイクルを繰り返します。
少額投資には、利益を狙うこととは別の役割もあります。
それが、自分のリスク許容度を知ることです。
本を読んでいるだけなら、
「10%下がっても長期保有できる」
と思うかもしれません。
しかし、自分のお金が実際に減ると、何度も価格を確認したり、不安になって売りたくなったりする人もいます。
逆に値上がりすると、予定になかった追加投資をしたくなることもあります。
こうした感情は、知識だけでは完全には分かりません。
少額実践は、自分の投資行動を確認する小さな実験にもなります。
重要なのは、値下がりしたときに、
「怖かった」
だけで終わらせないことです。
なぜ不安になったのか。
投資額が大きすぎたのか。
商品の仕組みを理解していなかったのか。
使う予定のあるお金を投資していたのか。
価格を確認しすぎていたのか。
そこまで振り返れば、次の学習テーマが見えてきます。
本・YouTube・ネット検索はどう使い分ける?
投資の学習媒体は、どれか一つに決める必要はありません。
会社員なら、媒体ごとに役割を分けるほうが効率的です。
本は「知識の地図」を作る
初心者には「自分が何を知らないのか分からない」という問題があります。
ネット検索は疑問を解決するには便利ですが、存在そのものを知らない用語は検索できません。
そのため、最初は初心者向けの入門書を1冊通して読み、投資の全体像をつかむ方法があります。
何冊も同時進行する必要はありません。
5冊買ってそれぞれ30ページ読むより、一冊で全体像を把握し、疑問が出た部分だけ追加で調べるほうが知識をつなげやすくなります。
本を読む目的は、読書量を増やすことではありません。
「次に何を調べればいいか分かる状態」を作ることです。
YouTubeは「理解の入口」にする
動画は図や会話で説明されるため、難しいテーマを直感的に理解しやすいメリットがあります。
通勤時間などを使えるため、会社員との相性もよいでしょう。
ただし、動画は発信者ごとの品質差も大きくなります。
特に、
- 特定の商品や銘柄だけを極端に推す
- 大きな利益だけを強調する
- 損失の可能性を十分に説明しない
- 「今買わないと遅い」と判断を急がせる
- 発信者と商品との利害関係が分かりにくい
といった情報には注意が必要です。
動画で概要を理解したら、NISAなら金融庁、取引制度なら日本取引所グループ、投資信託なら交付目論見書など、一次情報で確認する習慣を作る。
私はこの二段構えが重要だと考えています。
ネット検索は「一つの疑問を潰す」
ネット検索は、目的が明確なときに強力です。
たとえば、
- 投資信託とは何か
- インデックスファンドとは何か
- 信託報酬とは何か
- NISAのつみたて投資枠と成長投資枠の違い
- 株式の指値注文とは何か
といった疑問を調べます。
反対に、「投資について何か勉強しよう」と検索を始めると、関連記事やおすすめ動画を延々と見続ける状態になりやすくなります。
一つの疑問が解決したら検索を止める。
その後に、自分の言葉で整理する。
この順番がおすすめです。
セミナーは運営者と目的を確認する
無料セミナーだから安全、有料セミナーだから優良という単純な判断はできません。
参加を考えるなら、
- 誰が運営しているか
- 講師の経歴や立場を確認できるか
- 何について学ぶ講座なのか
- 費用はいくらか
- 商品や有料サービスの案内があるか
- 利益を保証するような説明をしていないか
を確認しましょう。
有料サービスそのものが悪いわけではありません。
問題なのは、自分に必要な知識が分からない状態で「お金を払えば近道になる」と判断してしまうことです。
基礎段階では、公的機関が公開している資料や一般向け入門書などから学べる内容も多くあります。
まず自分の不足している知識を把握してから、必要に応じて選ぶほうが遠回りを減らせます。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
投資の成功事例はどう勉強に使えばいい?
会社員が投資について学んでいると、大きな資産を築いた個人投資家の事例も目にします。
その一例が、個人投資家のkenmo氏です。
PIVOTが2025年8月に公開した動画では、元手300万円から株式投資を始め、約5年で資産1億円を突破した経緯や、同氏が実践してきた投資手法が紹介されました。
取り上げられた主な方法は、
- 新高値ブレイク投資
- 株主優待需給投資
- 決算モメンタム投資
- 中長期投資
です。
新高値ブレイクでは、単に株価が高値を更新したという事実だけを見るのではなく、その背景にある業績や材料などを調べます。
決算モメンタムでは、企業の決算内容や市場評価の変化などを売買判断へつなげます。
中長期投資では、企業の事業内容、成長性、決算、IR情報などを調べながら企業価値を考えます。
ここで初心者が注意したいのは、「300万円から1億円」という結果だけを教材にしないことです。
投資成果は、市場環境、投資時期、銘柄、資金量、売買ルール、経験、リスク許容度など多くの条件に左右されます。
同じ方法を使えば同じ結果になるわけではありません。
むしろ成功事例から学びたいのは、
「何を買えば1億円になるのか」
ではなく、
「その投資家は何を根拠に判断しているのか」
です。
なぜ買ったのか。
どの条件が崩れれば売るのか。
どれだけ損失を許容するのか。
決算の何を見ているのか。
こうした判断ルールを見るほうが、投資勉強として価値があります。
また、個別株へ集中して売買する投資法と、NISAなどを使って長期・積立・分散を目指す資産形成では、前提となる知識やリスク管理も異なります。
そのため、経験者の投資法を見たときは、
「この人の方法は、自分の目的・時間・経験に合うのか」
まで考える必要があります。
私は、成功者の結果をコピーするより、判断の仕組みを分解して学ぶほうが初心者には有益だと考えています。
忙しい会社員は投資を1日何分勉強すればいい?
毎日何時間も勉強する必要はありません。
会社員なら、最初は15〜30分程度でも継続できる時間を確保し、一度に一つのテーマだけ学ぶ方法が現実的です。
ただし、15分や30分勉強すれば利益が出るという意味ではありません。
時間の長さより、内容を絞ることが大切です。
たとえば、
月曜日は「投資信託とは何か」。
火曜日は「インデックスとは何か」。
水曜日は「信託報酬とは何か」。
木曜日は「NISAとは何か」。
金曜日は一週間の内容を整理する。
このように一つずつつなげていきます。
さらに、毎日の最後に、
「今日理解したことを3行で書く」
方法も有効です。
たとえば、
「NISAは金融商品ではなく非課税制度」
「投資信託にも元本割れの可能性がある」
「信託報酬は投資信託を保有している間に負担するコスト」
という程度で構いません。
自分の言葉にすると、理解できている部分と曖昧な部分が見えてきます。
投資初心者は、情報を集めるほど勉強した気になりやすいものです。
しかし、10本の動画を続けて見るより、一つのテーマを説明できるようになるほうが前進している場合があります。
会社員の投資勉強では、インプット量より「理解を確認する回数」を増やす。
これが、時間の少ない人ほど意識したい学習方法です。
会社員の投資勉強で避けたい3つの遠回り
ここからは、私見を交えます。
会社員の投資初心者が失敗を避けるために重要なのは、勉強項目を増やすことだけではありません。
不要な遠回りを最初から切ることです。
特に、次の3つには注意したほうがよいと考えています。
いきなり短期売買から始めない
デイトレードなどの短期売買そのものを否定する必要はありません。
ただし、長期資産形成とは必要な知識、時間、リスク管理が異なります。
東京証券取引所の現物市場は平日日中に取引されているため、勤務時間中に市場を継続的に確認できない会社員も多いでしょう。
短期売買を学ぶなら、その時間を確保できるのかまで含めて考える必要があります。
「1日○円稼げれば月○万円」といった単純計算だけで判断してはいけません。
利益が出る日だけでなく、損失が出る日もあるからです。
まず投資の基礎とリスク管理を理解し、そのうえで自分の生活に合う投資方法かを考える順番が必要です。
SNSの成功結果だけを追わない
「数年で1億円」
「資産が短期間で数倍」
といった成功事例は強く目を引きます。
しかし、その結果だけを自分の目標にすると、必要以上に大きなリスクを取りたくなる場合があります。
他人とは、
資金量も違います。
始めた時期も違います。
収入も違います。
投資経験も違います。
許容できる損失も違います。
だから、他人の利益率をそのまま自分の基準にすることはできません。
成功事例を見るなら、利益額より判断方法を見る。
これが学習としての正しい使い方だと私は考えます。
最初から全部を覚えようとしない
投資信託、日本株、米国株、債券、REIT、FX、暗号資産、テクニカル分析、ファンダメンタルズ分析。
全部を同時に学ぼうとすれば、時間はいくらあっても足りません。
長期資産形成が目的なら、まず投資のリスク、長期・積立・分散、投資信託、NISA、コストなどを理解する。
個別株に進むと決めてから、決算や株価指標などを追加しても遅くありません。
知識ゼロの人ほど、最初に「今は学ばない分野」を決める。
私はこれを、会社員の投資勉強における重要な戦略だと考えています。
会社員の投資勉強は「生活設計」まで含めて考える
ここからは筆者としての考察です。
投資初心者向けの記事では、「何を買えばよいか」という商品選びが中心になりがちです。
しかし、会社員の資産形成では、商品選びより前に生活との接続を考える必要があります。
投資に回したお金が来月必要になるなら、値下がりしたときに待つ余裕がありません。
一方、長期間使う予定がない余裕資金なら、短期的な値動きへの向き合い方は変わります。
つまり、金融商品のリスクだけではなく、
「そのお金をいつ使うのか」
「値下がりしても生活を続けられるのか」
「仕事を続けながら管理できるのか」
まで含めて投資方法を決める必要があります。
私は、この「金融商品ではなく、生活から逆算する」視点が会社員の投資勉強では特に重要だと考えています。
会社員には給与収入があります。
もちろん、勤務先や給与が将来も保証されるわけではありません。
それでも現在給与収入があるなら、明日の生活費を投資で稼がなければならない人とは前提が違います。
だからこそ、無理に短期間で資産を何倍にもする必要はありません。
本業を続けながら家計を整え、余裕資金を作り、知識を増やし、長い時間を使って資産形成する。
これは地味に見えます。
しかし、会社員だからこそ取りやすい選択でもあります。
投資で大きく勝つことだけを考えるのではなく、投資で生活を壊さないことまで含めて設計する。
ここまで考えられるようになることが、初心者が投資を学ぶ本当の意味だと私は思います。
さらに、少額実践を単なる「投資デビュー」にしないことも重要です。
少額で実際に値動きを経験すると、
価格を頻繁に確認してしまうのか。
下落するとすぐ売りたくなるのか。
上昇すると予定以上に買いたくなるのか。
自分の行動特性が見えてきます。
これは本や動画だけでは学べない情報です。
つまり少額投資は、商品を試すだけではなく自分自身を測るテストにもなります。
そこで不安が強ければ投資額を見直す。
理解不足があれば再び勉強する。
生活資金との区別が曖昧なら家計へ戻る。
このように、投資勉強を一本道ではなく、
目的→学習→少額実践→振り返り→再学習
という循環として捉えると、知識と経験を無理なく積み上げやすくなります。
最短ルートとは、最速で利益を出す方法ではありません。
大きな失敗につながる順番を避けながら、自分で判断できる状態へ進むことです。
まとめ
会社員の投資勉強方法は、目的→仕組みとリスク→長期・積立・分散→NISA・iDeCo・金融商品→証券口座・コスト・購入方法→少額実践の6段階で進めると整理しやすくなります。
本は投資知識の地図作り、YouTubeは理解の入口、ネット検索は個別の疑問解決というように役割を分ければ、情報過多も防ぎやすくなります。
また、kenmo氏のように大きな成果を出した投資家の事例を見るときも、資産額だけを追う必要はありません。
見るべきなのは、何を根拠に買い、どの条件で判断を変えるのかという意思決定のルールです。
会社員は、投資について全部を知ってから始める必要も、短期間で大きな利益を出す必要もありません。
まず、自分が何のために投資するのかを決める。
次に、どんな理由で資産が増減するのかを知る。
制度と商品を区別し、コストを確認する。
理解した範囲で少額から経験し、分からなかったところへ戻る。
そして何より、説明できないものには投資しない。
会社員の投資初心者にとって、知識の量以上に重要なのはこの順番です。
遠回りしない投資勉強とは、最短で儲け方を探すことではありません。
自分の生活を守りながら、必要な知識だけを積み上げ、自分で判断できる状態を作ることだと私は考えています。
よくある質問
会社員は投資の勉強を毎日する必要がありますか?
毎日長時間勉強する必要はありません。
まずは15〜30分程度でも継続できる時間を作り、一度に一つのテーマを学ぶ方法が現実的です。学習時間の長さより、「今日学んだ内容を自分の言葉で説明できるか」を確認することを重視しましょう。
投資初心者は本とYouTubeのどちらで勉強すべきですか?
どちらか一方に決める必要はありません。
本で全体像をつかみ、YouTubeで難しい内容の理解を補助し、NISAなどの制度は金融庁、取引制度は日本取引所グループ、投資信託は交付目論見書などの一次情報で確認すると、情報の偏りを減らしやすくなります。
NISAを勉強したらすぐ投資を始めてもいいですか?
NISAの制度だけでなく、購入する金融商品の仕組み、投資対象、値下がりする要因、コストまで理解してから判断することが重要です。
NISAは税制上の制度であり、NISA口座で購入した金融商品の元本や利益が保証されるわけではありません。生活に必要なお金と投資資金を分け、無理のない範囲で検討しましょう。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント