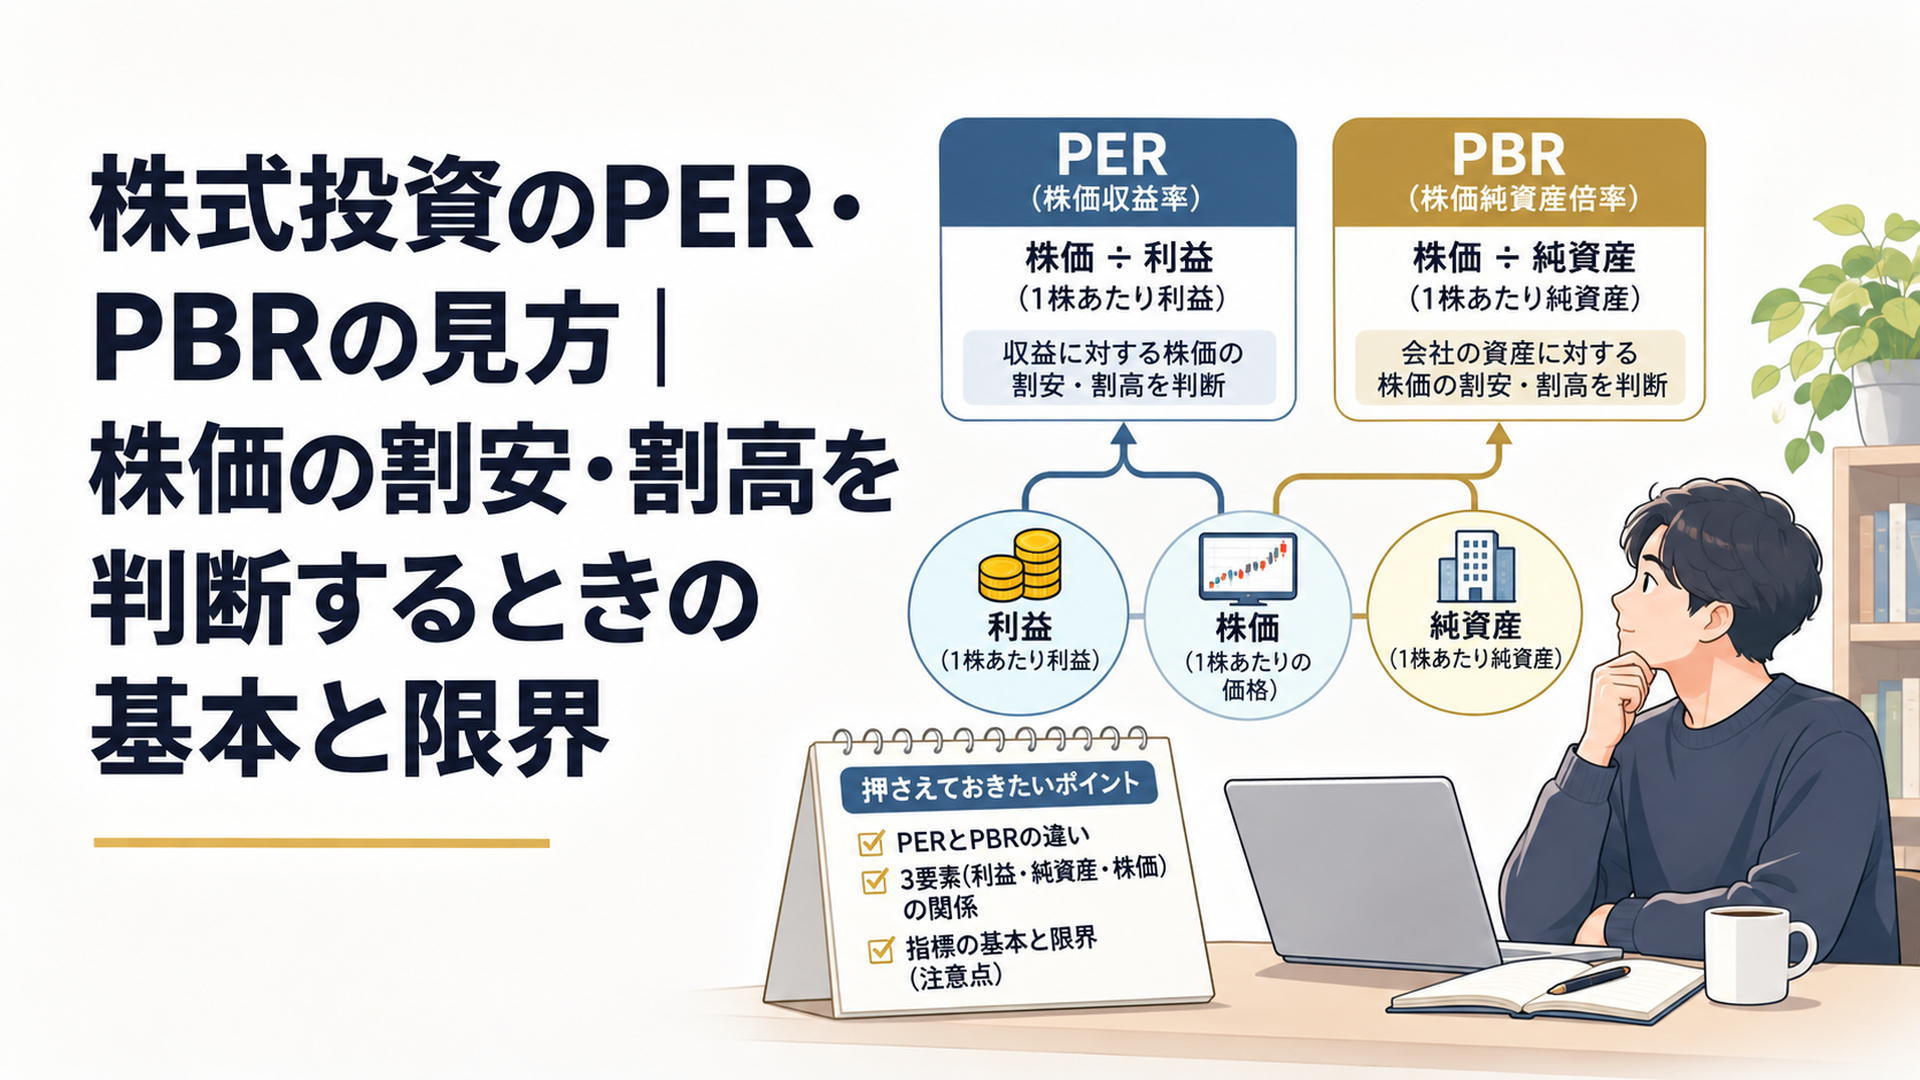
株式投資のPER・PBRは、企業の利益と純資産を基準に株価の割安・割高を判断する指標です。ただし、倍率が低いだけでは買い時とはいえません。
PERは利益に対する株価の倍率、PBRは純資産に対する株価の倍率を表します。ROEや利益の推移も確認することで、株価が安く評価されている理由を分析できます。
この記事では、PER・PBRの計算方法と目安、2026年の日本株市場の動向、東京証券取引所の企業改革、初心者が実践できる銘柄分析の手順を具体的に解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
PER・PBRとは?株式投資で覚えたい意味と計算方法
PERとPBRは、株価が企業の利益や純資産に対してどの程度の水準にあるかを確認するための代表的な投資指標です。
最初に覚えるべきポイントは3つあります。
- PER(株価収益率): 企業の1株当たり利益に対して株価が何倍かを示す
- PBR(株価純資産倍率): 企業の1株当たり純資産に対して株価が何倍かを示す
- ROE(自己資本利益率): 株主に帰属する自己資本を使って、どれだけ効率よく利益を生み出しているかを示す
この3つを組み合わせると、株価の水準だけでなく、その評価を支える収益力まで確認できます。
PERの計算式と具体例
PERは「Price Earnings Ratio」の略で、日本語では株価収益率と呼ばれます。
計算式は次のとおりです。
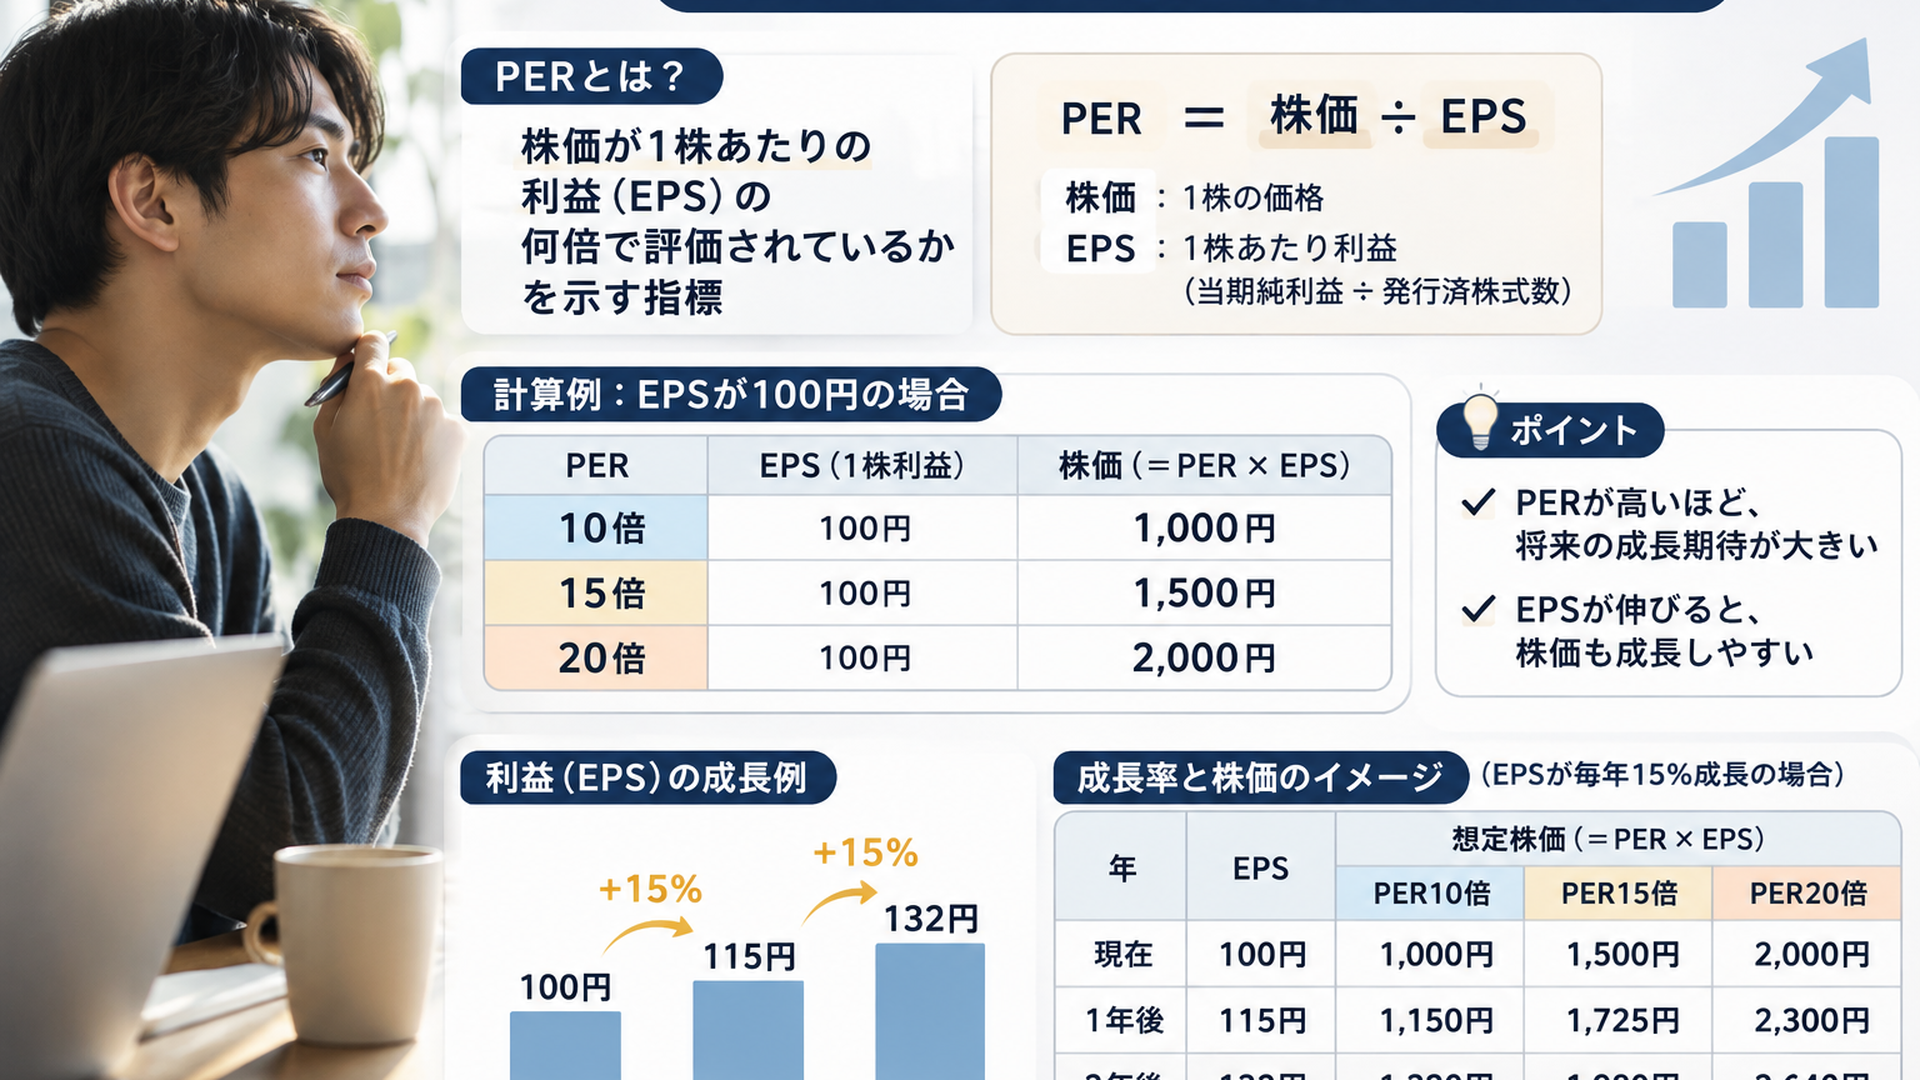
PER(倍)=株価÷1株当たり利益(EPS)
EPSとは、企業の利益を1株当たりに換算した数値です。一般的には親会社株主に帰属する当期純利益を基準に計算します。
例えば、株価1,000円、EPS100円の企業なら、PERは10倍です。
同じEPS100円でも、株価が2,000円ならPERは20倍になります。
- 株価1,000円・EPS100円:PER10倍
- 株価1,500円・EPS100円:PER15倍
- 株価2,000円・EPS100円:PER20倍
利益が同じなら、PERが低いほど株価は相対的に低い水準で評価されています。
ただし、PER10倍だからといって、投資資金を10年間で回収できるわけではありません。
企業の利益がすべて配当として支払われるわけではなく、翌年以降の利益も変動するためです。
また、企業が赤字でEPSがマイナスの場合、通常のPERは割安・割高の比較指標として使いにくくなります。
PBRの計算式と1倍の意味
PBRは「Price Book-value Ratio」の略で、日本語では株価純資産倍率と呼ばれます。
計算式は次のとおりです。
PBR(倍)=株価÷1株当たり純資産(BPS)
BPSは、株主に帰属する純資産を1株当たりに換算した数値です。
例えば、BPSが2,000円の企業なら、株価によって次のように変わります。
- 株価1,000円:PBR0.5倍
- 株価2,000円:PBR1.0倍
- 株価3,000円:PBR1.5倍
PBR1倍は、株価と帳簿上の1株当たり純資産が同じ水準であることを意味します。
PBR1倍未満なら、株価が帳簿上の純資産を下回って評価されている状態です。
ここで注意したいのは、PBR1倍割れが企業の清算価値や投資元本の回収を保証するわけではないという点です。
企業の資産を売却する際には帳簿価額と実際の売却価格が異なることがあり、負債の返済や事業終了に伴う費用も発生します。
また、ブランド力や技術力など、将来の収益に結びつく価値が帳簿上の純資産に十分反映されていない場合もあります。
したがって、PBRは企業の資産価値を完全に表すものではありません。
ROEを組み合わせると何が分かる?
ROEは「Return On Equity」の略で、自己資本利益率を意味します。
一般的な計算式は次のとおりです。
ROE(%)=親会社株主に帰属する当期純利益÷自己資本×100
実務では、期首と期末の平均自己資本を使うことが一般的です。
例えば、平均自己資本が100億円、当期純利益が10億円なら、ROEは10%になります。
ROEが高い企業は、自己資本に対して効率よく利益を生み出している可能性があります。
ただし、自己資本が小さい企業や借入金への依存度が高い企業でも、ROEが高くなる場合があります。
そのため、ROEの高さだけで企業の安全性や経営の優秀さを判断することはできません。
私が初心者に勧めたいのは、最初から何十種類もの投資指標を覚えることではありません。
まずPER・PBR・ROEの関係を理解し、企業がどの程度の利益を生み、その利益に対して市場がどのような評価を付けているかを読み取ることです。
PERは何倍なら割安?PBR1倍割れは買い時なのか
PERやPBRには、すべての企業に共通する割安・割高の絶対的な基準はありません。
PER15倍やPBR1倍といった数字は比較の出発点にはなりますが、業種、成長率、財務リスク、資本効率によって適切な評価水準は変わります。
PER10倍・15倍・20倍の目安はどう考える?
PER15倍前後は、株式投資の入門解説で一つの目安として紹介されることがあります。
しかし、PER10倍だから割安、20倍だから割高と機械的に判断する方法は適切ではありません。
例えば、次の2社を考えてみましょう。
A社:PER10倍
- 利益成長率は低い
- 主力事業の市場が縮小している
- 今後の減益が懸念されている
B社:PER20倍
- 利益が継続的に成長している
- 主力事業の需要が拡大している
- 将来の収益増加が期待されている
この条件なら、A社のPERが低いのは将来の業績悪化が警戒されているためかもしれません。
反対に、B社のPERが高いのは、将来の成長を投資家が評価しているためとも考えられます。
もちろん、成長企業だから高いPERが必ず正当化されるわけではありません。
成長期待が実現しなければ、業績が伸びていても株価が下落する可能性があります。
PERの目安は、同じような事業を営む企業同士で比較して初めて実用性が高まります。
2026年6月末の日本株市場ではPERにどのような差があった?
SBI証券の投資情報メディアでは、2026年7月30日付の根津真由子氏による初心者向け解説記事で、日本取引所グループの市場統計が紹介されています。
元記事に記載された2026年6月末の東証プライム市場の連結PERは、次の数値です。
- 東証プライム市場全体:19.0倍
- 製造業:23.4倍
- 非製造業:15.4倍
製造業と非製造業の間には、8.0倍の差があります。
ただし、これらはSBI証券の記事で紹介された数値であり、日本取引所グループの原表における集計対象、算出方式、実績・予想の区別については完全な照合ができていません。
日本取引所グループは「規模別・業種別PER・PBR」を公表していますが、統計の種類や集計条件が異なれば、同じ市場でも数値は変わります。
したがって、ここで紹介した数値は2026年6月末の参考情報として扱い、現在の市場水準や個別銘柄の適正PERを示すものではありません。
それでも、業種によって市場評価に差が生じることを考える材料にはなります。
例えば、PER20倍という数字は、製造業の23.4倍より低く、非製造業の15.4倍より高い水準です。
ただし、これは単純な倍率比較であり、業種別統計の集計方法が一致していることや、個別企業の事業内容が比較可能であることまで保証するものではありません。
また、平均PER19.0倍という数字だけで、日本株市場全体が割高だったと結論づけることもできません。
株価が変わらなくても企業利益が減ればPERは上昇し、株価が上昇しても利益がそれ以上に増えればPERは低下するためです。
私は、市場全体のPERを売買の合図として使うよりも、個別企業の評価水準を理解するための比較材料として使う方が合理的だと考えています。
実績PERと予想PERはどちらを見るべき?
PERには、過去の確定利益を使う実績PERと、将来の予想利益を使う予想PERがあります。
両方を確認することが重要です。
例えば、株価2,000円の企業で、次のような利益を想定します。
- 前期EPS100円:実績PER20倍
- 今期予想EPS200円:予想PER10倍
株価が同じでも、使用するEPSによってPERは大きく変わります。
今期の利益が予想どおりに増加すれば、将来の利益に対する株価の倍率は低くなります。
しかし、予想利益が下方修正されれば、予想PERも変わります。
また、保有資産の売却による特別利益などで一時的にEPSが増えた場合、通常の収益力以上にPERが低く見えることがあります。
そのため、実績PERと予想PERを比較するときは、利益の対象期間と増減理由を確認しましょう。
PBR1倍未満でも買わない方がよい企業とは?
PBR1倍未満の企業には、市場から十分に評価されていない企業が含まれる可能性があります。
一方、収益性の低さや財務上の問題を理由に、低い評価が付いている企業もあります。
特に注意したいのは、次のような状態です。
- 利益率が長期間低下している
- ROEが低く、改善の見通しも不明確
- 営業キャッシュフローが継続的に弱い
- 借入金の負担が大きい
- 保有資産の収益性が低い
- 経営改善計画が具体的でない
低PBRの理由は、単純に「市場の過小評価」か「低いROE」かの二択ではありません。
将来の成長期待、株主資本コスト、財務リスク、資産の質、経営への信頼なども株価に影響します。
私は、PBR1倍未満という条件で銘柄を絞った後に、なぜその評価になっているのかを調べる方法が実践的だと考えています。
東京証券取引所のPBR改革とは?2023年から2026年までの変化
東京証券取引所は2023年3月、プライム市場とスタンダード市場の上場企業に対し、資本コストや株価を意識した経営への対応を要請しました。
2026年には要請内容の更新や改革4年目の進捗に関する公表が行われ、企業が経営改善策を開示するだけでなく、実行し、成果につなげることが重要になっています。
2023年3月の東証要請で何が求められた?
東京証券取引所は2023年3月31日、「資本コストや株価を意識した経営の実現に向けた対応」を公表しました。
背景には、企業が保有する資本を十分に活用できているか、市場から適切に評価されているかという問題意識がありました。
三菱UFJ銀行が2025年4月23日に公開したPBRの解説記事では、当時、プライム市場の約半数、スタンダード市場の約6割の企業がPBR1倍を下回っていたと紹介されています。
ただし、東証の要請はPBR1倍未満の企業だけを対象にしたものではありません。
プライム市場とスタンダード市場の上場企業に対し、資本コストや資本収益性を把握し、経営改善の方針を検討したうえで、情報開示や投資家との対話を進めることを求めたものです。
つまり、目的は単にPBRを1倍以上に引き上げることではありません。
企業が資本を効率的に活用し、持続的に企業価値を高められる経営へ改善することが重要なのです。
2026年4月・10月の東証公表資料で何が変わった?
2026年4月28日、東京証券取引所は「資本コストや株価を意識した経営」に関する要請のアップデートを公表しました。
企業が資金や人材などの経営資源を適切に配分し、企業価値向上へ結びつけることの重要性を改めて示しています。
さらに、2026年10月27日には「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」を公表しました。
この資料では、企業による取り組みが進展し、積極的に対応する企業を中心に資本収益性や市場評価の改善が見られるという方向性が示されています。
ただし、資料に含まれる個別の改善指標、対象企業数、集計方法については、本記事では原資料との完全な照合ができていません。
そのため、改善企業の割合や改革による株価上昇率などを推測して補うことはしません。
確認できる重要な変化は、企業の評価において、経営改善方針を示すことだけでなく、経営資源の配分や施策の実行、成果を重視する方向が明確になっていることです。
2026年11月13日には、同年10月末時点の開示企業一覧表も公表されています。
東証は2024年1月から開示企業の一覧を公表しており、2026年1月以降は企業のコーポレート・ガバナンス報告書における関連開示も確認できるようにしています。
ただし、2026年10月末時点の開示企業数や前回からの増減については、原表の集計条件を含めた照合が未完了です。
開示企業の増加と実際の収益性改善は別の問題であるため、開示数だけを改革の成功指標とすることにも注意が必要です。
2026年の調査で明らかになった企業間の差
企業改革の成果を考えるうえで参考になるのが、第一ライフ資産運用経済研究所による分析です。
2026年9月17日に公表された河谷善夫氏の「『資本コストや株価を意識した経営』要請から3年の現在地(前編)」では、主要5時点でPBRとROEを取得できた2,903社を対象に、2023年から2026年までの変化を分析しています。
同分析で紹介された主な数値は次のとおりです。
- 分析対象:2,903社
- PBR1倍以上かつROE8%以上の企業:852社から1,087社へ増加
- 2023年時点でPBR1倍未満かつROE8%未満だった企業のうち、2026年3月時点でも同じ区分にとどまった割合:63.0%
PBR1倍以上かつROE8%以上の企業は235社増えています。
増加率を計算すると、約27.6%です。
ただし、この増加率は852社を基準に計算したものであり、分析対象全体の27.6%が新たに改善したという意味ではありません。
また、63.0%という数字は、2023年時点で低PBR・低ROEだった企業群のうち、2026年3月時点でも同じ区分に残っていた割合です。
分析対象2,903社全体の63.0%という意味ではありません。
これらの数値は元資料で紹介された内容に基づいていますが、集計表の各セルや算出条件についての完全な再検証は未了です。
それでも、読み取れる重要な点があります。
高いROEとPBRを実現する企業が増える一方、低収益・低評価の状態から抜け出せない企業も存在するということです。
ただし、PBRやROEの改善がすべて東証の要請によるものとは限りません。
景気、為替、金利、業績、株式市場全体の変化なども影響するためです。
PBR改善は株価上昇とROE改善のどちらによるもの?
ここは、私が2026年の東証改革を評価するうえで特に重視しているポイントです。
PBRが上昇したからといって、必ずしも企業の収益力が改善したとは限りません。
例えば、BPSが1,000円の企業を考えてみましょう。
当初の株価が800円なら、PBRは0.8倍です。
その後、BPSが変わらないまま株価が1,200円へ上昇すれば、PBRは1.2倍になります。
この場合、PBRの改善は株価上昇によって生じています。
一方、企業の利益率が改善し、ROEが上昇した結果、将来の利益成長への期待が高まって株価が上昇する場合もあります。
どちらもPBRは上昇しますが、背景は異なります。
さらに、自己株式取得などで自己資本が減少すると、BPSやROEが変化する場合もあります。
したがって、PBRの変化を見るときは、次の3点を分けることが重要です。
1. 株価がどの程度変化したか
2. BPSがどの程度変化したか
3. ROEや営業利益などの収益指標が改善したか
例えば、株価が50%上昇しても、利益や営業キャッシュフローがほとんど改善していないなら、評価の上昇を将来の期待が支えている可能性があります。
反対に、利益とキャッシュフローが継続的に増加し、その結果として株価が上昇しているなら、企業価値の改善を伴っている可能性があります。
もちろん、これだけで適正株価を確定できるわけではありません。
それでも、PBRの上昇を「市場評価の変化」と「事業の実力の変化」に分解することは、改革の成果を見極めるために有効です。
大和総研の神尾篤史氏が2026年9月30日に公表した「機関投資家は『資本コストや株価を意識した経営』の何を評価しているか」でも、事業ポートフォリオ改革や収益力、キャッシュフロー創出力など、具体的な実行面に関する評価が取り上げられています。
私は、企業改革を評価するときには、開示・実行・成果の3段階を分けるべきだと考えています。
改善方針を発表しただけの企業と、実際に利益を生む仕組みを変えた企業を、同じように評価するべきではないからです。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
PER・PBR・ROEを組み合わせると割安株を見極められる?
PER・PBR・ROEを組み合わせると、株価の倍率と企業の収益性の関係を分析できます。
特に重要なのは、PBRが低い理由をROEや将来の利益成長と結びつけて考えることです。
PBR=PER×ROEの関係を理解する
PER・PBR・ROEには、次の関係があります。
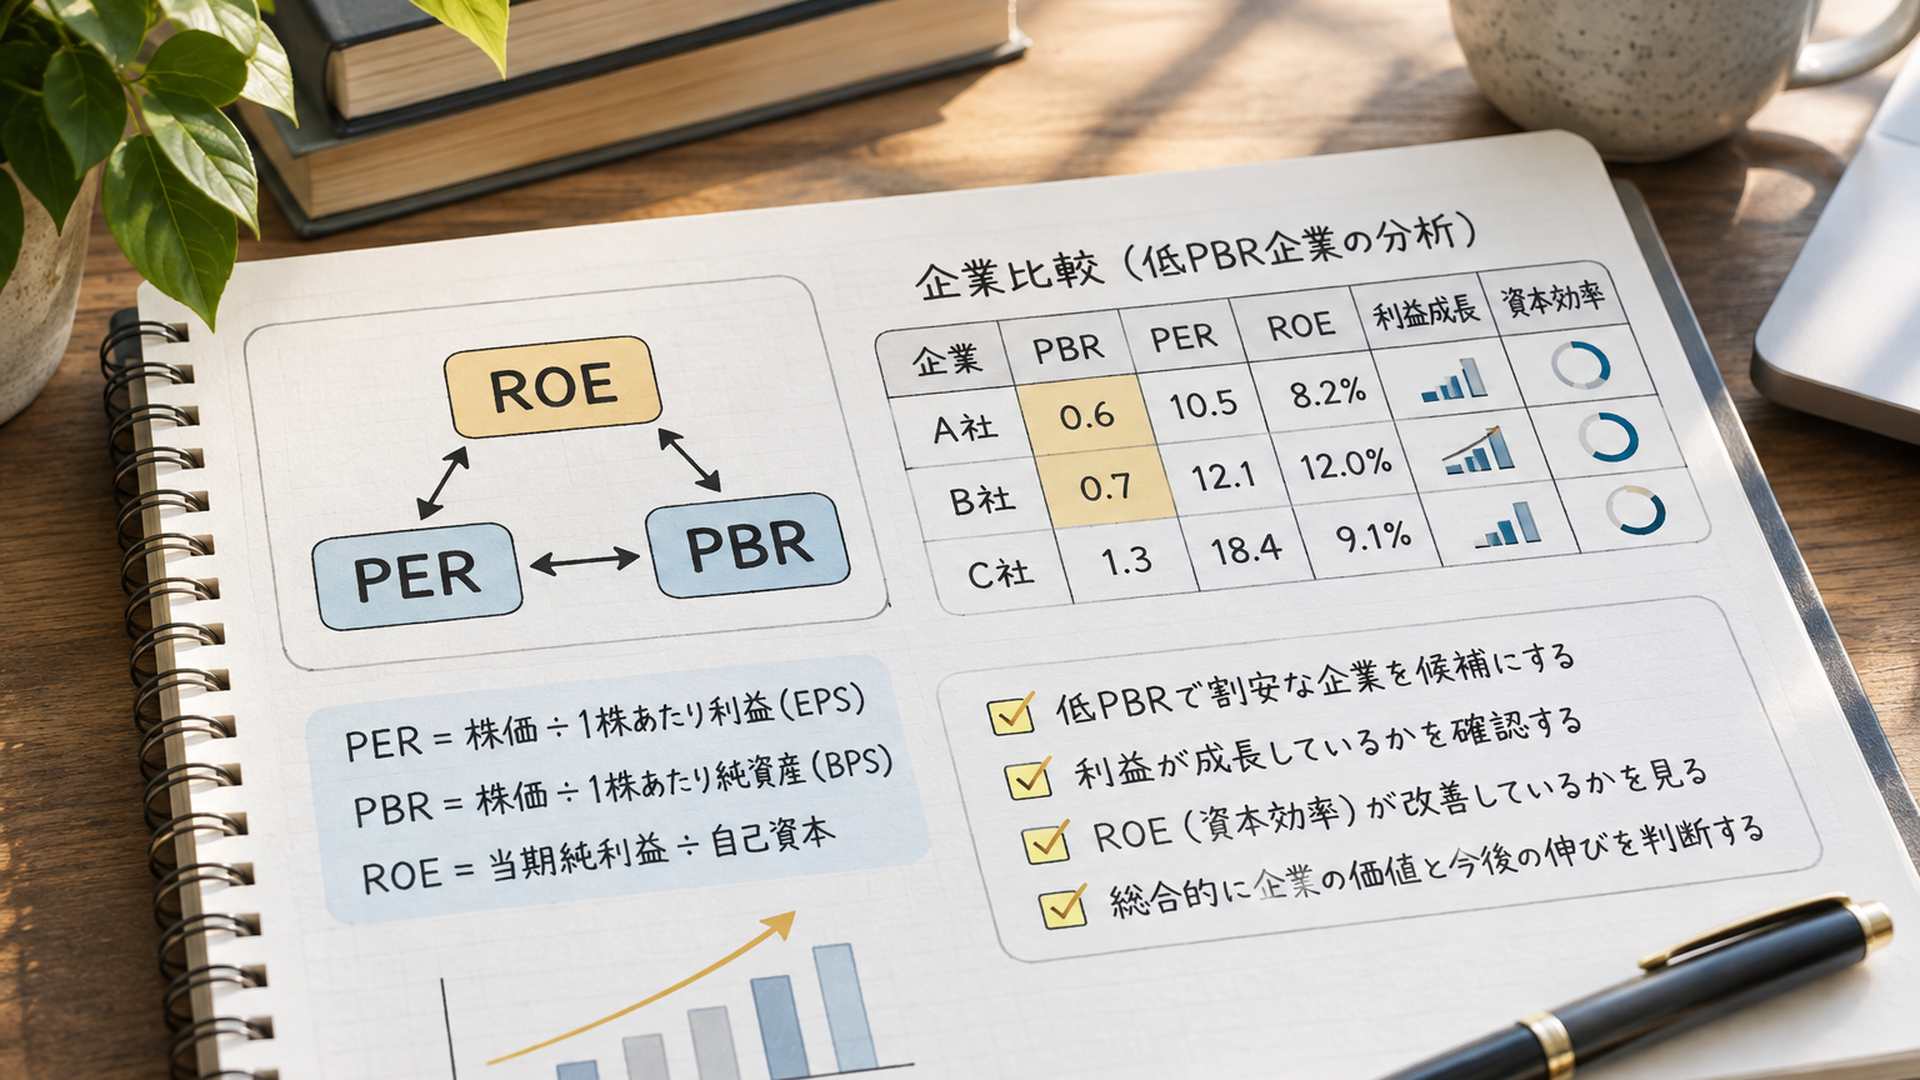
PBR=PER×ROE(小数表示)
例えば、PER10倍、ROE8%なら、PBRは0.8倍になります。
PER15倍、ROE10%なら、PBRは1.5倍です。
ただし、この関係が厳密に成立するには、利益と自己資本の定義、対象期間、株式数などの計算条件が一致している必要があります。
実務で一般的な平均自己資本を用いるROEと、期末純資産を基準にしたPBRでは、数値が完全には一致しない場合があります。
また、予想PERと実績ROEを組み合わせた場合も、単純な掛け算では一致しません。
この関係式は、証券会社に表示される数値を機械的に掛け合わせるためではなく、企業の収益性と市場評価のつながりを理解するために使うものです。
PERもPBRも低い企業
例えば、PER8倍、PBR0.6倍の企業です。
利益と純資産の両方に対して株価が低い水準で評価されています。
ただし、事業の成長性が低い場合や、将来の減益が警戒されている場合もあります。
重要なのは、現在の利益を今後も維持できるかという点です。
PERもPBRも高い企業
例えば、PER30倍、PBR4倍の企業です。
現在の利益や純資産に対して高い市場評価が付いています。
成長期待の大きい企業や、自己資本に対して高い利益を生み出す企業などで見られる場合があります。
ただし、成長期待が株価に織り込まれすぎていると、業績が市場予想を下回った際に株価が大きく下落する可能性があります。
PERが低くPBRが高い企業
例えば、PER8倍、PBR2倍の企業です。
利益に対する株価の倍率は低い一方、純資産に対する倍率は高い状態です。
高いROEを実現している可能性がありますが、一時的な利益増加によってPERが低下している場合もあります。
そのため、利益の継続性と財務状況を確認する必要があります。
PERが高くPBRが低い企業
例えば、PER25倍、PBR0.7倍の企業です。
純資産に対する株価の倍率は低いものの、現在の利益に対しては高い倍率で評価されています。
一時的な減益や資本効率の低さが影響している可能性があります。
この場合、利益回復の見通しや経営改善計画を調べることが重要です。
低PBR企業の比較で最初に確認すること
私は、低PBR企業を比較するとき、PBRの数字そのものよりも、利益を生み出す力の変化を優先して確認します。
例えば、PBR0.7倍の企業が2社あったとします。
一方はROEが5%から8%へ改善し、営業利益も増加しています。
もう一方はROEが5%のままで、営業利益も横ばいです。
両社のPBRが同じでも、事業の収益性には違いがあります。
ただし、ROEが改善した企業でも、株価がすでに将来の成長を十分に織り込んでいれば、投資妙味が高いとは限りません。
また、自己資本の減少だけでROEが上昇した場合は、収益力の改善とは区別する必要があります。
私は、ROEの変化、利益の成長、キャッシュフローの3点を同時に確認することが、低PBR企業を分析するうえで重要だと考えています。
PER・PBRを使った銘柄分析はどう進める?初心者向け5ステップ
初心者がPER・PBRを使って企業を分析するなら、最初から多数の銘柄を比較する必要はありません。
まず1社について、株価、利益、純資産、資本効率を同じ基準で確認することから始めましょう。
実際の企業分析で確認する資料
実在企業を分析する場合、最初に確認したいのは企業が公表している決算資料です。
主な資料には、決算短信、有価証券報告書、決算説明資料、中期経営計画、コーポレート・ガバナンス報告書などがあります。
特に重要なのは、株価の基準日と財務数値の対象期間をそろえることです。
例えば、2026年11月の株価と2025年3月期のEPSを使ったPERは、2026年3月期のEPSを使ったPERとは異なる可能性があります。
また、株式分割や自己株式取得が行われている場合、1株当たりの数値が変化することにも注意が必要です。
実在企業のPER・PBR・ROEを分析する際には、次の情報が必要です。
- 株価とその基準日
- EPSと対象決算期
- BPSと対象決算期
- ROEと計算方法
- 過去数年間の利益推移
- 自己資本と有利子負債
- 営業キャッシュフロー
- 資本コストに関する企業の説明
なお、本記事では、これらの数値を同一基準で照合できた実在企業の個別分析は掲載していません。
未確認の株価や決算数値を実在企業に結びつけると、読者に誤った投資判断材料を提供するおそれがあるためです。
以下では、計算過程を確認できる仮想企業を使って分析方法を説明します。
仮想企業A社でPER・PBRを計算する
A社の条件を次のように設定します。
- 株価:1,200円
- EPS:120円
- BPS:1,500円
- 前年度EPS:100円
- 期末自己資本を基準とした利益率:8%
まずPERを計算します。
1,200円÷120円=10倍です。
次にPBRを計算します。
1,200円÷1,500円=0.8倍です。
また、EPSとBPSの比率は120円÷1,500円×100=8%となります。
ただし、これは期末純資産を基準とした簡略計算です。一般的な平均自己資本を用いるROEと必ず一致するわけではありません。
ここまでの結果だけを見ると、A社は利益に対してPER10倍、純資産に対してPBR0.8倍で評価されていることが分かります。
しかし、まだ割安株だと結論づけることはできません。
利益の推移と資本コストを確認する
A社の前年度EPSは100円、当年度EPSは120円という設定です。
したがって、EPSは20%増加しています。
ただし、この利益増加が本業の成長によるものなのか、資産売却などの一時的な要因によるものなのかは分かりません。
そこで、売上高、営業利益、営業キャッシュフローの推移を確認します。
さらに、株主資本コストも重要です。
株主資本コストとは、株主が企業への投資に対して要求する収益率を指します。
例えば、A社の株主資本コストを仮に10%とします。
自己資本に対する利益率が8%なら、株主が要求する収益率を下回っていることになります。
反対に、株主資本コストが6%なら、8%という利益率はそれを上回ります。
もちろん、資本コストは直接観察できる確定値ではなく、推計方法によっても変わります。
それでも、同じPER10倍・PBR0.8倍でも、資本コストと利益成長の条件によって評価が変わることは理解できます。
初心者が実践したい5つの分析手順
実際の銘柄分析では、次の順番で確認すると効率的です。
1. PER・PBRを確認する: 株価が利益と純資産に対して何倍で評価されているかを把握する
2. 同業他社と比較する: 事業内容や利益構造が近い企業と倍率を比較する
3. 利益の推移を調べる: EPS、営業利益、売上高の増減とその理由を確認する
4. ROEと資本コストを確認する: 自己資本を効率よく使い、必要な収益率を確保できているかを考える
5. 財務と経営方針を確認する: 借入金、営業キャッシュフロー、設備投資、株主還元などを調べる
この5段階を実践すれば、単に倍率が低い銘柄を探すだけでなく、株価がその水準で評価されている理由を考えられます。
SBI証券などでPER・PBRを確認する方法
PER・PBRは、証券会社の個別銘柄情報画面などで確認できます。
SBI証券の2026年7月30日付記事では、株アプリを利用して投資指標を確認する方法が紹介されています。
同記事で案内されている流れは、個別銘柄画面から「その他」「銘柄詳細」「企業情報」へ進み、予想PERや実績PBRなどを確認するというものです。
また、三菱UFJ eスマート証券(旧auカブコム証券)では、銘柄検索ツール「カブナビ®」を利用したスクリーニング方法が紹介されています。
スクリーニングとは、PERやPBRなどの条件を指定して、調査対象となる銘柄を絞り込む機能です。
ただし、スクリーニングで抽出された銘柄が、必ずしも投資に適しているわけではありません。
私は、スクリーニングを購入候補の決定ではなく、企業分析を始めるための入口として使うことを勧めます。
証券会社の画面構成や機能は変更される可能性があるため、最新の操作方法は公式案内で確認してください。
PER・PBRの限界と今後の日本株をどう考える?
PERとPBRは企業分析の出発点として役立ちますが、将来の株価を予測したり、投資成果を保証したりする指標ではありません。
2026年の東証改革を踏まえると、これからの日本株分析では、株価の倍率と企業の収益力の両方を確認する重要性が高まっていると考えます。
自己株式取得によるROE改善には注意が必要
企業が自己株式を取得すると、発行済株式数や自己資本が変化する場合があります。
例えば、企業全体の利益が変わらず、EPSの計算に使う平均株式数が減少すれば、EPSは上昇します。
株価が変わらない場合、EPSの上昇によってPERが低下することがあります。
また、自己株式取得によって自己資本が減少すれば、利益が同じでもROEが上昇する場合があります。
ただし、取得資金の調達方法や取得価格、自己資本の状況、利益への影響によって結果は変わります。
自己株式取得が必ずEPSやROEを改善させるわけではありません。
重要なのは、1株当たりの指標が改善したことと、企業全体の収益力が改善したことを区別することです。
私は、株主還元の発表だけで企業改革を評価するのではなく、営業利益や営業キャッシュフローの変化も確認すべきだと考えています。
PERが低い企業ほど利益の質を確認する
PERが低い企業の中には、一時的に利益が大きく増えた企業もあります。
例えば、保有資産の売却によって当期純利益が増加すると、EPSが上昇し、PERが低く見える場合があります。
しかし、その利益が翌年度も継続するとは限りません。
反対に、設備投資や研究開発などの負担によって一時的に利益が減少している企業では、現在のPERが高く見えることもあります。
そのため、利益の増減を見るときは、営業利益と当期純利益の違いを確認することが重要です。
さらに、キャッシュフローを調べることで、会計上の利益が実際の資金創出につながっているかを考える材料になります。
ただし、成長投資が大きい企業では、投資キャッシュフローがマイナスになること自体が問題とは限りません。
企業の成長段階や事業特性に応じて判断する必要があります。
2026年の東証改革から考える今後の見通し
2023年の東証要請から2026年までの流れを見ると、日本企業に対して資本効率や市場評価を意識した経営が継続的に求められていることが分かります。
2026年10月27日の東証公表資料では、積極的に取り組む企業を中心に、資本収益性や市場評価の改善が見られると説明されています。日本取引所グループ
一方、第一ライフ資産運用経済研究所の2026年9月17日付分析では、高PBR・高ROE企業が852社から1,087社へ増えたものの、低PBR・低ROE企業の改善は一様ではないことが示されています。第一ライフ資産運用経済研究所
この2つの情報を合わせて考えると、企業改革の取り組みが進む一方で、成果には企業間の差があるといえます。
私が今後の日本株で注目したいのは、単にPBR1倍を超えた企業ではありません。
資本効率を改善し、その改善を継続的な利益成長につなげられる企業です。
例えば、低収益事業の見直しによって営業利益率が改善し、余剰資金を成長事業へ振り向け、その結果としてROEが上昇する企業には注目する価値があると考えます。
ただし、そのような企業でも、株価が将来の成長を過度に織り込んでいれば投資リスクは高まります。
企業の実力が改善していることと、その株式を現在の価格で購入することが合理的かどうかは、別の問題だからです。
また、金利上昇によって投資家が要求する収益率が高まれば、企業の利益が増えていてもPERやPBRが低下する可能性があります。
したがって、今後の日本株市場を考えるうえでは、企業の利益成長だけでなく、金利や資本コストの変化も重要です。
初心者が最初に避けたい投資判断
資産形成を始めたばかりの人が、いきなり低PER・低PBRの個別株を大量に購入する必要はありません。
また、PER15倍以下、PBR1倍以下という条件だけで自動的に購入する方法も勧めません。
最初に確認したいのは、自分がどの程度の価格変動や損失に耐えられるかという点です。
個別株には、企業固有の業績悪化や経営上の問題によって大きく値下がりするリスクがあります。
資産形成全体を考えるなら、分散投資や投資信託なども選択肢になります。
NISAには一定の税制上のメリットがありますが、制度を利用したからといって元本や利益が保証されるわけではありません。
私は、初心者ほど「何を買うか」より先に、「どのような目的で、いつまで、どの程度のリスクを取って運用するか」を整理すべきだと考えています。
PER・PBRの知識は、その判断を補助するために使うものです。
まとめ|PER・PBRは割安株を判断するための出発点
PERは企業の利益、PBRは純資産に対して株価が何倍で評価されているかを示す指標です。
PERが低い企業は利益に対して、PBRが低い企業は純資産に対して、株価が相対的に低い水準で評価されています。
ただし、倍率が低いことだけで投資機会と判断することはできません。
2023年3月の東京証券取引所による要請をきっかけに、日本企業では資本コストや株価を意識した経営への対応が進められてきました。
2026年10月の東証公表資料でも取り組みの進展が示されていますが、企業によって成果には差があります。
そのため、投資家はPER・PBRだけでなく、ROE、利益成長、財務状況、キャッシュフロー、経営改善の実行状況を組み合わせて分析することが重要です。
株価が安く見える理由を理解することが、PER・PBRを使った企業分析の基本です。
最初から多くの指標を覚える必要はありません。まずは1社の決算資料を読み、株価と利益、純資産の関係を確認することから始めましょう。
よくある質問
PERは何倍以下なら割安ですか?
すべての企業に共通する基準はありません。
PER15倍前後が一つの目安として紹介されることもありますが、同業他社の倍率、利益成長率、財務リスクなどを比較して判断する必要があります。
PBRが1倍以下なら株を買った方がよいですか?
PBR1倍割れだけでは購入する根拠として不十分です。
ROEや利益率、キャッシュフロー、経営改善方針を確認し、低い評価が付いている理由を調べましょう。
PERとPBRはどちらを重視すべきですか?
基本的には両方を確認します。
PERは利益、PBRは純資産を基準とするため、ROEと組み合わせることで企業の収益性と市場評価を多面的に考えられます。
PERやPBRはどこで確認できますか?
証券会社の個別銘柄情報画面などで確認できます。
また、日本取引所グループは市場別・業種別のPER・PBR統計を公表しています。
比較するときは、数値の基準日、対象期間、計算方法を確認してください。
参考情報・注意事項
記事更新日:2026年11月17日
本記事は、金融機関の投資教育資料、日本取引所グループの公表情報、民間調査機関の分析を参考に、株式投資初心者向けに独自の解説と考察を加えたものです。
主な参考資料は次のとおりです。
- 三菱UFJ eスマート証券(旧auカブコム証券)「知っておきたい知識①:PER、PBR、ROE」
- SBI証券 投資情報メディア、根津真由子氏「初級- その株、高い?安い?PER・PBR・ROEでわかる3つの物差し -前編」(2026年7月30日)
- 三菱UFJ銀行「PBR(株価純資産倍率)とは?PERとの違いは?計算式や目安、1倍割れなどを解説」(2025年4月23日)
- 日本取引所グループ「規模別・業種別PER・PBR」
- 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」(2023年3月31日)
- 東京証券取引所「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)
- 東京証券取引所「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」(2026年10月27日)
- 大和総研、神尾篤史氏「機関投資家は『資本コストや株価を意識した経営』の何を評価しているか」(2026年9月30日)
- 第一ライフ資産運用経済研究所、河谷善夫氏「『資本コストや株価を意識した経営』要請から3年の現在地(前編)」(2026年9月17日)
日本取引所グループの公式統計ページでは、各月末のPER・PBR資料と計算要領が公開されています。2026年6月末の市場PERについては、記事中の数値と原表の算出条件を完全には照合できていないため、参考値として扱っています。日本取引所グループ
また、2026年10月27日の東証資料については、公表日と取り組みの方向性を確認していますが、個別の定量指標や企業別の改善状況については追加検証が必要です。
本記事に掲載した仮想企業の計算例は、投資指標の理解を目的としたものであり、実在企業の業績や投資成果を示すものではありません。
筆者による評価や見通しは、公開情報に基づく分析上の意見であり、将来の株価動向を保証するものではありません。
本記事は一般的な金融知識の提供を目的としており、特定の銘柄や金融商品の購入・売却を推奨するものではありません。
株式投資には価格変動による元本割れのリスクがあります。市場統計、企業業績、制度、手数料などは変更される可能性があるため、最新情報は各企業の開示資料や証券会社、日本取引所グループなどの公式情報で確認してください。
投資の最終判断は、ご自身の資産状況、投資目的、運用期間、リスク許容度を踏まえて行ってください。
神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント