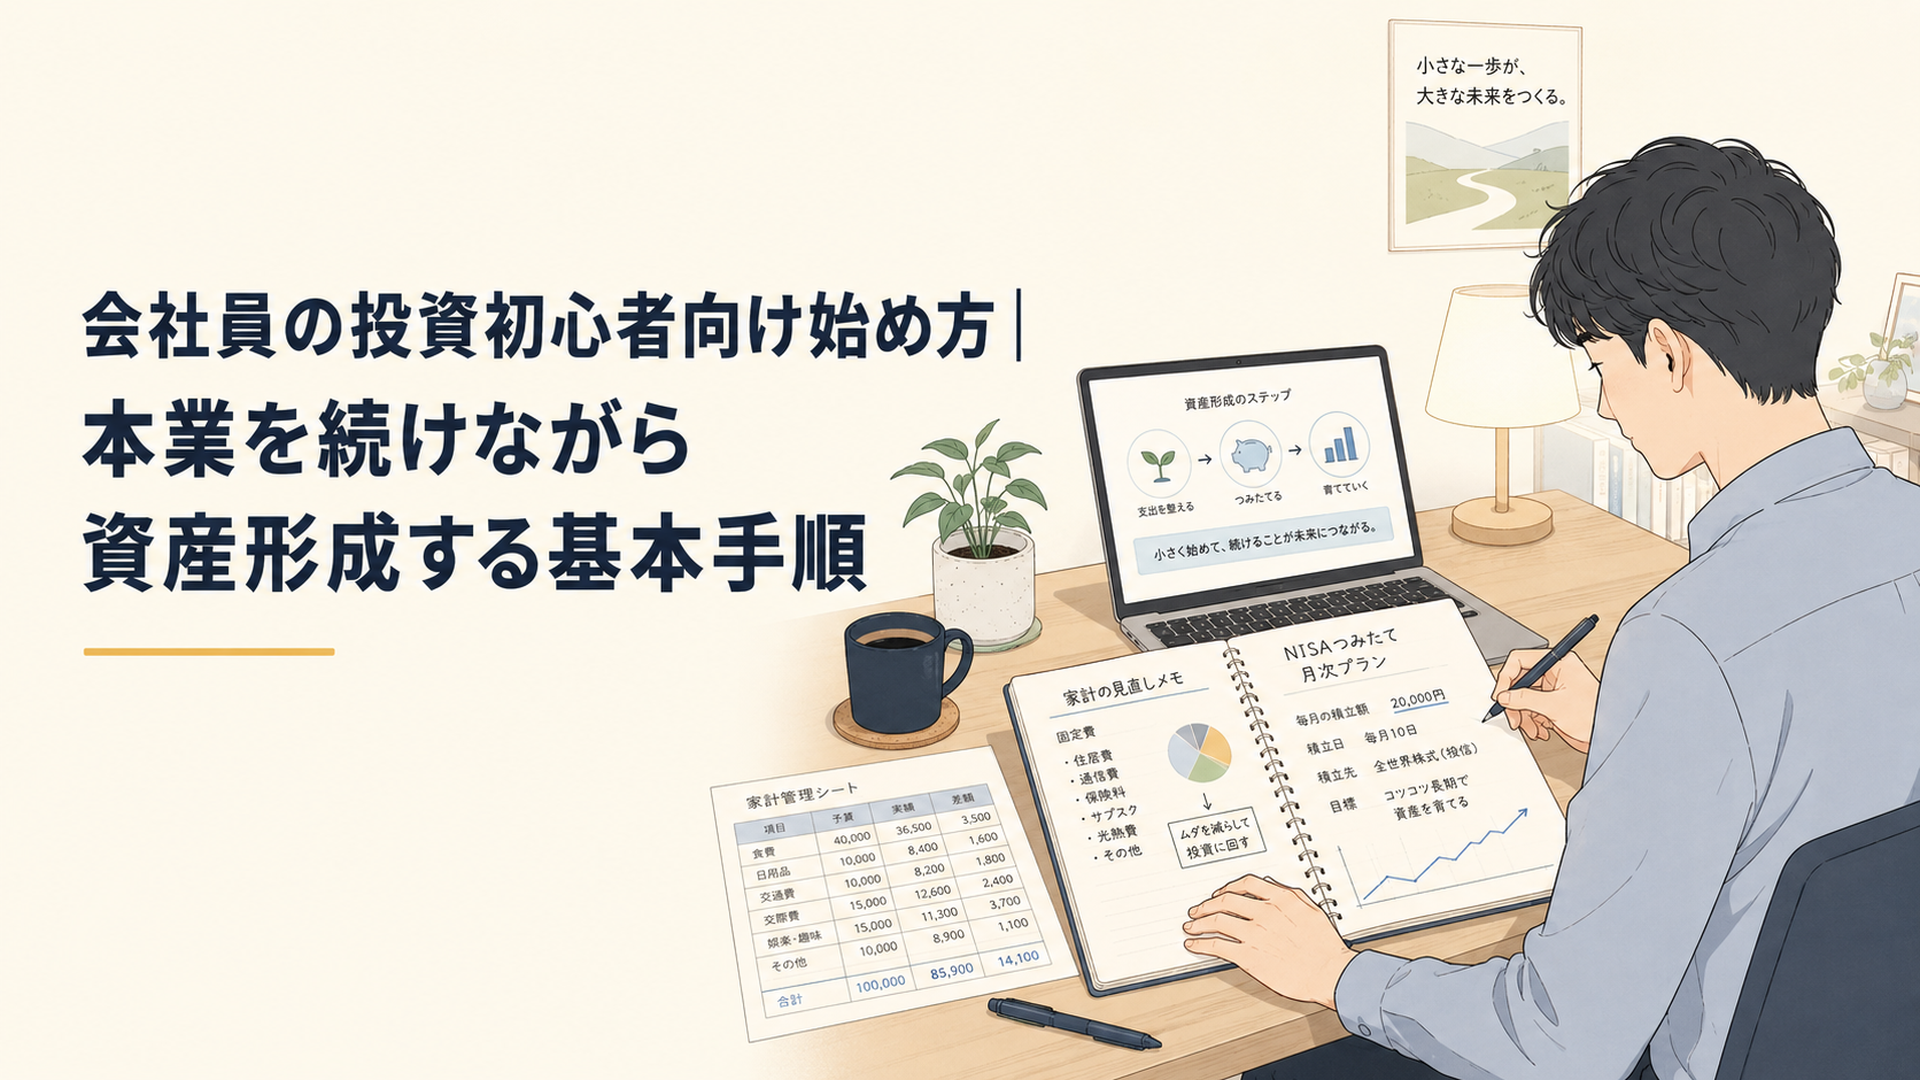
会社員の投資初心者は、生活資金を確保し、投資目的を決めてから、NISAを活用した少額・長期・積立・分散投資を検討するのが基本です。
本業を続けながら資産形成を始めたいなら、最初に探すべきなのは「今買えば儲かる銘柄」ではありません。毎月の給与と生活を守りながら、10年、20年と無理なく続けられる仕組みを作ることが重要です。
この記事では、会社員が投資を始める7つの手順を中心に、NISAの仕組み、適切な投資額の決め方、投資信託と証券口座の選び方、勤務先での注意点まで具体的に解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
会社員の投資初心者は何から始めるべき?最初の7ステップ
結論から言えば、証券口座を開くことでも、投資信託を選ぶことでもなく、「投資してはいけないお金」を分けることから始めます。
会社員が投資を始める順番は、次の7ステップで考えると迷いにくくなります。
- ステップ1:生活資金と投資資金を分ける
- ステップ2:投資の目的と使う時期を決める
- ステップ3:NISAの仕組みを理解する
- ステップ4:投資商品の仕組み・リスク・コストを知る
- ステップ5:自分の目的に合う証券口座を選ぶ
- ステップ6:余裕資金で少額の自動積立を始める
- ステップ7:家計とライフプランに合わせて定期的に見直す
この順番で特に重要なのが、商品より先に家計を見ることです。
三井住友銀行の「投資スタートガイド」では、初心者向けの資産運用として「じっくり・コツコツ・いろいろ」という考え方を紹介しています。
具体的には、5〜10年という長い目線で考えること、少額から積み立てること、複数の資産などへ分散することです。同ガイドでは、投資信託を毎月100円から始められる例も示されています。
ただし、「100円から始められる」ことと「今すぐ始めるべき」ことは同じではありません。
投資には元本保証がありません。
毎月の生活費、税金、数年以内に必要になる住宅購入資金、教育費、車の購入費などまで投資に回すと、市場が下落したときに必要なお金を作るため、損失が出ている状態で売却することになりかねません。
投資に回してよいお金と回してはいけないお金
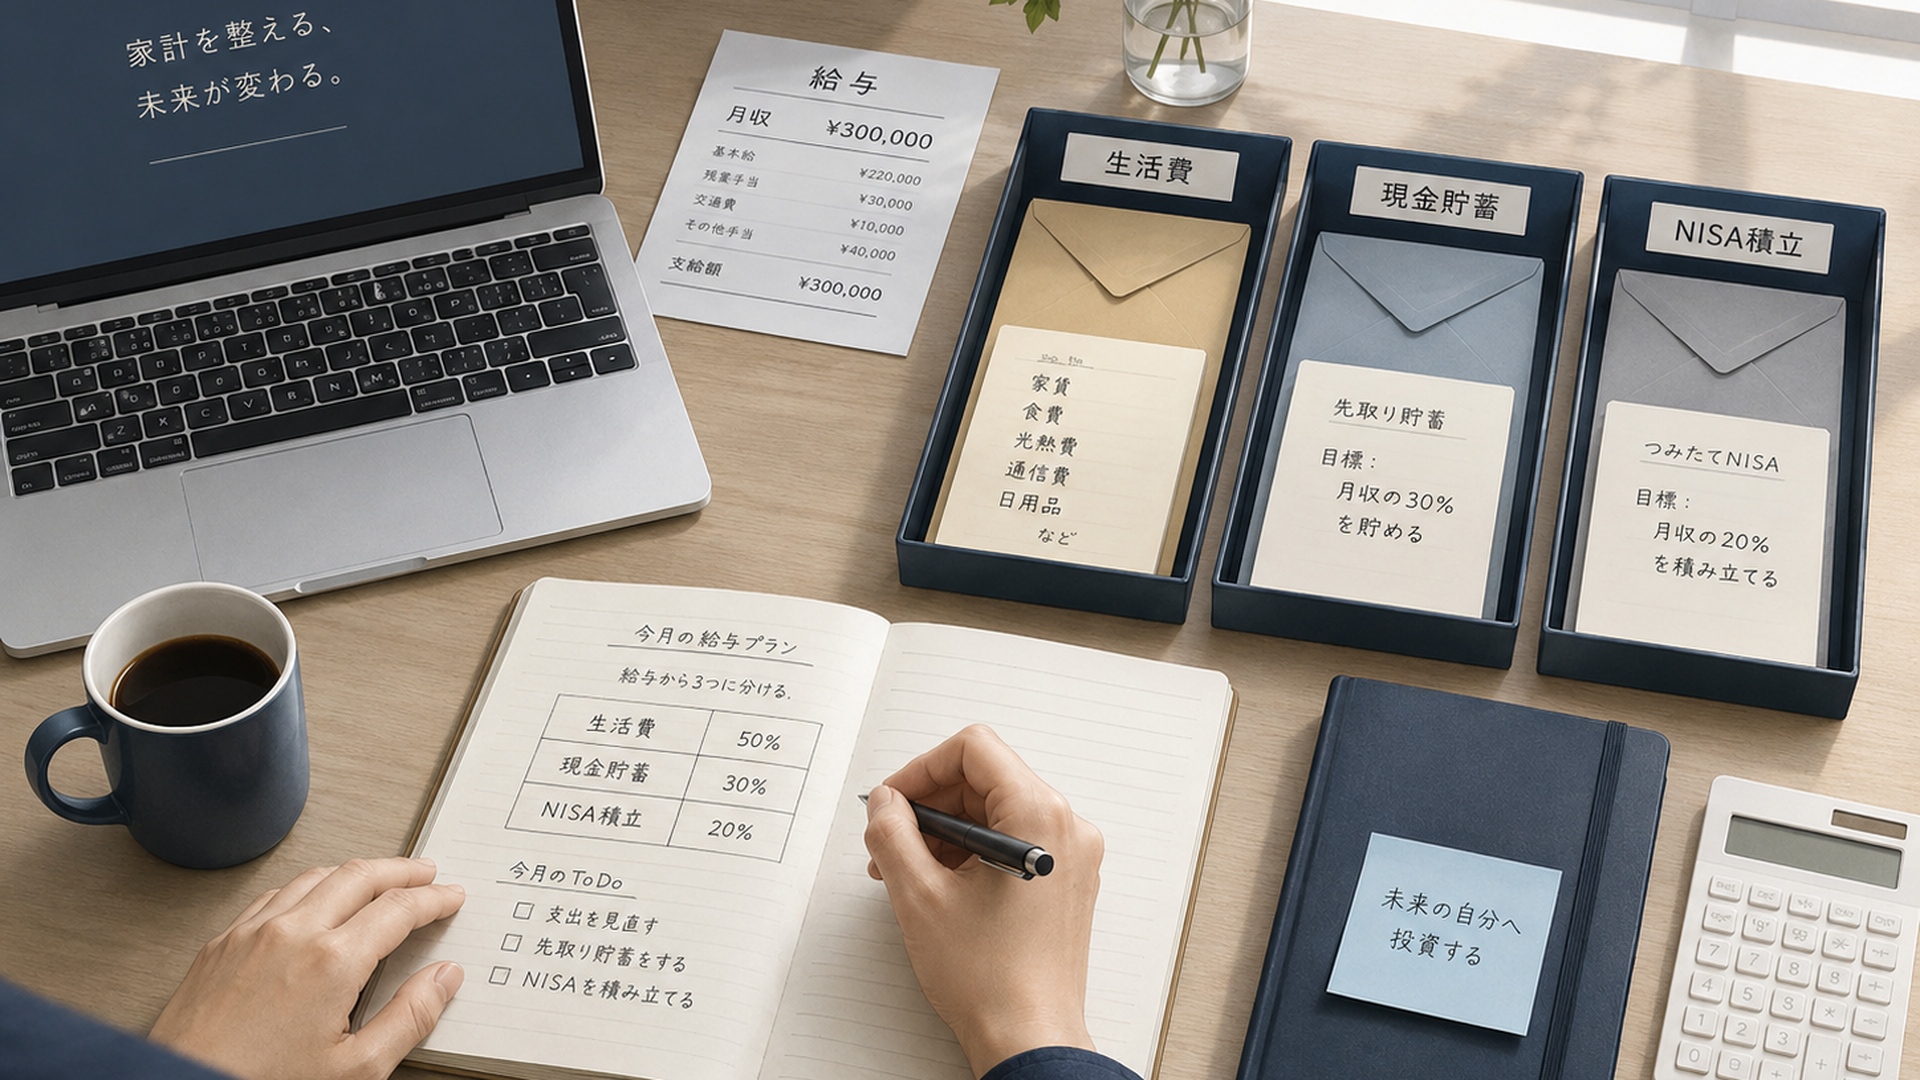
最初に、お金を大きく3つへ分けて考えてみてください。
1.日常生活に使うお金
- 具体例:家賃、食費、光熱費、通信費、税金など
- 基本方針:原則として投資へ回さない
- 理由:毎月必要になるため、値下がりや売却時期の影響を受けるべきではない
2.近い将来使うお金
- 具体例:住宅購入、教育費、車、旅行、引っ越しなど
- 基本方針:使う時期に応じて預金などで確保する
- 理由:必要な時期に市場が下落している可能性がある
3.当面使わない余裕資金
- 具体例:長期の資産形成に回せる資金
- 基本方針:投資を検討する
- 理由:短期的な価格変動を受け入れながら長期運用を考えやすい
たとえば、3年後に車を購入する予定があるなら、その購入費用まで株式投資へ回すのは慎重に考える必要があります。
反対に、20年以上使う予定のない老後資金であれば、価格変動を理解したうえで長期投資を検討する余地があります。
重要なのは、お金の使い道と使う時期によって、適した管理方法が変わることです。
生活防衛資金はいくら必要?
生活防衛資金については、誰にでも当てはまる絶対的な金額はありません。
一つの目安として3〜6カ月程度の生活費が挙げられることがありますが、会社員でも雇用の安定性、家族構成、住宅ローン、固定費、保険、共働きかどうかなどで必要額は変わります。
たとえば毎月の生活費が20万円なら、3〜6カ月分は60万〜120万円です。
生活費が月25万円なら、同じ基準で75万〜150万円になります。
ただし、「120万円貯まるまでは1円も投資してはいけない」と機械的に考える必要もありません。
一方で、生活防衛資金がほとんどなく、毎月の収支も不安定なら、投資より現金の確保を優先する判断が合理的です。
見るべきなのは金額そのものではなく、収入が減ったり突然大きな支出が発生したりしても、投資商品を慌てて売却せず生活できるかです。
会社員は給与収入があるため、毎月の入金計画を立てやすいという利点があります。
しかし、転職、病気、勤務先の業績悪化、家族の事情などによって収入が変化する可能性もあります。
給与があることと、将来の収入が保証されていることは別です。
私は、投資初心者が最初に決めるべきなのは「月3万円投資する」といった積立額ではなく、「このお金だけは投資しない」という防衛線だと考えています。
攻める金額より、守る範囲を先に決める。
資産形成では、この順番のほうが失敗を減らしやすくなります。
会社員は貯金と投資のどちらを優先する?
貯金と投資は、どちらか一方を選ぶものではありません。
貯金には、生活費や近い将来の支出に備える役割があります。
投資には、価格変動のリスクを引き受けながら、将来に向けて資産を形成する役割があります。
そのため、判断の順番は次のようになります。
- 毎月の家計が赤字なら、まず収支を改善する
- 生活防衛資金が不足しているなら、現金の確保を優先する
- 近い将来の大きな支出があるなら、必要額を取り分ける
- 余裕資金があるなら、投資目的に合わせて運用を検討する
また、高金利の借入金がある場合は、その返済を優先したほうが合理的なケースもあります。
投資の利益は不確実ですが、借入金の利息負担は契約条件に従って発生するからです。
投資を始めることより、家計全体の資金効率を改善することが先です。
この考え方を持っておくと、周囲が投資を始めたからという理由だけで焦らずに済みます。
会社員の投資初心者はNISAを使うべき?制度と非課税枠を解説
長期的な資産形成を考えている会社員なら、NISAは最初に理解しておきたい制度の一つです。
ただし、NISAは投資商品ではありません。
株式や投資信託などから得た利益について、一定の条件・範囲で非課税にできる制度です。
通常、課税口座で上場株式や投資信託などの売却益・配当等が発生すると、原則として約20%の税金がかかります。
NISAでは、制度の対象となる利益について非課税の扱いを受けられます。
ただし、国内上場株式の配当金については、受取方式などによってNISAの非課税扱いにならない場合があるため注意が必要です。
NISAのつみたて投資枠と成長投資枠の違い
2026年8月時点で、18歳以上が利用するNISAには「つみたて投資枠」と「成長投資枠」があり、両方を併用できます。
金融庁が案内する現行制度の主な内容を整理すると、次の通りです。
つみたて投資枠
- 年間投資枠:120万円
- 非課税保有期間:無期限
- 主な対象商品:長期・積立・分散投資に適した一定の投資信託等
- 特徴:定期的な積立による資産形成を想定した制度
成長投資枠
- 年間投資枠:240万円
- 非課税保有期間:無期限
- 主な対象商品:上場株式、投資信託等
- 特徴:対象となる個別株や投資信託など、より幅広い商品を選べる
両方の枠に共通する制度上の上限
- 年間投資枠の合計:最大360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,800万円のうち最大1,200万円
- 非課税保有期間:無期限
成長投資枠では、すべての金融商品を購入できるわけではありません。
整理銘柄・監理銘柄に指定された上場株式や、毎月分配型など一定の投資信託は対象外です。
また、年間投資枠と非課税保有限度額は異なる仕組みです。
年間投資枠は、その年に新たに購入できる金額の上限を意味します。
非課税保有限度額は、NISA口座で保有できる商品の取得金額を基準とした上限です。
たとえば、100万円で購入した商品が150万円に値上がりしても、非課税保有限度額の使用額は原則として取得金額の100万円です。
反対に80万円へ値下がりしても、使用額が80万円に減るわけではありません。
この違いを理解しておくと、将来の積立計画を立てやすくなります。
NISAの年間360万円は使い切る必要がある?
年間360万円は「投資すべき金額」ではなく「投資できる上限」です。
月1万円なら年間12万円、月3万円なら年間36万円です。
月5万円でも年間60万円であり、つみたて投資枠の年間120万円以内に収まります。
NISAの枠が大量に余っていても、家計にとって月1万円が適正なら月1万円で問題ありません。
生活費を削ったり、借入金を使ったりして非課税枠を無理に埋める必要はありません。
また、その年に使わなかった年間投資枠を翌年へ繰り越すことはできません。
だからといって、年末に無理な追加投資をする必要もありません。
制度上の枠を使い切ることと、家計に適した投資をすることは別だからです。
NISAで売却したら投資枠は復活する?
NISAでは、保有商品を売却すると、その商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。
たとえば100万円で購入した商品を150万円で売却しても、翌年以降に再利用できる総枠は取得金額の100万円分です。
80万円で売却した場合も、取得金額が100万円なら同じ考え方になります。
ただし、売却した年の年間投資枠がその場で復活するわけではありません。
翌年以降に再利用する場合も、その年の年間投資枠の範囲内で購入する必要があります。
初心者が長期積立を始める段階で売却ルールを細かく使いこなす必要はありませんが、制度の基本として知っておくと役立ちます。
NISAなら損をしないという考え方は間違い
もう一つ重要な点があります。
NISAと投資商品の安全性は別です。
NISAは税制上の「箱」と考えると分かりやすいでしょう。
その箱の中で購入した投資信託や株式の価格が下がれば、NISAを利用していても資産額は減ります。
「NISAだから損をしない」「NISAなら安全な商品しかない」という意味ではありません。
金融庁では、つみたて投資枠の対象となる投資信託等の一覧を公開しており、2026年8月18日にも対象商品情報が更新されています。
つみたて投資枠の商品は一定の基準を満たしたものですが、それでも値下がりしないわけではありません。
初心者は、次の順番で判断してください。
- NISAという制度を理解する
- 何に投資するかを確認する
- 値下がりする理由を理解する
- 保有中のコストを確認する
また、NISA口座で生じた損失は、原則として課税口座の利益との損益通算や損失の繰越控除に利用できません。
税制上のメリットだけでなく、こうした制約も理解しておく必要があります。
NISAを始めること自体が目的ではありません。
目的は、自分の将来に必要なお金を、無理のない方法で長期間かけて形成していくことです。
NISAは、そのために税負担を抑えやすくする仕組みの一つと位置づけたほうが、制度を過大評価せずに使えます。
なぜ会社員には長期・積立・分散投資が向いている?
会社員の資産形成では、長期・積立・分散によって「投資判断の回数」を減らし、本業と両立しやすくできます。
三井住友銀行の初心者向け「投資スタートガイド」でも、5〜10年の長期目線、毎月少額からの積立、投資信託などを利用した分散という考え方が紹介されています。
それぞれの意味を整理しておきましょう。
長期投資|短期的な値動きに振り回されにくくする
長期投資とは、数日や数週間の価格変動だけで売買を繰り返すのではなく、長い期間を見据えて資産を保有する考え方です。
会社員にとってのメリットは、毎日の値動きに合わせて頻繁に判断する必要を減らしやすいことです。
ただし、長期間保有すれば必ず利益が出るわけではありません。
投資対象や購入時期によっては、長く保有しても元本割れする可能性があります。
そのため、長期投資では保有期間だけでなく、投資対象と資産配分も重要です。
積立投資|給与から一定額を自動的に投資する
積立投資とは、毎月など決まった頻度で一定額を投資する方法です。
会社員なら、給与の入金日や家計の管理サイクルに合わせて自動積立を設定しやすいでしょう。
たとえば毎月1万円を積み立てれば、年間の投資元本は12万円です。
毎月3万円なら年間36万円になります。
積立投資には、価格が高いときには購入数量が少なくなり、価格が低いときには購入数量が多くなるという特徴があります。
これは定額購入による効果ですが、利益を保証するものではありません。
相場が下がり続ければ、積立をしていても損失が発生します。
それでも、毎月の購入タイミングを自分で決めなくて済むことは、本業を持つ会社員にとって実務上の利点です。
分散投資|特定の投資先への依存を減らす
分散投資とは、投資対象を一つに集中させず、資産、地域、銘柄などへ分けることです。
たとえば、一つの企業の株式だけを保有していると、その企業の業績や経営環境によって資産全体が大きく変動する可能性があります。
複数の企業や国・地域へ分散すれば、特定の投資先に依存するリスクを抑えやすくなります。
ただし、分散投資をしても市場全体が下落すれば資産額は減ります。
世界中の株式へ分散していても、世界的な景気悪化などで幅広い株価が同時に下がることがあります。
つまり、分散はリスクをなくす方法ではなく、特定の投資先へ過度に集中するリスクを抑える方法です。
会社員の投資は自動化との相性がよい
長期・積立・分散が会社員と相性がよい理由は、投資を「毎日の判断」から「給与日に連動する仕組み」へ変えやすいことです。
毎月の給与が入った後、自動的に一定額を積み立てる設定にしておけば、「今日買うべきか」「来週まで待つべきか」と毎回判断する必要がありません。
もちろん、積立を自動化しても、家計や投資方針を定期的に確認することは必要です。
しかし、毎日チャートを確認しながら売買を判断する方法とは、必要な管理時間が大きく異なります。
年収400万円と700万円の会社員の投資事例
三井住友銀行が掲載している投資体験談には、20代・年収400万円の会社員男性が社会人になったことをきっかけに月3万円から投資信託を始め、後に月5万円へ増額した事例があります。
一方、30代・年収700万円の会社員女性は、月1万円から自動積立を開始し、手元資金に余裕ができてから積立額を増やしています。
この2つの事例から読み取るべきなのは、「年収400万円なら月3万円が正解」といった金額ではありません。
むしろ、年収だけでは適切な投資額を決められないことが分かります。
年収700万円でも住宅費や家族への支出が大きければ、年収400万円で固定費の少ない人より投資余力が小さいことは十分あり得ます。
重要なのは他人の積立額をコピーすることではなく、自分の家計で継続できる金額から始め、余裕が増えたときに調整することです。
月1万円・3万円・5万円の積立では将来どれくらい違う?
積立額を考える際には、まず運用益を除いた投資元本を確認すると分かりやすくなります。
毎月1万円を積み立てる場合
- 1年間:12万円
- 10年間:120万円
- 20年間:240万円
毎月3万円を積み立てる場合
- 1年間:36万円
- 10年間:360万円
- 20年間:720万円
毎月5万円を積み立てる場合
- 1年間:60万円
- 10年間:600万円
- 20年間:1,200万円
これらは運用損益、手数料、税金を考慮しない単純な拠出額です。
実際の資産額は、投資対象の値動きによって増減します。
それでも、この比較から分かる重要なことがあります。
毎月1万円でも、20年間続ければ投資元本は240万円になります。
反対に、最初から月5万円を設定しても、生活費が足りなくなって短期間で積立をやめてしまえば、当初の計画どおりには進みません。
積立額の大きさだけでなく、続けられる期間も資産形成を左右します。
私は初心者ほど、最初から最大額を投資するより、無理なく継続できる金額を見つけることを優先すべきだと考えています。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
投資初心者の会社員はどんな商品と証券口座を選べばいい?
長期の資産形成を目的とする初心者なら、少額積立と分散をしやすい投資信託から理解する方法は有力な選択肢です。
投資信託は、多くの投資家から集めたお金をまとめ、あらかじめ定められた運用方針に沿って株式や債券などへ投資する金融商品です。
商品によっては、一つ保有することで多数の企業や複数の国・地域へ分散できます。
ただし、初心者向けに見える投資信託でも、何を選んでもよいわけではありません。
最低でも次の4点を確認してください。
- 何に投資しているのか
- なぜ値下がりする可能性があるのか
- どの程度の価格変動を受け入れられるのか
- 保有中を含め、どのようなコストがかかるのか
投資信託は何を基準に選ぶ?
たとえば同じ「投資信託」でも、日本株だけに投資する商品、世界各国の株式へ投資する商品、債券を組み合わせる商品では、中身も値動きも異なります。
「人気ランキング1位だから」「SNSでみんなが買っているから」という理由だけで決めないことが重要です。
私は初心者の商品選びでは、商品名を覚えるより、その商品の中身を一文で説明できるかを重視したほうがよいと考えています。
「世界の株式へ広く投資する商品」
「日本の大型株を中心に投資する商品」
この程度でも構いません。
反対に、自分のお金が何に投資されているのか説明できないなら、買う前に調べる余地があります。
投資信託の目論見書などでは、主に次の内容を確認できます。
- 投資対象となる資産や地域
- 運用方針と投資目的
- 主なリスク
- 購入時や保有中に発生する費用
- 分配金に関する方針
- 過去の運用実績
過去の運用実績は参考情報ですが、将来の運用成果を保証するものではありません。
インデックスファンドとアクティブファンドの違い
投資信託には、運用方法による違いもあります。
インデックスファンド
- 特定の株価指数などに連動する運用成果を目指す
- 市場全体の値動きを捉えることを目的とする商品が多い
- 比較的低コストの商品が見つかる場合がある
- 指数自体が下落すれば基準価額も下がる可能性がある
アクティブファンド
- 運用会社が独自の判断で銘柄や資産配分を選ぶ
- 指数を上回る成果などを目指す商品がある
- 調査や運用に伴うコストが比較的高い場合がある
- 目標とする運用成果を達成できるとは限らない
どちらにも特徴があり、すべてのインデックスファンドが安全というわけでも、すべてのアクティブファンドが不利というわけでもありません。
初心者は、運用方法の名称だけで判断せず、投資対象とコスト、リスクを合わせて確認しましょう。
投資信託の信託報酬はどれくらい重要?
次に確認したいのがコストです。
投資信託では、購入時に発生する費用だけでなく、保有中に信託財産から差し引かれる信託報酬などがあります。
仮に、投資対象と運用成果が同一の2商品があり、年間コストが0.2%と1.0%なら、単純な差は年0.8ポイントです。
たとえば投資元本100万円に対して単純に年0.8%を計算すると、年間8,000円に相当します。
実際の信託報酬は基準価額や純資産の変動などの影響を受けるため、この金額がそのまま毎年固定で発生するわけではありません。
また、運用方針や成果が異なるため「安ければ必ず優秀」とは言えません。
それでも、何年、何十年と保有する場合、継続して発生する費用は確認する必要があります。
長期投資では、目立つ購入時の費用だけでなく、保有し続ける間のコストも重要です。
会社員は投資信託と個別株のどちらから始める?
投資信託と個別株は、必要な知識や管理方法が異なります。
投資信託が向いていると考えられる人
- 少額から始めたい
- 複数の企業や地域へ分散したい
- 自動積立を利用したい
- 個別企業の業績分析に多くの時間を使いたくない
- 長期的な資産形成を主な目的としている
個別株を検討できる人
- 企業の事業内容や財務情報を調べたい
- 株価変動や企業固有のリスクを理解している
- 自分で投資判断を行いたい
- 投資先が集中するリスクを管理できる
- 保有銘柄の状況を定期的に確認できる
個別株には、企業の成長に直接投資できるという特徴があります。
一方で、特定企業への集中投資は、その企業の業績悪化などによって大きな損失につながる可能性があります。
初心者が個別株を購入してはいけないということではありません。
ただし、本業を続けながら長期資産形成をしたい場合、分散された投資信託のほうが管理しやすいケースはあります。
証券口座は何を比較して選べばいい?
商品を決める前後で証券口座を比較します。
初心者は「国内株の売買手数料が0円か」だけで決めがちですが、長期積立が目的なら見る場所は別です。
1.NISAへの対応
自分が利用したい投資商品をNISAで扱っているか確認します。
NISAに対応していても、すべての証券会社で同じ商品を購入できるわけではありません。
2.取扱商品の種類
投資信託、国内株、外国株など、自分の目的に合う商品があるか確認します。
将来、投資対象を広げたい場合は、その可能性も考慮するとよいでしょう。
3.積立機能
希望する金額と頻度で自動積立できるかを確認します。
給与日との相性や、積立額の変更・停止のしやすさも重要です。
4.取引・保有コスト
売買手数料だけでなく、為替関連費用なども確認します。
外国株や外貨建て商品を購入する場合は、円から外貨へ交換する際の費用にも注意が必要です。
5.アプリやサイトの使いやすさ
資産管理画面が見やすく、積立設定や変更を無理なく操作できるか確認します。
長期投資では、日常的に使いやすいことも継続を支える要素になります。
つまり、証券会社ランキングを眺める前に、「その口座で何をしたいのか」を決めるべきです。
NISAで投資信託を毎月積み立てる人と、米国株を自分で売買したい人では、重視すべき機能が違います。
商品も証券口座も、他人にとっての1位ではなく、自分の目的に対して必要な機能がそろっているかで判断してください。
証券口座の開設から初回積立までの流れ
初めて証券口座を利用する場合、一般的には次の流れになります。
- 証券会社を選ぶ
- 口座開設を申し込む
- 本人確認書類などを提出する
- 必要に応じてNISA口座の開設を申し込む
- 審査や確認手続きの完了を待つ
- 投資する商品を選ぶ
- 積立金額と購入頻度を設定する
- 初回購入の予定日と入金方法を確認する
口座開設時には、本人確認書類やマイナンバーに関する確認などが必要になります。
また、NISA口座は原則として同一年に利用できる金融機関が1つに限られます。
すでに別の金融機関でNISA口座を利用している場合は、重複開設や金融機関変更の条件を確認してください。
申込方法や審査期間は金融機関によって異なるため、最新の公式案内を確認することが重要です。
会社員が投資を始めるとき勤務先や時間の使い方で注意することは?
一般的な個人資産の運用と副業は同じものではありません。
ただし、勤務先や担当業務によって金融商品の取引に独自の制限が設けられている場合があります。
特に金融機関などに勤務している人は、自社の社内規程を確認してください。
所属する会社や業務によっては、特定の商品・取引方法について申請や制限が設けられている場合があります。
また、勤務先が上場会社かどうかにかかわらず、未公表の重要事実を知る立場にある場合には、インサイダー取引規制にも注意が必要です。
初心者が押さえておきたいのは、次の点です。
- 証券会社で注文できても勤務先ルール上制限される場合がある
- 職種や業務内容によって条件は異なる
- 未公表の重要情報を利用した取引をしてはいけない
一般的な会社員まで必要以上に怖がる必要はありませんが、該当する可能性があるなら最新の社内規程を確認してください。
会社員の投資は副業禁止規定に違反する?
一般的な自己資金による株式や投資信託の運用は、通常の副業とは性質が異なります。
ただし、すべての勤務先で無条件に認められると断定することはできません。
勤務先の就業規則や業務上の立場によって、取引制限や事前申請が必要になる場合があるためです。
特に金融機関の従業員や、上場企業の重要情報に接する業務を担当している人は注意が必要です。
投資を始める前に、自分の職種や勤務先で適用されるルールを確認しておくと安心です。
会社員は投資の利益を確定申告する必要がある?
投資の税金は、利用する口座の種類や利益の内容によって扱いが変わります。
たとえば、証券会社の特定口座で「源泉徴収あり」を選択している場合、その口座内の対象取引については原則として確定申告を不要にできる仕組みがあります。
NISA口座で非課税対象となる利益についても、通常はその利益を申告する必要はありません。
一方、一般口座や特定口座の源泉徴収なしを利用している場合などは、確定申告が必要になるケースがあります。
また、給与所得者の所得税に関する申告不要の条件と、住民税の申告義務は必ずしも同じではありません。
「会社員だから投資の確定申告は不要」と一律に考えないことが重要です。
実際の申告要否は所得や口座の状況によって異なるため、国税庁や自治体の案内を確認してください。
本業と投資を両立するには時間コストも考える
会社員に特有のもう一つの問題が、投資へ使う時間です。
短期売買が悪いわけではありません。
しかし、本業を続けながら長期資産形成をしたい人が、勤務中まで相場を頻繁に確認するようになれば、本来の目的から外れ始めています。
東京証券取引所は2024年11月5日、現物市場の取引終了時刻を従来の15時から15時30分へ延長しました。
日本株の短期的な値動きを追う場合、平日日中の勤務時間と重なりやすい会社員は少なくありません。
そのため、「投資できる商品か」だけでなく、「本業と両立できる運用方法か」まで考える必要があります。
ここは会社員の投資初心者にとって非常に重要です。
投資方法を比較するとき、多くの人は期待リターンや手数料を比較します。
しかし会社員には、もう一つ時間コストがあります。
毎日2時間相場を見る方法と、月に一度程度家計と資産配分を確認する方法では、同じ100万円を運用していても必要な時間が大きく違います。
仮に毎日2時間を365日使えば、年間730時間になります。
これは単純計算ですが、投資の管理方法によって使う時間が大きく変わることを示しています。
その時間は仕事の勉強、副業、睡眠、家族との時間にも使えます。
資産形成は、お金だけでなく時間も投入する行為です。
リターンだけでなく「管理時間まで含めて投資方法を選ぶ」ことが、会社員ならではの重要な視点です。
会社員の投資初心者が避けたい失敗とは?
会社員の投資初心者が避けたいのは、資産形成を急ぐあまり、本業と生活の安定まで投資へ賭けてしまうことです。
特に次のような始め方には注意してください。
- 生活費や近いうちに使うお金まで投資する
- 借りたお金で無理に投資額を増やす
- SNSで急に話題になった商品へ資金を集中させる
- 「高利回り」という数字だけで判断する
- 商品の仕組みを説明できないまま購入する
- 勤務中も価格を何度も確認する
- 値下がりしただけで計画を捨てて全部売却する
- NISAの年間枠を使い切ること自体を目的にする
失敗1|早く不労所得を作ろうと焦る
特に警戒したいのが、「早く不労所得を作らなければならない」という焦りです。
資産がまだ小さい段階で月数万円、数十万円の運用収入を得ようとすると、高い収益率を求める必要が出てきます。
そこで「年○%」「高配当」「短期間で資産を増やす」といった数字だけに意識が向くと、リスクの確認がおろそかになりやすくなります。
高い期待収益がある商品を一律に危険と決めつけることはできません。
ただし、高い収益期待がどのようなリスクを引き受けることで成立しているのかは確認する必要があります。
株価変動だけではありません。
為替リスク、信用リスク、金利変動、流動性、国や地域のリスク、商品の運用コストなど、金融商品には複数のリスクがあります。
たとえば外国株式に投資する商品では、投資先の株価が上昇しても、為替変動によって円換算の評価額が下がる可能性があります。
また、高配当をうたう商品でも、配当や分配金が将来も同じ水準で支払われるとは限りません。
目先の利回りだけでなく、その収益がどのような条件で生まれるのかを理解することが重要です。
失敗2|値下がりしただけで慌てて売却する
投資を始めた直後に資産額が減ると、不安になる人は少なくありません。
しかし、株式や投資信託の価格は日々変動します。
短期的な下落が発生したからといって、当初の長期投資計画を必ず変更すべきとは限りません。
一方で、どのような下落でも無条件に保有し続ければよいわけでもありません。
投資対象の状況が大きく変わった場合や、家計の事情が変化した場合には、売却や積立額の変更を検討する必要があります。
大切なのは、価格が下がったという事実と、投資方針を変更すべき理由を分けて考えることです。
購入前に、どの程度の価格変動を想定しているのか確認しておくと、下落時にも冷静に判断しやすくなります。
失敗3|SNSの人気銘柄だけを追いかける
SNSでは、短期間で大きな利益を得た事例が注目されやすい傾向があります。
しかし、目立つ成功例だけを見ても、その方法を実践した人全体の成果は分かりません。
損失を出した人の情報が同じ程度に広まっているとも限りません。
そのため、他人の利益報告をそのまま自分の投資判断に使うのは慎重であるべきです。
特に、短期間での利益を保証するような説明や、投資を急がせる勧誘には注意が必要です。
投資判断に必要なのは、他人の成功金額ではなく、自分が引き受けるリスクと商品の仕組みです。
失敗4|NISAの枠を埋めるために無理をする
NISAには年間最大360万円の投資枠がありますが、これは家計にとっての適正投資額を示す数字ではありません。
毎月の生活費が不足しているのに、非課税枠を埋めるために積立額を増やすのは本末転倒です。
また、投資資金を確保するために生活防衛資金を取り崩すことにも注意が必要です。
税制上のメリットを活用することと、家計の安全性を守ることは両立させる必要があります。
制度を最大限使うことより、自分の生活に適した範囲で使うことが重要です。
失敗5|理解できない商品を購入する
分からない商品を「今買わなければ乗り遅れる」と焦って購入する必要はありません。
私は初心者には、一つの停止ルールを持ってほしいと考えています。
「何に投資しているか・なぜ損をすることがあるか・どんなコストがあるか」を説明できない商品は、いったん買わない。
このルールは、投資信託だけでなく、個別株やその他の金融商品にも応用できます。
投資機会は一度しかありません、という世界ではありません。
理解できるまで待つことも立派な投資判断です。
会社員の投資初心者は7ステップをどう実行すればいい?
ここまでを、実際に行動する順番へ落とし込みます。
知識を集めるだけで終わらせず、家計と目的に合わせて一つずつ確認することが重要です。
ステップ1|生活資金と投資資金を分ける
まず銀行預金や毎月の支出を確認し、なくなると生活に困るお金を投資対象から外します。
生活費だけでなく、近い将来確実に使う予定のある資金も確認してください。
ここを飛ばして証券口座へ入金すると、「投資できる残高」と「投資してよい金額」を混同しやすくなります。
具体的には、毎月の手取り収入から固定費と変動費を差し引き、どの程度の黒字が残っているか確認します。
そのうえで、急な支出に備える現金と、将来使う予定のあるお金を取り分けます。
たとえば毎月の手取りが25万円、生活費が22万円なら、単純な差額は3万円です。
しかし、その3万円をすべて投資できるとは限りません。
年払いの保険料、冠婚葬祭、家電の買い替え、帰省費用など、毎月発生しない支出もあるからです。
月々の黒字と、長期投資に回せる余裕資金は同じではありません。
年間の支出まで確認してから投資額を決めましょう。
ステップ2|投資の目的と期間を決める
「お金を増やしたい」だけでは不十分です。
老後資金なのか、20年後の資産形成なのか、将来の選択肢を増やしたいのか。
目的と使う時期によって、許容できる値下がり幅は変わります。
数年後に使う予定のお金と、20年以上使わないお金を同じ方法で管理する必要はありません。
目的を整理するときは、次の3点を確認してください。
- 何のために資産を形成するのか
- いつ頃そのお金を使う予定なのか
- 価格が下落した場合にどこまで受け入れられるのか
たとえば老後資金を目的にする場合、使う時期まで長い期間がある人もいるでしょう。
一方、5年後の住宅購入に使う頭金であれば、必要な時期に資産が大きく下落している状況を避ける必要があります。
目的が違えば、適切な運用方法も変わります。
ステップ3|NISAの仕組みを理解する
NISAの年間投資枠、非課税保有限度額、つみたて投資枠と成長投資枠の違いを確認します。
ただし、制度を完璧に暗記する必要はありません。
初心者に必要なのは、「NISAは非課税制度であって元本保証ではない」と理解することです。
また、年間投資枠を使い切る必要がないことも覚えておきましょう。
最初から成長投資枠を利用しなければならないわけでもありません。
つみたて投資枠の対象商品で、自分の目的に合うものを検討する方法もあります。
制度内容は改正される可能性があるため、利用前には金融庁や利用する金融機関の最新情報も確認してください。
ステップ4|商品の中身・リスク・コストを確認する
投資信託を選ぶ場合は、投資対象、値動きの特徴、信託報酬などを確認します。
個別株を選ぶ場合も、その会社の事業内容や業績などを理解せず、値上がりランキングだけで買わないようにします。
「何を買えばいいですか?」の前に、「自分は何なら理解できるか?」を考えることが重要です。
購入前には、少なくとも次の質問に答えられる状態を目指しましょう。
- この商品は何に投資しているのか
- どのようなときに価格が下がるのか
- 長期間保有する理由は何か
- どのような費用が発生するのか
- 自分の投資目的に合っているのか
答えられない項目があれば、購入前に調べる価値があります。
ステップ5|目的に合う証券口座を選ぶ
NISAの取扱商品、積立機能、コスト、アプリやサイトの使いやすさなどを比較します。
国内株売買手数料だけで口座を決めるのではなく、自分が利用したい投資方法に必要な機能を確認してください。
たとえば、毎月の投資信託積立を中心に考えているなら、積立設定の操作性や対象商品の取扱状況が重要です。
一方、外国株への投資を考えている場合は、取扱市場や為替関連費用なども確認する必要があります。
金融機関のサービス内容・手数料・取扱商品は変更されることがあるため、申込時には最新の公式情報を確認しましょう。
ステップ6|少額の自動積立から始める
毎月1,000円、5,000円、1万円など、金額そのものに正解はありません。
大切なのは、値下がりしても生活に支障がなく、長期的に継続できることです。
初心者は「最大でいくら投資できるか」より、「下落しても続けられる金額はいくらか」から逆算したほうが無理を防げます。
たとえば月3万円の積立が家計にとって負担なら、月5,000円や1万円から検討しても構いません。
投資額が少ないからといって、資産形成の基本を学べないわけではありません。
少額でも、商品の値動きや積立の仕組み、口座管理の方法を理解する機会になります。
ただし、少額投資でも損失が発生する可能性はあります。
まずは自分が無理なく管理できる範囲で設定しましょう。
ステップ7|家計とライフプランに合わせて見直す
積立設定をした後、毎日価格を見る必要はありません。
代わりに確認したいのは、次の部分です。
- 収入や支出が大きく変わっていないか
- 現金の備えが不足していないか
- 投資目的や使う時期が変わっていないか
- 積立額が家計を圧迫していないか
- 保有商品の中身を引き続き理解できているか
昇給して家計に余裕が出たら積立額を増やす。
子どもの教育費が増えたら積立額を減らす。
住宅購入が近づいたら必要な現金を増やす。
このように生活へ合わせて調整すればよく、最初から20年先まで完璧な計画を作る必要はありません。
積立を始めた後はいつ見直せばいい?
見直しの頻度にも一律の正解はありません。
長期投資であれば、毎日の価格確認よりも、定期的な家計と資産配分の確認を重視する方法があります。
たとえば、月に一度は家計の収支を確認し、半年から1年に一度は投資目的や資産配分を見直すといった管理方法が考えられます。
ただし、転職、結婚、出産、住宅購入などの大きなライフイベントがあった場合は、予定より早く見直す必要があるでしょう。
ここで注意したいのは、見直しと売買を混同しないことです。
資産状況を確認したからといって、必ず商品を売却したり買い替えたりする必要はありません。
見直しの目的は、投資計画が今の生活に合っているか確認することです。
筆者の考察|会社員最大の武器は投資知識より給与キャッシュフロー
ここからは筆者としての考察です。
会社員の投資初心者にとって、最初の最大の武器は銘柄分析能力ではなく、毎月入ってくる給与キャッシュフローだと私は考えています。
給与があるから、生活費を投資資産から毎月取り崩さずに済みます。
家計に余裕があれば、相場が下落しているときにも生活費のためだけに資産を売却せず、積立を続けやすくなります。
この強みを捨てて、資産形成を始めた直後から「投資だけで生活費を作る」必要はありません。
むしろ資産が小さい段階では、運用利回りを数ポイント上げること以上に、毎月いくら黒字を残し、継続的に資産へ移せるかが大きな意味を持つ場合があります。
資産形成の初期段階では入金力が重要になる
たとえば投資資産が10万円の場合、運用成果に10%の差が出ても金額差は1万円です。
一方、家計を改善して毎月1万円多く積み立てられるようになれば、運用損益を考えなくても年間の拠出額は12万円増えます。
もちろん資産額が1,000万円、3,000万円と大きくなれば、運用成果の差が金額へ与える影響も大きくなります。
しかし資産形成の初期段階では、「次に10倍になる株」を探し続けるより、本業を維持し、家計を黒字にして、余剰資金を継続して入金できる状態を作ることのほうが再現しやすいと考えます。
これは、投資の勉強が不要という意味ではありません。
商品を理解するための知識は必要です。
ただし、最初から高度な相場分析を身につけなければ資産形成を始められないわけでもありません。
家計管理、投資目的、商品の仕組み、リスク、コストという基本を理解することが先です。
年収よりも手元に残るお金で投資額を決める
もう一つ重視したいのが「投資額を年収で決めない」ことです。
先ほど触れた三井住友銀行の事例では、年収400万円の20代会社員が月3万円から始めている一方、年収700万円の30代会社員は月1万円から始めています。
年収だけを見れば後者のほうが高いにもかかわらず、開始時の投資額は小さくなっています。
これは、他人の積立額をそのまま真似してはいけない理由を分かりやすく示しています。
家賃、住宅ローン、家族構成、奨学金、貯蓄額、働き方、今後のライフイベントは人によって違います。
SNSで「月5万円積立しています」と見ても、その5万円だけを切り取って比較する意味はあまりありません。
真似するべきなのは金額ではなく、少額から始め、家計の余裕に合わせて調整する仕組みです。
私は、投資初心者が他人と比較するなら、積立額よりも家計の管理方法や継続の仕組みに注目したほうがよいと考えています。
投資の時間コストは本業の成長機会にも影響する
さらに会社員には「時間」という資産があります。
毎日2時間、投資情報とチャートを見るのであれば、年間では相当な時間になります。
その時間を本業のスキルアップへ使えば昇給につながるかもしれません。
副業を育てれば追加収入につながる可能性があります。
睡眠や家族との時間に回すことにも価値があります。
だから私は、会社員が投資方法を選ぶときには、期待リターンと手数料だけでなく、管理に何時間必要なのかという「時間コスト」まで比較すべきだと考えています。
投資に詳しくなることと、相場を毎日見続けることは同じではありません。
本業がある人に必要なのは、投資を第二のフルタイム労働にすることではなく、管理可能な仕組みへ変えることです。
会社員の資産形成は投資額だけでなく継続可能性で評価する
ここで、もう一つ考えておきたい視点があります。
それは、投資計画の良し悪しを、積立額だけで評価しないことです。
たとえば毎月5万円を積み立てる計画でも、急な支出があるたびに投資商品を売却する必要があるなら、家計との相性を見直す余地があります。
反対に、毎月1万円でも、生活防衛資金を維持しながら長期間続けられるなら、合理的な計画になり得ます。
私が重要だと考えるのは、次の3つの条件です。
- 生活費や緊急資金を守れている
- 投資額を無理なく継続できる
- 本業や生活に過度な負担をかけていない
この3つが満たされているかを確認することで、単純な積立額の比較よりも、自分に合った資産形成を判断しやすくなります。
給与収入と投資収入は役割を分けて考える
会社員の資産形成では、給与と投資を同じ役割で考えないことも重要です。
給与は、日々の生活を支えるための主な収入源です。
投資は、将来に向けて資産を形成するための手段です。
投資には損失が発生する可能性があるため、毎月の生活費を投資利益だけで確保しようとすると、家計が不安定になる場合があります。
特に投資を始めたばかりの段階では、給与による生活基盤を維持しながら、余裕資金で資産形成を進める方法が現実的です。
将来的に転職や独立を考えている場合も、投資資産の評価額だけでなく、現金の備えや生活費、収入の見通しを確認する必要があります。
資産形成は、今の生活を犠牲にして将来の数字だけを大きくすることではありません。
今の生活を守りながら、将来の選択肢を増やすことが本来の目的だと私は考えています。
会社員が資産形成で遠回りしないための順番
つまり会社員の資産形成では、次の順番が合理的です。
本業で稼ぐ → 家計を黒字にする → 現金を守る → NISAなどを理解する → 余裕資金を自動積立する → 必要なときだけ見直す
一見すると地味です。
しかし、資産形成で重要なのは最初の数カ月だけ頑張ることではありません。
10年、20年という時間の中で、転職、結婚、住宅購入、子育て、介護など生活が変化しても続けられる設計にすることです。
また、将来の給与や運用成果は確実ではありません。
だからこそ、積立額を固定して無理に守り続けるのではなく、生活の変化に応じて調整できる柔軟性も必要です。
私は「一番儲かりそうな方法」より、「本業と生活を壊さず、長期間続けられる方法」を選ぶことこそ、会社員が遠回りを減らす資産形成だと考えています。
まとめ|会社員の投資初心者はNISAより先に投資する順番を決めよう
会社員の投資初心者は、生活に必要なお金を確保し、目的を決め、NISAと商品の仕組みを理解したうえで、余裕資金を少額・長期・積立・分散で運用するのが基本です。
始め方は「生活資金→目的→NISA→商品理解→証券口座→少額自動積立→定期見直し」の7ステップで整理すると迷いにくくなります。
2026年8月時点で、18歳以上が利用するNISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で年間最大360万円。非課税保有限度額は合計1,800万円で、非課税保有期間は無期限です。
ただし、年間360万円を使い切る必要はありません。
制度の上限より、家計の余裕が先です。
商品選びでも同じです。
ランキングや他人の積立額を真似するのではなく、何に投資している商品なのか、なぜ値下がりするのか、どのようなコストがあるのかを確認してから判断してください。
そして会社員には、毎月の給与という大きな強みがあります。
給与を生活費・現金・投資資金へ適切に分け、自動積立によって不要な意思決定を減らせば、本業を続けながら資産形成を継続しやすくなります。
投資を始めた後も、昇給、転職、住宅購入、教育費などに合わせて積立額を調整すればよく、最初から完璧な計画を立てる必要はありません。
投資時間を増やすより、投資判断を減らす。高い利回りを追うより、長く入金できる家計を作る。
初心者ほど、この順番を崩さないことが重要です。
よくある質問
会社員の投資初心者はいくらから始めればいいですか?
一律の正解はありません。
三井住友銀行の初心者向け案内では毎月100円から投資できる例も紹介されていますが、「最低100円だから100円が正解」という意味ではありません。
生活費や近いうちに使う資金を確保したうえで、月1,000円、5,000円、1万円など、値下がりしても家計へ影響せず継続できる金額から考えてください。
収入が増えたり固定費が減ったりして余裕が生まれれば、後から増額できます。
NISAなら投資初心者でも損をしませんか?
いいえ。
NISAは投資から得られた利益を一定の範囲で非課税にできる制度であり、元本を保証する制度ではありません。
NISA口座で購入した株式や投資信託の価格が下がれば、評価額も減少します。
「NISAだから安全」ではなく、「NISAという制度の中で何へ投資するか」を分けて考えることが重要です。
会社員はNISAで毎月いくら積み立てるのが理想ですか?
年収だけでは決められません。
同じ年収500万円でも、一人暮らしか子育て世帯か、家賃はいくらか、住宅ローンがあるか、現金をどれだけ保有しているかによって投資余力は変わります。
他人の積立額ではなく、生活費、近い将来使うお金、現金の備えを先に確認し、毎月の家計が赤字にならない範囲で設定しましょう。
積立額は一度決めたら固定する必要はありません。昇給やライフイベントに合わせて増減させれば十分です。
執筆:最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。

コメント