会社員が投資に毎月回す金額は、手取りの何%と固定するより、生活費と緊急予備資金を確保した後に残る「余裕資金」から決めるのが基本です。
年収500万円の会社員なら月4万〜5万円を回せる試算もありますが、家賃や家族構成によって適正額は変わるため、月1万円から始めても問題ありません。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
会社員は投資に毎月いくら回すのが適切?
結論からいえば、「平均的にいくら投資するか」ではなく、自分の手取りから無理なく継続できる金額を計算することが重要です。
投資額を決める順番はシンプルです。
- 毎月の手取りを確認する
- 生活費を把握する
- 突発的な支出に備える資金を残す
- 近い将来に使うお金を除外する
- 最後に残った余裕資金から投資額を決める
つまり、
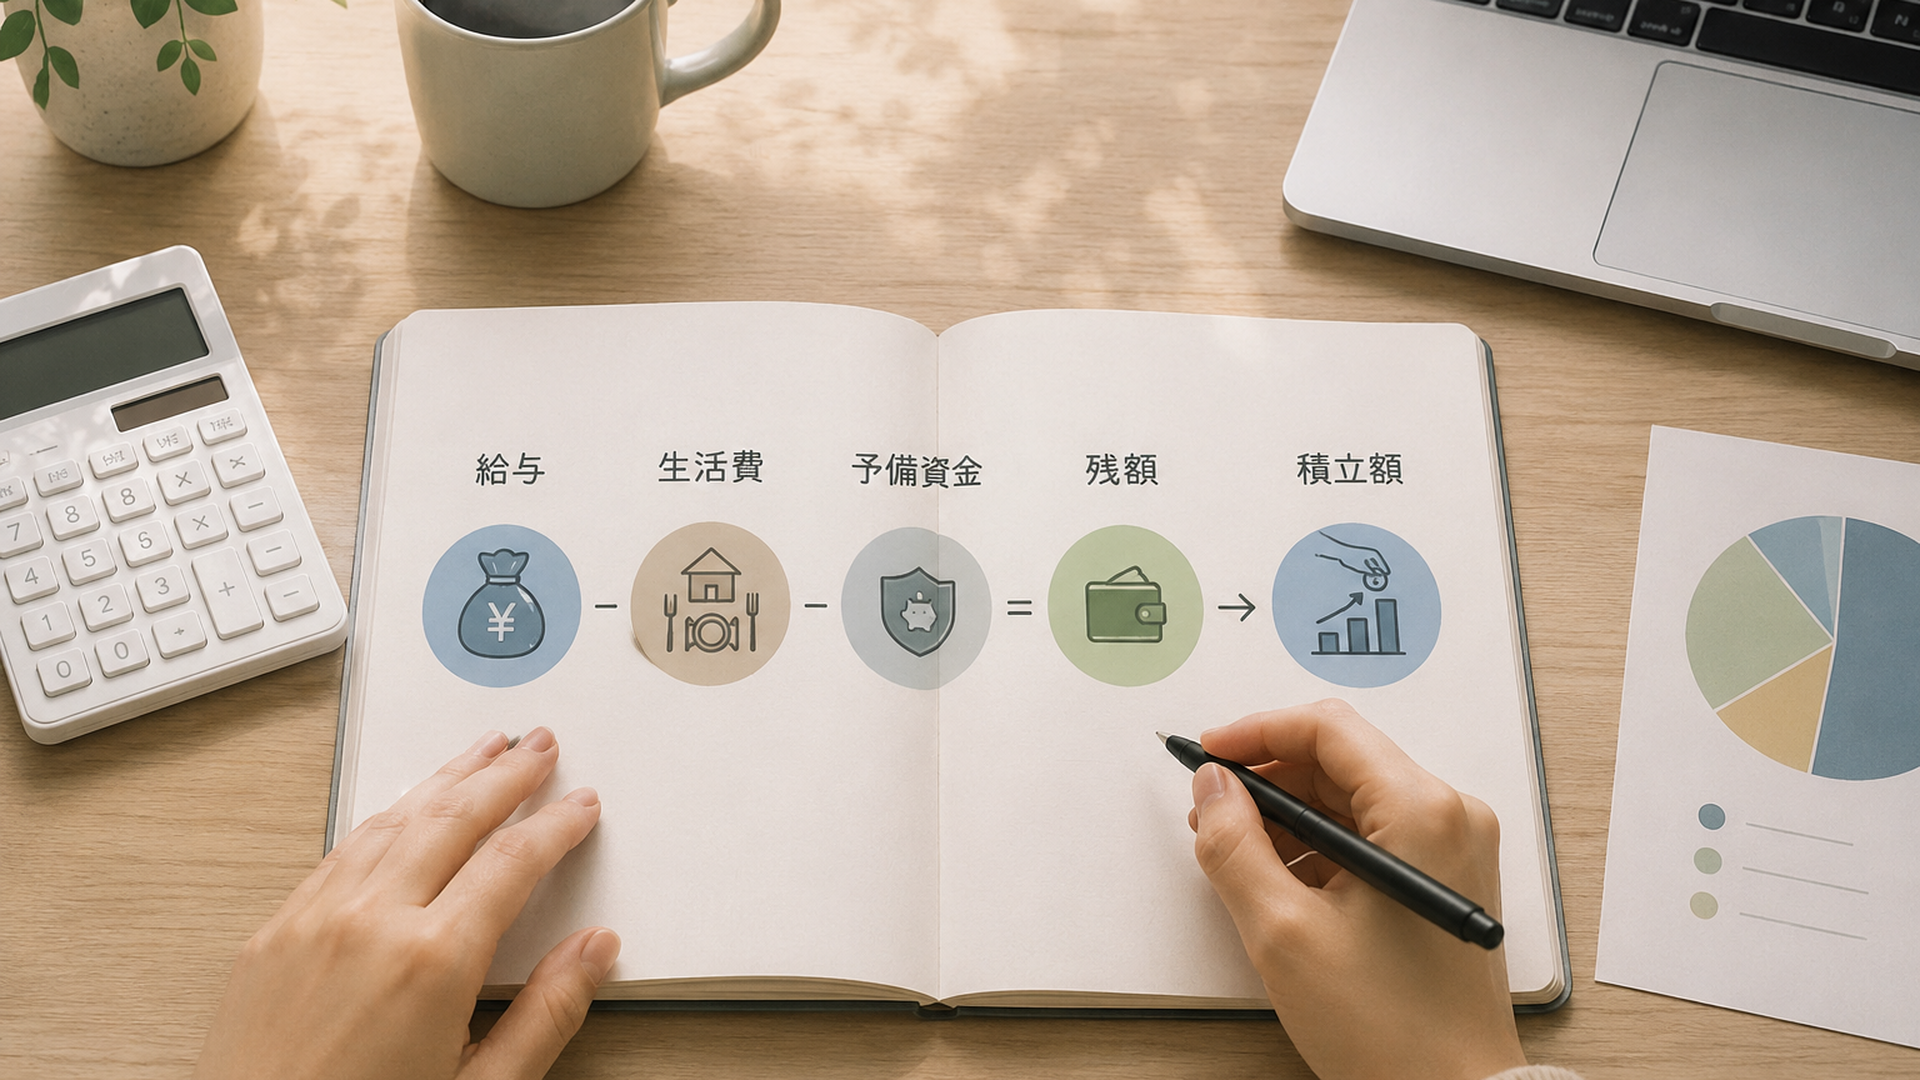
手取り-生活費-近い将来に必要なお金-予備費=投資に回せる金額
と考えると分かりやすいでしょう。
三菱UFJ銀行が2025年7月31日に公開した記事では、年収500万円の会社員を例に具体的な試算が紹介されています。
年収500万円の場合、年間手取りを約390万円、夏・冬の賞与をそれぞれ2.5カ月分と仮定すると、毎月の手取りは約22万9,000円とされています。
一方、総務省「家計調査(2024年)」をもとにした単身の勤労者世帯の生活費は、月18万3,950円です。
内訳は次のようになっています。
| 支出項目 | 月額 |
|---|---|
| 食費 | 45,750円 |
| 住居 | 31,415円 |
| 光熱・水道 | 11,142円 |
| 家具・家事用品 | 5,060円 |
| 被服・履物 | 5,992円 |
| 保健医療 | 8,302円 |
| 交通・通信 | 23,806円 |
| 教育・教養娯楽 | 22,648円 |
| その他 | 29,834円 |
| 合計 | 183,950円 |
手取り約22万9,000円から18万3,950円を引くと、残るのはおよそ4万5,000円です。
この計算だけを見ると、年収500万円・単身会社員なら月4万〜5万円前後が一つの目安になります。
ただし、ここで重要なのは「年収500万円なら月4万5,000円投資すべき」という意味ではないことです。
家賃が8万円の人もいれば、実家暮らしで住居費がほとんどかからない人もいます。
奨学金を返済している人、車を所有している人、子育て中の人でも状況は大きく変わります。
平均値は基準ではなく、家計を確認するための比較材料として使うべきだと私は考えます。
投資額は「余ったお金」ではなく先に安全資金を分けて決める
会社員が投資額を決めるときに避けたいのが、給料日に勢いで大きな金額を投資してしまうことです。
投資は長期間継続するほど効果を期待しやすい一方、株式や投資信託などには元本割れの可能性があります。
そのため、投資する前に「投資してはいけないお金」を切り分けておく必要があります。
三菱UFJ銀行の記事でも、生活費以外の資金をすべて投資に回すのは危険であり、いざというときに備える予備費を残すことが必要と説明されています。
ここは初心者ほど重要です。
たとえば、手取り25万円で毎月5万円余るからといって、その5万円をすべて投資するとは限りません。
半年後に車検があるなら、その費用を先に確保します。
来年引っ越す予定なら、敷金・礼金や家具購入費も必要です。
急な病気や退職、家電の故障などに備える現金も残しておかなければなりません。
投資額を決めるときは、資産を次の3つに分けると整理しやすくなります。
- 生活するお金:家賃、食費、水道光熱費、通信費など
- 近いうちに使うお金:旅行、車検、引っ越し、結婚、教育費など
- 当面使わないお金:長期の資産形成に回せる余裕資金
投資に向いているのは、基本的に3つ目のお金です。
「毎月いくら増やしたいか」から投資額を決めるのではありません。
家計から安全に切り離せる金額はいくらかを先に考える。
この順番を逆にしないことが、会社員の資産形成ではかなり重要だと私は考えています。
月1万円の投資でも意味はある?長期では差が大きくなる
「月1万円では少なすぎるのでは」と感じる人もいるかもしれません。
しかし、投資初心者が大切にすべきなのは、一度に大きなお金を入れることではなく、家計を崩さず長期間続けることです。
イオン銀行が2024年7月5日に公開し、2025年10月24日に最終更新した新NISAの積立投資シミュレーションでは、毎月1万円を積み立てた場合の試算が紹介されています。
20年間積み立てると元本は240万円です。
その240万円を一定の利回りで運用できたと仮定した場合、資産額は次のようになります。
- 年利1%:約266万円
- 年利3%:約328万円
- 年利5%:約407万円
さらに50年間、毎月1万円を積み立てた場合、投資元本は600万円です。
試算では、
- 年利1%:約778万円
- 年利3%:約1,375万円
- 年利5%:約2,580万円
となっています。
もちろん、これは一定の利回りで運用できたと仮定したシミュレーションであり、将来の運用成果を保証するものではありません。
株価や投資信託の価格は上下します。
投資時期によっては元本を下回る可能性もあります。
それでもこの数字から分かるのは、月1万円でも時間を長く取ることで資産形成の意味を持ち得るということです。
投資初心者が最初から月5万円、10万円を出そうとして生活が苦しくなり、数カ月後に積立を止めるくらいなら、まず月1万円から始めた方が現実的なケースもあります。
毎月の投資額には「金額の大きさ」だけでなく、「継続できる確率」という視点が必要です。
個人的には、初心者にとってはこちらの方が重要だと考えています。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
年収500万円なら毎月5万円を投資すべきなのか?
年収500万円を例にすると、三菱UFJ銀行の記事では毎月約4万5,000円を資産形成に回せる試算が示されています。
さらに賞与約115万円を加えると、年間約169万円を資産形成に充てられる計算です。
このペースを単純に積み上げると、20年間では3,380万円、35年間では5,915万円になります。
ただし、この数字をそのまま「会社員は月5万円投資すべき」という基準にしてはいけません。
なぜなら、元の計算には平均的な生活費が使われているからです。
たとえば住居費は月3万1,415円ですが、東京などで一人暮らしをしている会社員なら、実際の家賃が7万円、8万円、10万円を超えるケースも珍しくありません。
その場合、投資余力は当然小さくなります。
逆に社宅や実家暮らしなら、投資余力は大きくなるでしょう。
そこで現実的には、次のように考えるのがおすすめです。
月1万円でも家計に余裕がないなら5,000円から始める。
月3万円を積み立てても毎月現金が残るなら3万円を続ける。
月5万円を投資しても生活防衛資金や近い将来の支出を確保できるなら5万円を検討する。
金額を先に固定するのではなく、家計側から逆算します。
ここを間違えると、資産形成のための投資が家計悪化の原因になります。
投資は生活を豊かにするための手段です。
毎月の支払いに追われながら投資額だけを維持する状態は、本来の目的から外れています。
毎月5万円と10万円では将来どれくらい違う?
毎月の投資額が大きくなるほど、将来の資産形成スピードも上がります。
三菱UFJ銀行の記事では、25歳の会社員が60歳までの35年間で1億円を目指すケースとして、毎月5万円を年7.4%で運用する試算が示されています。
毎月5万円を35年間そのまま貯蓄した場合、元本は2,100万円です。
一方、同記事のシミュレーションでは、年7.4%のリターンが続いたと仮定すると約7,800万円の運用収益が加わり、およそ1億円になるとされています。
税金や手数料は考慮されていません。
さらに20年間で1億円を目指すケースでは、毎月10万円を年12%で運用する必要があるという試算です。
毎月10万円を20年間貯蓄した元本は2,400万円ですが、年12%で運用できれば約7,500万円の運用収益が加わり、およそ1億円になる計算です。
ただし、ここで注目すべきなのは「年12%なら1億円」という部分ではありません。
必要な期間を短くすると、毎月の投資額か想定リターンのどちらか、あるいは両方を大きくしなければならないという事実です。
高いリターンを狙うほど、一般的には価格変動などのリスクも高くなります。
トーシンパートナーズが2026年8月5日に公開した記事でも、利回りの高さだけに注目せず、リスクとリターンの両方を見る必要性が指摘されています。
これは会社員が毎月の投資額を決めるときにも重要です。
「10年で大金を作りたいから、高利回りの商品に毎月10万円入れる」と考えるよりも、投資期間を長く取って必要な毎月額を下げる方が、家計管理としては現実的な場合があります。
資産形成では、金額だけでなく時間も資源になる。
これが投資額を考えるうえで見落とされやすいポイントです。
会社員が投資額を決める5つの手順
では、実際に毎月いくら投資すればいいのでしょうか。
私は次の順番で決めるのが分かりやすいと考えます。
1.手取り月収を確認する
まず見るべき数字は額面年収ではなく、実際に口座へ振り込まれる手取りです。
年収500万円でも、500万円すべてを自由に使えるわけではありません。
所得税、住民税、社会保険料などが差し引かれます。
三菱UFJ銀行の記事では年収500万円の年間手取りを約390万円としています。
投資計画は額面年収ではなく、基本的に手取りから組み立てましょう。
2.毎月の固定費と変動費を確認する
家賃、通信費、保険料、サブスクリプションなどの固定費と、食費、交際費、娯楽費などの変動費を分けます。
1カ月だけでは支出の偏りが大きいため、できれば数カ月分を見て平均を出すと判断しやすくなります。
「なんとなく月5万円余っている」ではなく、「直近3〜6カ月を見ると平均3万2,000円残っている」という状態まで数字にすると、無理のない積立額が見えやすくなります。
3.近い将来に使うお金を除外する
1〜数年以内に使う予定のある資金まで投資へ回すと、必要なタイミングで相場が下落している可能性があります。
引っ越し、結婚、車の購入、住宅購入の頭金、教育費など、使う時期が近い資金は投資資金と分けて管理する方が安全です。
4.予備費を残す
会社員でも収入が永遠に保証されるわけではありません。
病気、休職、退職、転職などで一時的に収入が減る可能性があります。
家電の故障や冠婚葬祭など、予定外の支出も起こります。
そのため、投資を始める前に一定の現金余力を持っておくことが重要です。
5.残った金額より少なめから積み立てる
仮に毎月4万円余るからといって、最初から4万円すべてを積み立てる必要はありません。
まず2万円で数カ月運用し、家計に問題がなければ3万円へ増やす方法もあります。
投資額は一度決めたら一生固定するものではありません。
昇給したとき、家賃が下がったとき、ローン返済が終わったときなど、生活環境に応じて見直して構いません。
投資額より先に「目標」と「期間」を決める
毎月いくら投資するかを決める前に、もう一つ整理したいのが目標です。
三菱UFJ銀行の記事でも、資産形成では「いつまでにいくら貯めたいのか」を明確にして、必要投資額をシミュレーションする重要性が説明されています。
たとえば、
「老後が不安だから投資する」
では金額を決めにくいでしょう。
一方、
「30年後までに2,000万円を準備したい」
と決めれば、必要な積立額を逆算できます。
ここで大切なのは、目標金額から逆算した積立額が家計の限界を超えていた場合、無理に投資額を増やさないことです。
選択肢はほかにもあります。
- 目標達成までの期間を長くする
- 目標金額を見直す
- 固定費を減らす
- 昇給分を積立に回す
- ボーナスの一部を追加投資する
- 収入そのものを増やす
毎月の投資額だけで解決しようとすると、生活を圧迫しやすくなります。
トーシンパートナーズの記事では、月10万円の不労所得を目指す場合でも、最初から高い目標を追うのではなく、まず月1万円や3万円など現実的な水準から段階的に目標を上げる考え方が示されています。
これは積立投資にも応用できます。
最初から「毎月10万円投資できなければ意味がない」と考える必要はありません。
1万円を安定して積み立てられるようになったら2万円。
昇給したら3万円。
ボーナスの一部も回せるようになれば年間投資額を増やす。
この積み上げ方の方が、会社員には再現性があります。
新NISAを使うなら投資可能額と制度上限を混同しない
毎月の投資額を考えるとき、新NISAの年間投資枠を基準にしてしまう人もいます。
しかし、制度上投資できる金額と、自分が投資してよい金額は別です。
新NISAは2024年から始まり、運用益を非課税で保有できる制度です。
イオン銀行の記事でも、2023年までの旧NISAと異なり、新NISAではつみたて投資枠・成長投資枠ともに非課税保有期間が無期限になった点が紹介されています。
制度として大きな金額を投資できたとしても、限度額まで使い切ることが目的ではありません。
家計に余裕が月2万円しかない人が、NISA枠を埋めるために月10万円を投資すれば、生活資金を圧迫します。
逆に月10万円以上を安定して投資できる家計なら、自分の目標やリスク許容度に応じて投資額を検討できます。
ここでも判断基準は同じです。
NISAの枠から投資額を決めるのではなく、家計から投資額を決め、その中でNISAを活用する。
順番を間違えないことが重要です。
私見:会社員の最適解は「最大投資額」ではなく「最低継続額」
ここからは私見です。
「会社員 投資 毎月いくら」と検索すると、月収の10%、20%、3万円、5万円といった分かりやすい数字を求めたくなると思います。
しかし、投資で本当に決めるべきなのは「毎月最大でいくら出せるか」ではありません。
私は、相場が下がっても、出費が重なっても、生活を大きく変えずに継続できる最低ラインを探す方が重要だと考えています。
なぜなら、積立投資では金額と同じくらい期間が重要だからです。
イオン銀行のシミュレーションでは、毎月1万円でも50年間続け、仮に年3%で運用できた場合、元本600万円に対して約1,375万円になる試算が示されています。
年5%なら約2,580万円です。
もちろん将来のリターンは保証されません。
それでも、「1万円では意味がない」と最初から切り捨てる理由はないでしょう。
むしろ月5万円を無理して半年で止めるより、月1万円を長期間続け、収入増加に合わせて積立額を増やす方が合理的なケースがあります。
もう一つ注意したいのが、高い目標金額から逆算した結果、高利回りを当然の前提にしないことです。
三菱UFJ銀行の試算では35年間で1億円を目指す場合に年7.4%、20年間なら年12%というリターンが必要とされています。
これは目標達成に必要な計算上の数字であり、毎年安定してその利回りを得られることを意味しません。
トーシンパートナーズの記事でも、高利回りには相応のリスクが伴うため、利回りだけで投資先を判断する危険性が指摘されています。
「毎月の投資額を減らしたいから高利回りを狙う」という発想は、初心者ほど避けた方がよいでしょう。
足りないものをリスクで埋めるのではなく、
投資額・期間・目標金額・収入・支出の5つを調整する。
この考え方の方が家計を崩しにくく、長期の資産形成にも向いています。
投資は短距離走ではありません。
給料日にできるだけ多く投資した人が勝つゲームでもありません。
生活を守りながら、市場から退場せず、積立を継続できる仕組みを作った人ほど長期投資を続けやすくなります。
会社員にとっての強みは、毎月給与という比較的安定したキャッシュフローがあることです。
だからこそ、一度に大きな金額を賭ける必要はありません。
毎月一定額を積み上げ、昇給や固定費削減によって余裕が増えたときに投資額も増やす。
私はこの方法が、家計と投資を両立させるうえで最も現実的だと考えています。
まとめ|会社員の投資額は家計から逆算して決める
会社員が投資に毎月いくら回すべきかに、全員共通の正解はありません。
年収500万円の単身会社員を想定した三菱UFJ銀行の試算では、手取り約22万9,000円、生活費約18万3,950円から、月約4万5,000円を資産形成に回せる計算になっています。
ただし、これは平均的な支出を用いた一例です。
実際には家賃、家族構成、ローン、今後の予定、貯蓄額によって適正な投資額は変わります。
決める順番は、
手取りを確認する→生活費を引く→近い将来に使うお金を確保する→予備費を残す→余裕資金から投資する
です。
月5万円を無理して出す必要はありません。
イオン銀行のシミュレーションが示すように、月1万円でも長期間積み立てれば資産形成につながる可能性があります。
大切なのは、最初から最大額を投資することではなく、家計を崩さず続けられる金額を見つけることです。
投資額が足りないと感じたら、高い利回りを追う前に、期間を延ばす、支出を見直す、昇給分を積み立てるといった方法を検討しましょう。
遠回りを減らしたいなら、最初に決めるべきなのは「いくら投資すれば儲かるか」ではありません。
「毎月いくらなら、何年でも続けられるか」です。
よくある質問
会社員は毎月1万円の投資でも意味がありますか?
意味はあります。
イオン銀行の試算では、毎月1万円を50年間積み立てた元本600万円に対し、年3%で運用できた場合は約1,375万円、年5%なら約2,580万円になる計算です。
ただし、実際の運用成果は相場によって変動し、元本割れする可能性もあります。
重要なのは、無理に投資額を増やすことより長期間継続できる金額を設定することです。
年収500万円なら毎月5万円投資しても大丈夫ですか?
家計に十分な余裕があれば選択肢になりますが、年収だけでは判断できません。
三菱UFJ銀行の試算では年収500万円、月の手取り約22万9,000円、平均生活費約18万3,950円の場合、月約4万5,000円を資産形成に回せる計算です。
ただし実際の住居費や家族構成、ローン、預貯金などによって適正額は変わります。
まず自分の実支出を確認してください。
ボーナスも投資に回した方がいいですか?
生活資金や予定している大きな支出を確保したうえで、余裕があるなら検討できます。
ただし、ボーナス全額を投資する必要はありません。
生活防衛用の現金や数年以内に必要となる資金を残し、それでも余る部分を長期の資産形成に回すという順番が基本です。
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント