投資信託の売り時は、利益率だけでなく「必要額・期限・保有理由」で判断します。利益確定も損切りも、資金計画が基準です。
大和証券は2022年11月25日に売却タイミングの考え方を解説しました。その後、2024年からのNISAでは売却後の非課税保有限度額を再利用できる仕組みが導入され、2026年10月1日には楽天証券が年末のNISA取引日程を案内しています。
この記事では、これらの公表情報を整理したうえで、投資信託の利益確定、損切り、NISAの売却判断、税金、現金化の手順を具体的な計算例とともに解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託はいつ売るべき?大和証券が示した4つのタイミング
投資信託を売却する代表的なタイミングは、資金が必要になったとき、目標金額に達したとき、より適した投資先が見つかったとき、今後の値上がりを期待しにくくなったときです。
ただし、これらは売却を検討するきっかけであり、すべての投資家に当てはまる売却ルールではありません。
大和証券が2022年11月25日に紹介した売却タイミングとは?
大和証券は2022年11月25日、「投資信託の売却タイミングはいつ?失敗しないためのポイントを紹介」という解説記事を公開しました。
この記事では、投資信託を売却する目安として、次の4つを取り上げています。
- 投資目的として設定した時期が到来したとき
- あらかじめ決めた目標金額に達したとき
- 現在より魅力的な投資先が見つかったとき
- 長期的な値上がりが期待しにくいと判断したとき
例えば、住宅購入、結婚、出産、子どもの進学、親の介護、退職などは、投資してきた資金を使う具体的な場面です。
こうしたライフイベントの時期が決まっていれば、相場の値動きだけに左右されず、資金を現金化する計画を立てられます。
また、大和証券は、300万円の投資資産が400万円に達したら売却するという目標設定も具体例として紹介しています。
目標金額を決めておけば、値上がりしたときに「もう少し上がるかもしれない」と迷い続けることを避けやすくなります。
ただし、目標金額に達したら必ず売却すべきという意味ではありません。
例えば、400万円に達した時点で資金を使う予定がなければ、運用を継続する選択肢もあります。
売却の目安を設定することと、その目安だけで機械的に売却することは別です。
筆者としては、過去に決めた目標と現在の資金計画が一致しているかを確認することが重要だと考えます。
SBI証券のIFAコラムでは何を重視している?
SBI証券のIFAコラム「売り時を教えて!投資信託はいつ、どのタイミングで解約したらいいの?」でも、投資信託の解約時期について解説しています。
同コラムは2018年7月26日付の資料であり、2026年の新しい制度発表ではありません。
主な論点は、純資産総額の減少、資金が必要になった場合の解約、ポートフォリオの見直しです。
特に、近い将来に必要な資金を価格変動のある投資信託で運用することへの注意が示されています。
資金が必要になった場合も、すべてを売却するのか、必要な部分だけを解約するのかを考える必要があります。
さらに、年齢やライフステージによって適切な資産配分が変わるため、年に1度はポートフォリオを見直す考え方が紹介されています。
ポートフォリオとは、株式、債券、現金などの資産の組み合わせです。
例えば、30代では長期的な資産形成を重視していても、住宅購入や退職が近づけば、価格変動リスクを抑える必要が出てくる場合があります。
重要なのは、ポートフォリオを見直したからといって、必ず投資信託を売却する必要はないことです。
確認した結果、現在の資産配分が適切なら、そのまま保有する判断も合理的です。
2024年からのNISA制度で売却判断はどう変わった?
2022年の大和証券の解説と、2024年からのNISA制度は、扱っている内容が異なります。
大和証券が説明しているのは投資信託を売却する判断の考え方です。
一方、2024年からのNISAでは、売却後の非課税保有限度額を翌年以降に再利用できる仕組みが導入されました。
金融庁の「NISAを知る」では、売却した商品の取得金額、つまり簿価に相当する非課税保有限度額が翌年以降に再利用できると説明されています。
例えば、100万円で購入した投資信託が150万円に値上がりし、全額売却したとします。
この場合、翌年以降に再利用できる非課税保有限度額は150万円ではなく、取得金額の100万円です。
売却益50万円は非課税ですが、非課税枠が50万円分追加されるわけではありません。
この仕組みによって、NISAで長期運用しながら、必要に応じて資金を取り崩す選択肢を考えやすくなりました。
ただし、売却した年の年間投資枠は復活しません。
2024年からのNISAは売却後の枠を再利用できる制度ですが、売却すれば必ず有利になる制度ではありません。
2026年10月1日には、楽天証券が「2026年のNISAお取引スケジュールのご案内」を公表しています。
この案内では、2026年分の非課税投資枠を利用する際の取引期限が、商品や受渡日によって異なることが示されています。
これは2026年に投資信託を売却すべきという発表ではなく、年内のNISA取引を予定する人に向けた実務上の案内です。
筆者としては、ここを区別する必要があると考えます。
売却を判断する理由と、制度上いつ取引が成立するかは、それぞれ別の問題だからです。
売却するか迷ったら確認したい3つの基準
初心者が投資信託の売却を判断するときは、次の順番で整理すると分かりやすくなります。
1. 必要額:いくら現金が必要なのか
住宅購入資金として150万円が必要なら、投資信託500万円をすべて売る必要があるとは限りません。
預金で不足分を補えるなら、売却額を減らすこともできます。
2. 期限:いつまでに現金が必要なのか
10年後に使う資金と、3か月後に支払う資金では、許容できる価格変動リスクが異なります。
使用期限が近いほど、相場の上昇を待つより、支払いに必要なお金を確保することが重要になります。
3. 保有理由:今もその投資信託を持つ理由があるのか
投資対象、運用方針、信託報酬、資産配分、家計状況を確認します。
購入当初の目的が失われていれば、利益や損失の有無にかかわらず、売却を検討する理由があります。
この3基準を使うと、売却を検討する状況ごとの対応を整理できます。
No rows
この表は判断を整理するためのものであり、特定の売買を推奨するものではありません。
最初に確認すべきなのは、売却していくら利益が出るかではなく、資金計画に必要な売却なのかという点です。
投資信託の利益確定はいつ?500万円から150万円を現金化する計算例
投資信託の利益確定は、全額売却だけではありません。必要な資金を一部売却し、残りを運用し続ける方法もあります。
ただし、課税口座では売却金額と税引後の受取金額が異なる場合があるため、手取り額を基準に計画する必要があります。
500万円の投資信託を150万円分売却するといくら受け取れる?
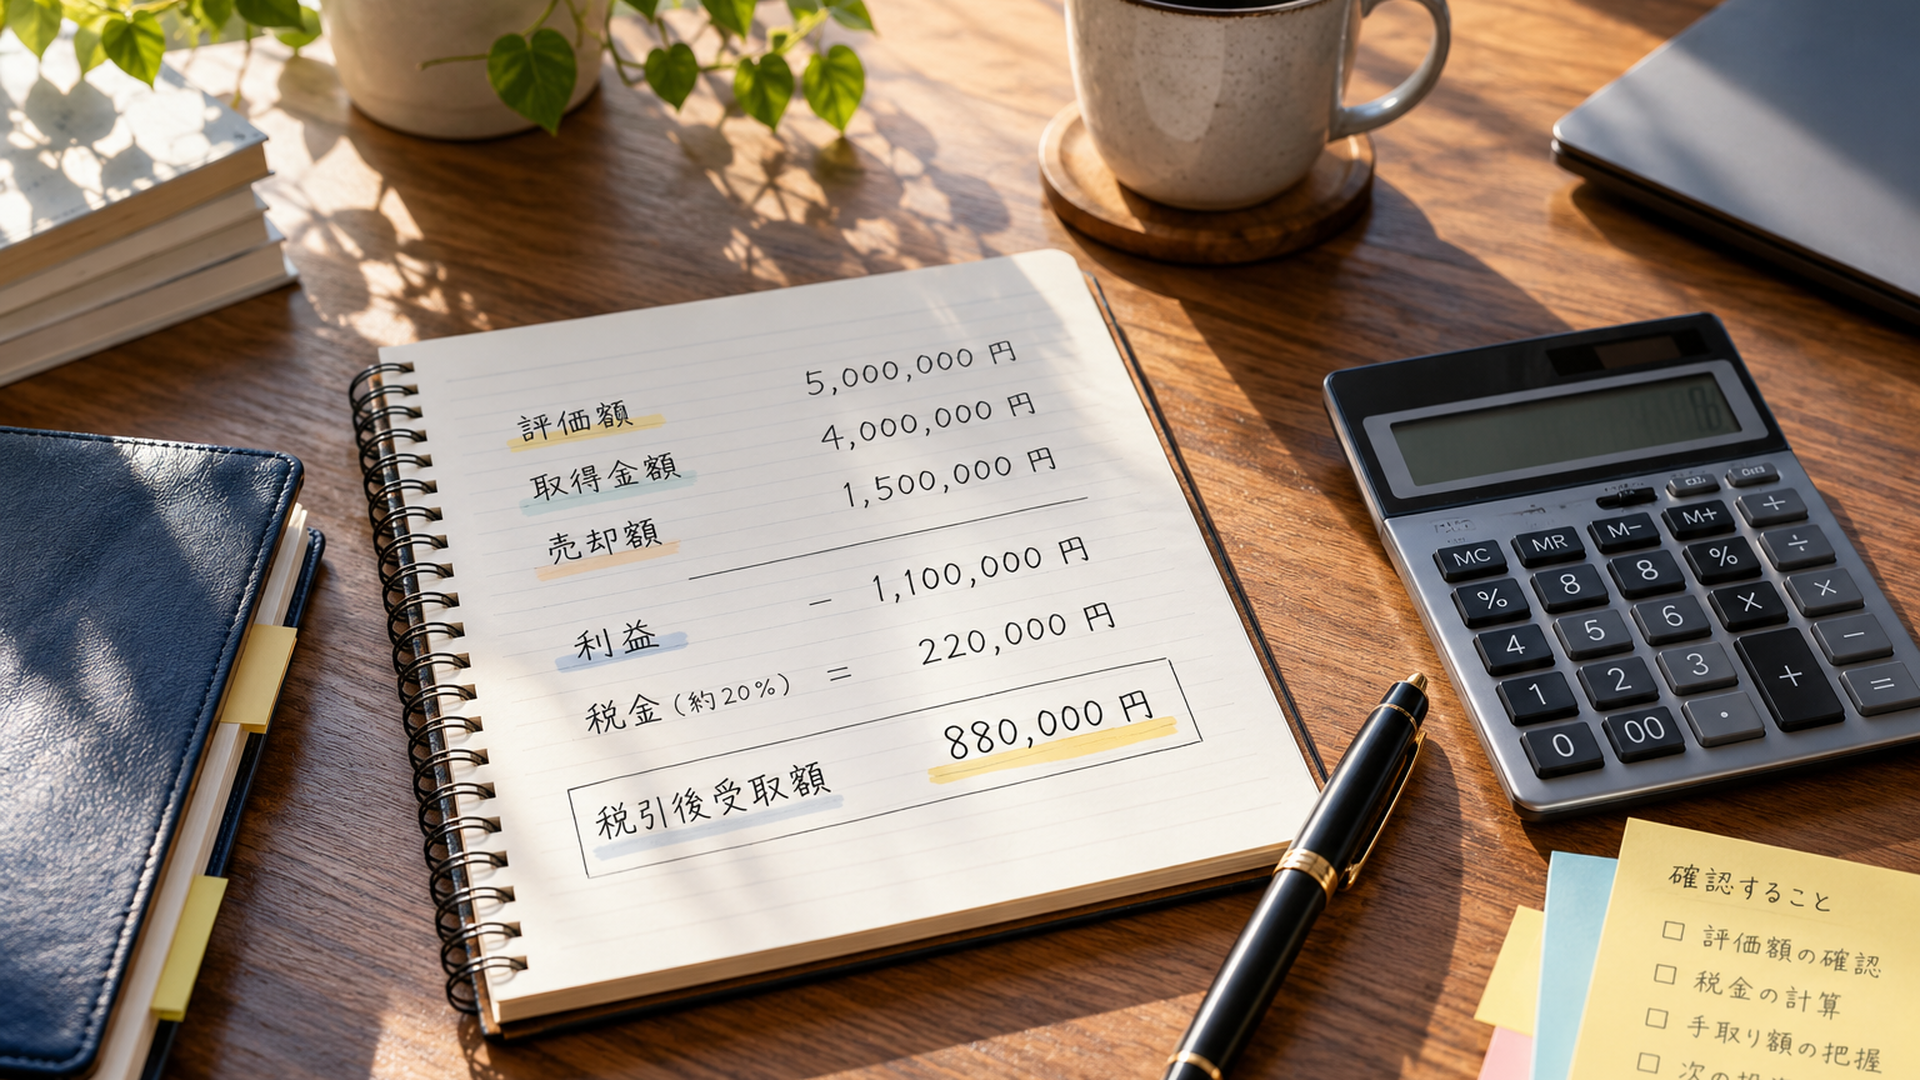
評価額500万円の投資信託から、150万円分を売却する場合を考えます。
以下は実在する商品の取引記録ではなく、筆者が計算条件を設定したシミュレーションです。
条件は次のとおりです。
- 現在の評価額:500万円
- 取得金額:400万円
- 評価益:100万円
- 売却金額:150万円
- 売却費用:なし
- 売却時の基準価額:現在と同じ
- 取得費:保有口数に比例して配分
- ほかの損益通算・税額調整:なし
まず、現在の評価額500万円に占める含み益の割合を計算します。
(500万円-400万円)÷500万円×100=20%
つまり、現在の評価額のうち20%が利益、80%が取得金額に相当します。
この条件で150万円分を売却すると、取得費と売却益は次のようになります。
取得費:150万円×80%=120万円
売却益:150万円-120万円=30万円
課税対象となる売却益は30万円です。
上場株式等に該当する公募株式投資信託を課税口座で売却した場合、通常、譲渡益には所得税・復興特別所得税・住民税を合わせて20.315%の税率が適用されます。
税額は次のとおりです。
30万円×20.315%=60,945円
したがって、税引後受取額は、
150万円-60,945円=143万9,055円
となります。
150万円分を売却しても、課税口座では手元に150万円が残るとは限りません。
なお、この60,945円という税額は、上記の条件で計算した理論値です。
実務では、証券会社が管理する取得価額、譲渡損益の計算方法、税額の端数処理、ほかの取引との損益通算などにより、最終的な金額が異なる場合があります。
税引後150万円を確保するにはいくら売却すればよい?
現在評価額500万円、取得金額400万円、売却費用なし、約定時の価格変動なしという条件では、税引後150万円を確保するための理論上の売却金額は約156万4,000円です。
計算過程を確認しましょう。
まず、売却額の20%が利益に相当すると仮定します。
売却金額に対する税負担の割合は、
20%×20.315%=4.063%
です。
つまり、売却額の95.937%が税引後受取額になる計算です。
必要な手取り150万円を、この割合で割ります。
150万円÷0.95937=約156万3,526円
そのため、概算では156万4,000円程度を売却すれば、150万円の手取りを確保できる計算になります。
ただし、156万4,000円を売却すれば実際の受取額が必ず150万円以上になる、という意味ではありません。
注文から約定までに基準価額が変動したり、商品ごとの換金費用が発生したりする場合があるためです。
住宅購入などで不足が許されない資金については、計算上の必要額と、実際の受取予定額を分けて確認する必要があります。
投資信託の取得価額はどう計算される?
投資信託を一部売却する場合、購入時の取得価額が税額計算に影響します。
同じ投資信託を何度も購入している場合、購入するたびに基準価額が異なることがあります。
例えば、最初に基準価額10,000円で購入し、その後12,000円で追加購入した場合、すべての口数の取得単価が10,000円になるわけではありません。
実際の譲渡損益は、税務上の取得価額をもとに計算されます。
追加購入を繰り返した場合には、原則として総平均法に準ずる方法など、適用される取得価額の計算方法に従います。
また、投資信託では個別元本という用語も使われます。
個別元本は、主に普通分配金と元本払戻金の判定などに関係する概念であり、譲渡益計算で使う取得価額と常に同じとは限りません。
そのため、基準価額と購入時の単価だけを見て、税金を計算するのは避けた方がよいでしょう。
特定口座を利用している場合は、証券会社が管理している取得価額や譲渡損益の表示を確認することが実務的です。
特に、一部売却を複数回行う場合や、分配金を受け取っている場合は、単純な比例計算だけで最終税額を確定しないことが重要です。
金額指定と口数指定では何が違う?
投資信託の売却注文には、商品や金融機関によって、金額指定や口数指定などの方法があります。
金額指定は、売却したい金額を指定する方法です。
例えば、150万円分の売却を注文するケースが該当します。
ただし、指定した金額が税引後の手取り額になるとは限りません。
一方、口数指定は、売却する投資信託の口数を指定する方法です。
例えば、保有している50万口のうち、20万口を売却するという注文です。
この場合、実際の売却代金は約定時の基準価額によって変わります。
また、金額指定の場合も、注文時点で表示されている評価額と、実際に換金される金額が一致するとは限りません。
投資信託は通常、株式のように注文した瞬間の市場価格で約定する商品ではないためです。
売却前には、利用している金融機関で選べる注文方式と、その金額が何を基準に表示されているかを確認しましょう。
NISA口座なら150万円の売却で税金はどうなる?
同じ投資信託を2024年以降のNISA口座で保有している場合、非課税要件を満たす売却益には原則として税金がかかりません。
今回の条件では、150万円分の売却で30万円の利益が確定しても、譲渡益への税額は0円です。
したがって、売却費用や価格変動がなければ、150万円を受け取れる計算になります。
No rows
この比較は、現在の基準価額で売却できること、売却費用がないこと、課税口座で損益通算などの調整がないことを前提としています。
また、NISAでは売却した部分の取得金額に相当する非課税保有限度額が翌年以降に再利用できるため、今回なら120万円分が再利用の対象になります。
150万円分を売却したからといって、150万円分の非課税保有限度額が復活するわけではありません。
投資信託がマイナスなら損切りする?含み損と税金の判断基準
投資信託が値下がりしても、含み損が出たという理由だけで損切りする必要はありません。
下落原因、今後の運用方針、資金の使用期限を確認し、保有する合理的な理由が失われた場合に売却を検討します。
値下がりした投資信託をすぐ売却すべきではない理由
投資信託の価格は、株式市場、金利、為替、投資対象の業績など、さまざまな要因で変動します。
そのため、基準価額が下落したという事実だけでは、売却すべきかどうか判断できません。
例えば、世界中の株式に分散投資するファンドでも、世界的な株価下落が起これば評価額は下がります。
一方、特定の業種に集中投資するファンドでは、その業種の成長見通しが悪化することによって価格が下落する場合があります。
市場全体の一時的な下落と、投資対象の中長期的な環境変化は区別する必要があります。
また、運用方針の変更や信託報酬などのコストが、当初の投資目的に合わなくなることも考えられます。
大和証券の2022年11月25日の解説でも、長期的な値上がりが期待しにくい場合は売却を検討する考え方が紹介されています。
ただし、将来の値上がりを正確に判断できるわけではありません。
長期保有を続けても、投資した金額を回収できる保証はないことを理解しておきましょう。
30%下落した投資信託が元に戻るには何%上昇が必要?
100万円で購入した投資信託が70万円に値下がりした場合、下落率は30%です。
しかし、70万円から100万円に戻るためには、30%の上昇では足りません。
必要な値上がり額は30万円ですが、その基準となる金額は70万円だからです。
計算式は次のとおりです。
30万円÷70万円×100=約42.9%
30%下落した投資信託が購入時の金額まで戻るには、約42.9%の上昇が必要です。
これは損失の回復に必要な値上がり率を示す計算であり、将来42.9%上昇するという予測ではありません。
また、42.9%の回復が必要だから損切りすべきという意味でもありません。
筆者が注意したいのは、購入価格を売却判断の唯一の基準にしてしまうことです。
例えば、100万円で買った商品が70万円になったとき、「100万円に戻るまで売らない」と決めると、資金需要や投資環境の変化を見落とす可能性があります。
購入価格は過去の取引結果ですが、今後の資産配分をどうするかは現在の条件で判断する必要があります。
純資産総額が減少したら売却すべき?
SBI証券のIFAコラムでは、投資信託の純資産総額の減少も、解約を検討する際の一つの目安として取り上げています。
純資産総額とは、投資信託が保有する資産から負債を差し引いた金額です。
ただし、純資産総額が減少したことだけを理由に、直ちに売却すべきとは言えません。
例えば、ある投資信託の純資産総額が100億円から80億円になったとします。
この20億円の減少には、投資対象の価格下落が影響している可能性もあれば、投資家による解約が影響している可能性もあります。
基準価額が大きく下落していれば、ファンドが保有する資産の評価額の減少が主な原因かもしれません。
一方、基準価額の変化が小さいのに純資産総額が大きく減少していれば、資金流出の状況を詳しく確認する意味があります。
ただし、基準価額と純資産総額の変化率だけで、資金の流出入を正確に特定することはできません。
運用会社の月次レポートや運用報告書で、設定・解約の状況を確認する必要があります。
また、純資産総額が小さくなると、ファンドによっては運用効率や繰上償還に関する懸念が生じる場合があります。
繰上償還とは、当初予定していた運用期間より早く投資信託の運用が終了することです。
ただし、純資産総額が減っただけで自動的に繰上償還が決まるわけではありません。
実際には、交付目論見書に記載された条件や、運用会社の公表内容を確認する必要があります。
今回の100億円から80億円への変化は説明用の仮定であり、実在ファンドの運用実績ではありません。
損切りすると税金の損益通算はできる?
課税口座で対象となる投資信託を売却して損失が確定した場合、一定の条件で損益通算や繰越控除を利用できます。
国税庁の「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」では、対象となる譲渡損失の税務上の取り扱いが説明されています。
例えば、課税口座で次の取引があったとします。
- 投資信託Aの売却益:20万円
- 投資信託Bの売却損:15万円
両方が対象となる上場株式等に該当し、ほかに調整項目がなければ、差し引き5万円が課税対象となる利益です。
税率20.315%を適用した理論上の税額は、
5万円×20.315%=10,157.5円
となります。
実際の税額は税目ごとの計算や端数処理によって決まるため、この金額は概算です。
なお、損益通算の対象になるかどうかは、投資信託の種類や口座の区分によって異なります。
一般的な公募株式投資信託は上場株式等の税制区分に含まれますが、すべての投資信託を同じ条件で扱えるとは限りません。
また、上場株式等の譲渡損失と通算できる配当所得等には、申告分離課税を選択するなどの条件があります。
特定口座で源泉徴収ありを選択している場合、同じ口座内の対象取引について、証券会社が損益を計算する仕組みがあります。
一方、異なる証券会社の口座間で損益通算する場合や、譲渡損失の繰越控除を利用する場合などは、原則として確定申告が必要です。
一定の条件を満たす上場株式等の譲渡損失については、控除しきれない損失を翌年以降3年間繰り越せます。
繰越控除を継続するには、取引のない年も含めて必要な確定申告を続けなければなりません。
なお、NISA口座で発生した売却損は、課税口座の譲渡益との損益通算や繰越控除の対象になりません。
また、確定申告によって所得税以外の制度や負担に影響する場合もあるため、実際の申告では税務上の条件を確認する必要があります。
筆者としては、税金を減らすことだけを目的に損切りする判断は避けたいと考えます。
損益通算で税負担が減っても、売却した投資信託の経済的な損失そのものがなくなるわけではないためです。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
投資信託の売却手順は?約定日・受渡日・現金化までの注意点
投資信託は、売却注文を出した瞬間に価格が確定し、現金が銀行口座へ入る仕組みではありません。
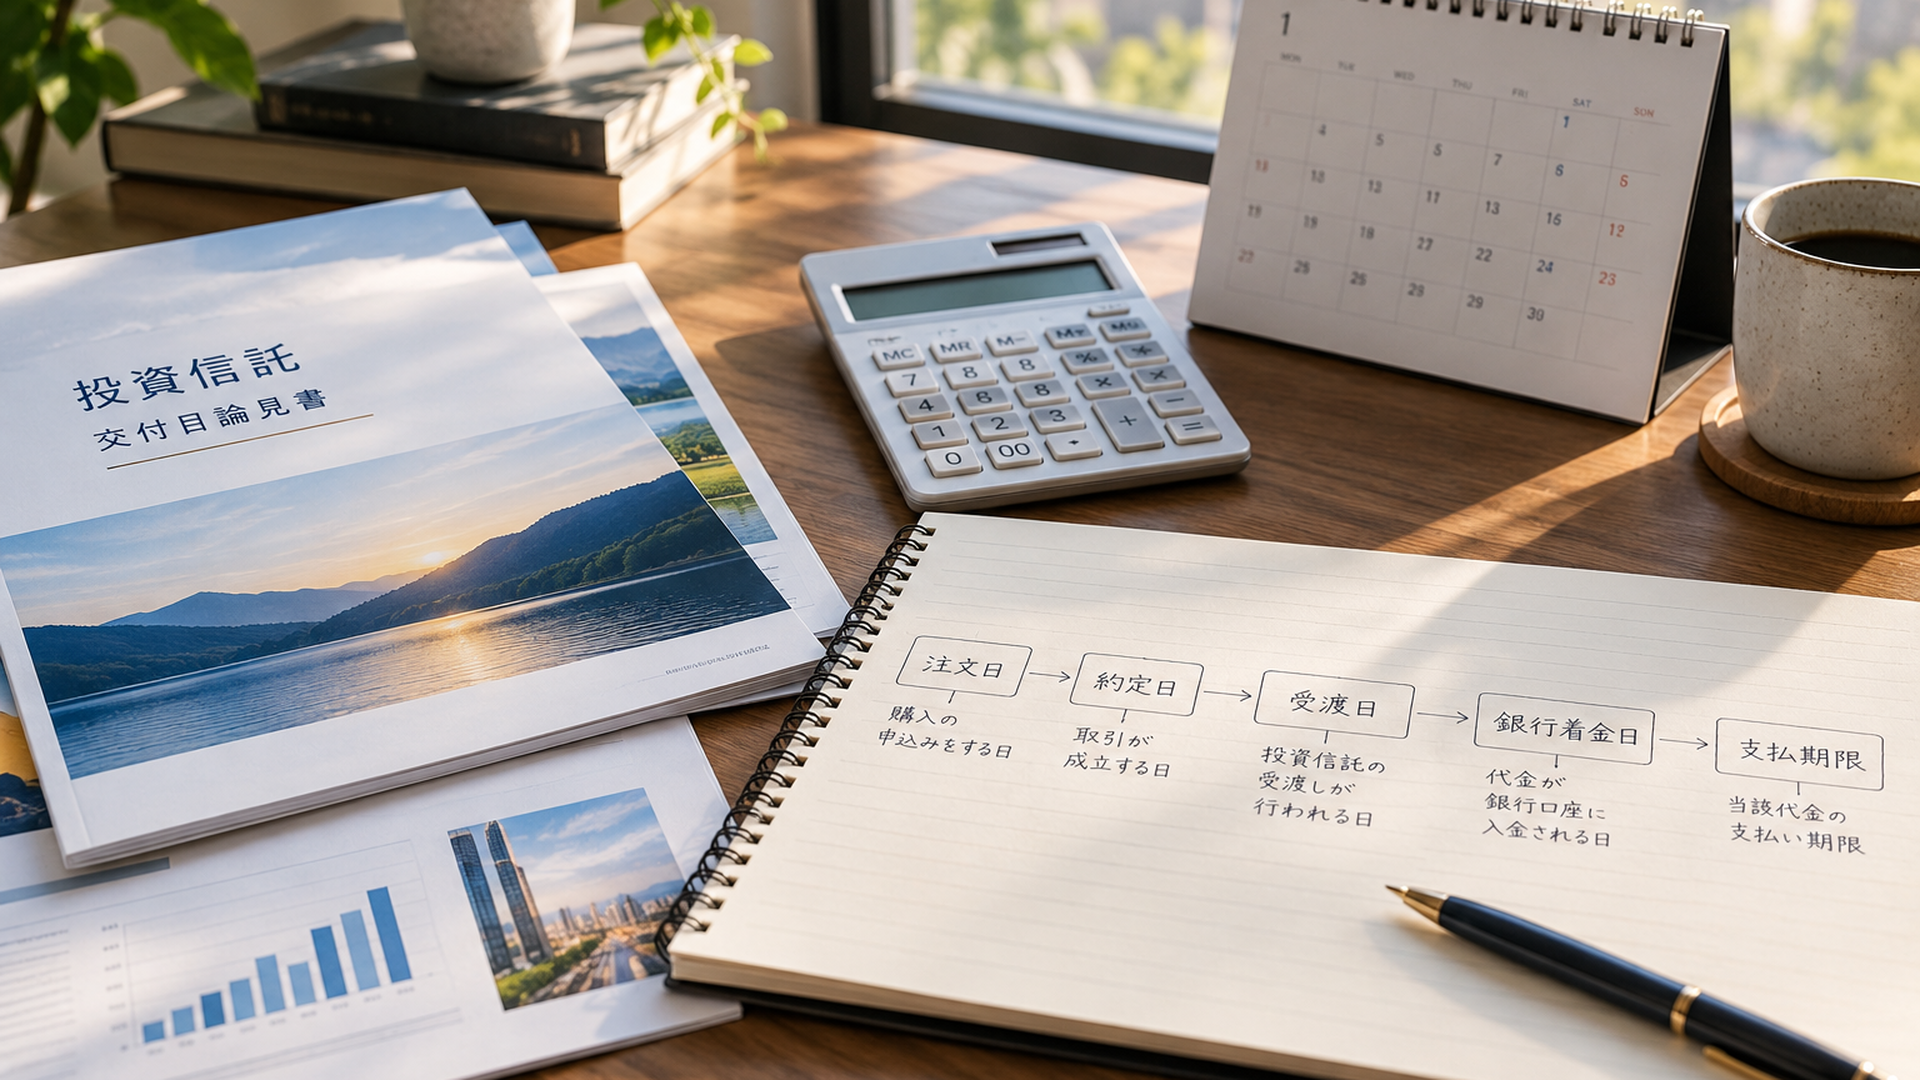
支払いに必要な資金を確保するには、注文日、約定日、受渡日、出金日を分けて確認する必要があります。
楽天証券が説明する約定日と受渡日の違い
楽天証券の公式FAQ「投資信託の『約定日』『受渡日』とはなんですか?」では、投資信託の取引が成立する日と決済する日の違いが説明されています。
基本となるのは次の3つです。
注文日
投資信託の売却を申し込む日です。
約定日
売却取引が成立する日です。原則として、この日の基準価額に基づいて売却代金が計算されます。
受渡日
売却代金の決済が行われる日です。
例えば、国内市場に投資する投資信託では、営業日の申込当日に約定する場合があります。
一方、外国市場に投資する投資信託では、申込翌営業日以降の基準価額が適用されることがあります。
そのため、売却注文を出した時点で見ていた評価額と、実際の売却金額が異なる可能性があります。
重要なのは、注文時点では売却価格がまだ確定していない場合があるということです。
また、受渡日と銀行口座への着金日が同じとは限りません。
売却代金を銀行口座で使う予定がある場合は、証券口座からの出金手続きに必要な時間も確認しましょう。
投資信託の売却注文は何時までに出せばよい?
楽天証券の公式FAQでは、多くの投資信託について、15時30分までの注文を当日申込分として受け付けると説明されています。
ただし、すべての投資信託で締切時刻が15時30分とは限りません。
商品ごとに異なる締切時刻や申込不可日が設定されている場合があります。
海外市場に投資するファンドでは、投資先の国や地域の休場日によって注文の扱いが変わることもあります。
そのため、15時30分という時刻だけを覚えるのではなく、保有する商品の注文画面で締切時刻を確認することが重要です。
特に、支払期限の直前に売却する場合は、注文日と受渡日の違いによって、必要な日に現金を用意できない可能性があります。
2026年のNISA取引スケジュールで注意すべきこと
楽天証券が2026年10月1日に公表した「2026年のNISAお取引スケジュールのご案内」では、商品ごとの年内取引期限が示されています。
例えば、成長投資枠で購入する投資信託について、申込受付日から起算して4営業日目に受渡となる商品の年内取引期限は、2026年12月25日15時30分と案内されています。
5営業日目に受渡となる商品では、2026年12月24日15時30分、6営業日目では12月23日15時30分など、商品条件によって期限が異なります。
ただし、これらは2026年のNISA投資枠を利用するための取引期限に関する案内です。
この日までに保有中の投資信託を売却しなければならないという意味ではありません。
また、NISAの売却によって非課税保有限度額を再利用できるのは翌年以降であり、年内に売却しても2026年分の年間投資枠が回復するわけではありません。
年末に投資信託の売却や買い直しを検討する場合は、売却代金の受渡日、翌年の年間投資枠、金融機関ごとの取引期限を区別して考える必要があります。
この点は、NISAの制度を理解していても見落としやすい実務上の注意点です。
1年後に150万円が必要なら、いつ売却すればよい?
例えば、現在500万円の投資信託を保有していて、1年後に住宅購入資金として150万円が必要なケースを考えます。
この場合、支払日の直前まで投資信託を保有することが最適とは限りません。
1年後に相場が上昇している可能性もありますが、反対に大きく下落している可能性もあります。
特に、住宅購入費用のように使用目的と支払期限が決まっている資金は、価格変動リスクと支払不能リスクを分けて考える必要があります。
筆者が勧めたい手順は、次の4段階です。
第1段階:必要資金の総額を確認する
住宅購入費用150万円だけでなく、諸費用、引っ越し費用、予備費などを含めて確認します。
すでに預金で準備している金額があれば、投資信託から現金化する必要額は減ります。
第2段階:税引後の受取額を試算する
課税口座なら、取得価額と含み益を確認して税額を概算します。
NISA口座なら、売却益が非課税になることに加え、売却後の非課税保有限度額の扱いも確認します。
第3段階:現金化する時期を決める
支払いまでに価格が下落しても問題ない金額と、確実に必要な金額を区別します。
不足が許されない資金については、早めに現金化することを検討します。
段階的に売却する方法もありますが、分割売却によって損失が必ず小さくなるわけではありません。
第4段階:受渡日と銀行への着金日を確認する
注文画面で約定日と受渡日を確認し、証券口座から銀行口座への出金に必要な日数を把握します。
重要な支払いでは、休日や手続き上の遅延も考慮して余裕を持つことが必要です。
ここで注意したいのは、1年後に使う資金だからといって、必ず1年間運用を続ける必要はないことです。
支払いに必要な金額を失うと生活や契約に支障が出るなら、現金化のタイミングを早めることにも合理性があります。
売却手数料や信託財産留保額はどう確認する?
投資信託を売却する前には、交付目論見書の換金に関する項目を確認しましょう。
商品によっては、換金手数料や信託財産留保額が設定されています。
信託財産留保額とは、投資信託を換金するときなどに、ファンドの資産へ留保される金額です。
例えば、説明用に売却の基準となる金額100万円、信託財産留保額の割合0.3%という条件を設定します。
単純計算では、
100万円×0.3%=3,000円
となります。
ただし、実際の計算基準や控除方法は商品ごとの目論見書に従います。
信託財産留保額が設定されていない投資信託もあります。
また、一定期間の解約を制限するクローズド期間が設定されている商品や、市場環境によって換金申込の受付が停止される可能性のある商品も存在します。
そのため、投資信託の売却では、価格だけでなく換金条件まで確認する必要があります。
NISAの投資信託はいつ売る?非課税枠とリバランスの考え方
NISAの投資信託も、資金が必要になった場合や資産配分を見直す場合には途中売却できます。
2024年以降のNISAで購入した商品を売却すると、その商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できますが、当年の年間投資枠は復活しません。
2024年以降のNISAで再利用できる金額はいくら?
金融庁の「NISAを知る」と「よくある質問」では、非課税保有限度額の管理方法が説明されています。
制度の基本的な枠組みは次のとおりです。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間投資枠の合計:360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,200万円
これらは2024年以降のNISAの基本的な枠組みです。
非課税保有限度額は、商品の現在評価額ではなく取得金額、つまり簿価で管理されます。
例えば、100万円で購入した投資信託が150万円に値上がりし、全額売却した場合を考えます。
この場合、売却益50万円は非課税ですが、翌年以降に再利用できる非課税保有限度額は100万円です。
反対に、100万円で購入した商品が80万円に下落し、全額売却した場合も、再利用できる非課税保有限度額は取得金額の100万円です。
つまり、売却時の評価額ではなく、購入時の金額が基準になります。
ただし、再利用できる非課税保有限度額が、年間360万円の投資枠に追加されるわけではありません。
また、2023年までの旧NISAで保有している商品は、現行NISAの非課税保有限度額とは別枠で管理されています。
旧NISAの商品を売却しても、2024年以降のNISAの非課税保有限度額を再利用できる仕組みではありません。
NISAの制度や対象商品などの条件は変更される可能性があるため、実際の取引時には最新の公表情報を確認する必要があります。
NISAで利益確定すると不利になる?
NISAで投資信託を売却すること自体が不利になるわけではありません。
必要資金を確保できることや、資産配分を調整できることは、売却によって得られる効果です。
一方、売却後に相場が上昇すれば、保有し続けた場合の利益を得られなくなる可能性があります。
さらに、同じ商品を買い直す場合は、再購入時の基準価額や利用可能な年間投資枠によって、運用結果が変わります。
そのため、非課税保有限度額を再利用できることだけを理由に、売却と買い直しを繰り返す必要はありません。
特に、長期保有を目的として購入した投資信託を短期的な価格変動だけで売却すると、当初の資産形成計画と矛盾する可能性があります。
筆者としては、NISAの再利用制度を積極的な売買の理由にするよりも、必要な時期に資金を取り崩せる仕組みとして理解する方が実用的だと考えます。
株式比率が60%から80%になったら売却すべき?
長期運用を続けると、株式や債券の値動きによって、当初の資産配分が変わる場合があります。
例えば、株式60%、債券40%を目標に、500万円を運用していたとします。
その後、資産の値動きによって、株式80%、債券20%になったケースを考えます。
現在の資産配分は次のとおりです。
株式:400万円
債券:100万円
合計:500万円
当初の株式60%、債券40%へ戻す場合、目標金額は次のようになります。
株式:300万円
債券:200万円
この場合、株式100万円分を売却し、債券100万円分を購入すれば、価格変動や費用がない条件では目標配分へ戻せます。
こうした資産配分の調整をリバランスといいます。
ただし、リバランスのために必ず売却する必要はありません。
新しい積立資金を債券へ振り向け、株式比率を徐々に下げる方法もあります。
例えば、株式400万円を売却せずに株式比率60%へ戻すには、全体の資産額が約666万7,000円になる必要があります。
したがって、債券へ約166万7,000円を追加投資する計算です。
両者を比較すると、次のようになります。
No rows
この比較は、相場の価格変動、税金、手数料を計算に含めない単純化した例です。
売却による調整は、追加資金を用意せずに資産配分を変えられる一方、課税口座では税負担が発生する可能性があります。
追加投資による調整は、既存資産を売却せずに済みますが、資金負担が大きくなる場合があります。
どちらが適切かは、現在の資産配分と追加資金の余裕によって異なります。
投資信託の売却判断で失敗を減らすには?3つの比較分析と実践手順
投資信託の売却で重要なのは、売却によるメリットと、保有を続けるメリットを同じ条件で比較することです。
筆者は、特に「現金化する時期」「売却する口座」「売却後の資産配分」の3点を分けて考える方法が有効だと考えます。
比較1:早期に現金化するか、運用を続けるか
例えば、1年後に150万円が必要で、すでに投資信託から必要額を確保できる状態にあるとします。
このとき、早期に現金化すれば、その後の投資信託の値下がりによって、確保した資金が減少するリスクを避けられます。
一方、その部分の投資信託が値上がりした場合、保有し続けていれば得られた利益を逃す可能性があります。
これが、早期売却と継続保有の間にある機会費用の問題です。
説明を簡単にするため、現在150万円の投資信託を保有していて、1年後にその全額を使う場合を考えます。
税金や費用を考慮せず、売却せずに1年間保有した場合、値動きによって次のような結果になります。
No rows
この表は価格変動の影響を比較するための仮定であり、将来の市場動向を予測したものではありません。
早期売却では値上がりによる利益を逃す可能性がありますが、売却後の現金を適切に管理していれば、投資信託の値下がりによって必要資金が不足するリスクを抑えられます。
一方、保有を続ければ値上がりの利益を得られる可能性がありますが、必要な日に資金が不足する可能性も残ります。
筆者としては、ここで重要なのは期待利益の大きさだけではないと考えます。
必要な資金が不足した場合、生活や契約にどの程度影響するのかを先に評価することが重要です。
例えば、住宅購入の頭金であれば、支払期限を簡単に延期できない場合があります。
反対に、10年後の旅行資金など、使用時期や金額を柔軟に変更できる目的であれば、価格変動を受け入れられる範囲が異なります。
資金の使用目的が違えば、合理的な売却タイミングも変わります。
比較2:課税口座とNISA口座はどちらから売却する?
課税口座とNISA口座の両方で投資信託を保有している場合、どちらを先に売却するかによって税負担や将来の非課税運用の機会が変わります。
ただし、すべての人に共通する売却順序はありません。
例えば、課税口座とNISA口座に、それぞれ150万円の投資信託を保有しているとします。
どちらも取得金額120万円、含み益30万円で、同じような投資対象とリスクを持つと仮定します。
課税口座から150万円分を売却した場合、ほかの調整がなければ譲渡益30万円に対して60,945円の税金が発生する計算です。
一方、NISA口座なら、非課税要件を満たす売却益には税金がかかりません。
この時点の税引後受取額だけを見ると、NISA口座からの売却が有利に見えます。
しかし、NISA口座から売却すれば、その部分の非課税運用は終了します。
売却した商品の取得金額に相当する非課税保有限度額は翌年以降に再利用できますが、将来の年間投資枠や買い直し時点の価格によって、再投資できる条件は変わります。
反対に、課税口座から売却すれば税金が発生する可能性がありますが、NISA口座の保有資産を引き続き非課税で運用できます。
つまり、比較すべきなのは、現在支払う税金だけではありません。
将来の非課税運用の機会も含めて考える必要があります。
さらに、課税口座に含み損のある商品が存在する場合は、売却による損益通算の可能性もあります。
ただし、損益通算ができるからといって、含み損のある商品を優先して売ることが常に合理的とは限りません。
筆者としては、売却順序を検討するとき、まず投資対象と資産配分を確認し、その後で税負担とNISAの非課税枠を比較する順番が適切だと考えます。
税金だけを理由に、運用目的に合っている商品を売却することは避けたいところです。
比較3:リバランスに伴う税負担と機会費用をどう考える?
株式80%、債券20%になったポートフォリオを、株式60%、債券40%へ戻す場合を考えます。
株式100万円分を売却して債券へ移せば、価格変動などがない条件では目標配分に戻せます。
ただし、課税口座で含み益がある株式投資信託を売却すると、税金が発生する場合があります。
一方、売却せずに株式80%の状態を維持すれば、税金を発生させずに運用を続けられます。
しかし、株式比率が高い状態では、当初予定していた資産配分よりも大きな価格変動を受ける可能性があります。
ここで比較すべきなのは、税金を支払う負担と、リスクの高い資産配分を維持することによる影響です。
例えば、株式の割合が80%まで上昇していても、長期的な運用方針に変更がなく、その価格変動を受け入れられるなら、直ちに調整する必要がない場合もあります。
一方、退職が近づいていて、今後の生活費として資産を取り崩す予定があるなら、当初より高くなった株式比率を見直す理由があります。
税負担を避けるためにリスクを取り続けることが、必ずしも合理的とは限りません。
逆に、税金を支払ってまで細かく資産配分を調整する必要があるかどうかも検討すべきです。
筆者は、資産配分の目標からどの程度ずれたら調整するのか、事前に許容範囲を決めておく方法が役立つと考えます。
その許容範囲は、年齢や資産規模だけでなく、収入、預金、支出予定、価格変動への耐性によって変わります。
売却する前に確認したい5つの手順
ここまでの内容を踏まえると、投資信託の売却判断は次の順番で整理できます。
手順1:必要な現金と支払期限を確認する
売却が必要な理由と、売却せずに預金などで対応できるかを確認します。
手順2:売却後の受取額を計算する
課税口座では売却益への税金、商品ごとの換金費用、注文から約定までの価格変動を考慮します。
手順3:保有を続ける理由を確認する
投資対象、運用方針、信託報酬、資産配分、家計状況を確認します。
手順4:売却する口座と金額を決める
課税口座とNISA口座を比較し、全額売却、一部売却、継続保有の選択肢を整理します。
手順5:受渡日と出金日を確認する
注文締切、約定日、受渡日、銀行への着金日を確認し、支払期限に間に合うよう手続きを行います。
これらを順番に確認すれば、利益が出たから売る、値下がりしたから売るという短期的な判断を避けやすくなります。
売却後に相場が上がったら判断は失敗だったのか?
筆者としては、投資信託の売却判断を、売却後の価格変動だけで評価するべきではないと考えます。
例えば、住宅購入資金150万円を確保するために売却し、その後に相場が20%上昇したとします。
運用を続けていれば、より多くの利益を得られた可能性はあります。
しかし、売却した時点で住宅購入に必要な資金を確保するという目的を達成していれば、その判断には合理的な理由があります。
反対に、短期的な値下がりへの不安だけで長期運用資金を売却し、再投資する計画もない場合は、判断の根拠を見直す余地があります。
大切なのは、結果が分かってから過去の判断を評価することではありません。
売却した時点で、資金計画とリスク許容度に合った選択だったかを確認することです。
今後も投資信託の価格は、株式市場、金利、為替などの影響を受けて変動すると考えられます。
ただし、将来の基準価額の方向や、最も有利な売却日を正確に予測することはできません。
2024年以降のNISAでは非課税保有限度額を再利用できるようになりましたが、その仕組みも将来の運用利益を保証するものではありません。
筆者が初心者に勧めたいのは、最高値で売る方法を探すことより、売却後のお金の使い道と、残す資産の運用目的を明確にすることです。
投資の出口は、運用成果を確定させる場面であると同時に、資産を生活に必要なお金へ変える場面でもあります。
まとめ|投資信託の売り時は必要額・期限・保有理由で決める
投資信託をいつ売るべきかは、利益率や損失率だけでは判断できません。
大和証券が2022年11月25日に公開した解説では、資金を使う時期の到来、目標金額の達成、投資先の見直し、長期的な値上がり見通しの変化が売却の判断材料として紹介されています。
SBI証券のIFAコラムでは、資金需要、純資産総額の変化、ポートフォリオの見直しなどが説明されています。
また、2024年以降のNISAでは、売却した商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できるようになりました。
ただし、売却した年の年間投資枠は復活しません。
課税口座で利益のある投資信託を売却する場合は、税引後の受取額を確認する必要があります。
今回のシミュレーションでは、評価額500万円、取得金額400万円という条件で150万円分を売却すると、税引後受取額は143万9,055円となりました。
同じ条件で税引後150万円を確保するには、価格変動や費用がない前提で約156万4,000円の売却が必要という計算です。
さらに、注文日、約定日、受渡日、銀行への着金日が異なる場合があるため、支払期限から逆算して手続きを行う必要があります。
最終的な判断は、次の3点に集約できます。
必要額:いくら現金化する必要があるか。
期限:いつまでに現金を用意する必要があるか。
保有理由:残りの資産を運用し続ける合理的な理由があるか。
この3点を確認したうえで、全額売却、一部売却、継続保有を比較しましょう。
投資信託の売却は、資産形成の失敗を意味するものではありません。
必要な時期に必要なお金を使えるようにすることも、資産形成の大切な目的です。
よくある質問
投資信託は利益が何%出たら売却すべきですか?
すべての人に共通する利益確定の割合はありません。
10%や20%といった目標を設定する方法はありますが、実際の売却判断では資金の使用期限や運用目的を確認する必要があります。
長期運用が目的で保有理由に変化がなければ、利益が出ても保有を続ける選択肢があります。
投資信託がマイナスになったら損切りした方がよいですか?
含み損があるという理由だけで、必ず損切りする必要はありません。
下落原因と投資対象の見通しを確認し、保有理由や資金計画が変わった場合に売却を検討します。
ただし、長期保有すれば必ず価格が回復するわけではありません。
NISAの投資信託は途中で売却してもよいですか?
NISAの投資信託も途中売却できます。
2024年以降のNISAで購入した商品を売却すると、その商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。
ただし、売却した年の年間投資枠は回復せず、NISA口座で発生した損失は課税口座の利益との損益通算や繰越控除ができません。
記事の確認情報と検証方法
本記事は、2026年10月29日時点で確認できる金融機関と公的機関の公表情報をもとに作成した、投資信託の売却判断に関する常設型の解説記事です。
2026年10月29日に新しい売却ルールが発表されたという内容ではありません。
過去に公表された売却判断の考え方、2024年からのNISA制度、2026年の取引スケジュールを区別して説明しています。
主な確認資料は以下のとおりです。
大和証券
資料名:「投資信託の売却タイミングはいつ?失敗しないためのポイントを紹介」
公開日:2022年11月25日
確認日:2026年10月29日
確認内容:投資目的の時期、目標金額、投資先の見直し、長期的な値上がり見通しに基づく売却の考え方。
参照先:大和証券公式サイトのダイワファンドラップ関連コラム「投資信託の売却タイミングはいつ?」
SBI証券
資料名:IFAコラム「売り時を教えて!投資信託はいつ、どのタイミングで解約したらいいの?」
資料の日付:2018年7月26日
確認日:2026年10月29日
確認内容:純資産総額の減少、資金需要に応じた解約、一部解約、年に1度のポートフォリオ見直し。
参照先:SBI証券公式サイトの資産運用アドバイザー(IFA)コラム。
楽天証券
資料名:「投資信託の『約定日』『受渡日』とはなんですか?」
公開日・更新日:確認できる表示なし
確認日:2026年10月29日
確認内容:約定日と受渡日の違い、国内外の投資信託の取引日程、多くのファンドでの15時30分という注文締切の案内。
参照先:楽天証券公式FAQ、FAQ番号10002789。
楽天証券
資料名:「2026年のNISAお取引スケジュールのご案内」
公開日:2026年10月1日
確認日:2026年10月29日
確認内容:2026年分のNISA投資枠に関する商品別取引期限、投資信託の受渡日別の申込期限。
参照先:楽天証券公式サイトの2026年NISA取引スケジュール案内。
金融庁
資料名:「NISAを知る」「よくある質問」
確認日:2026年10月29日
確認内容:年間投資枠、非課税保有限度額、取得金額(簿価)による管理、売却翌年以降の枠の再利用、旧NISAとの違い。
参照先:金融庁NISA特設ウェブサイト。
国税庁
資料名:「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」「No.1535 NISA制度」
法令基準日:令和8年4月1日現在法令等
確認日:2026年10月29日
確認内容:損益通算、3年間の繰越控除、NISA口座の売却益と売却損の税務上の取り扱い。
参照先:国税庁タックスアンサー。
なお、金融機関の案内に公開日・更新日の表示がない場合は、確認できない日付を補っていません。
計算例の検証方法
記事内の数値例は、筆者が条件を設定したシミュレーションです。
500万円の投資信託から150万円分を売却する試算では、評価額500万円、取得金額400万円、売却費用なし、約定時の価格変動なし、取得費の比例配分という条件を使用しています。
課税口座の税額は、売却部分の利益30万円に20.315%を適用して計算しました。
税引後150万円の確保に必要な売却額は、売却額に占める利益割合20%と税率20.315%を使って逆算しています。
また、30%下落後の回復率約42.9%は、下落後の評価額70万円を基準に必要上昇額30万円を割って算出しています。
リバランスの計算は、合計資産500万円、株式400万円、債券100万円という条件から、株式60%、債券40%へ戻すための売却額と追加投資額を比較しています。
これらはいずれも実際の売買記録や運用成果ではありません。
計算条件を明示し、結果を再計算できる形式にすることで、事実と仮定を区別しています。
著者情報と記事の利用上の注意
本記事は、資産形成や副業の情報を初心者向けに整理する、最短資産設計ライター・神崎レンが執筆しています。
執筆にあたっては、金融機関の公表資料と公的機関の制度説明を区別し、制度上の事実、計算上の仮定、筆者の考察を混同しない方針を採用しています。
金融資格の保有、実際の運用実績、専門家による監修については、本記事で確認可能な情報がないため、実績や監修体制が存在するものとして記載していません。
本記事は一般的な金融情報の提供を目的としており、個別の金融商品の購入や売却を推奨するものではありません。
税制、取引条件、受渡日、手数料、制度の対象範囲などは変更される場合があります。
実際の売却や確定申告を行う際は、利用している金融機関、金融庁、国税庁などの最新の公式情報を確認してください。
最終的な投資判断は、ご自身の資産状況、資金の使用期限、リスク許容度を踏まえて行う必要があります。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント