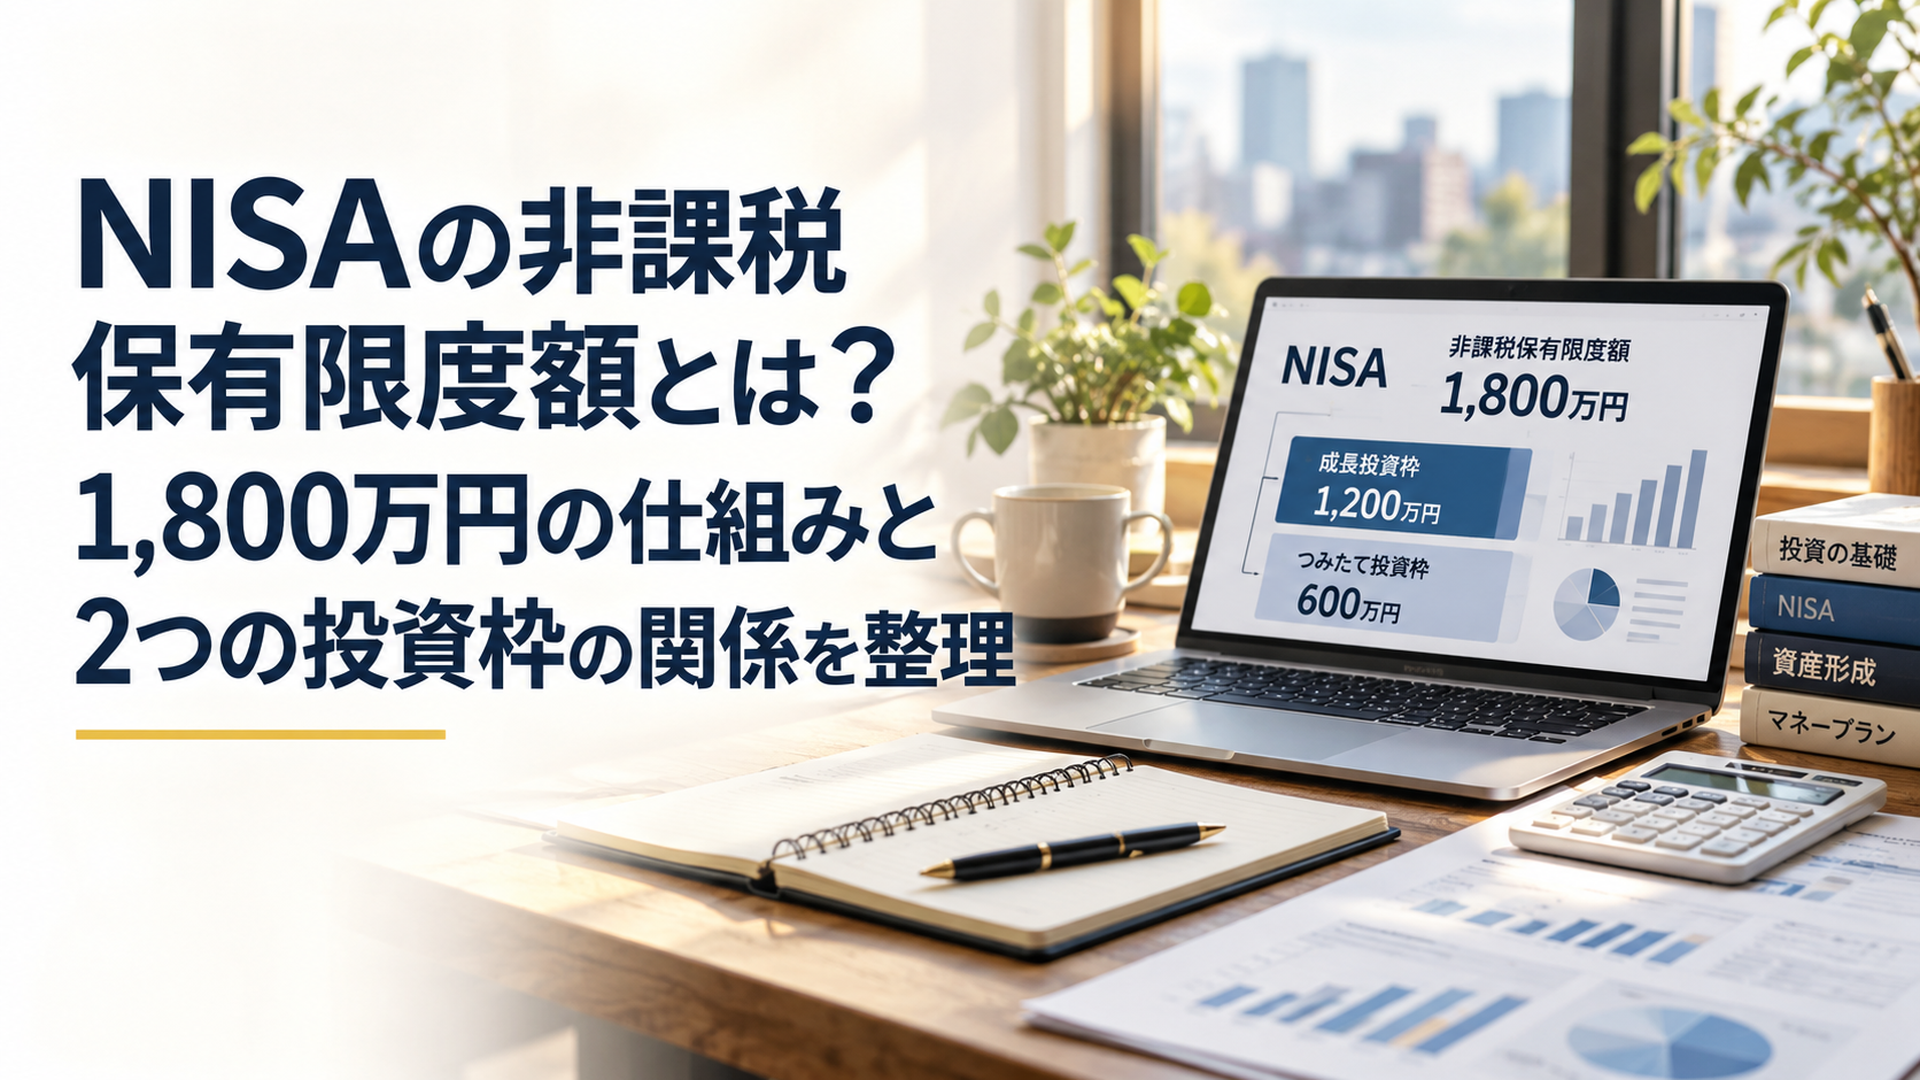
NISAの非課税保有限度額は取得金額で最大1,800万円、成長投資枠は内数で1,200万円です。売却した商品の取得金額分は翌年以降に再利用できます。
2024年1月に始まった新しいNISAでは、年間最大360万円まで投資でき、非課税保有期間も無期限になりました。ただし、年間投資枠と非課税保有限度額は別々に管理されるため、1,800万円の枠が残っていても、その全額をすぐに購入できるとは限りません。
この記事では、金融庁、国税庁、日本証券業協会の公表資料を基に、2026年10月29日時点の制度を解説します。2つの投資枠の違い、最短5年間の計算、売却後の枠の復活、2027年からの制度変更まで具体的に整理します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
NISAの非課税保有限度額1,800万円とは?簿価残高で管理する仕組み
NISAの非課税保有限度額とは、NISA口座で非課税保有できる金融商品の取得金額の合計上限です。
2024年1月からの制度では、成人の利用者1人につき最大1,800万円に設定されています。
金融庁の「NISAを知る」と国税庁の「No.1535 NISA制度」でも、この上限額が示されています。金融庁+1
重要なのは、1,800万円は運用後の評価額ではなく、商品の取得金額を基準に管理するという点です。
また、生涯に購入できる金額が累計1,800万円で固定されるわけでもありません。
保有商品を売却すると、その取得金額に対応する非課税保有限度額を翌年以降に再利用できます。
評価額が増えても非課税保有限度額は減らない
NISAでは、非課税保有限度額を簿価残高方式で管理します。
簿価とは、簡単にいえば金融商品を購入したときの金額です。
たとえば、NISA口座で100万円分の投資信託を購入したとします。
その後、運用によって評価額が150万円になっても、使用している非課税保有限度額は100万円のままです。
反対に、評価額が80万円に下落しても、使用済みの枠は100万円から変わりません。
つまり、次の計算が成立します。
- 取得金額100万円、評価額150万円:使用枠100万円
- 取得金額100万円、評価額80万円:使用枠100万円
- NISA全体の残り総枠:1,800万円-100万円=1,700万円
このように、商品の値上がりや値下がりだけでは非課税保有限度額は変化しません。
取得金額の合計が1,800万円であれば、運用によって評価額が2,000万円や3,000万円になっても、それだけを理由に非課税対象から外れることはありません。
ただし、評価額が増えたからといって、新たに購入できる枠が増えるわけでもありません。
NISAの1,800万円は資産評価額の上限ではなく、新しく取得する商品の金額を管理するための上限です。
この違いを理解することが、NISAの枠管理の出発点になります。
2024年の制度改正で何が変わった?
NISAは2014年1月に一般NISAとして始まり、2018年1月にはつみたてNISAが開始されました。
2023年までの旧一般NISAでは、年間投資上限額は120万円、非課税保有期間は最長5年間でした。
旧つみたてNISAでは、年間40万円、非課税保有期間は最長20年間です。
2024年1月の制度改正によって、これらの仕組みが大きく変わりました。
新制度の主な特徴は、次のとおりです。
- 非課税保有期間が無期限になった
- 制度が恒久化された
- つみたて投資枠と成長投資枠を同じ年に併用できる
- 年間投資上限額が合計360万円になった
- 非課税保有限度額が合計1,800万円になった
- 売却した商品の取得金額分を翌年以降に再利用できる
この見直しは、2022年11月に政府が決定した「資産所得倍増プラン」の流れとも関係しています。
制度の大きな目的は、家計が長期的な資産形成に取り組みやすい環境を整えることです。
筆者として特に重要だと考えるのは、非課税保有期間が無期限になった点です。
旧制度では非課税期間の終了時期を意識する必要がありましたが、現行制度では資金を使う目的や運用状況を優先して保有期間を考えやすくなりました。
ただし、無期限だからといって、投資商品の価格変動リスクがなくなるわけではありません。
長期間保有できる制度と、長期間保有すれば必ず利益が出る商品は、明確に区別する必要があります。
つみたて投資枠と成長投資枠の違いは?1,200万円の上限を比較
NISAの非課税保有限度額1,800万円は、つみたて投資枠と成長投資枠を合わせた上限です。
ただし、成長投資枠には、その内数として最大1,200万円という独自の上限があります。
ここを理解するには、年間投資額、非課税保有額、対象商品を分けて比較することが重要です。
つみたて投資枠と成長投資枠の比較表
2026年10月29日時点の成人向けNISA制度を整理すると、次のようになります。
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限額 | 120万円 | 240万円 |
| 非課税保有限度額 | 全体の1,800万円まで利用可能 | 全体1,800万円の内数で1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
| 購入方法 | 定期・継続的な積立 | 一括購入・積立購入 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託など | 対象となる上場株式、ETF、投資信託など |
| 2つの枠の併用 | 可能 | 可能 |
| 売却後の総枠再利用 | 翌年以降 | 翌年以降 |
金融庁の「NISAを知る」では、年間投資枠、非課税保有限度額、対象商品などの基本条件が整理されています。金融庁
つみたて投資枠は、長期・積立・分散投資に適した一定の商品を継続的に購入する仕組みです。
たとえば、毎月10万円を積み立てると、年間の購入金額は120万円になります。
10万円×12か月=120万円
成長投資枠では、年間240万円まで対象商品を購入できます。
成長投資枠だけで年間360万円を利用することはできません。
また、成長投資枠の対象商品には制限があります。
整理銘柄・監理銘柄のほか、信託期間20年未満の投資信託、毎月分配型の投資信託、一定のデリバティブ取引を用いた投資信託などは対象外です。
成長投資枠という名称だからといって、すべての株式や投資信託が購入できるわけではありません。
購入前に、利用する金融機関でNISA対象商品に該当するか確認する必要があります。
1,800万円の内訳は600万円と1,200万円に固定されない
NISAで特に誤解されやすいのが、1,800万円の内訳です。
成長投資枠の上限が1,200万円なので、残り600万円は必ずつみたて投資枠で利用しなければならない、と考える人もいるかもしれません。
しかし、配分は固定されていません。
たとえば、次の組み合わせが可能です。
- つみたて投資枠1,800万円+成長投資枠0円
- つみたて投資枠1,200万円+成長投資枠600万円
- つみたて投資枠1,000万円+成長投資枠800万円
- つみたて投資枠800万円+成長投資枠1,000万円
- つみたて投資枠600万円+成長投資枠1,200万円
いずれも、売却していない商品の取得金額合計が1,800万円になる構成例です。
年間投資上限額があるため、一度に全額を購入できるという意味ではありません。
つみたて投資枠だけで1,800万円を利用することもできますが、成長投資枠だけでは1,200万円までです。
また、成長投資枠で購入できる対象投資信託を積み立てることも可能です。
したがって、つみたて投資枠を使う人は積立投資、成長投資枠を使う人は一括投資という区別も正確ではありません。
筆者としては、投資枠の配分を先に決める必要はないと考えています。
まず、自分がどのような資産を保有したいのかを整理し、その商品を購入できる枠を選ぶ方が自然です。
成長投資枠の1,200万円を使い切る必要はある?
結論として、成長投資枠を上限まで利用する必要はありません。
たとえば、つみたて投資枠で購入できる投資信託だけで、自分の投資目的に合う資産構成を作れる場合があります。
一方、個別株式やETFなどを組み合わせたい場合は、成長投資枠を利用する意味があります。
大切なのは、利用できる投資枠が多いことと、リスクを適切に管理できていることを混同しないことです。
複数の枠で商品を購入していても、投資先が同じ国や同じ業種に偏っていれば、想定したほど分散投資になっていない可能性があります。
投資枠を分けることと、投資先のリスクを分散することは別の問題です。
この違いは、NISAを使い始める段階で確認しておきたいポイントです。
NISAの1,800万円を最短で使うには何年?年間360万円との違い
NISAの非課税保有限度額1,800万円は、制度上、最短5年間で利用できます。
ただし、毎年つみたて投資枠120万円と成長投資枠240万円を上限まで使い、途中で売却しないことが前提です。
年間投資枠と非課税保有限度額は役割が異なります。
年間投資枠は、その年に新しく購入できる金額の上限です。
非課税保有限度額は、NISA口座で非課税保有している商品の取得金額の合計上限です。
年間360万円を5年間投資した場合の累計額
2026年からNISAを利用し始め、毎年2つの枠を上限まで使用すると仮定します。
| 投資年 | つみたて投資枠 | 成長投資枠 | 年間合計 | 累計取得金額 |
|---|---|---|---|---|
| 2026年 | 120万円 | 240万円 | 360万円 | 360万円 |
| 2027年 | 120万円 | 240万円 | 360万円 | 720万円 |
| 2028年 | 120万円 | 240万円 | 360万円 | 1,080万円 |
| 2029年 | 120万円 | 240万円 | 360万円 | 1,440万円 |
| 2030年 | 120万円 | 240万円 | 360万円 | 1,800万円 |
| 5年間合計 | 600万円 | 1,200万円 | 1,800万円 | 1,800万円 |
この例では、2030年にNISA全体の非課税保有限度額1,800万円に達します。
同時に、成長投資枠も1,200万円の上限に到達します。
ただし、年間360万円の投資を5年間続けるには、合計1,800万円の資金が必要です。
生活費や近い将来に使うお金まで投資に回すことを推奨する計算ではありません。
また、5年後の評価額が1,800万円になるという意味でもありません。
あくまで取得金額の累計を示しています。
月5万円なら1,800万円に到達するまで30年間
最短5年間という数字だけを見ると、早く投資するほど有利だと感じるかもしれません。
しかし、同じ1,800万円でも、毎年どれだけの資金を投資に回すかによって必要期間は大きく変わります。
たとえば、つみたて投資枠を利用し、毎月5万円を積み立てる場合です。
5万円×12か月=年間60万円
1,800万円÷60万円=30年間
途中で売却しなければ、取得金額が1,800万円に到達するまで30年間かかります。
比較すると、次のようになります。
| 項目 | 最短5年間のケース | 月5万円のケース |
|---|---|---|
| 年間投資額 | 360万円 | 60万円 |
| 利用する枠 | つみたて・成長を併用 | つみたて投資枠のみ |
| 1,800万円到達 | 5年間 | 30年間 |
| 必要資金 | 年間360万円 | 毎月5万円 |
| 資金面の特徴 | 短期間に多額の資金が必要 | 毎月の収入から積立しやすい |
どちらも取得金額の合計は1,800万円ですが、家計に求められる資金力は大きく異なります。
さらに、投資開始時期や購入時の価格が異なるため、同じ商品に投資しても運用結果が一致するわけではありません。
早い段階で多額を投資すれば、それだけ早く価格変動の影響を受けます。
一方、毎月の積立では購入時期を分散できますが、将来の値下がりを防げるわけではありません。
筆者としては、NISAの使い方を比較するときに重要なのは、何年で1,800万円に達するかだけではないと考えています。
投資資金をいつまで使わずに保有できるのか、値下がりしたときにどの程度まで受け入れられるのかを先に判断すべきです。
年間投資枠は翌年に繰り越せる?
使用しなかった年間投資枠は、翌年に繰り越せません。
たとえば、2026年のつみたて投資枠120万円のうち、60万円しか利用しなかった場合を考えます。
残りの60万円を2027年の年間枠に上乗せすることはできません。
2027年のつみたて投資枠は、原則として年間120万円のままです。
ただし、2026年に購入しなかった60万円によって、1,800万円の総枠を消費することもありません。
翌年以降に、各年の投資枠の範囲内で利用する余地は残ります。
楽天証券の「取引・ルール」でも、年間投資枠の繰越不可と、非課税保有限度額の再利用が別々の仕組みとして説明されています。楽天証券
したがって、年間枠を使い切れないことを過度に心配する必要はありません。
制度上の年間上限よりも、自分の資金計画に合った投資金額を優先することが大切です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
NISAを売却すると非課税枠は復活する?翌年以降の再利用ルール
2024年以降のNISAでは、保有商品を売却すると、売却した商品の取得金額に対応する非課税保有限度額を翌年以降に再利用できます。
ただし、復活するのは売却代金ではなく、売却した部分の簿価相当額です。
また、売却した年の年間投資枠が回復するわけではありません。
この2つの制限を理解しておく必要があります。
100万円で購入した商品を120万円で売却したら?
100万円で購入した投資信託が120万円に値上がりし、全額売却した場合を考えます。
売却代金は120万円ですが、翌年以降に再利用できる非課税保有限度額は100万円です。
売却益20万円が総枠に追加されるわけではありません。
反対に、100万円で取得した商品を80万円で売却した場合も、再利用できる枠は100万円です。
つまり、売却価格が上がっても下がっても、再利用できる金額は取得金額を基準に計算されます。
日本証券業協会の「2024年以降のNISAに関するQ&A」でも、売却後の非課税保有限度額の取扱いが説明されています。日本証券業協会
商品の一部だけ売却した場合はどうなる?
商品を一部売却した場合は、売却した部分に対応する取得金額が再利用の対象です。
たとえば、100万円で購入した投資信託の評価額が150万円になったとします。
そのうち半分の75万円分を売却した場合、単純化した計算では売却部分の取得金額は50万円です。
100万円×75万円÷150万円=50万円
したがって、翌年以降に再利用できる総枠は50万円となります。
75万円分を売却したからといって、75万円の枠が復活するわけではありません。
なお、同じ投資信託を複数回購入している場合は、取得金額の計算に注意が必要です。
実際の売却部分の簿価は、金融機関が管理する取得金額を確認してください。
500万円の枠が復活しても翌年500万円買えるわけではない
NISA全体の非課税保有限度額を1,800万円まで使い切った後、取得金額500万円分の商品を売却したとします。
翌年以降、その500万円分の総枠を再利用できます。
しかし、翌年の年間投資上限額は合計360万円です。
仮に年間投資枠が未使用で、つみたて投資枠と成長投資枠の両方に十分な利用余地があっても、500万円を1年間で全額購入することはできません。
また、成長投資枠だけで購入する場合は、年間240万円の上限があります。
ここから分かるのは、非課税保有限度額の復活と、再購入する時期の自由度は同じではないということです。
売却と買い直しを繰り返すと何が問題になる?
ここは、NISAの運用で見落としやすい部分です。
たとえば、2026年に成長投資枠240万円をすべて使い、購入した商品を同年中に売却したとします。
その後、別の商品に買い替えたいと考えても、2026年の成長投資枠はすでに使用済みです。
売却しても、その年の年間投資枠は復活しません。
翌年には売却した商品の簿価相当額を再利用できますが、翌年も成長投資枠の年間240万円という制限を受けます。
さらに、翌年に別の商品を購入した後、再び売却して同年中に買い替えようとすれば、同じ制約が生じます。
つまり、NISAは売却後に総枠を再利用できる制度であって、何度でも自由に年間投資枠を回転させられる制度ではありません。
短期間で商品を頻繁に入れ替える運用では、買い直しの時期や金額が制約される可能性があります。
日本証券業協会も、合理性なく短期間に商品を乗り換える取引について、制度の趣旨との関係に注意を促しています。日本証券業協会
筆者としては、非課税枠の復活を理由に頻繁な売買を計画するより、最初の商品選びに時間を使う方が、初心者にとって無理のない方法だと考えています。
ただし、保有商品のリスクが大きく変化した場合や、資金が必要になった場合まで売却を避ける必要はありません。
売却すべきかどうかは、制度の枠だけでなく、資産構成や資金需要から判断することが重要です。
NISAで今いくら買える?総枠・年間残枠・金融機関変更の確認方法
NISAで新しく購入できる金額は、非課税保有限度額1,800万円の残りだけでは決まりません。
利用する投資枠に応じて、総枠の残額、成長投資枠の保有上限の残額、年間投資枠の残額を確認する必要があります。
特に、すでにNISAで多額の投資をしている人は、この3つを分けて管理することが重要です。
購入可能額はどのように計算する?
つみたて投資枠で購入する場合は、次の2つを比較します。
- NISA全体の非課税保有限度額の残り
- つみたて投資枠の年間残額
この2つのうち、小さい金額が制度上の購入可能額の上限になります。
成長投資枠では、さらに独自の1,200万円の上限を確認します。
- NISA全体の非課税保有限度額の残り
- 成長投資枠1,200万円の残り
- 成長投資枠の年間残額
これらのうち、最も小さい金額が成長投資枠での購入可能額の上限です。
なお、売却した商品がある場合は、その売却分の枠が再利用可能となる年を反映して計算します。
実際の注文では、購入商品、注文単位、積立設定、金融機関の取扱条件も確認する必要があります。
具体例:NISA全体で1,700万円を使用している場合
次の条件で考えてみます。
| 確認項目 | 利用状況 |
|---|---|
| NISA全体の非課税保有額 | 1,700万円 |
| うち成長投資枠の非課税保有額 | 1,200万円 |
| うちつみたて投資枠の非課税保有額 | 500万円 |
| 当年のつみたて投資枠使用額 | 80万円 |
| 当年の成長投資枠使用額 | 200万円 |
| 売却による翌年再利用待ちの枠 | なし |
まず、NISA全体の残り総枠は次のとおりです。
1,800万円-1,700万円=100万円
成長投資枠の残り総枠は、次のようになります。
1,200万円-1,200万円=0円
成長投資枠の年間残額は40万円ありますが、成長投資枠の非課税保有額が上限に達しています。
そのため、成長投資枠で新たに購入できる金額は0円です。
一方、つみたて投資枠の年間残額は次のとおりです。
120万円-80万円=40万円
NISA全体の残り総枠100万円と比較すると、年間残額40万円の方が小さくなります。
したがって、この時点で新しく購入できる金額は、つみたて投資枠で最大40万円です。
NISA全体に100万円の余地があっても、当年中に100万円すべてを購入できるわけではありません。
この例が示すのは、非課税保有限度額の残高だけでは、実際の購入可能額を判断できないということです。
金融機関を変更すると1,800万円の枠はリセットされる?
NISA口座の金融機関を変更しても、非課税保有限度額はリセットされません。
たとえば、A証券会社で取得金額1,000万円分の商品を保有したまま、B証券会社へNISA口座の金融機関を変更したとします。
この場合も、A証券会社で保有している商品は、NISA全体の非課税保有額に含まれます。
B証券会社で新たに1,800万円の枠を利用できるわけではありません。
また、A証券会社のNISA口座で購入した商品を、B証券会社のNISA口座へそのまま移管することはできません。
変更前の商品は、原則として変更前の金融機関で引き続き保有することになります。
変更前の金融機関で現行NISAの商品を売却した場合、その取得金額相当額は翌年以降に再利用できます。
ただし、変更したい年に変更前の金融機関ですでにNISA買付けをしている場合など、金融機関変更には制限があります。
金融機関を変更する際は、受付期間、必要書類、その年の買付状況を確認してください。
筆者としては、金融機関を変更するときに、手数料や商品数だけでなく、保有資産が複数の金融機関に分かれることによる管理負担も考えるべきだと思います。
特に、変更前の金融機関で保有を続ける商品と、変更後の金融機関で購入する商品を分けて記録しておくと、資産全体を把握しやすくなります。
分配金の再投資や株式配当金にも注意が必要
NISAでは、購入金額だけでなく、分配金や配当金の受取方法も確認する必要があります。
投資信託の分配金を再投資する場合、その再投資が新たな買付けとして扱われ、NISAの年間投資枠と非課税保有限度額を使用することがあります。
たとえば、つみたて投資枠で年間118万円を購入済みの場合、残りの年間投資枠は2万円です。
その年に3万円の分配金を再投資する場合、3万円全額を同じ年のつみたて投資枠で購入することはできません。
実際の取扱いは金融機関によって異なります。
楽天証券では、現行NISAで保有する投資信託の再投資において、非課税枠が不足すると課税口座で再投資される取扱いが説明されています。楽天証券
また、上場株式の配当金についても重要な注意点があります。
NISA口座で保有する国内上場株式の配当金を非課税で受け取るには、原則として「株式数比例配分方式」を選択する必要があります。
銀行口座で受け取る方法などを選択した場合、NISA口座で保有する株式であっても配当金が課税対象になることがあります。
国税庁の「No.1535 NISA制度」および日本証券業協会の配当金受取方式に関する案内でも、この条件が示されています。国税庁+1
なお、株式投資信託の普通分配金については、株式数比例配分方式を選択する手続きは不要です。
非課税保有限度額を正しく管理していても、配当金の受取方式によって税金の取扱いが変わる場合があります。
株式やETFを購入する人は、購入前に受取設定まで確認しておくとよいでしょう。
旧NISAと2027年からの制度変更は?現行ルールとの違い
2023年までの旧NISAで購入した商品は、2024年以降のNISAの非課税保有限度額1,800万円には含まれません。
また、2027年1月からは、つみたて投資枠の年齢要件が撤廃されることになっています。
2026年時点の制度を理解する際は、旧制度から引き継いだ商品と、2027年から適用される新しい条件を分けて考えることが重要です。
旧NISAで購入した商品は1,800万円に含まれない
2023年までに旧一般NISAや旧つみたてNISAで購入した商品は、2024年以降のNISAとは別枠で管理されます。
旧NISAを利用していた人も、現行制度の非課税保有限度額1,800万円を利用できます。
ただし、旧制度で購入した商品には、従来の非課税保有期間が適用されます。
旧一般NISAは購入した年から最長5年間、旧つみたてNISAは最長20年間です。
たとえば、2022年に旧一般NISAで購入した商品は、2026年末に非課税期間が終了します。
2023年に旧一般NISAで購入した商品は、2027年末まで非課税保有できます。
一方、2023年に旧つみたてNISAで購入した商品は、2042年末まで非課税保有できます。
非課税期間が終了した商品は、原則として課税口座に払い出されます。
旧NISAの商品を現行NISAにそのまま移すロールオーバーはできません。
また、旧NISAの商品を売却しても、現行NISAの1,800万円の枠が増えるわけではありません。
筆者としては、旧NISAを利用していた人ほど、現在の評価額だけでなく、購入年と非課税期間の終了時期を確認しておくべきだと考えます。
特に2026年末に旧一般NISAの非課税期間が終了する商品を保有している人は、課税口座への払出し後も保有するか、事前に売却するかを資金計画に沿って検討する必要があります。
2027年1月からNISAの対象年齢はどう変わる?
金融庁が公表している「NISAを知る」では、2027年1月から、つみたて投資枠の年齢要件が撤廃されることが案内されています。
2026年までの現行制度では、原則として、その年の1月1日時点で18歳以上の人が成人向けNISAの対象です。
2027年からは、0歳から17歳までの未成年者も、一定の条件でNISAを利用できるようになります。
ただし、未成年者に適用される投資枠は成人とは異なります。
| 比較項目 | 18歳以上 | 0~17歳(2027年から) |
|---|---|---|
| 利用できる枠 | つみたて投資枠・成長投資枠 | つみたて投資枠のみ |
| 年間投資上限額 | 合計360万円 | 60万円 |
| 非課税保有限度額 | 1,800万円 | 600万円 |
| 成長投資枠 | 最大1,200万円(総枠の内数) | 利用不可 |
| 払出し | 制度上の年齢による制限なし | 原則制限あり・一定の例外あり |
未成年者のNISAでは、原則として資産の払出しに制限があります。
ただし、災害などのやむを得ない場合や、12歳以降に一定の条件を満たした場合には、払出しが認められる仕組みです。
金融庁の公表資料では、18歳になると成人向けの制度へ移行することも示されています。金融庁+1
この変更は、未成年者にも長期的な資産形成の機会を広げるものです。
ただし、2026年10月29日時点で未成年者が成人と同じ1,800万円の枠を利用できるという意味ではありません。
2027年からの制度と、2026年時点の成人向けNISAを混同しないことが重要です。
2026年9月30日の日本証券業協会Q&A改定で何が変わった?
日本証券業協会は、2026年9月30日に「2024年以降のNISAに関するQ&A」を改定しました。
同協会の公表案内では、令和8年度税制改正による制度整備に伴い、Q12、Q13、Q80~Q92に追記が行われたことが示されています。
また、既存の複数の設問にも所要の修正が行われています。日本証券業協会
今回の改定では、2027年以降の年齢要件の見直しなど、新しい制度内容を確認することが重要です。
一方、成人向けNISAの基本的な非課税保有限度額1,800万円、成長投資枠1,200万円、年間投資枠360万円については、2026年10月29日時点の公表情報でも引き続き示されています。
筆者としては、NISAの制度変更を確認するときは、単に新しい制度が始まるという情報だけでなく、誰に適用される変更なのかを見る必要があると考えています。
特に今回のように、未成年者と成人で年間投資枠や非課税保有限度額が異なる場合、対象年齢を省略した情報は誤解につながりやすいためです。
なお、2027年からの制度に関する金融機関ごとの受付開始時期や実務上の取扱いは、最新の公式案内を確認してください。
NISAの1,800万円をどう使うべき?資金計画とリスクから考察
NISAの非課税保有限度額1,800万円を理解したら、次に考えたいのは枠をどれだけ早く使い切るかではありません。
重要なのは、購入する商品、投資に回せる金額、将来の支出予定を整理し、自分に合った利用方法を決めることです。
ここからは、制度の条件を踏まえた筆者としての考察を整理します。
非課税枠を最短で使い切ることが最適解とは限らない
年間360万円を5年間投資すれば、取得金額の合計は1,800万円になります。
一方、毎月5万円なら30年間です。
前述の計算で分かるように、必要な資金量と投資時期には大きな違いがあります。
早い段階で資金を投資すれば、その後の運用期間を長く取れる可能性があります。
しかし、その資金が数年以内に必要になる場合は、市場の下落局面で売却せざるを得ない可能性もあります。
たとえば、5年後に住宅購入の頭金として使う予定の資金を、価格変動の大きい商品に投資した場合です。
必要な時期に評価額が下落していれば、損失を確定させるか、住宅購入の計画を変更するかという判断が必要になるかもしれません。
そのため、非課税保有期間が無期限であることは、すべての資金を長期間投資してよいという意味ではありません。
筆者としては、NISAの利用を考えるときは、非課税枠の残額より先に、投資に回した資金をいつ使う可能性があるかを確認すべきだと考えています。
枠を使い切ること自体に、運用成果を保証する効果はありません。
NISAでも損失が発生する可能性がある
NISAは、一定の配当金や譲渡益などを非課税にする制度です。
投資元本や利益を保証する制度ではありません。
また、NISA口座で生じた損失は、原則として課税口座の利益と損益通算できず、損失の繰越控除も利用できません。
たとえば、NISA口座で100万円の商品を購入し、80万円で売却した場合、20万円の損失が発生します。
この損失を、課税口座で得た利益と相殺することはできません。
一方、NISA口座で利益が出た場合は、制度上の条件を満たす範囲で非課税のメリットを受けられます。
課税口座での上場株式などの譲渡益には、通常20.315%の税率が適用されるため、非課税制度には一定の価値があります。
ただし、税金がかからないという理由だけで、価格変動の大きい商品を選ぶことは避けるべきです。
私は、NISAを使う前に、購入する商品の値動き、運用コスト、投資対象の分散状況を確認する方が重要だと考えています。
売却後の枠復活は資産の入れ替えより資金計画に役立つ
NISAで商品を売却すると、翌年以降に取得金額相当額の非課税保有限度額を再利用できます。
この仕組みは、将来の教育費、住宅購入、老後資金などの支出に合わせて資産を取り崩す場面でも役立ちます。
たとえば、取得金額300万円の商品を売却し、その売却代金を教育費に使用した場合です。
翌年以降、制度上は300万円分の非課税保有限度額を再利用できるようになります。
しかし、教育費として売却代金を使ったのであれば、再び300万円を投資するには新しい資金が必要です。
ここは非常に重要です。
非課税保有限度額の復活は、投資に使える現金が戻ってくることを意味しません。
制度上の利用可能額と、家計で実際に投資できる金額は別々に管理する必要があります。
筆者としては、この仕組みを短期売買のためではなく、人生の支出に合わせて資産形成を中断・再開できる柔軟性として捉えています。
ただし、将来の支出予定がある資金については、売却時の価格下落も想定する必要があります。
枠が復活することだけを理由に、必要資金まで投資に回すべきではありません。
初心者がNISAを利用するときの判断順序
NISAの1,800万円を効率的に利用するには、次の順番で考える方法が有効です。
- 生活費や近い将来に使う資金を確保する
- 投資に回せる金額と、使わずに保有できる期間を決める
- 投資商品の特徴、価格変動リスク、運用コストを確認する
- つみたて投資枠と成長投資枠のどちらで購入できるか調べる
- 年間投資枠と非課税保有限度額の残りを確認する
- 将来の支出予定に合わせて保有・売却の方針を見直す
この順番なら、年間360万円や総枠1,800万円という数字に振り回されにくくなります。
逆に、最初に1,800万円を使い切る計画を立て、そのために投資金額や商品を決めると、資金計画に無理が生じる可能性があります。
NISAの本来の価値は、枠を消化したという達成感ではありません。
税制上のメリットを利用しながら、自分の目的に合った資産形成を続けられることです。
私は、投資初心者ほど、最初に「何に投資するか」と同じくらい、「どのお金は投資に回さないか」を決めるべきだと考えています。
遠回りを避けるためには、投資枠の上限を追うよりも、自分の資金計画を把握することが先だからです。
まとめ|NISAの非課税保有限度額は取得金額1,800万円が上限
NISAの非課税保有限度額について、重要なポイントは次の5つです。
- 非課税保有限度額は最大1,800万円。評価額ではなく取得金額を基準に管理する
- 成長投資枠は最大1,200万円。1,800万円の内数であり、つみたて投資枠だけでも総枠を利用できる
- 年間投資枠は合計360万円。つみたて投資枠120万円、成長投資枠240万円を併用した場合の上限
- 売却した商品の簿価分は翌年以降に再利用可能。ただし、年間投資枠は売却しても回復しない
- 旧NISAの商品は現行NISAの1,800万円とは別枠。旧制度の非課税期間が適用される
2027年からは未成年者も一定の条件でつみたて投資枠を利用できるようになりますが、成人向けNISAとは年間投資額や非課税保有限度額が異なります。
NISAを利用するうえで、筆者として最も大切だと考えるのは、非課税枠を最短で埋めることではありません。
年間投資枠、非課税保有限度額、売却後の再利用を正しく理解し、生活資金や将来の支出予定に合わせて利用することです。
制度の数字を目標にするのではなく、自分の資産形成の目的に制度を合わせる。
その考え方が、無理のないNISA運用につながると考えています。
よくある質問
NISAで100万円の商品を150万円で売却すると、いくら枠が復活しますか?
翌年以降に再利用できる非課税保有限度額は100万円です。
売却代金150万円ではなく、売却した商品の取得金額を基準に計算します。
利益の50万円が非課税保有限度額に追加されることはありません。
NISAの商品を売却した当年に買い直すことはできますか?
売却前から非課税保有限度額と年間投資枠に未使用分があれば、その範囲内で当年中に購入できます。
ただし、売却によって新たに生じた非課税保有限度額の空きは翌年以降に再利用する仕組みです。
また、売却してもその年に使用した年間投資枠は復活しません。
NISAの非課税保有限度額は金融機関を変更するとリセットされますか?
いいえ、リセットされません。
変更前の金融機関で保有する現行NISA商品の取得金額も、非課税保有額に含まれます。
金融機関を変更しても、1,800万円の総枠が新たに追加されることはありません。
参考資料・制度確認情報
本記事は、2026年10月29日時点で公表されている制度情報を基に作成しています。
制度の基本条件については、金融庁、国税庁、日本証券業協会の公表資料を優先し、金融機関の案内は実際の取扱いを理解するための補助資料として参照しています。
金融庁
「NISA特設ウェブサイト|NISAを知る」
2024年からのNISAの年間投資枠、非課税保有限度額、成長投資枠の上限、非課税保有期間、旧NISAとの関係について確認しています。
また、2027年1月からのつみたて投資枠の年齢要件撤廃と、未成年者向けの年間投資枠60万円・非課税保有限度額600万円についても確認しています。
国税庁
「タックスアンサー No.1535 NISA制度」
令和8年4月1日現在の法令等に基づく制度解説です。
年間投資上限額、非課税保有限度額、配当金や譲渡益の非課税条件、旧NISAの取扱いについて確認しています。
日本証券業協会
「2024年以降のNISAに関するQ&A」
2026年9月30日改定版の公表案内を参照しています。
今回の改定では、令和8年度税制改正に伴う制度整備としてQ12、Q13、Q80~Q92への追記と、既存設問の修正が案内されています。
また、同協会の「NISA口座における上場株式の配当金等受取方式に関する注意事項」およびNISAに関する公開FAQを参照し、配当金の受取方式や短期の回転売買に関する注意点を確認しています。
楽天証券
「NISA/新しいNISA|取引・ルール」
年間投資枠の繰越不可、売却後の非課税保有限度額の再利用、旧NISAの売却に伴う取扱い、投資信託の分配金再投資について確認しています。
特に、年間投資枠が不足した場合の投資信託の再投資処理について、実務上の具体例として参照しました。
りそな銀行・埼玉りそな銀行
「NISA(ニーサ)のキホン・選び方」
「非課税保有限度額とは?」
「NISA(ニーサ)成長投資枠」
年間120万円・240万円の枠の違い、つみたて投資枠だけで1,800万円を利用する場合の計算、成長投資枠1,200万円の上限、売却後の再利用を確認しています。
なお、銀行によって取り扱うNISA対象商品は異なります。
りそな銀行・埼玉りそな銀行の案内では、NISA口座で取り扱う商品が株式投資信託に限定されているため、制度上購入可能な商品と、個別金融機関で購入可能な商品を区別しています。
アセットマネジメントOne
投資信託の運用会社として関連するNISA解説資料がありますが、本記事との対応が確認できる個別資料の正式名称・公開日・更新日については特定できていません。
そのため、本記事の制度上の数値や判断根拠には採用せず、金融庁・国税庁・日本証券業協会の資料を優先しています。
制度情報の確認について
NISAの制度や金融機関の取扱条件は、今後変更される可能性があります。
特に、2027年以降の未成年者向けNISA、金融機関変更、分配金再投資、配当金の受取方式などは、実際に手続きを行う前に最新情報を確認してください。
本記事の金額例は、制度上の計算を理解するためのものであり、将来の運用成果や元本の維持を保証するものではありません。
著者:神崎レン
初心者の資産形成と副業導線を最短距離で設計する情報発信ストラテジスト。投資・副業・情報発信の複雑な仕組みを整理し、初心者が無駄な遠回りを避けて、自分に合った選択肢を判断できる情報を発信しています。
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント