配当利回り6%超の株は、株価下落や業績悪化によって高利回りになっている場合があり、減配リスクの確認が欠かせません。
2025年8月18日公開の野村の投資情報メディア「NOMURA ウェルスタイル」では、株式ストラテジストの大川智宏さんが、TOPIX採用銘柄の過去5年間の分析をもとに、高すぎる配当利回りへの注意を呼びかけました。
この記事では、6%超が警戒される理由、分析結果、過去の高配当事例、2025年の注目5銘柄、購入前の確認方法を解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
配当利回り6%超の株はなぜ危険といわれるのか?
配当利回り6%超が警戒されるのは、高利回りの背景に株価下落や将来の減配懸念が隠れている場合があるためです。
ただし、6%を超える株がすべて危険という意味ではありません。
重要なのは、配当利回りが高くなった理由と、その配当を企業が今後も維持できるかどうかです。
大川智宏さんがTOPIX採用銘柄の過去5年間を分析
2025年8月18日のNOMURA ウェルスタイルの記事で、高配当株のリスクを解説したのは、智剣・OskarグループのCEO兼主席ストラテジスト、大川智宏さんです。
大川さんは、野村総合研究所、JPモルガン・アセットマネジメント、クレディ・スイス証券、UBS証券などで経験を積み、日本株の計量分析や投資戦略を専門としています。
紹介された分析の概要は、次のとおりです。
- 分析対象:TOPIX(東証株価指数)採用銘柄
- 分析期間:2020年4月30日〜2025年4月30日
- 使用指標:アナリストによる12カ月先の予想配当利回り
- 分析方法:予想配当利回りの水準別に銘柄を分類
- 主な結果:0%超〜6%では、利回りが高いグループほど累積リターンが高くなる傾向
- 注意点:6%超のグループでは、その傾向が崩れて累積リターンが低下
つまり、配当利回りが高いほど投資成果も良くなるという関係は、6%超のグループでは成立しなかったということです。
これは、配当収入を重視する投資家にとって見逃せない結果です。
なぜ6%が境界線になったのか?
ここで誤解してはいけないのは、6%が企業の安全性を分ける絶対的な基準ではないことです。
今回の6%という数字は、紹介された分析において、利回りと累積リターンの関係が変化した水準です。
ただし、元の分析で利回り区分をどのように設定したのか、なぜ6%を区切りとして採用したのかについては、今回確認できる情報だけでは確定できません。
また、以下の分析条件も未確認です。
- 6%超グループの具体的な累積リターン
- 4〜6%グループとのリターンの数値差
- 累積リターンに配当金が含まれているか
- 各グループの銘柄数と構成比率
- 銘柄の入れ替え頻度とリバランス方法
- 業種別の構成とその変化
したがって、「6%を超えると何%損をする」といった数字を示すことはできません。
また、この結果から、6%超の高利回りそのものがリターン低下の原因だったとも断定できません。
筆者としては、6%を売買の機械的な境界線にするより、6%超の銘柄では、なぜ市場がその利回りを許容しているのかを詳しく調べるという使い方が適切だと考えています。
高配当上位20%の平均利回りは3.5〜4.0%
大川さんは、TOPIX採用銘柄のうち、配当利回りが高い上位20%を抽出した分析も紹介しています。
その平均利回りは、過去5年間で3.5〜4.0%程度でした。
こうした分析を踏まえ、2025年の記事では、高配当株を探す際に4〜6%程度を参考にする考え方が示されています。
ただし、4〜6%なら安全という意味ではありません。
利回り4%でも減配する企業はありますし、6%を超えていても十分な財務余力を持つ企業は存在し得ます。
また、これは2025年当時の分析に基づく目安です。
2026年11月現在の市場にそのまま当てはめるには、最新の株価、企業業績、配当予想、金利環境などを確認する必要があります。
株価が下がると配当利回りは上がる
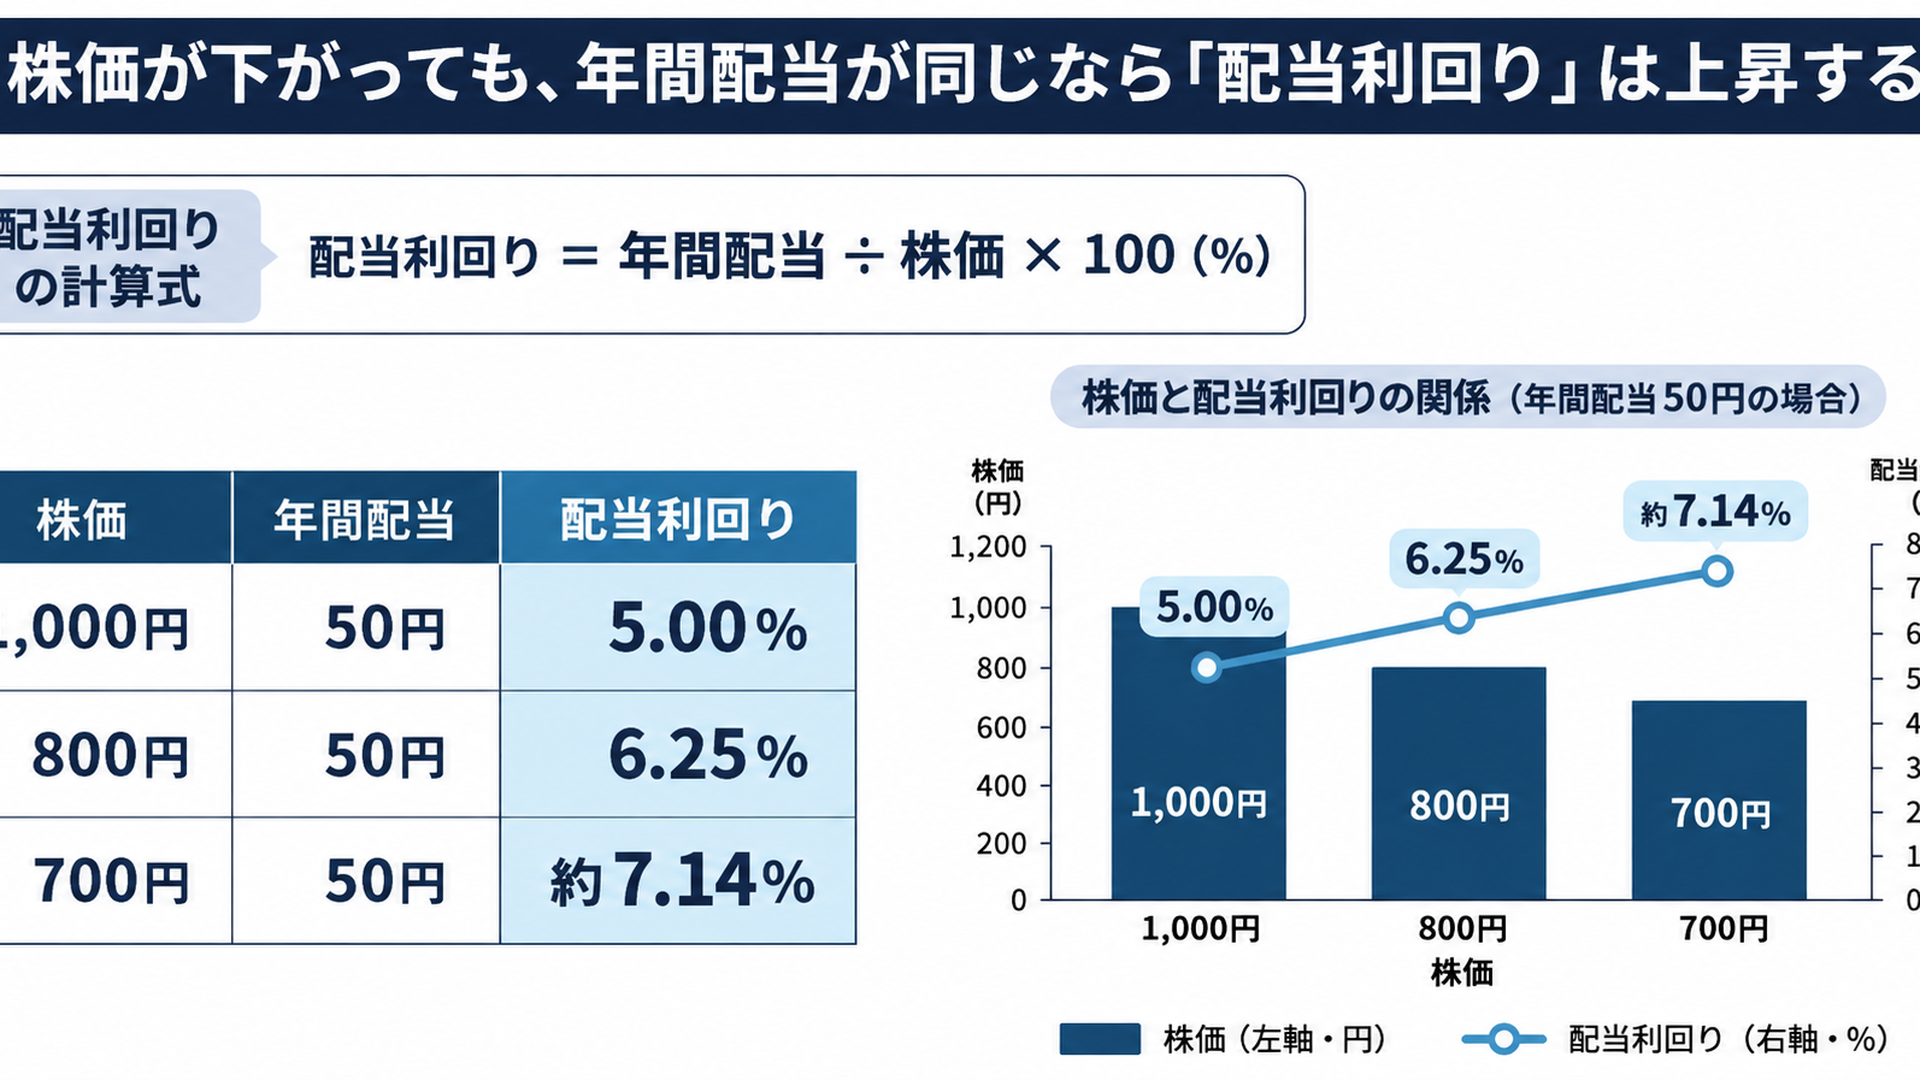
配当利回りの基本的な計算式は、次のとおりです。
配当利回り(%)=1株当たり年間配当金÷株価×100
例えば、年間配当金が50円、株価が1,000円の企業なら、配当利回りは5%です。
しかし、配当金が変わらないまま株価が700円に下落すると、利回りは約7.14%まで上昇します。
- 株価1,000円・年間配当50円:5.00%
- 株価800円・年間配当50円:6.25%
- 株価700円・年間配当50円:約7.14%
企業が配当を増やしたわけではありません。
株価が下落した結果、計算上の利回りが高くなっただけです。
もちろん、株価下落の原因が必ず業績悪化とは限りません。
市場全体の急落や一時的な需給の悪化によって、財務が健全な企業の株価まで下がることがあります。
一方、業績悪化や将来の減配を投資家が警戒して株式を売却している場合、表示上の高利回りは危険信号になり得ます。
特に注意したいのは、株価と配当予想の更新タイミングが異なることです。
株価は日々変動しますが、企業の配当予想は毎日更新されるわけではありません。
業績悪化を市場が先に織り込んで株価が下落すると、配当予想が修正されるまで、実現しない可能性のある高い予想利回りが表示される場合があります。
これが「高配当利回りの罠」の代表的な仕組みです。
配当利回り6%でも投資全体では損失になる
もう一つ理解しておきたいのが、配当金と投資全体の損益は別だということです。
例えば、100万円で購入した株式から、年間6万円の配当を受け取ったとします。
購入価格に対する配当利回りは6%です。
しかし、同じ期間に株式の評価額が80万円まで下がった場合、税金や手数料を考慮する前の損益は次のようになります。
- 受け取った配当金:プラス6万円
- 株価下落による評価損:マイナス20万円
- 合計損益:マイナス14万円
配当金を受け取っていても、資産全体では14万円のマイナスです。
このように、配当収入と株価変動を合わせた成果をトータルリターンと呼びます。
私は、高配当株投資で最初に確認すべきなのは、受け取れる配当金の多さではなく、株価下落を含めても納得できる投資対象なのかという点だと考えています。
高配当株の減配リスクはどこから生まれるのか?
減配リスクは、利益の減少、資金繰りの悪化、一時的な高配当、事業環境の変化などから生まれます。
現在の配当金が多いことと、将来も同じ配当を支払えることは別問題です。
減益予想30%に対し、減配予想は約9%
2025年8月18日のNOMURA ウェルスタイルの記事では、2025年7月31日時点のアナリスト予想を用いたTOPIX構成銘柄の分析も紹介されました。
その結果、減益が予想される企業の割合は約30%、減配が予想される企業の割合は約9%でした。
- 減益予想の企業:約30%
- 減配予想の企業:約9%
ここから読み取れるのは、減益予想と減配予想の割合には大きな差があったという事実です。
ただし、減益予想企業のうち何%が減配予想だったのかを直接示した数字ではありません。
そのため、この二つの割合だけから、減益企業の大半が必ず配当を維持すると結論付けることはできません。
日本企業には、利益が一時的に減少しても配当を維持しようとする傾向があり、これは「配当の下方硬直性」と呼ばれています。
企業が安定配当を重視するのは、株主還元の継続性を示す意味があるためです。
しかし、利益が減少し続ければ、配当維持のために使える資金も限られてきます。
減配予想が少ないことは、将来の減配リスクが小さいことの証明ではありません。
減配すると配当収入と株価の両方に影響する
例えば、株価1,000円、年間配当60円の企業を考えます。
当初の配当利回りは6%です。
ところが、業績悪化によって年間配当が30円に引き下げられた場合、購入価格に対する利回りは3%になります。
さらに、減配を嫌った投資家の売却によって株価が下落する可能性もあります。
つまり、配当収入の減少と保有資産の評価損が同時に発生することがあるのです。
ただし、株価が減配発表後に必ず下がるわけではありません。
減配が事前に予想されていた場合には、発表前から株価に織り込まれている可能性もあります。
筆者としては、減配発表そのものより、減配に至るまでの利益や資金繰りの変化に注目すべきだと考えています。
海運・自動車・資源関連株はなぜ注意が必要なのか?
大川さんは、高すぎる配当利回りが見られやすい業種として、海運、自動車、資源関連などを挙げています。
これらの業種は、景気や市況の変化によって業績が大きく変動する場合があります。
#### 海運株:運賃市況によって利益が変動する
海運会社は、世界の物流需要や海上運賃の影響を受けます。
運賃が高い時期には大きな利益を生み出しても、運賃が下落すれば配当余力が縮小する可能性があります。
そのため、好況期の配当水準を将来も継続できると考えるのは危険です。
#### 自動車株:為替・関税・海外需要に左右される
自動車メーカーは、海外販売台数、為替相場、原材料価格、関税政策などの影響を受けます。
円安が利益を押し上げる場合もありますが、海外需要の減少やコスト上昇が収益を圧迫することもあります。
配当を見る際には、販売台数だけでなく、利益率や業績予想の変化を確認したいところです。
#### 資源関連株:商品市況による一時的な高収益に注意
資源関連企業では、原油、天然ガス、金属などの商品価格が業績に影響します。
資源価格が上昇して利益が増えたとしても、その水準が長期間続くとは限りません。
重要なのは、これらの業種を一律に避けることではありません。
高い配当が継続的な収益力によるものなのか、一時的な好況によるものなのかを区別することです。
私は、景気敏感株ほど好業績の年だけでなく、利益が落ち込んだ年の配当実績を確認する価値が高いと考えています。
過去の高配当株にはどのような事例があったのか?
過去には、配当利回りが10%を超える銘柄や、記念配当によって一時的に高利回りとなった銘柄が紹介されています。
ただし、高利回りだったという事実だけで、その後に減配したと判断することはできません。
2021年には配当利回り10%超の銘柄も
三菱UFJ eスマート証券が2021年12月22日に公開した髙木典子さんの記事では、配当利回りだけで投資先を判断することへの注意が説明されました。
記事で紹介された2021年12月10日時点の高配当銘柄には、次の企業がありました。
- 明和産業(8103):13.80%
- 商船三井(9104):10.23%
- 日本郵船(9101):9.85%
- JFEホールディングス(5411):8.53%
- 乾汽船(9308):7.01%
これらは2021年当時の株価と配当予想などに基づく数値であり、現在の利回りではありません。
また、この一覧だけでは各企業のその後の減配実績は分かりません。
注目したいのは、海運や素材関連など、景気や市況の影響を受けやすい企業が含まれていることです。
例えば、海運業で運賃市況が好調な時期には、利益が大幅に増えて配当が拡大することがあります。
しかし、好況期の利益が通常の収益力を上回っている場合、その配当を将来も維持できるとは限りません。
筆者としては、利回り10%という数字を見る前に、配当の原資となった利益がどのような事業環境で生み出されたのかを調べたいところです。
記念配当によって利回り7%超になった事例
同じ2021年の記事では、記念配当によって高い配当利回りが表示された企業の事例も紹介されています。
この企業は、それまで配当実績がありませんでしたが、上場5周年を記念して年間100円の配当を予定していました。
内訳は次のとおりです。
- 普通配当:30円
- 記念配当:70円
- 年間配当合計:100円
- 計算に使用する株価:1,311円
年間配当100円を株価1,311円で割ると、計算上の配当利回りは約7.63%です。
一方、紹介記事に記載された利回りは7.62%でした。
この差の理由は未確認であり、採用株価や計算条件の違いなどを断定することはできません。
また、今回確認できる情報では、企業名、証券コード、対象配当年度を特定できていません。
ただし、この事例で重要なのは、利回りの大部分が一時的な記念配当に依存していたことです。
仮に翌年以降の記念配当70円がなくなり、普通配当30円だけになれば、株価1,311円を固定した利回りは約2.29%になります。
7%超という表示だけを見て購入すると、期待した配当収入を得られない可能性があります。
高配当株では、年間配当の合計額だけでなく、普通配当・記念配当・特別配当の内訳を確認する必要があります。
この点は、現在の配当利回りランキングを見る際にも役立つ考え方です。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
大川智宏さんが紹介した2025年の高配当株5銘柄とは?
2025年8月18日のNOMURA ウェルスタイルの記事では、大川さんが注目する高配当株として5銘柄が紹介されました。
以下の株価、年間配当予想、予想配当利回りは、いずれも2025年8月12日時点の情報です。
2026年11月現在の数値ではないため、現在の投資推奨や購入判断にそのまま利用することはできません。
また、各銘柄の紹介理由として取り上げられた当時の材料と、筆者が独自に考えるリスク確認項目は区別して説明します。
フォーラムエンジニアリング(7088):技術者需要と稼働状況に注目
- 2025年8月12日時点の株価:1,286円
- 予想年間配当金:62.5円
- 予想配当利回り:4.86%
フォーラムエンジニアリングは、機械・電気系エンジニアの派遣や人材紹介などを展開する企業です。
2025年の記事では、専門人材の不足を背景とした事業成長への期待や、今後の株主還元強化が注目されました。
ここからは筆者の分析です。
技術者の需要が強くても、採用費用が増加したり、技術者の稼働率が低下したりすれば、利益が圧迫される可能性があります。
配当維持を判断する際に確認したいのは、次の指標です。
- 技術者の稼働率
- 在籍技術者数と採用状況
- 売上高と営業利益率
- 配当性向と配当方針
例えば、技術者数が増えていても稼働率が低下していれば、人件費に見合う売上を確保できていない可能性があります。
稼働率と営業利益率が継続して悪化する場合は、配当余力を再評価する材料になると考えています。
アコム(8572):貸倒関連費用が重要
- 2025年8月12日時点の株価:462.9円
- 予想年間配当金:20円
- 予想配当利回り:4.32%
アコムは、消費者金融事業を中心に展開する企業です。
2025年の記事では、インフレに伴う貸出需要の増加や、日本住宅ローンとの提携が紹介されました。
事業領域の拡大が期待される一方、金融業には信用リスクがあります。
筆者として特に注目したいのは、貸出残高の増加が利益の増加につながっているかどうかです。
確認したい指標は、次のとおりです。
- 営業貸付金残高
- 貸倒関連費用
- 延滞や不良債権に関する指標
- 利益と配当性向の推移
貸出残高が増えても、返済が滞る利用者が増えれば、貸倒関連費用が利益を圧迫する可能性があります。
そのため、貸出残高の伸びだけで成長を評価するのは適切ではありません。
貸倒関連費用が収益の伸びを上回って増加する状況が続けば、配当維持の前提を見直す必要があると考えます。
太陽ホールディングス(4626):電子材料需要と利益率を確認
- 2025年8月12日時点の株価:7,160円
- 予想年間配当金:290円
- 予想配当利回り:4.05%
太陽ホールディングスは、エレクトロニクス関連材料などを手掛ける企業です。
2025年の記事では、中国向けエレクトロニクス製品の需要が想定を上回り、2026年3月期の業績見通しを上方修正したことが紹介されました。
業績改善に伴う配当の上方修正にも期待が示されていました。
一方、電子材料の需要は、半導体や電子機器の市場環境によって変動する可能性があります。
筆者として確認したい指標は、次のとおりです。
- エレクトロニクス関連事業の売上高
- セグメント利益と利益率
- 会社の業績予想修正
- 営業キャッシュフローと設備投資
売上が増えていても、原材料価格の上昇や製品構成の変化によって利益率が低下する場合があります。
また、一時的な需要回復を長期的な成長と混同しないことも重要です。
電子材料の需要減少と利益率の悪化が同時に進む場合には、増配期待を慎重に見直したいと考えています。
丸井グループ(8252):DOEと資金創出力を確認
- 2025年8月12日時点の株価:3,260円
- 予想年間配当金:131円
- 予想配当利回り:4.02%
丸井グループは、小売事業と金融事業を展開する企業です。
2025年の記事では、中期経営計画におけるDOE(株主資本配当率)の引き上げや、自社株買いの強化が注目されました。
DOEは、株主資本に対してどの程度の配当を支払うかを示す指標です。
当期利益に対する配当割合を示す配当性向とは異なり、株主資本を基準に配当方針を考える特徴があります。
ただし、DOEを重視しているからといって、配当が保証されるわけではありません。
筆者として確認したいのは、次の項目です。
- DOEの目標と実績
- 小売事業と金融事業の利益推移
- 金融事業の信用コスト
- 株主還元に必要な資金と財務余力
例えば、DOE目標を維持していても、事業利益や資金創出力が低下すれば、配当維持の負担が大きくなる可能性があります。
自社株買いも含めた株主還元を続けるには、事業活動から十分な資金を確保できるかが重要です。
DOEだけが安定していても、利益や財務余力が悪化している場合には、株主還元の持続可能性を再確認する必要があります。
長谷工コーポレーション(1808):工事利益率と資金繰りに注目
- 2025年8月12日時点の株価:2,434円
- 予想年間配当金:90円
- 予想配当利回り:3.70%
長谷工コーポレーションは、マンション建設を中心とする企業です。
2025年の記事では、自社株買いを含む積極的な株主還元や、地方の住宅関連企業の買収による事業拡大が紹介されました。
ただし、建設業は資材価格、人件費、住宅需要、金利動向などの影響を受けます。
筆者として確認したい指標は、次のとおりです。
- 建設受注高と受注残高
- 完成工事総利益率
- 資材費と人件費の動向
- 営業キャッシュフロー
- 有利子負債と配当方針
受注が増えていても、工事原価が想定以上に上昇すれば利益率が低下する可能性があります。
また、建設業では工事の進行や代金回収のタイミングによって資金繰りが変動します。
受注残高が増加している一方で利益率や現金収支が継続的に悪化する場合は、配当余力を再評価する必要があると考えます。
同じ4%台の高配当株でも確認すべき指標は違う
5銘柄を比較すると、予想配当利回りは3.70〜4.86%という比較的近い範囲にあります。
しかし、配当を支える事業構造は大きく異なります。
フォーラムエンジニアリングでは技術者の稼働率、アコムでは貸倒関連費用、太陽ホールディングスでは電子材料需要が重要です。
丸井グループではDOEと資金創出力、長谷工コーポレーションでは工事利益率と資金繰りが判断材料になります。
ここで筆者が重視するのは、銘柄ごとに「どの指標が悪化したら投資判断を見直すか」を購入前に決めておくことです。
例えば、アコムの信用コスト悪化と太陽ホールディングスの電子材料需要の減少では、利益への影響を調べる方法が異なります。
同じ配当利回り4%でも、同じ基準だけで安全性を判断することはできません。
ただし、以上の確認項目は筆者による分析上の提案であり、各社の最新決算を検証した結果ではありません。
どの企業の減配リスクが最も低いかを順位付けするものでもありません。
2025年当時の注目銘柄を現在の投資対象として検討する場合には、最新の決算短信、配当予想、経営計画を改めて確認する必要があります。
高配当株の減配リスクはどう見分ければよいのか?
高配当株の減配リスクを調べる際は、株価下落の理由、配当の内訳、利益、現金収支、配当方針を順番に確認することが重要です。
特に初心者は、予想配当利回りの数字だけを比較するのではなく、企業の決算資料から配当の持続可能性を判断する習慣を身につけたいところです。
1. 株価が下落した理由を調べる
最初に確認したいのは、現在の高利回りがどのように形成されたのかという点です。
過去1〜3年間の株価推移を調べ、急落した時期に何が起きたのかを確認します。
例えば、業績予想の下方修正、主要事業の収益悪化、配当方針の変更などがあれば、株価下落と関連している可能性があります。
一方、市場全体の下落に巻き込まれた企業であれば、個別の事業内容に重大な問題が生じていない場合もあります。
ここでの判断は、株価が下がったという結果だけではなく、下落の原因が一時的なのか、構造的なのかを見極めることです。
原因が分からないまま高利回りという理由だけで購入することは、避けた方が合理的だと考えます。
2. 配当性向を確認し、利益減少時も試算する
配当性向とは、企業が利益のうちどの程度を配当に回しているかを示す指標です。
一般的な計算式は次のとおりです。
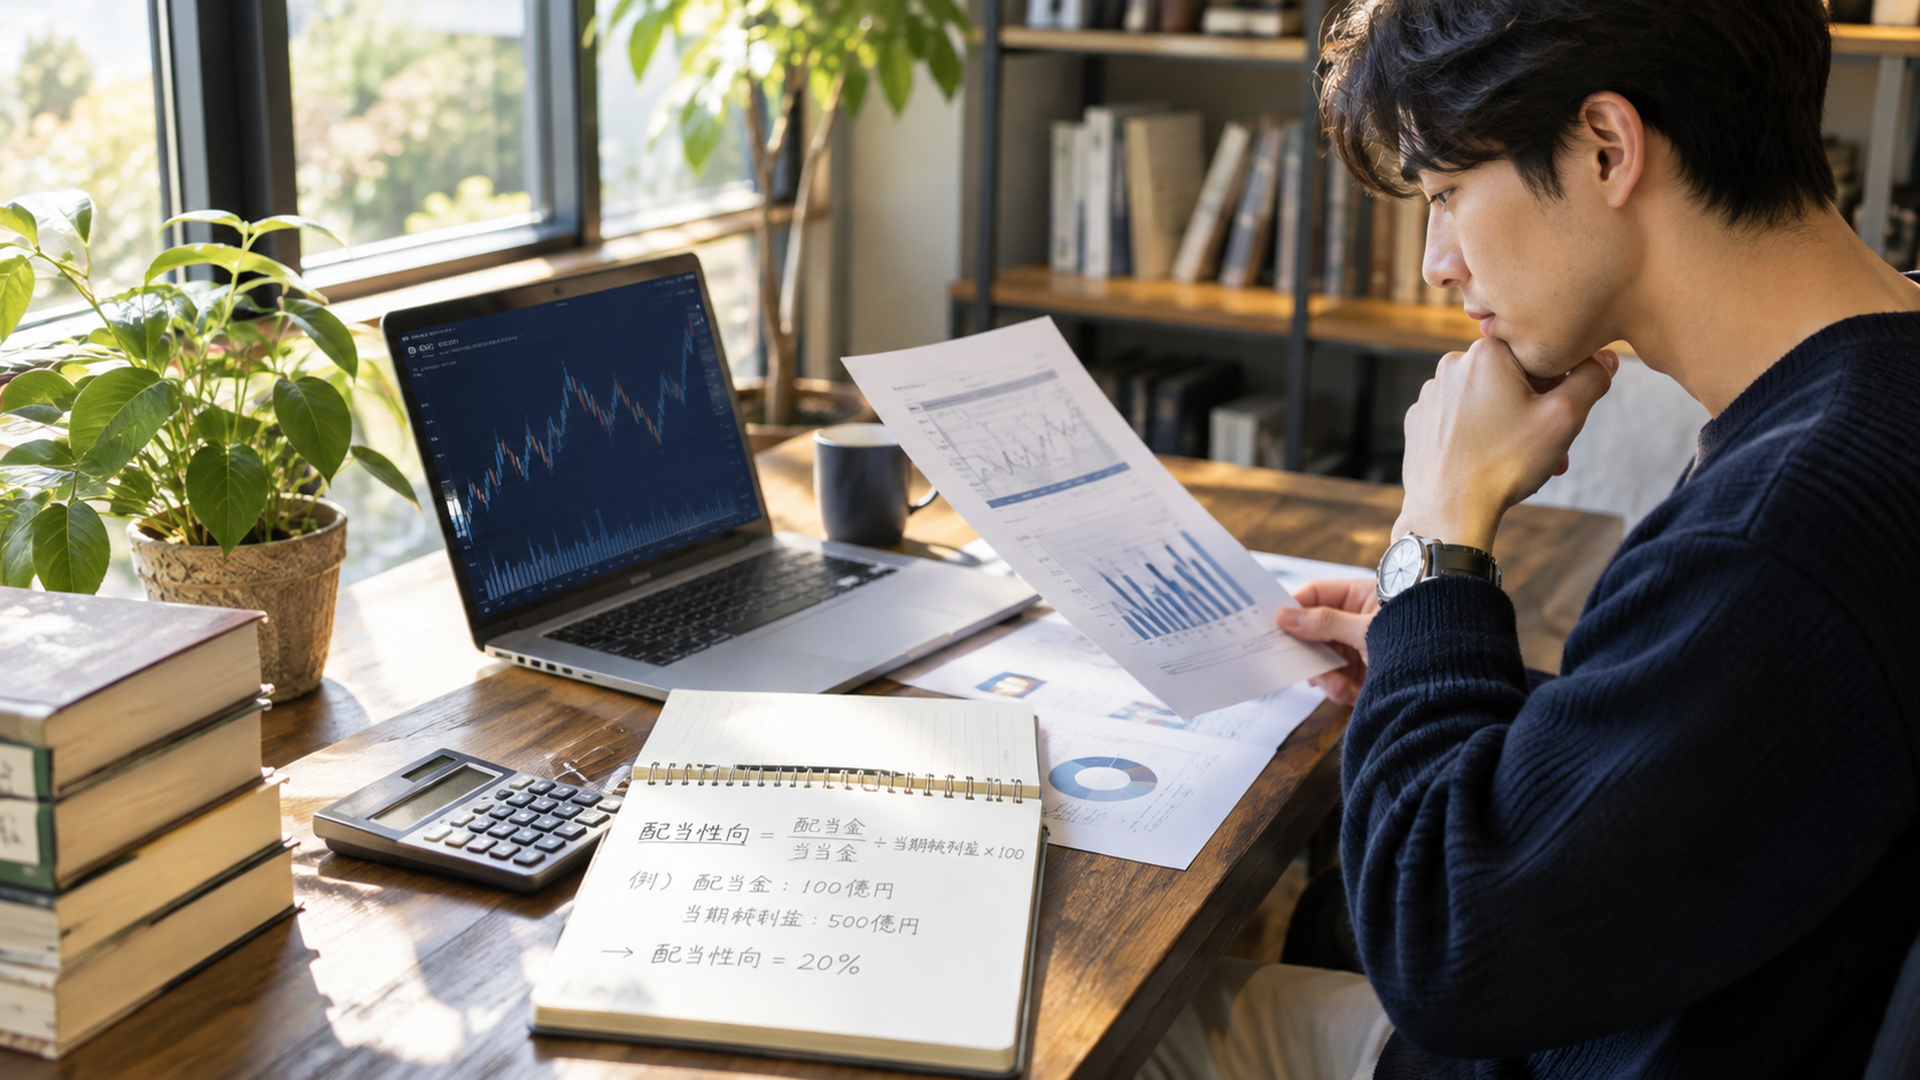
配当性向(%)=1株当たり年間配当金÷1株当たり利益(EPS)×100
例えば、EPSが100円、年間配当金が40円なら、配当性向は40%です。
しかし、年間配当金を維持したまま利益が減少すると、配当性向は上昇します。
- EPS100円・年間配当40円:配当性向40%
- EPS80円・年間配当40円:配当性向50%
- EPS50円・年間配当40円:配当性向80%
利益が半分になると、配当性向は40%から80%まで上昇します。
配当性向が高くなるほど、利益に対する配当負担が大きくなることが分かります。
ただし、配当性向80%だから必ず減配するという意味ではありません。
企業の現金残高、過去に蓄積した利益、将来の利益回復見通しなどによって判断は変わります。
また、EPSが赤字の場合には、通常の配当性向だけでは配当余力を適切に判断できません。
筆者としては、現在の配当性向だけでなく、利益が20%、30%、50%減少した場合も計算しておくことを勧めます。
これは将来の業績を予測するものではなく、配当がどの程度の利益減少に耐えられるかを考えるための試算です。
3. 営業キャッシュフローと配当支払額を比較する
企業の利益が黒字でも、現金が十分に確保されているとは限りません。
売掛金の回収が遅れたり、在庫が増えたり、設備投資に多額の資金を使ったりする場合があるためです。
そのため、配当余力を確認する際には、利益だけでなく現金の流れも調べる必要があります。
確認したい指標は次のとおりです。
- 営業キャッシュフロー:本業による現金の増減
- フリーキャッシュフロー:一般に営業キャッシュフローから設備投資などを差し引いた資金余力
- 配当金の支払額:実際に株主へ支払った配当金
- 現金及び現金同等物:企業が保有する現金性資産
- 有利子負債:借入金や社債などの負債
例えば、営業キャッシュフローが継続して減少している一方で、配当支払額が増加している企業では、株主還元の負担が大きくなっている可能性があります。
ただし、単年度のキャッシュフローだけで判断することは適切ではありません。
大型設備投資や運転資金の一時的な増減によって、現金収支が大きく変化する場合があるからです。
少なくとも複数年の推移を確認し、利益と現金収支が大きく乖離していないかを調べたいところです。
なお、金融業では一般事業会社と資金の流れが異なるため、貸倒関連費用や自己資本の健全性など、業種固有の指標も重要になります。
4. CCCから資金回収の効率を確認する
2025年のNOMURA ウェルスタイルの記事では、大川さんがキャッシュ・コンバージョン・サイクル(CCC)にも言及しています。
CCCとは、企業が仕入れなどに投入した資金を、売上代金として回収するまでの期間を示す指標です。
基本的な計算式は次のとおりです。
CCC=棚卸資産回転日数+売上債権回転日数-仕入債務回転日数
一般に、CCCが短い企業ほど、資金を効率よく回収できていると考えられます。
ただし、事業構造によって適切な水準は異なります。
例えば、在庫を大量に保有する製造業と、継続課金型のサービス業では、現金回収の仕組みが異なります。
そのため、CCCは異業種間の単純比較よりも、同じ企業の過去からの変化や同業他社との比較に活用する方が合理的です。
私は、利益が伸びているのにCCCが継続的に長期化している企業では、その利益が現金として回収されているかを詳しく調べたいと考えています。
5. 減配後の利回りを計算する
高配当株を購入する前には、予想配当が減少した場合の利回りも確認しておきましょう。
例えば、株価1,000円、年間配当60円の企業なら、予想配当利回りは6%です。
しかし、年間配当金が減少すると、購入価格に対する利回りは次のように変化します。
- 年間配当60円:6.0%
- 年間配当48円:4.8%
- 年間配当42円:4.2%
- 年間配当30円:3.0%
これは株価を1,000円に固定した仮定の計算です。
実際には、配当予想の変更に伴って株価も変動する可能性があります。
それでも、この試算には意味があります。
例えば、配当が20%減っても保有を続けたいのか、それとも当初の投資目的を満たさなくなるのかを、購入前に整理できるためです。
減配後の利回りでも納得できるかを考えることは、目先の高配当に振り回されないための有効な確認方法です。
6. 配当方針と過去の実績を確認する
企業の配当方針には、配当性向を基準にするものや、DOEを重視するものなどがあります。
また、連続増配や累進配当を掲げる企業もあります。
連続増配とは、複数年にわたって毎年配当を増やしていることです。
累進配当とは、原則として配当を減らさず、維持または増配を目指す方針を指します。
どちらも株主還元を考えるうえで参考になりますが、将来の配当を保証するものではありません。
2025年2月7日の日本経済新聞「日経マネー」特集では、配当余力を考える参考として、配当性向30〜40%程度や、金融業を除く自己資本比率30%以上という目安も紹介されています。
ただし、これらはすべての企業に共通する安全基準ではありません。
成長投資が必要な企業と、成熟した安定収益企業では、適切な配当政策や財務構造が異なるためです。
重要なのは、企業が掲げる配当方針と、実際の利益・資金創出力が整合しているかを確認することです。
購入前に確認したい6項目
ここまでの内容を、実際の銘柄選びで使いやすい順番に整理します。
1. 株価推移:高利回りになった原因は何か
2. 配当実績:過去に減配や無配があったか、記念配当などが含まれていないか
3. 業績推移:売上高、利益、利益率が安定しているか
4. 配当余力:利益が減少しても配当を維持できる可能性があるか
5. 財務・現金収支:営業キャッシュフロー、現金残高、借入金に問題がないか
6. 配当方針:企業がどのような考え方で株主還元を続けるのか
すべての企業を詳細に分析する必要はありません。
まずは気になる企業を一つ選び、最新の決算短信、決算説明資料、有価証券報告書、配当予想に関する会社発表を確認してみましょう。
数字を比較する際は、必ず対象となる決算期と公表日をそろえることも重要です。
配当利回り6%超の株は今後どう評価すべきか?筆者の考察
私が今回の分析で最も重要だと感じたのは、高配当株の成績が悪化した原因を、利回りの高さだけで説明してはいけないという点です。
2025年のTOPIX分析では、6%超のグループで累積リターンが低下する傾向が紹介されました。
しかし、この結果には、少なくとも二つの異なる要因が関係していた可能性があります。
仮説①:業績悪化が株価に先行して織り込まれた
一つ目は、業績悪化を投資家が先に警戒し、株価が下落したことで高利回りになった銘柄が含まれていた可能性です。
この場合、配当利回りの上昇は企業の魅力が増したことを意味しません。
むしろ、市場が将来の利益や配当の持続可能性に疑問を持っていることを反映している可能性があります。
この仮説を検証するには、次の情報が必要です。
- 高利回りになった前後の株価推移
- 企業の業績予想修正履歴
- 配当予想の修正履歴
- 実際の減配・無配の発生状況
- 高利回りになった後の株価リターン
例えば、6%超のグループで業績予想の下方修正や減配が多く発生していれば、この仮説を支持する材料になります。
一方、減配が少なくても株価が低迷していた場合には、別の要因も考える必要があります。
仮説②:景気敏感業種への偏りが成績に影響した
二つ目は、6%超のグループに特定の業種が集中していた可能性です。
海運、資源、自動車などの景気敏感業種は、世界経済や商品市況の変化によって利益が大きく変動する場合があります。
仮に6%超のグループにこれらの業種が多く含まれていれば、特定の経済環境でグループ全体のリターンが低下する可能性があります。
この場合、成績低下の原因は利回りそのものではなく、銘柄群の業種構成にあるかもしれません。
検証するには、次の分析が必要です。
- 利回り区分別の業種構成比率
- 業種別の累積リターン
- 同一業種内での利回り別リターン
- 景気局面ごとの成績の違い
- 業種構成を調整した場合のリターン比較
特に重要なのは、同じ業種の中でも、6%超の銘柄が4〜6%の銘柄より低い成績だったのかを確認することです。
業種をそろえても成績差が残るなら、高すぎる利回りに固有のリスクが存在する可能性を、より強く検討できます。
逆に、業種構成を調整すると差が小さくなるなら、景気敏感業種への偏りが結果に影響していた可能性があります。
現時点では、どちらの仮説が主因だったかを断定することはできません。
元資料を再確認して分かった分析条件
2025年8月18日のNOMURA ウェルスタイル原記事を再確認すると、TOPIX採用銘柄を配当利回りの水準によって、無配グループを含む8グループに分類していたことが分かります。
また、同記事には、配当利回りの高い上位20%と低い下位20%を比較した別のシミュレーションも掲載されています。
こちらは毎月末に銘柄を入れ替え、各銘柄の騰落率を単純平均して累積する方式で、株価には配当調整済みのデータを使用しています。
一方、6%超の成績低下を示した利回り区分別グラフについては、分析期間と予想配当利回りの定義は確認できますが、各区分の正確な累積リターンの数値や、銘柄の入れ替え条件の詳細までは確認できませんでした。
上位20%・下位20%の比較で使われた計算条件を、6%超グループの分析にもそのまま当てはめることはできません。
この区別は、分析結果を正しく理解するうえで重要です。
私としては、6%という数字を万能な判断基準として扱うより、分析方法と対象期間を確認したうえで、個別企業の財務状況に落とし込む方が実践的だと考えています。
2025年の結果を2026年以降にどう生かすか
2025年当時のNOMURA ウェルスタイルの記事では、トランプ米大統領の関税政策が日本企業の業績に与える影響も取り上げられていました。
当時は対日関税率15%での決着が市場に前向きに受け止められた一方、関税による企業業績への影響は残ると指摘されていました。
これは2025年当時の市場環境に関する説明であり、2026年11月現在の関税条件を示すものではありません。
ただし、外部環境によって企業利益が変化するという問題は、高配当株投資でも重要です。
今後も、為替、金利、資源価格、海外需要、関税政策などの変化によって、企業の配当余力が変わる可能性があります。
私は、2025年の分析結果を参考にしつつ、現在の投資判断では最新の決算と配当予想を優先すべきだと考えています。
また、NISAを利用していても、減配や株価下落のリスクがなくなるわけではありません。
非課税制度のメリットと、企業の投資リスクは分けて考える必要があります。
高配当株を選ぶときは「購入理由」と「見直す条件」をセットにする
私が初心者に特に勧めたいのは、銘柄を購入する前に、投資判断を見直す条件を決めておくことです。
例えば、配当利回り4.5%の企業を購入する場合でも、理由が安定した利益と継続的な配当実績にあるなら、その前提が崩れていないかを確認します。
反対に、利回りが6%を超えているという理由だけで購入すると、何が起きたら保有方針を見直すべきなのかが曖昧になります。
具体的には、次のように整理できます。
- 購入理由:利益が安定しており、配当を継続できると判断した
- 確認指標:営業利益、営業キャッシュフロー、配当性向
- 見直す条件:利益や現金収支の悪化が継続し、配当方針の前提が変化した場合
この方法なら、株価が短期的に上下しただけで慌てる必要はありません。
一方、購入時に想定していた収益構造が変わった場合には、感情ではなく事実をもとに投資判断を見直せます。
もちろん、指標の悪化が直ちに売却を意味するわけではありません。
悪化の原因、一時的な要因かどうか、今後の回復可能性などを確認して判断する必要があります。
高配当株投資で重要なのは、利回りの高さを追いかけることではなく、配当を支える事業の変化を継続的に把握することです。
まとめ:配当利回り6%超は減配リスクを確認するきっかけにする
配当利回り6%超の株には、株価下落、業績悪化、減配・無配などのリスクが隠れている可能性があります。
2025年8月18日のNOMURA ウェルスタイルの記事では、大川智宏さんがTOPIX採用銘柄の過去5年間の分析をもとに、6%超のグループで累積リターンが低下する傾向を紹介しました。
また、高配当株を探す際の参考として、4〜6%程度を意識する考え方も示されています。
ただし、6%超なら必ず危険、4%なら安全という単純な判断はできません。
大切なのは、利回りが高くなった理由を調べ、企業の利益、配当実績、キャッシュフロー、財務状況を確認することです。
特に初心者は、減配後の利回りも試算し、配当が減少した場合に投資目的を満たせるか考えておきましょう。
高配当株を選ぶ基準は、今の配当利回りだけではなく、その配当を将来も支えられる企業なのかという点です。
気になる企業を一つ選び、最新の決算資料と配当方針を確認するところから始めてみてください。
よくある質問
配当利回り6%超の株は買わない方がいいですか?
6%を超えているという理由だけで、すべての銘柄を避ける必要があるとは限りません。
ただし、2020年4月30日〜2025年4月30日のTOPIX分析では、6%超のグループで累積リターンが低下する傾向が紹介されています。
株価下落の原因や配当余力を詳しく確認することが重要です。
配当利回り4%の株なら安全ですか?
配当利回り4%でも、減配や株価下落のリスクはあります。
配当性向、利益の安定性、キャッシュフロー、配当方針を組み合わせて判断する必要があります。
高配当株の減配リスクはどこで確認できますか?
企業の決算短信、決算説明資料、有価証券報告書、配当予想に関する会社発表などで確認できます。
特に、過去の配当実績、配当性向、営業キャッシュフロー、業績予想の変化が重要です。
ただし、将来の減配を確実に予測することはできません。
配当利回りが高い株は、株価が割安という意味ですか?
必ずしも割安とは限りません。
株価が下落したことで利回りが高くなっている場合、企業の業績悪化や将来の減配懸念が背景にある可能性があります。
配当利回りだけでなく、企業価値や収益力も確認する必要があります。
高配当株と連続増配株はどちらが初心者向けですか?
どちらが適しているかは、投資目的や企業の財務状況によって異なります。
高配当株は購入時点で比較的高い配当収入を期待できる一方、連続増配株は将来の配当増加を期待する投資対象です。
現在の利回りと将来の配当余力を比較して判断しましょう。
神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント