株式投資の決算書は、売上高・営業利益・財務の安全性・現金の動きを順番に確認するのが基本です。初心者でも決算短信の重要項目から読み始められます。
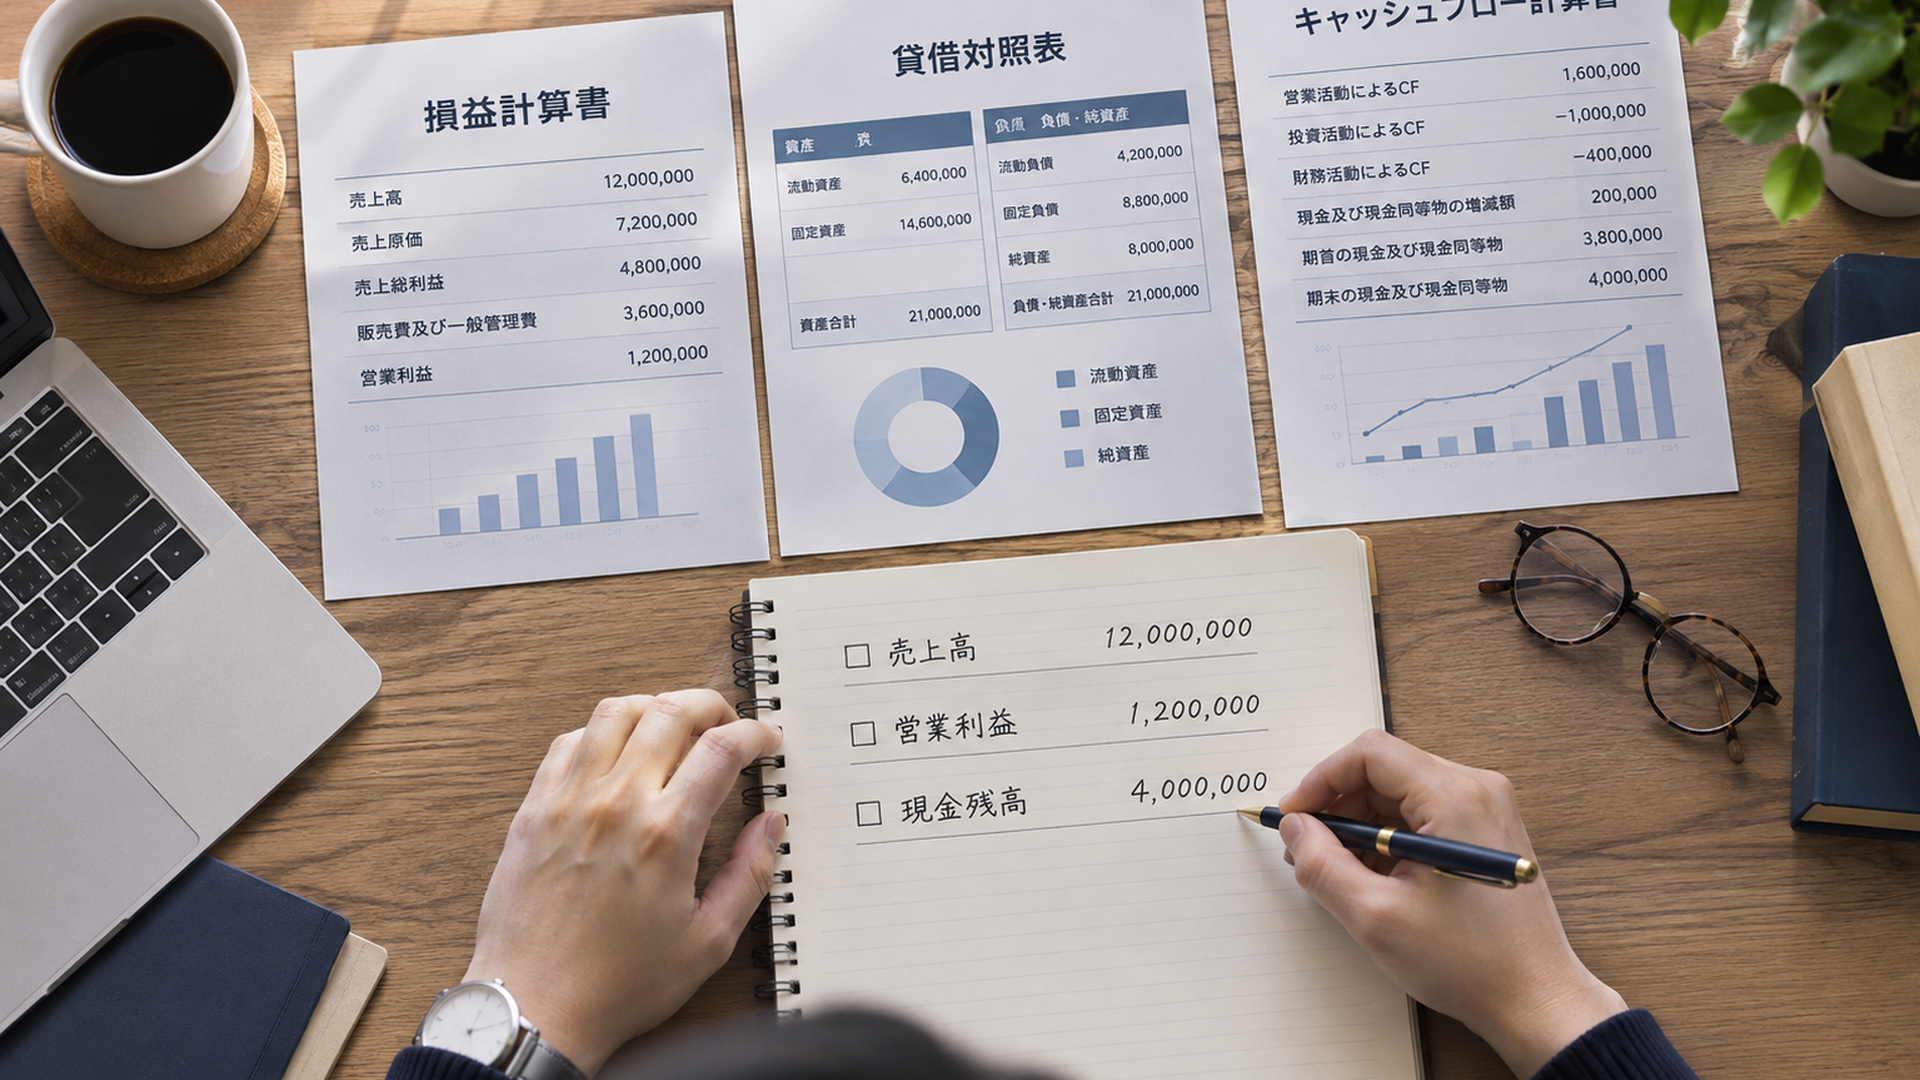
売上高と営業利益は損益計算書、財務の安全性は貸借対照表、現金の動きはキャッシュフロー計算書で確認します。
この記事では、決算短信を読む5つのステップを整理し、トヨタ自動車の2025年3月期決算を教材に、実際の数字から何が分かるのかを解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
株式投資の決算書はどこを見る?初心者向け5ステップ
結論から言えば、決算書は最初から最後まで読む必要はありません。
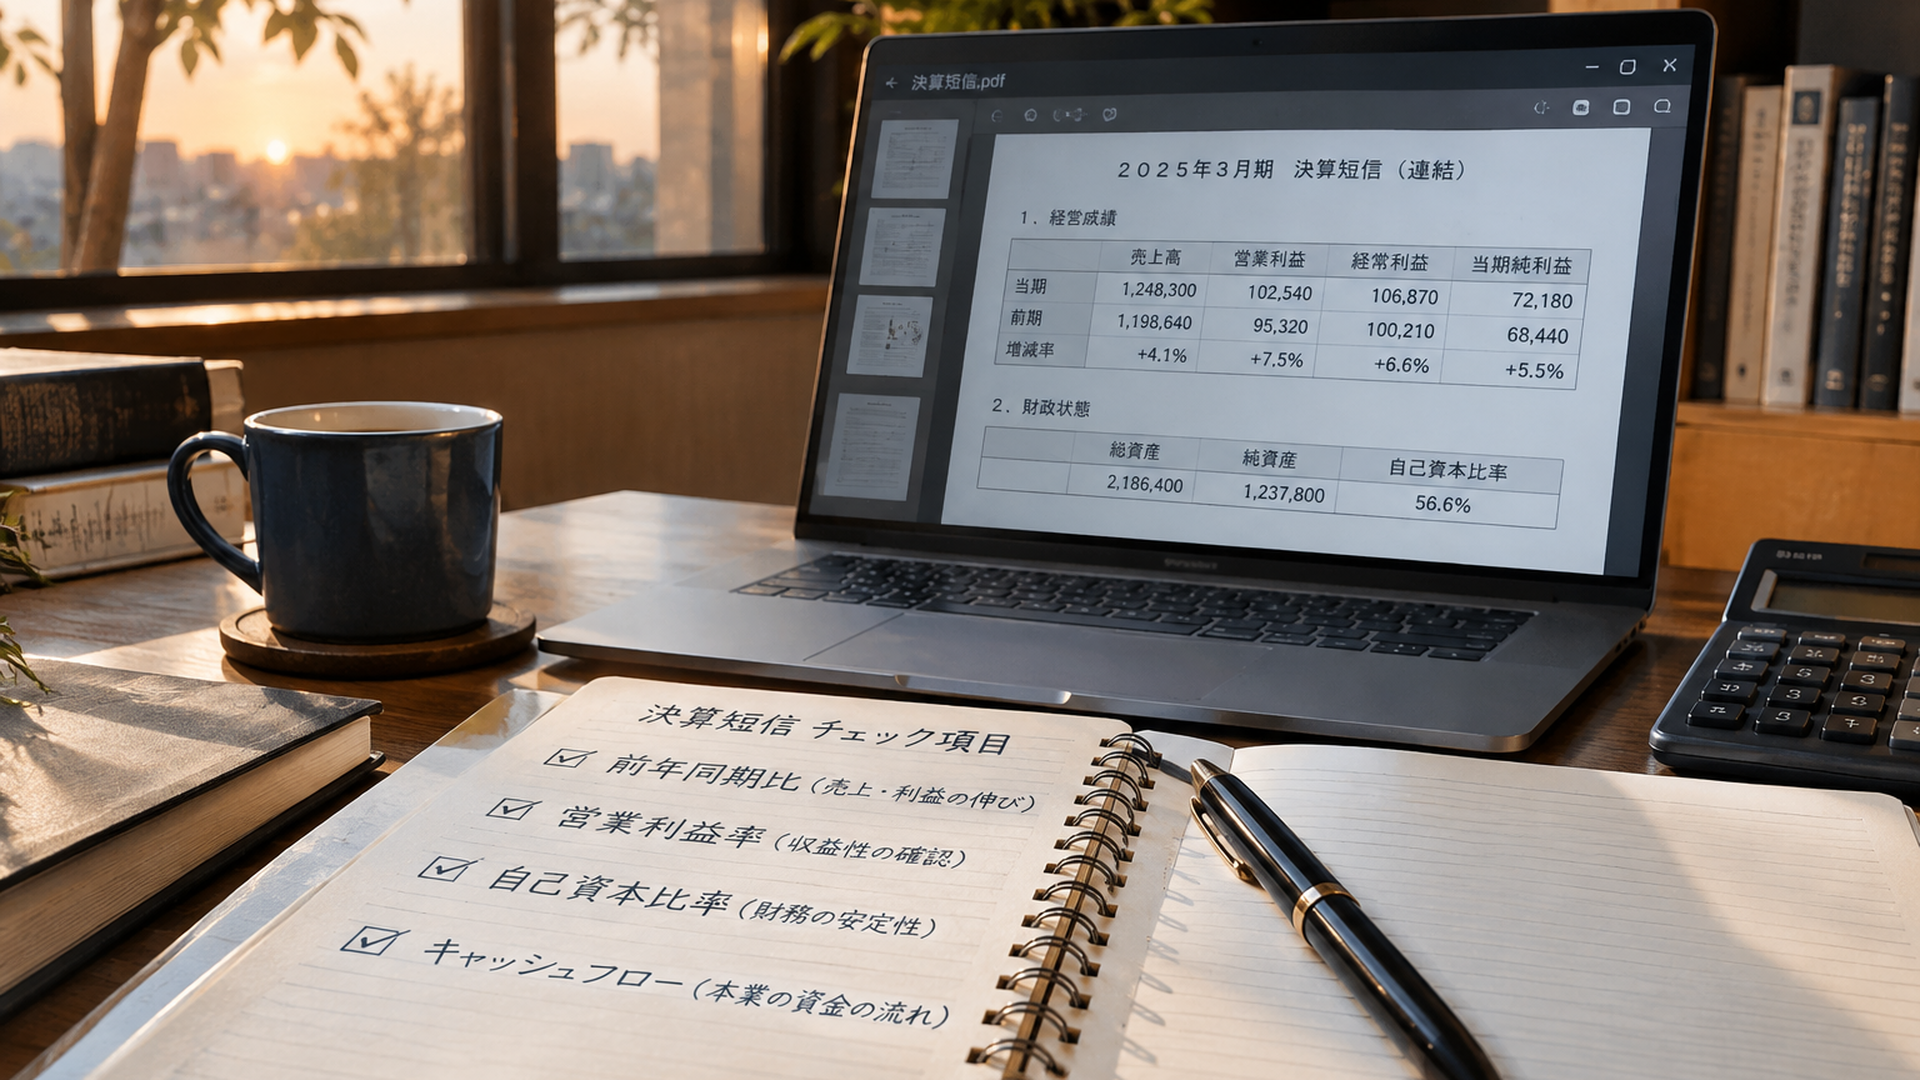
まずは決算短信の冒頭で業績を確認し、利益率、財務状況、キャッシュフロー、業績変動の理由へと読み進めましょう。
具体的には、次の5ステップです。
1. 売上高と営業利益:前年より事業が成長し、利益を生み出せているか
2. 営業利益率:売上高に対してどれだけ利益が残っているか
3. 自己資本比率と負債:財務の安全性に問題がないか
4. 営業キャッシュフロー:本業の活動から現金を生み出せているか
5. 業績変動の理由:増収や減益が起きた背景を企業がどう説明しているか
この順番なら、数字をただ眺めるのではなく、企業の経営状態を段階的に理解できます。
① 売上高と営業利益から成長性を確認する
売上高は、企業が商品やサービスの提供によって得た収益を示します。
営業利益は、本業を中心とする事業活動から生み出した利益を把握する指標です。
例えば、前年の売上高が100億円、営業利益が10億円だった企業を考えてみましょう。
翌年の売上高が120億円、営業利益が6億円になった場合、売上高は20%増加していますが、営業利益は40%減少しています。
これは「増収減益」です。
事業規模は拡大していても、費用の増加などによって利益が減っている可能性があります。
初心者が注意したいのは、売上高が増えていることと、企業の収益力が改善していることは同じではないという点です。
② 営業利益率で稼ぐ効率を確認する
営業利益率は、売上高のうち営業利益として残る割合です。
営業利益率=営業利益÷売上高×100
先ほどの例では、前年の営業利益率は10%です。
翌年は営業利益6億円を売上高120億円で割るため、5%になります。
つまり、売上高が増えているにもかかわらず、利益率は半分になっています。
こうした変化を確認することで、企業の収益構造に問題が起きていないか考えるきっかけになります。
ただし、研究開発費や広告宣伝費などの先行投資によって、一時的に利益率が低下する場合もあります。
利益率の低下を見つけたら、すぐに悪い企業だと判断するのではなく、原因を確認しましょう。
③ 自己資本比率と借入金を確認する
利益が出ている企業でも、借入金の返済や資金繰りに問題を抱える場合があります。
そこで確認するのが、自己資本比率や有利子負債です。
自己資本比率は、総資産に対する自己資本の割合を示します。
自己資本比率=自己資本÷総資産×100
例えば、総資産100億円、自己資本40億円なら、自己資本比率は40%です。
一般に自己資本比率が高いほど負債への依存度は低いと考えられますが、業種によって適切な水準は異なります。
特に銀行や金融事業を持つ企業では、一般的な製造業と同じ基準で判断しないことが重要です。
④ 営業キャッシュフローを確認する
営業キャッシュフローは、本業を中心とした営業活動によって現金及び現金同等物がどれだけ増減したかを示します。
会計上の利益が出ていても、商品代金の回収が遅れたり、在庫が増えたりすると、現金が不足する場合があります。
そのため、営業利益と営業キャッシュフローを合わせて確認します。
ただし、営業キャッシュフローが一時的にマイナスになったからといって、必ず経営危機というわけではありません。
事業拡大に伴う運転資金の増加など、合理的な理由がある場合もあります。
⑤ 数字が変化した理由を確認する
最後に、企業が公表している業績説明を読みます。
例えば、営業利益が減少した場合でも、原因によって評価は異なります。
- 原材料費の上昇によって利益が減少した
- 新製品開発のための研究開発費が増加した
- 販売数量が減少した
- 為替変動によって利益が押し下げられた
- 一時的な費用が発生した
これらは企業の業績変動で考えられる代表的な要因です。
実際にどの要因が影響したかは、決算説明資料などで確認する必要があります。
私は、初心者が決算書を読むときに最も大切なのは、数字を暗記することではなく、数字が変わった理由を説明できるようになることだと考えます。
財務三表とは?損益計算書・貸借対照表・キャッシュフロー計算書の見方
財務三表とは、企業の業績と財政状態、現金の動きを確認するための3種類の財務諸表です。
それぞれの役割を理解すれば、決算書のどこに必要な情報があるのか分かりやすくなります。
損益計算書(P/L):企業の収益力を確認する
損益計算書は、一定期間に企業がどれだけ収益を得て、どれだけ費用を使い、どの程度の利益を残したかを示します。
日本基準の一般的な損益計算書では、次の項目が重要です。
- 売上高:商品やサービスの販売による収益
- 売上総利益:売上高から売上原価を差し引いた利益
- 営業利益:本業を中心とした収益力を示す利益
- 経常利益:営業利益に営業外収益・費用を反映した利益
- 当期純利益:税金などを反映した最終的な利益
なお、IFRS(国際財務報告基準)を採用する企業では、利益項目の表示や定義が日本基準と異なる場合があります。
日本基準の経常利益が、IFRSの財務諸表に同じ名称で表示されるとは限りません。
企業同士を比較する際は、会計基準の違いにも注意しましょう。
貸借対照表(B/S):企業の財務の安全性を確認する
貸借対照表は、決算日時点で企業が保有する資産、負債、純資産を示します。
基本的な関係は次のとおりです。
資産=負債+純資産
資産には現金、売掛金、棚卸資産、建物、設備などが含まれます。
負債には借入金、買掛金、社債などがあります。
例えば、総資産100億円、負債60億円なら、純資産は40億円です。
ただし、連結財務諸表の純資産が、そのまま自己資本に一致するとは限りません。
非支配株主持分などが含まれる場合があるため、自己資本比率を計算するときは、企業が開示する定義を確認する必要があります。
また、負債の金額だけでなく、返済期限や手元資金も重要です。
借入金が増えていても、それが将来の利益につながる設備投資に使われている場合と、日常的な資金不足を補うために使われている場合では、意味が異なります。
キャッシュフロー計算書(C/F):現金の流れを確認する
キャッシュフロー計算書は、企業の現金及び現金同等物の増減を示します。
主に次の3種類に分けられます。
- 営業キャッシュフロー:営業活動による現金の増減
- 投資キャッシュフロー:設備投資や資産取得・売却などによる現金の増減
- 財務キャッシュフロー:借入れ、返済、株式発行、配当などによる現金の増減
例えば、営業キャッシュフローがプラスで、投資キャッシュフローがマイナスの企業があります。
これは営業活動で現金を生み出しながら、設備投資などに資金を使っている可能性を示します。
一方、営業キャッシュフローが継続的にマイナスで、借入れによって現金を補っている場合は、その理由を詳しく調べる必要があります。
ただし、投資キャッシュフローには設備投資以外の資産取得・売却も含まれます。
投資キャッシュフローのマイナス額を、そのまま設備投資額と考えないことが重要です。
トヨタ自動車の2025年3月期決算を読むと何が分かる?
実際の決算書を読む練習として、トヨタ自動車(証券コード7203)の2025年3月期連結決算を取り上げます。
トヨタ自動車は2025年5月8日、2024年4月1日から2025年3月31日までの連結業績を発表しました。
分析の対象は、同社が公表した「2025年3月期 決算短信〔IFRS〕(連結)」に相当する決算情報と、公式IR資料「FINANCIAL SUMMARY FY2025」「FY2025 Financial Results」、および2025年3月期の年次開示資料です。
確認対象は、連結損益計算書、連結キャッシュフロー計算書、財政状態に関する項目、営業利益の増減要因です。
なお、ここで扱うのは2025年3月期の過去の決算です。2026年11月時点の最新業績ではなく、決算書の読み方を学ぶための教材として使用します。
① 営業収益は6.5%増加、営業利益は10.4%減少
トヨタ自動車の2025年3月期の連結業績は、次のとおりです。
- 営業収益:48兆367億円(前期比6.5%増)
- 営業利益:4兆7,955億円(前期比10.4%減)
- 親会社の所有者に帰属する当期利益:約4兆7,650億円(前期比3.6%減)
- 営業利益率:10.0%(前期11.9%)
金額は公式資料の百万円単位・十億円単位の表示を基に、読みやすく概数へ換算しています。
最初に注目したいのは、営業収益が増えているのに、営業利益が減少していることです。
前期の営業収益は約45兆953億円、営業利益は約5兆3,529億円でした。
2025年3月期は営業収益が約2兆9,413億円増えた一方、営業利益は約5,573億円減少しています。
営業利益率も11.9%から10.0%へ、1.9ポイント低下しました。
ここから分かるのは、事業規模が拡大したにもかかわらず、売上に対して残る利益の割合が低下したという事実です。
ただし、これだけではトヨタの競争力が低下したと断定できません。
利益が減った原因を調べるには、決算説明資料の増減要因を確認する必要があります。
② トヨタはなぜ増収減益になったのか?
トヨタ自動車の2025年3月期決算では、為替変動や販売面の取り組みが利益を押し上げた一方、費用増加などが営業利益を押し下げました。
公式の年次開示資料「FORM 20-F」では、前期からの営業利益の変化について、主に次の要因が示されています。
- 為替変動の影響:約5,900億円の増益要因
- 販売面の取り組み:約1,450億円の増益要因
- 費用の増減と原価改善活動の影響:約9,900億円の減益要因
- その他の要因:約3,023億円の減益要因
これらを合計すると、営業利益は約5,573億円減少します。
注目したいのは、円安などによる為替面のプラス効果があっても、それを上回る費用増加などが発生していた点です。
さらに、同資料では、費用増加に関連する具体的な項目も説明されています。
人件費の増加が約2,350億円、研究開発費の増加が約1,300億円とされ、その他の費用増加も利益を押し下げました。
また、その他の要因には、日野自動車の認証問題に関連する費用約2,805億円が含まれています。
ここで重要なのは、費用の性質を分けて考えることです。
人件費や研究開発費の増加は、将来の事業活動や競争力強化と関係する可能性があります。
一方、認証問題に関連する費用は、通常の販売拡大や設備投資とは異なる性質を持ちます。
もちろん、研究開発費を増やせば将来の利益が必ず増えるわけではありません。
しかし、費用増加の理由を確認しなければ、短期的な利益の減少を正しく評価できないことが分かります。
③ 営業利益率の低下をどう評価する?
トヨタ自動車の営業利益率は、2024年3月期の11.9%から2025年3月期の10.0%へ低下しました。
この変化を理解するために、もう一つ計算してみましょう。
2025年3月期の営業収益約48兆367億円に、前期と同じ営業利益率11.9%を単純に当てはめると、営業利益は約5兆7,164億円になります。
実際の営業利益は約4兆7,955億円でした。
差額は約9,209億円です。
これは、前期の利益率を維持できていた場合と比べて、実際の営業利益がどの程度低かったかを示す参考計算です。
ただし、この約9,209億円を特定の費用増加額と同一視してはいけません。
実際の利益率には、販売構成、為替、費用、金融事業など、複数の要因が影響しています。
筆者としては、このような比較計算が初心者の分析に役立つと考えます。
単に「営業利益率が1.9ポイント下がった」と読むより、売上規模に対してどの程度の利益差が生じているかを具体的に把握できるからです。
そのうえで、差額の理由を公式資料から確認することが重要です。
④ 販売台数と営業収益が同じ方向に動かないのはなぜ?
トヨタ自動車の2025年3月期の連結販売台数は、約936万台でした。
前期と比べると約8万台減少しています。
国内販売台数は約199万台、海外販売台数は約737万台で、いずれも前期をわずかに下回りました。
それでも、連結営業収益は6.5%増加しています。
この事実は、売上高が販売数量だけで決まるわけではないことを示しています。
企業の営業収益には、販売価格、車種構成、為替換算、金融サービスなども影響します。
例えば、販売台数が減少していても、販売単価が上昇すれば売上高が増える可能性があります。
また、海外で得た収益を円に換算する際、為替レートの変化によって円建ての金額が増減することもあります。
ただし、トヨタの営業収益増加分を、それぞれの要因にどの程度配分できるかは、個別の開示内容を確認する必要があります。
販売数量の増減と、売上高の増減を分けて読むこと。
これは自動車メーカーに限らず、小売業や製造業などの決算を理解するうえでも役立つ視点です。
⑤ 営業キャッシュフローはどう読む?
決算分析では、営業利益と営業キャッシュフローを区別することが重要です。
営業利益は会計上の利益であり、営業キャッシュフローは営業活動に伴う現金の動きを表します。
両者は計算の仕組みが異なるため、必ずしも同じ金額にはなりません。
トヨタ自動車のように、自動車の製造・販売に加えて金融事業を展開する企業では、特に注意が必要です。
自動車の販売による現金の動きだけでなく、金融サービスに関連する債権や資金調達なども、連結キャッシュフローに影響するためです。
例えば、顧客向けの自動車ローンやリース事業が拡大すれば、金融債権や関連資産の増加によって資金が必要になる場合があります。
そのため、連結営業キャッシュフローが減少しても、それだけで自動車販売事業の現金創出力が悪化したとは断定できません。
分析するときは、連結キャッシュフロー計算書に加えて、金融事業の説明や債権の増減も確認する必要があります。
前稿で紹介されていた営業キャッシュフロー約3兆6,969億円、投資キャッシュフロー約マイナス4兆1,897億円という数値については、今回確認した一次資料の該当箇所との照合が完了していません。
したがって、これらの数値を確定した実績として採用せず、正式な連結キャッシュフロー計算書の該当年度・区分・単位を確認する必要があります。
これは金融情報を扱ううえで重要な姿勢です。
確認できていない数字を無理に使うより、確認できた事実と未確認の情報を区別することが、信頼できる分析につながります。
⑥ 自己資本比率はどう変化した?
トヨタ自動車の2025年3月期の親会社所有者帰属持分比率は38.4%でした。
前期の38.0%から0.4ポイント上昇しています。
一方、営業利益は前期比10.4%減少しました。
つまり、営業利益が減少する一方で、自己資本に相当する持分の比率は小幅に上昇していたことになります。
ここから学べるのは、収益性と財務の安全性は異なる視点だということです。
営業利益が減少したからといって、直ちに財務状況まで悪化したとは判断できません。
反対に、自己資本比率が上昇していても、将来の利益や現金創出力が保証されるわけではありません。
また、トヨタ自動車は金融事業を持つため、借入金や金融負債を一般的な製造業と同じ感覚で評価することにも注意が必要です。
金融事業では、顧客向けの融資やリースに必要な資金を調達するため、負債が事業構造の一部となっています。
したがって、負債の総額だけでなく、金融債権の内容、返済期限、資金調達の安定性なども重要です。
初心者は、自己資本比率を一つの目安として利用しながら、事業構造の違いを意識しましょう。
トヨタの決算から学べること
2025年3月期のトヨタ自動車の決算では、営業収益が増加した一方で、営業利益と営業利益率は低下しました。
公式資料からは、為替や販売面のプラス要因を、費用増加などのマイナス要因が上回っていたことも確認できます。
一方、親会社所有者帰属持分比率は小幅に上昇していました。
これらを合わせると、収益性の変化と財務の安全性を別々に評価する必要があると分かります。
筆者としては、今回の事例で最も重要なのは、増収減益という結果だけで企業全体の評価を決めないことだと考えます。
販売台数、費用構造、為替、金融事業などの情報を組み合わせることで、決算書の数字が持つ意味をより具体的に理解できます。
なお、この分析は過去の決算を使った学習例であり、トヨタ自動車株の購入や売却を推奨するものではありません。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
決算短信はどこで確認する?初心者向けの実践的な読み方
決算短信を読むときは、企業の公式IRページから資料を入手し、冒頭の業績概要から順番に確認するのが効率的です。
最初から詳細な注記やすべての財務諸表を読む必要はありません。
ステップ1:企業の公式IRページを開く
まず、調べたい企業の公式サイトで「IR情報」「投資家情報」「決算情報」などの項目を探します。
上場企業の決算短信は、通常、公式IRページで無料公開されています。
トヨタ自動車の場合は、公式サイトの「株主・投資家情報」から決算資料を確認できます。
今回の教材となる2025年3月期については、2025年5月8日公表の決算資料を探します。
トヨタ自動車の英語版IR資料では、「FINANCIAL SUMMARY FY2025」や「FY2025 Financial Results」という名称で関連資料が公開されています。
また、決算短信以外にも、決算説明資料や年次報告資料が用意されています。
決算短信で全体像をつかみ、詳しい原因は決算説明資料で確認する。
この使い分けを覚えておくと、資料を読む時間を短縮できます。
ステップ2:冒頭の連結経営成績を確認する
決算短信を開いたら、最初に冒頭の連結経営成績を確認しましょう。
多くの企業では、次の項目が掲載されています。
- 売上高、売上収益、営業収益など
- 営業利益
- 経常利益や税引前利益
- 親会社株主に帰属する当期純利益など
- 前年同期比の増減率
- 1株当たり当期純利益
会計基準によって項目名や表示方法は異なります。
また、企業グループ全体を分析するときは、通常、連結決算を基本にします。
親会社単体の業績と連結業績を混同しないようにしましょう。
ステップ3:増収増益・増収減益を判定する
次に、売上高と営業利益の前年同期比を確認します。
業績の変化は、大きく4種類に整理できます。
- 増収増益:売上高と利益がともに増加
- 増収減益:売上高は増加、利益は減少
- 減収増益:売上高は減少、利益は増加
- 減収減益:売上高と利益がともに減少
例えば、トヨタ自動車の2025年3月期は、営業収益が6.5%増加し、営業利益が10.4%減少したため、増収減益です。
ただし、増収増益だから必ず良い決算、減収減益だから必ず悪い決算というわけではありません。
前年に一時的な損失が発生していた場合、その反動で利益が増えることもあります。
また、事業再編によって売上高が減少しても、不採算事業の整理によって収益性が改善する場合があります。
4種類の分類は、業績を理解するための入口として使いましょう。
ステップ4:財政状態とキャッシュフローを確認する
業績を把握したら、貸借対照表とキャッシュフロー計算書を確認します。
貸借対照表では、現金及び預金、有利子負債、自己資本に相当する持分などを確認しましょう。
キャッシュフロー計算書では、営業活動による現金の増減を確認します。
特に、営業利益が増加しているのに営業キャッシュフローが継続的に減少している場合は、その理由を調べる必要があります。
ただし、金融事業を持つ企業や急成長中の企業では、一般的な製造業と資金の動きが異なる場合があります。
数字だけで結論を出さず、事業内容と合わせて確認することが重要です。
ステップ5:業績説明・注記・今後の見通しを確認する
最後に、企業が業績の変化をどのように説明しているか確認します。
特に注目したいのは、営業利益の増減要因、事業別の業績、業績予想の変更です。
例えば、トヨタ自動車の2025年3月期決算では、営業利益の減少要因を詳しく調べることで、為替のプラス効果と費用増加のマイナス効果を分けて理解できます。
また、会計方針や連結範囲の変更があった場合は、前年との単純比較が適切でないこともあります。
初心者がすべての注記を読み込む必要はありません。
ただし、大きく変化した数字があるときは、その説明が注記や決算説明資料にないか確認しましょう。
決算短信と有価証券報告書は何が違う?
決算短信は、企業の業績概要を比較的早く確認するために役立つ資料です。
一方、有価証券報告書は、事業内容、財務情報、経営上のリスク、会計方針などを詳しく調べるための法定開示書類です。
日本では2024年4月から四半期開示制度が見直されました。
第1・第3四半期の金融商品取引法に基づく四半期報告書は廃止され、取引所規則に基づく四半期決算短信へ一本化されています。
また、第2四半期については、半期報告書による法定開示が設けられています。
そのため、決算短信、有価証券報告書、半期報告書は、それぞれの目的と掲載内容を区別する必要があります。
初心者は、まず決算短信で業績の全体像を把握し、必要に応じて有価証券報告書へ進む方法がおすすめです。
考察:決算書を読むときに初心者が避けたい3つの誤判断
決算書を読めるようになると、企業の経営状態を数字から考える材料が増えます。
しかし、決算書を理解できることと、株式投資で利益を得られることは別です。
私は、初心者ほど「良い企業を探す方法」だけでなく、「判断を急がないための基準」を身につけるべきだと考えます。
① 増収増益だけで優良企業と判断しない
売上高と営業利益が増加している企業は、事業が好調である可能性があります。
しかし、その増加が一時的な要因によるものか、継続的な成長によるものかは別の問題です。
例えば、為替変動によって海外売上高が円換算で増えた場合、事業の販売数量が同じでも売上高が増加することがあります。
また、企業買収によって売上高が急増する場合もあります。
こうしたケースでは、売上高の増加だけで既存事業の成長力を判断することはできません。
筆者としては、最低でも過去3〜5年程度の推移を確認し、業績変動の背景を調べる方法が現実的だと考えます。
② 利益が減少しただけで経営危機と判断しない
今回のトヨタ自動車の事例は、この誤判断を避けるための参考になります。
2025年3月期は営業利益が前期比10.4%減少しました。
しかし、その背景には人件費や研究開発費の増加、認証問題に関連する費用など、性質の異なる要因が含まれています。
さらに、親会社所有者帰属持分比率は前期から小幅に上昇していました。
つまり、営業利益の減少だけで財務の安全性まで判断することはできません。
一方、費用増加が将来の成長につながると決めつけることも適切ではありません。
重要なのは、利益が減った事実、減少した原因、今後の回復可能性を分けて考えることです。
この3つを整理するだけでも、決算分析の精度は高まります。
③ 決算が良い企業なら株価も上がると考えない
企業の業績が良くても、株価が上昇するとは限りません。
株価には、将来の業績に対する市場の期待が反映されているためです。
例えば、市場が営業利益100億円を予想していた企業が120億円を発表すれば、予想を上回る決算として評価される可能性があります。
しかし、翌期の業績予想が弱ければ、株価が下落する場合もあります。
また、決算発表前から好業績への期待が高まっていた場合、実績が良くても株価が上がらないことがあります。
ここで補足として知っておきたいのが、PERとPBRです。
PER:利益に対する株価の評価
PERは株価収益率で、株価が1株当たり利益の何倍になっているかを示します。
PER=株価÷EPS
EPSは1株当たり当期純利益です。
例えば、株価2,000円、EPS100円なら、PERは20倍です。
ただし、PERが低いからといって必ず割安とは限りません。
将来の利益減少が懸念されている場合、PERが低く評価されることもあります。
PBR:純資産に対する株価の評価
PBRは株価純資産倍率で、株価が1株当たり純資産の何倍になっているかを示します。
PBR=株価÷BPS
BPSは、普通株主に帰属する純資産を1株当たりに換算した指標です。
例えば、株価1,500円、BPS1,000円なら、PBRは1.5倍です。
PBRが1倍を下回っていても、必ず割安な投資先というわけではありません。
将来の収益性や資産の内容などを確認する必要があります。
初心者は、まず決算書から企業の収益力と財務状況を理解し、その後でPERやPBRを確認しましょう。
決算分析では「買わない条件」を先に決める
私は、初心者が株式投資を学ぶとき、購入する理由を探す前に、投資を見送る条件を整理しておくことが重要だと考えます。
例えば、次のような条件です。
- 企業の主力事業を理解できない
- 営業利益が変化した理由を説明できない
- 借入金が増加した背景が分からない
- 営業キャッシュフローの悪化理由が不明
- 現在の株価が妥当だと考える根拠がない
これらに当てはまる企業が、必ず投資に不向きというわけではありません。
ただし、判断材料が不足している段階で購入を急ぐ必要はありません。
決算書は、買う理由を探すためだけの資料ではありません。
今は判断を見送るべきかどうかを考えるための資料としても活用できます。
決算書の数字を事実・原因・予想に分ける
初心者が実践しやすい方法として、決算分析の結果を3つに分けて記録することをおすすめします。
1. 確認できた事実:売上高、営業利益、利益率などの実績
2. 変化した原因:企業が説明している増減要因
3. 未確認事項と将来予想:今後の利益回復や事業成長に関する見通し
例えば、トヨタ自動車の2025年3月期で営業収益が6.5%増加し、営業利益が10.4%減少したことは、確認できた事実です。
費用増加や為替変動が営業利益に影響したことも、企業の開示資料から確認できます。
一方、将来の営業利益率が回復するかどうかは、別途検討すべき予想です。
この区別を徹底すれば、自分の期待を事実と取り違えるリスクを減らしやすくなります。
さらに、次の決算発表時に予想と実績を比較することで、どの判断が正しかったのか振り返ることもできます。
私は、この記録を積み重ねることが、難しい財務モデルを作るよりも初心者にとって実践しやすい学習方法だと考えます。
よくある質問
株式投資の初心者は決算書のどこから読めばいいですか?
まずは決算短信の冒頭にある連結経営成績を確認しましょう。
売上高と営業利益の前年同期比を把握し、その後、営業利益率、自己資本比率、営業キャッシュフローへと確認範囲を広げる方法がおすすめです。
決算書は無料で確認できますか?
はい。上場企業の決算短信は、企業の公式IRページなどで無料公開されています。
東京証券取引所の適時開示情報閲覧サービスや、金融庁のEDINETも確認先として利用できます。
決算書は何年分確認すればいいですか?
初心者は、まず過去3〜5年程度の売上高と営業利益を確認するとよいでしょう。
ただし、企業買収や事業再編、会計基準の変更などがあった場合は、過去の数値との単純比較に注意が必要です。
まとめ:株式投資の決算書は5つの順番で確認しよう
株式投資の決算書は、すべての数字を一度に理解する必要はありません。
初心者は、売上高と営業利益、営業利益率、財務の安全性、営業キャッシュフロー、業績変動の理由という5つの順番で確認しましょう。
今回取り上げたトヨタ自動車の2025年3月期決算では、営業収益が増加した一方で、営業利益は減少しました。
その背景を調べると、為替や販売面のプラス効果を、費用増加などのマイナス要因が上回っていたことが分かります。
一方、親会社所有者帰属持分比率は小幅に上昇しており、利益の減少だけで財務状況まで判断できないことも確認できました。
決算書を読む目的は、数字の良し悪しを単純に判定することではなく、企業がどのように利益と現金を生み出しているか理解することです。
最初の一歩として、気になる上場企業の公式IRページを開き、直近の決算短信から売上高と営業利益を確認してみてください。
その数字が前年からどう変化したのか、企業がどのような理由を説明しているのかを整理するだけでも、決算書の理解は深まります。
なお、この記事のトヨタ自動車の分析は2025年3月期の過去の業績を教材にしたものです。現在の投資判断には最新の決算情報や株価を確認する必要があります。
株式投資には元本割れのリスクがあります。企業の業績や財務状況を理解したうえで、自分の資金状況とリスク許容度に合った判断を心がけましょう。
遠回りを減らすために大切なのは、最初から難しい分析をすることではありません。
重要な数字を正しい順番で確認し、分からない企業には無理に投資しないこと。
それが、初心者が決算書を学ぶうえでの基本です。
神崎レン|最短資産設計ライター
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント