投資信託の目論見書は、投資対象・リスク・運用実績・費用・換金条件の5項目を順番に確認すると、初心者でも商品の特徴と注意点を判断できます。
実際に、楽天投信投資顧問が運用する「楽天・プラス・オールカントリー株式インデックス・ファンド」の2026年10月16日使用開始の交付目論見書には、基準価額19,344円、信託報酬年0.0561%、総経費率年0.08%などの情報が掲載されています。
この記事では、公式の交付目論見書に記載された数字とページを確認しながら、どこを読み、何を判断すべきかを具体的に解説します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託の目論見書とは?初心者が最初に確認する5項目
投資信託の目論見書とは、投資対象、運用方針、リスク、運用実績、費用、購入・換金条件などを説明する法定書類です。
特に初心者は、商品を購入する理由を探すだけでなく、自分の目的に合わない商品を除外するために読むことが重要です。
目論見書には何が書かれている?
投資信託の目論見書には、主に「交付目論見書」と「請求目論見書」があります。
交付目論見書は、購入判断に必要な重要事項をまとめた資料です。
請求目論見書には、ファンドの沿革、経理状況、投資信託約款など、より詳細な情報が記載されています。
最初から両方を読み込む必要はありません。
初心者は交付目論見書で商品の全体像を理解し、追加の確認が必要な場合に請求目論見書や運用報告書へ進む方法が効率的です。
三菱UFJアセットマネジメントも公式の案内で、交付目論見書の基本的な構成として「ファンドの目的・特色」「投資リスク」「運用実績」「手続・手数料等」を挙げています。
これらは購入前の判断材料を整理するための基本構成です。
ただし、すべての項目を読んだからといって、将来の利益が保証されるわけではありません。
最初に確認する5項目と判断ポイント
交付目論見書を開いたら、次の5項目を確認してください。
| 確認項目 | 目論見書の該当欄 | 判断すること |
|---|---|---|
| ①投資対象 | ファンドの目的・特色 | 何に投資し、どの指数や運用方針を目指すか |
| ②投資リスク | 投資リスク | どのような理由で元本割れが起こるか |
| ③運用実績 | 運用実績 | 基準価額、純資産総額、過去の収益率はどうか |
| ④費用 | ファンドの費用・税金 | 購入時・保有中・換金時にどのような費用がかかるか |
| ⑤換金条件 | お申込みメモ・分配方針 | いつ現金化でき、運用期間や分配方針が目的に合うか |
この5項目は、目論見書の標準的な4区分を、実際の購入判断に使いやすい形へ整理したものです。
例えば、3年後に使う教育資金を準備している人なら、過去の高い収益率よりも、価格変動の大きさや必要な日に換金できるかが重要になります。
一方、20年後の老後資金を準備している人なら、長期的な費用負担や資産配分をより重視する判断も考えられます。
つまり、同じ投資信託でも、投資目的によって評価が変わります。
私が最初に5項目を確認する方法をすすめるのは、人気商品を探す前に、自分の資金計画に合わない条件を見つけられるからです。
目論見書はどこで入手できる?
交付目論見書は、銀行や証券会社などの販売会社、または投資信託の運用会社から入手できます。
多くの商品では、運用会社の公式サイトでPDFを閲覧できます。
例えば、楽天投信投資顧問の公式商品ページでは、楽天・プラス・オールカントリーの交付目論見書、請求目論見書、運用報告書、月次レポートを確認できます。
三菱UFJアセットマネジメントでも、ファンド検索から商品概要ページを開き、目論見書を確認する仕組みを案内しています。
資料を入手したら、表紙で次の点を確認してください。
- ファンドの正式名称
- 運用会社の名称
- 交付目論見書の使用開始日
- 購入予定の商品と資料が一致しているか
- 販売会社が案内する最新版か
特に重要なのが使用開始日です。
目論見書は改訂されるため、検索エンジンに残っているPDFが購入時点の最新版とは限りません。
費用や運用方針なども変更される可能性があるため、実際の購入時には販売会社と運用会社の最新資料を照合しましょう。
楽天・プラス・オールカントリーの目論見書を実例で読む
ここからは、楽天投信投資顧問株式会社が運用する「楽天・プラス・オールカントリー株式インデックス・ファンド」を使って、5つの確認項目を具体的に見ていきます。
確認対象は、2026年10月16日使用開始の交付目論見書です。
この資料の表紙には、2026年10月15日に有価証券届出書が提出され、翌16日に効力が生じたことが記載されています。
2025年10月16日使用開始の旧版とは区別してください。
以下のページ番号は、PDF閲覧ソフトの表示番号ではなく、原則として資料の紙面に印刷された番号を使用します。
①ファンドの目的・特色|全世界株式とは何に投資する商品?
楽天・プラス・オールカントリーの目論見書1ページには、ファンドの目的と運用方針が記載されています。
このファンドは、MSCIオール・カントリー・ワールド・インデックスの円換算ベースに連動する投資成果を目指します。
MSCIオール・カントリー・ワールド・インデックスは、日本を含む先進国と新興国の大型・中型株式を対象とする株価指数です。
したがって、この商品の主な投資対象は世界の株式です。
名前に「全世界」と付いていても、世界中の株式、債券、不動産、現金などへ均等に投資する商品ではありません。
ここは初心者が最初に理解すべきポイントです。
投資先の国や地域が分散されていても、株式市場全体が下落するリスクまでなくなるわけではありません。
また、資料にはファミリーファンド方式で運用することも記載されています。
これは、投資家から集めた資金をマザーファンドへ投資し、そこを通じて株式などを保有する仕組みです。
楽天・プラス・オールカントリーでは、日本株式、先進国株式、新興国株式の各マザーファンドを活用しています。
さらに、指数への連動を効率的に目指すため、ETFや株価指数先物を利用する場合もあります。
この記載から分かるのは、単純に世界中の株式を購入して保有するだけではなく、指数との連動性を維持するための運用管理も行われているということです。
私なら、この段階で「世界の株式に投資したい」という目的と、「元本の値下がりをできるだけ避けたい」という目的が混在していないかを確認します。
両方を同時に求めている場合、株式中心のファンドだけで目的を満たせるとは限らないためです。
②投資リスク|株価と為替でどれくらい値下がりする?
楽天・プラス・オールカントリーの交付目論見書では、6ページから投資リスクを説明しています。
主なリスクとして、株価変動リスク、為替変動リスク、流動性リスク、信用リスク、カントリー・リスクなどが挙げられています。
特に確認したいのが、原則として為替ヘッジを行わないという運用方針です。
為替ヘッジとは、為替相場の変動が円換算の資産価値に与える影響を抑えるための取引です。
このファンドは原則として為替ヘッジを行わないため、海外株式の価格変動に加えて、円高・円安の影響を受けます。
例えば、米ドル建て資産の価格が変わらず、為替レートが1ドル150円から135円になったとします。
この場合、同じ米ドル建て資産の円換算価値は、単純計算で10%減少します。
100万円相当だった資産が、株価の変化を考慮しなければ90万円相当になる計算です。
ただし、実際のファンドには米ドル以外の通貨建て資産も含まれており、株価や運用費用なども影響します。
ファンド全体の基準価額が必ず10%下がるという意味ではありません。
また、目論見書7ページには、指数とファンドの値動きが完全には一致しない理由も記載されています。
組入銘柄の違い、取引価格の差、運用費用、先物取引の利用などがその要因です。
つまり、インデックスファンドだからといって、指数と毎日まったく同じ収益率になるわけではありません。
私がここで確認したいのは、リスクの名前を暗記できたかではなく、値下がりが起きたときに理由を理解できるかです。
株価下落と円高が同時に起きる可能性を想定できない場合は、投資額を見直す判断が必要になるかもしれません。
③運用実績|基準価額19,344円と純資産総額の意味
楽天・プラス・オールカントリーの交付目論見書9ページには、2026年7月31日現在の運用実績が掲載されています。
確認できる主な数値は次のとおりです。
| 項目 | 目論見書の記載 |
|---|---|
| 設定日 | 2023年10月27日 |
| 運用実績の基準日 | 2026年7月31日 |
| 基準価額 | 19,344円 |
| 純資産総額 | 953,942百万円 |
| 2024年の年間収益率 | 32.4% |
| 2025年の年間収益率 | 20.4% |
| 2026年の収益率 | 1.1%(7月末まで) |
| 設定来の分配金累計 | 0円 |
※2026年の収益率は通年の数字ではありません。記載値は2026年7月31日時点までの実績であり、2026年10月29日の最新値ではありません。
ここでまず理解したいのが、基準価額と純資産総額の違いです。
基準価額は、投資信託の資産から負債を差し引いた純資産総額を受益権の口数で割り、一般的には1万口当たりで表示した価額です。
一方、純資産総額はファンド全体の規模を示します。
今回の資料では、基準価額が19,344円、純資産総額が953,942百万円、つまり約9,539億円となっています。
この2つの数字から、商品の1万口当たりの価値とファンド全体の規模を把握できます。
ただし、基準価額が高いファンドほど優れているという意味ではありません。
設定日が異なる商品では、基準価額だけを比較しても割高・割安を判断できないからです。
また、純資産総額の増加には、投資家からの資金流入だけでなく、保有資産の値上がりも影響します。
純資産総額が大きいことだけで、将来の運用成績が良いと判断するのも適切ではありません。
実際の組入資産を見ると何が分かる?
同じ9ページには、2026年7月31日現在の国・地域別構成比や通貨別構成比も記載されています。
国・地域別構成比の上位は、米国63.3%、日本5.0%、英国3.2%、カナダ3.0%、台湾2.5%です。
通貨別構成比では、米ドル63.4%、ユーロ7.5%、円5.0%などとなっています。
これは非常に重要な情報です。
「全世界に分散投資している」という説明だけでは、実際にどの地域の影響を大きく受けるのか分かりません。
今回の資料では、米国の構成比が6割を超えています。
つまり、世界に分散投資していても、米国株式市場の動きが運用結果に大きく影響する構成になっています。
ただし、これは特定の基準日における構成比であり、将来も同じ割合が維持されるわけではありません。
私は、ファンド名よりも実際の組入資産を確認することが、投資対象を理解する近道だと考えています。
「全世界」という言葉から受ける印象と、実際の投資比率が一致しているかを見ることが大切です。
④ファンドの費用|信託報酬0.0561%と総経費率0.08%の違い
楽天・プラス・オールカントリーの交付目論見書12ページには、ファンドの費用が記載されています。
2026年10月16日使用開始版では、購入時手数料と信託財産留保額はありません。
信託報酬は税込年0.0561%です。
信託報酬は、ファンドの運用・管理のために継続的に発生する費用で、日々の純資産総額などに応じて計算されます。
例えば、100万円を1年間保有し、残高が変わらなかったと仮定すると、信託報酬相当額は約561円です。
実際の費用は資産残高や保有日数によって変わり、基準価額に反映されます。
さらに、交付目論見書13ページには、総経費率の参考情報が掲載されています。
総経費率は年0.08%で、対象期間は2024年7月17日から2025年7月15日までです。
内訳は、運用管理費用の比率が0.06%、その他費用の比率が0.02%となっています。
表示されている数値は、所定の桁数で四捨五入したものです。
ここで注意したいのが、信託報酬と総経費率は同じ数字ではないことです。
信託報酬の0.0561%は、目論見書に定められた継続的な運用管理費用の料率です。
一方、総経費率の0.08%は、過去の対象期間に発生した運用管理費用と一定のその他費用を基にした参考指標です。
したがって、0.0561%と0.08%を足して、年間費用が0.1361%になると考えるのは誤りです。
総経費率には、すでに運用管理費用が含まれているためです。
また、総経費率には売買委託手数料や有価証券取引税などが通常含まれません。
総経費率だけですべての費用が把握できるわけではありませんが、信託報酬以外の負担を知る重要な手掛かりになります。
総経費率の記載は2024年4月21日以降に拡充された
この費用情報の開示には、制度上の背景があります。
投資信託協会の規則改正に対応し、2024年4月21日以降、交付目論見書に総経費率を参考情報として順次記載する取り扱いが進められました。
従来は運用報告書で確認することが中心だった費用情報を、購入前の交付目論見書でも確認しやすくなったのです。
ただし、すべての運用会社が2024年4月21日に一斉に掲載を始めたわけではありません。
日興アセットマネジメントは2024年1月10日のお知らせで、同年2月1日使用開始の目論見書から順次、総経費率を記載する予定だと案内していました。
つまり、一部では制度上の適用時期に先立って対応が進められていました。
この変更は、商品選びの透明性を高めるものだと私は評価しています。
一方、総経費率は過去の実績値であり、将来の費用を保証する数字ではありません。
また、決算期の異なるファンドでは、比較する総経費率の対象期間も異なる場合があります。
目論見書に数字が掲載されているという理由だけで、条件の異なる商品を単純比較しないことが重要です。
⑤お申込みメモ|売却したお金はいつ受け取れる?
楽天・プラス・オールカントリーの交付目論見書11ページには、「お申込みメモ」があります。
ここには、購入価額、換金価額、申込締切時間、換金代金の受取時期、信託期間、繰上償還条件などが記載されています。
確認した2026年10月16日使用開始版では、購入価額は購入申込受付日の翌営業日の基準価額です。
換金価額も、換金申込受付日の翌営業日の基準価額となっています。
換金代金は、原則として換金申込受付日から起算して7営業日目以降に支払われます。
また、申込締切時間は原則として営業日の午後3時30分ですが、販売会社によって対応が異なる場合があります。
さらに、ニューヨーク証券取引所やニューヨークの銀行が休業日の場合などには、購入・換金の申込みを受け付けません。
ここから分かるのは、投資信託が銀行預金のように、必要なときいつでも即座に引き出せる商品ではないということです。
例えば、来週支払う予定の生活費を投資信託で保有していた場合、売却手続きをしても入金が間に合わない可能性があります。
また、売却注文を出した時点では、適用される基準価額がまだ確定していないことにも注意が必要です。
信託期間が無期限でも途中で終了することはある?
楽天・プラス・オールカントリーの信託期間は無期限です。
ただし、無期限とは、将来にわたって運用が必ず継続されるという意味ではありません。
目論見書には、受益権の口数が10億口を下回る場合や、対象指数の改廃などがあった場合に、所定の条件で繰上償還できることが記載されています。
繰上償還とは、当初予定していた信託期間の終了前、または無期限の商品であっても、一定の条件でファンドの運用を終了することです。
長期保有を考える場合、この条件を無視することはできません。
私は、投資信託を購入するときには「どのくらい増える可能性があるか」だけでなく、「必要なときに現金へ戻せるか」を必ず確認すべきだと考えています。
換金条件は、運用実績と同じくらい資金計画に直結する情報だからです。
楽天とeMAXIS Slimの目論見書を比較すると何が違う?
同じ全世界株式指数への連動を目指す投資信託でも、運用会社、設定時期、費用、運用条件は異なります。
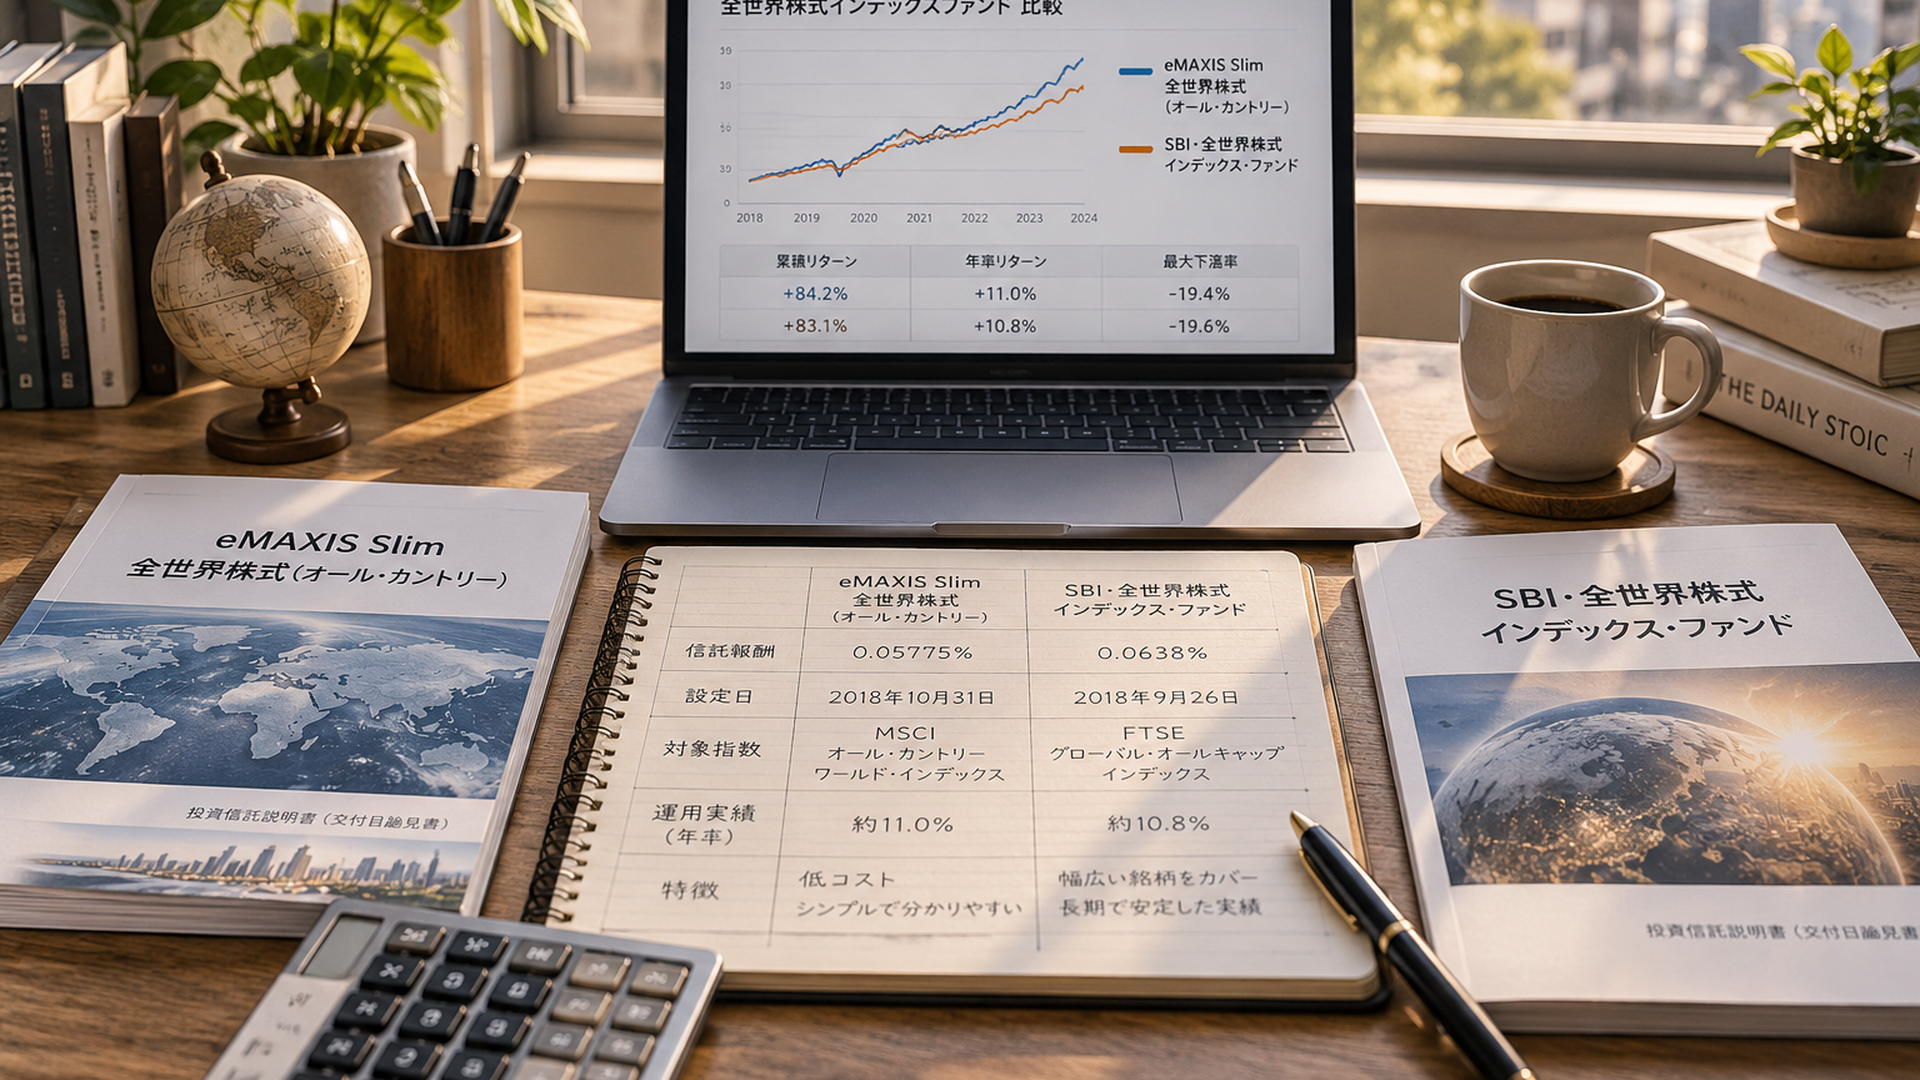
ここでは、楽天・プラス・オールカントリーと、三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」を比較します。
両商品とも、MSCIオール・カントリー・ワールド・インデックスへの連動を目指すインデックスファンドです。
ただし、確認できた交付目論見書の使用開始日が異なるため、以下は2026年10月29日時点の最新条件をそろえた優劣比較ではありません。
実在する2商品の確認済み条件を比較
| 比較項目 | 楽天・プラス・オールカントリー | eMAXIS Slim 全世界株式(オール・カントリー) |
|---|---|---|
| 運用会社 | 楽天投信投資顧問 | 三菱UFJアセットマネジメント |
| 設定日 | 2023年10月27日 | 2018年10月31日 |
| 対象指数 | MSCI ACWI(円換算ベース) | MSCI ACWI(円換算ベース) |
| 為替ヘッジ | 原則なし | 原則なし |
| 信託報酬(税込年率) | 0.0561% | 0.05775%以内 |
| 購入時手数料 | なし | なし |
| 信託財産留保額 | なし | なし |
| 総経費率 | 0.08% | 同一条件で未確認 |
| 基準価額 | 19,344円 | 同一基準日で未確認 |
| 純資産総額 | 953,942百万円 | 同一基準日で未確認 |
| 換金条件 | 原則7営業日目以降に支払い | 比較対象版の同一条件で未確認 |
| 確認した交付目論見書 | 2026年10月16日使用開始版 | 2025年7月25日使用開始版 |
※楽天の基準価額・純資産総額は2026年7月31日現在、総経費率は2024年7月17日〜2025年7月15日の実績です。eMAXIS Slimの信託報酬は、2025年7月25日使用開始の交付目論見書で確認できる上限料率です。
この比較から、両商品は同じ指数への連動を目指すものの、設定時期や費用体系が異なることが分かります。
ただし、同じ対象指数を採用していることだけで、運用成果が同じになるわけではありません。
実際の運用では、組入銘柄、現金保有割合、売買費用、資金流出入への対応などによって差が生じる可能性があります。
また、総経費率や純資産総額については、条件が一致しない情報を無理に並べるべきではありません。
確認できない項目を推測で補うよりも、比較不能であることを明示するほうが、購入判断の精度を保てます。
信託報酬の差は100万円で年間いくら?
確認した資料に記載された信託報酬率を使うと、楽天は年0.0561%、eMAXIS Slimは年0.05775%以内です。
仮に100万円を1年間保有し、残高が一定だった場合、楽天の信託報酬相当額は約561円となります。
eMAXIS Slimの上限料率をそのまま当てはめた場合は、約578円です。
差額は年間約17円になります。
ただし、この計算は比較資料に掲載された信託報酬率だけを使った概算であり、現在の実効料率や総費用をそろえた比較ではありません。
また、eMAXIS Slimには純資産総額に応じた信託報酬率の仕組みがあるため、上限料率を使った計算が実際の負担額と一致するとは限りません。
重要なのは、信託報酬率の差を実際の金額に置き換えて判断することです。
0.00165ポイントという料率差だけを見ると、どの程度の違いなのか分かりにくいかもしれません。
しかし、100万円当たり年間約17円という概算に直すと、その差の大きさを具体的に理解できます。
私は、この程度の小さな差を理由に商品を決める前に、総経費率や実際の運用成果も確認したいと考えます。
例えば、費用や運用方法の違いによって年間収益率に0.1ポイントの差が生じたと仮定すれば、100万円に対して約1,000円の違いになります。
これは実測値ではなく、比較の重要度を説明するための仮定です。
それでも、信託報酬の小さな差だけで商品を選ぶことが、必ずしも合理的とは限らない理由は理解できます。
トラッキングエラーと実際の運用成果はどう比較する?
インデックスファンドを比較するときには、対象指数への連動状況も判断材料になります。
ここで覚えておきたいのが、トラッキングディファレンスとトラッキングエラーの違いです。
トラッキングディファレンスは、ファンドと対象指数の収益率の差を表します。
一方、トラッキングエラーは、その差が一定期間にどの程度変動しているかを示す指標です。
この2つは同じ意味ではありません。
例えば、対象指数が年間10%上昇し、ファンドの収益率が9.9%だった場合、収益率の差はマイナス0.1ポイントです。
ただし、この1年間の差だけではトラッキングエラーを算出できません。
トラッキングエラーを計算するには、月次や日次など、複数時点の収益率差を一定の方法で分析する必要があるためです。
今回確認できた資料だけでは、両商品の同一期間・同一計算方法によるトラッキングエラーを確定できません。
したがって、どちらが指数へより正確に連動しているかについて、優劣は判断しません。
比較する場合は、両運用会社の月次レポートや運用報告書を使い、基準日、期間、分配金の扱い、ベンチマークの条件をそろえる必要があります。
ここを省略して異なる期間の収益率を比較しても、公平な評価にはなりません。
設定日が違うファンドの運用実績はどう見る?
楽天・プラス・オールカントリーは2023年10月27日、eMAXIS Slim 全世界株式(オール・カントリー)は2018年10月31日に設定されました。
このように設定日が異なる場合、設定来の収益率をそのまま比較するのは適切ではありません。
長く運用しているファンドほど、異なる市場環境を経験しているためです。
例えば、株式市場が上昇した期間だけを含む商品と、下落局面も経験した商品では、設定来の収益率の意味が異なります。
そのため、比較する場合は同じ開始日と終了日のデータを使用します。
さらに、分配金再投資ベースかどうか、費用控除後の収益率かどうかも確認する必要があります。
私は、ファンド比較では「数字の大きさ」より先に「数字の条件」を確認するべきだと考えています。
条件が異なる数字を正確に並べても、比較として正しいとは限らないからです。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
目論見書を使って自分に合わない投資信託を除外するには?
投資信託の目論見書は、優れた商品を探すだけでなく、自分の資金計画に合わない商品を除外するためにも役立ちます。
私は、投資初心者ほどこの使い方を重視すべきだと考えています。
商品を購入する理由を増やす前に、購入しない理由を整理できるからです。
3年後に使う資金と20年後に使う資金では何が違う?
例えば、3年後に使う予定の教育資金を準備している人を考えてみましょう。
その資金は、3年後に必要な金額と使用時期がある程度決まっている可能性があります。
この場合、株式市場の大幅な下落が発生すると、必要なタイミングで資金が不足するおそれがあります。
為替ヘッジを行わない全世界株式ファンドであれば、株価だけでなく為替変動も考慮しなければなりません。
そのため、3年後に確実に必要となる資金については、株式中心の商品を候補から外し、預貯金など価格変動の小さい手段を優先する判断も合理的です。
一方、20年後に使う老後資金であれば、判断の条件が異なります。
長期保有を予定する場合、短期的な価格変動だけでなく、資産配分、継続的な費用、投資可能な期間なども重要になります。
ただし、20年間保有すれば元本割れが起きないという意味ではありません。
長期間の投資でも損失が発生する可能性はあり、必要な時点で市場が下落していることも考えられます。
つまり、投資期間が長いから必ず株式ファンドを選ぶべきということでもありません。
ここで重視したいのは、資金を使う時期と値下がりに耐えられる範囲を先に決めることです。
商品選びの出発点は、ランキングではなく資金計画にあります。
購入候補から除外する3つの判断基準
私は、目論見書を読んだ後、次の3つの基準で購入候補を絞り込む方法が有効だと考えています。
1. 投資対象とリスクが目的に合わない商品は除外する
例えば、値下がりを極力避けたい資金であれば、株式を主な投資対象とする商品が適さない可能性があります。
また、為替変動をできるだけ抑えたい人にとって、原則為替ヘッジなしのファンドが最適とは限りません。
ただし、為替ヘッジにも費用がかかる場合があり、為替リスクを完全になくすものではありません。
リスクを避けるために別の費用やリスクが発生することも理解しておきましょう。
2. 費用の仕組みを理解できない商品は購入を急がない
信託報酬、総経費率、購入時手数料、信託財産留保額などは、それぞれ意味が異なります。
例えば、信託報酬が低くても、その他の費用が比較的大きく発生する商品もあります。
すべての費用が事前に確定するわけではありませんが、少なくとも主要な費用の仕組みは理解しておきたいところです。
数字が分からないまま購入するより、運用報告書などで確認してから判断するほうが合理的です。
3. 換金条件が資金計画に合わない商品は除外する
例えば、急な支出に備える生活防衛資金を、換金に時間がかかる投資信託へすべて移すことは慎重に考える必要があります。
また、繰上償還条件や購入・換金申込不可日なども、資金の利用予定に影響する可能性があります。
投資信託を選ぶ際は、購入時の条件だけでなく、売却するときの条件も確認してください。
この3つを先に整理すれば、候補を比較する負担を減らせます。
商品数を増やすことよりも、必要な条件を満たす候補に絞ることが重要です。
NISAの対象商品かどうかはどこを見る?
NISAで投資信託を購入する場合も、目論見書の確認は必要です。
楽天・プラス・オールカントリーの交付目論見書11ページには、課税関係としてNISAの対象枠が記載されています。
確認した資料では、成長投資枠とつみたて投資枠の両方の対象とされています。
ただし、販売会社によって取扱いが異なる場合があります。
また、13ページには税金に関する情報も記載されています。
一般的な課税口座における公募株式投資信託の普通分配金や譲渡益については、原則20.315%の税率が案内されています。
一方、NISAでは制度の要件を満たす商品の分配金や売却益が非課税になります。
ただし、NISAは元本や利益を保証する制度ではありません。
NISA口座内の損失については、課税口座の利益との損益通算や繰越控除もできません。
制度のメリットと商品のリスクは別々に判断する必要があります。
私は、NISA対象という表示を商品の安全性を示す評価と混同しないことが重要だと考えています。
NISAは税制上の仕組みであり、その投資信託が自分に適しているかは、目論見書の内容から判断する必要があるためです。
分配金はどこを読めば分かる?
投資信託の分配方針は、交付目論見書の「ファンドの目的・特色」や「お申込みメモ」などで確認できます。
楽天・プラス・オールカントリーの目論見書には、原則として毎年7月15日に決算を行うことが記載されています。
ただし、毎年必ず分配金が支払われるわけではありません。
実際に、2026年7月31日現在の運用実績では、2024年、2025年、2026年の各決算期の分配金は0円となっています。
分配金が0円だからといって、運用成績が悪いと判断するのは適切ではありません。
投資信託の分配金はファンドの資産から支払われるため、分配金が支払われると、その金額に相当する分だけ基準価額が下がる仕組みです。
分配金の多さだけで利益を判断せず、分配金を考慮したトータルリターンを確認することが重要です。
また、分配金には普通分配金と元本払戻金(特別分配金)があり、元本払戻金は運用利益とは異なります。
長期的な資産形成を考える場合、分配金の金額だけでなく、運用方針と自分の資金需要が一致しているかを確認しましょう。
目論見書と運用報告書を組み合わせると何が分かる?
交付目論見書と運用報告書は、役割が異なります。
交付目論見書は、ファンドの目的、運用方針、リスク、費用体系など、商品の設計を理解するための資料です。
一方、運用報告書は、実際の運用経過や費用などを確認する資料です。
例えば、目論見書に信託報酬率が記載されていても、それだけでは運用期間中に発生したすべての費用を把握できません。
運用報告書を確認することで、一定期間に発生した費用の内訳を詳しく調べられる場合があります。
また、月次レポートには、直近の基準価額、純資産総額、組入資産などが掲載されます。
これらを組み合わせると、商品の設計と実際の運用状況を分けて確認できます。
私は、最初に交付目論見書で候補を絞り、購入を具体的に検討する段階で運用報告書や月次レポートを追加確認する方法をすすめます。
最初からすべての資料を細かく読むのではなく、必要な情報を順番に確認するほうが、初心者には実践しやすいからです。
投資信託の目論見書をどう評価する?筆者の考察と今後の見通し
今回、楽天・プラス・オールカントリーの2026年10月16日使用開始の交付目論見書を確認すると、投資対象、費用、換金条件だけでなく、具体的な運用実績や組入資産まで読み取れることが分かります。
また、eMAXIS Slim 全世界株式(オール・カントリー)との比較から、同じ指数への連動を目指す商品であっても、設定時期や費用体系が異なることが確認できました。
ここからは、これらの情報をどのように購入判断へ結びつけるべきか、筆者としての考えを整理します。
信託報酬の安さだけで選ぶ時代ではない
私が今回の資料を確認して強く感じたのは、投資信託の費用比較では、単純な料率の差だけを見ても判断が不十分だということです。
楽天・プラス・オールカントリーの信託報酬は年0.0561%、比較資料にあるeMAXIS Slimの信託報酬は年0.05775%以内でした。
仮に上限料率で比較しても、100万円当たり年間約17円の差です。
もちろん、保有額や運用期間が大きくなれば、継続的な費用の差は累積します。
しかし、信託報酬率が少し低いという理由だけで、実際の運用成果まで優れていると判断することはできません。
実際の運用には、信託報酬以外の費用や、指数との連動状況なども影響するためです。
私は、まず対象指数と投資対象を確認し、次に総経費率を含めた費用を調べ、最後に同一期間の運用成果を比較する方法が合理的だと考えています。
この順番であれば、数字の小さな違いに気を取られすぎず、商品の性質を理解できます。
全世界株式という名前だけでは分散状況を判断できない
今回の楽天・プラス・オールカントリーの目論見書では、2026年7月31日現在の米国株式の構成比が63.3%でした。
これは、全世界株式という名称から受ける印象と、実際の運用内容に違いがあることを理解するための具体例です。
全世界株式ファンドは、多くの国や企業に投資できる一方、各国へ均等に資金を配分する商品ではありません。
市場の規模や指数の算出方法などに応じて、構成比が変わります。
そのため、世界に分散しているという理由だけで、特定の国や業種の値動きから独立していると考えるのは適切ではありません。
私は、投資対象を理解するうえで、ファンド名よりも組入資産の構成比を重視するべきだと考えます。
商品名は運用方針を理解する入口ですが、実際のリスクを知るには中身を見る必要があるからです。
また、株式中心のファンドである以上、世界的な株価下落による損失の可能性もあります。
分散投資はリスクを抑えるための重要な考え方ですが、元本割れを防ぐ保証ではありません。
今後は費用の開示だけでなく比較の精度が重要になる
2024年4月21日以降の総経費率記載の拡充は、投資家が費用を理解するための重要な変化でした。
購入前に確認できる情報が増えたことは、商品比較の透明性を高める取り組みだと評価できます。
一方、情報が増えるほど、初心者には異なる指標を混同する危険もあります。
信託報酬、総経費率、トラッキングディファレンス、トラッキングエラー、トータルリターンは、それぞれ意味が異なります。
これらをすべて同じ尺度のように扱うと、情報量が多くても判断の質は上がりません。
私は、今後の投資信託選びでは、低コストであることに加え、費用の透明性や運用状況の分かりやすさも重要になると考えています。
ただし、費用が低いことや開示情報が豊富であることだけで、その商品がすべての投資家に適しているわけではありません。
最終的には、投資期間、必要な資金、許容できる損失、家計の状況などを踏まえて判断する必要があります。
目論見書を使った購入前の最終チェック
最後に、実際に購入を検討するときの確認事項を整理します。
- 投資目的と使用予定時期は明確か
- 投資対象と運用方法を説明できるか
- 元本割れが起こる原因を理解しているか
- 基準価額と純資産総額の意味を区別できるか
- 信託報酬と総経費率を混同していないか
- 分配方針と換金条件を把握しているか
- NISAの対象枠と販売会社の取扱条件を確認したか
- 比較する商品の資料の基準日をそろえているか
- 生活費や緊急時に必要な資金を確保しているか
- 購入しない理由も検討したか
この中で特に重視したいのは、最後の項目です。
投資初心者は、人気商品を見つけると、購入する理由ばかりを探してしまうことがあります。
しかし、投資信託には値下がりの可能性があり、購入後の損失は基本的に投資家が負担します。
そのため、商品が人気であることと、自分に適していることは区別しなければなりません。
私は、目論見書を読んで分からない項目が残る場合、購入を急ぐ必要はないと考えています。
運用会社の追加資料を確認し、必要に応じて専門家へ相談することも、資産形成における合理的な行動です。
投資では、早く始めることだけが重要なのではありません。
自分の目的に合わない商品を選ばないことも、将来の資産形成を守る判断になります。
よくある質問
投資信託の目論見書は全部読む必要がありますか?
購入判断に必要な内容を理解することが重要です。
まずは、ファンドの目的・特色、投資リスク、運用実績、費用、換金条件という5項目を確認してください。
不明な内容がある場合は、請求目論見書や運用報告書なども活用しましょう。
信託報酬と総経費率は何が違いますか?
信託報酬は、運用・管理のために継続的に発生する費用の料率です。
総経費率は、過去の一定期間に発生した信託報酬と対象となるその他費用を基に算出した参考指標です。
総経費率には通常、信託報酬が含まれているため、両者を足して計算するものではありません。
また、総経費率にも含まれない費用がある点に注意してください。
NISAで投資信託を購入する場合も目論見書は必要ですか?
はい。NISAで購入する場合も、目論見書を確認する必要があります。
NISAは一定の運用益などを非課税にする制度であり、投資元本を保証する制度ではありません。
投資対象、リスク、費用、分配方針、換金条件を確認してから購入を判断しましょう。
まとめ|投資信託の目論見書は5項目を順番に確認する
投資信託の目論見書は、商品内容を理解し、自分の資金計画に合うか判断するための重要な資料です。
初心者は、投資対象、投資リスク、運用実績、費用、換金条件という5つの項目から確認すると、効率よく商品の特徴を理解できます。
今回確認した楽天・プラス・オールカントリーの2026年10月16日使用開始の交付目論見書では、基準価額19,344円、純資産総額953,942百万円、信託報酬年0.0561%、総経費率年0.08%などの具体的な情報を確認できました。
ただし、これらの数字はそれぞれ基準日や対象期間が異なり、2026年10月29日時点の最新の運用状況をすべて表しているわけではありません。
また、eMAXIS Slim 全世界株式(オール・カントリー)との比較では、同じ指数への連動を目指していても、設定時期や費用体系が異なることが分かりました。
比較する場合は、数字の大小だけでなく、資料の使用開始日、実績の基準日、費用の計算対象期間を確認することが重要です。
最初の一歩として、気になる投資信託の最新版の交付目論見書を開き、何に投資し、どのような理由で値下がりし、どのような費用や換金条件があるのかを確認してください。
投資信託選びで大切なのは、人気商品を早く購入することではなく、自分が理解できる条件で、資金計画に合う商品を選ぶことです。
そのために、購入する理由だけでなく、購入しない理由も目論見書から見つける習慣を持ちましょう。
神崎レン|最短資産設計ライター
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント