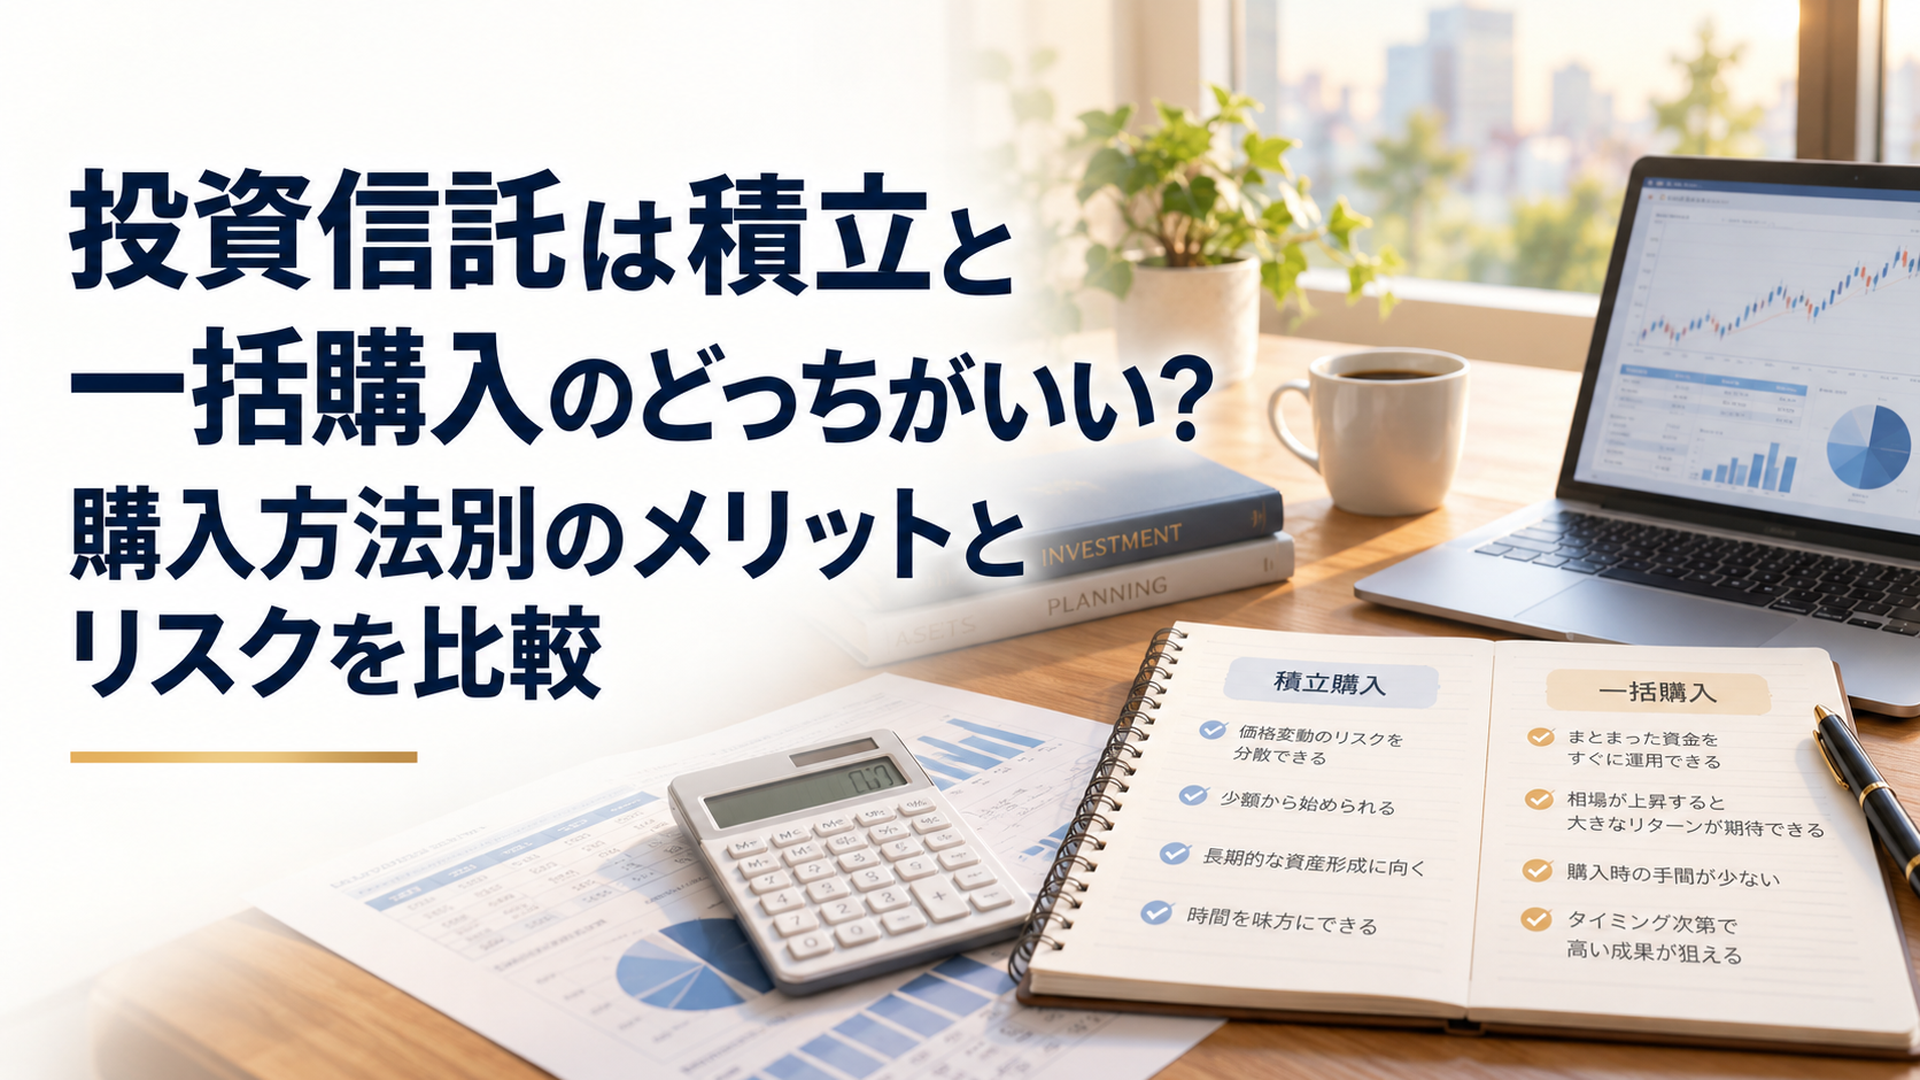
投資信託は、毎月の収入から始めるなら積立購入、まとまった余裕資金を長期運用するなら一括購入が選択肢です。ただし、有利な方法は相場と資金の用途によって変わります。
西日本シティ銀行が2025年5月1日に更新した解説では、積立投資の始めやすさと一括投資の収益機会を比較しています。
一方、アモーヴァ・アセットマネジメントの今福啓之氏は、2025年9月1日更新の解説で、まとまった資金については購入方法よりもお金の役割と商品のリスク水準を考える重要性を示しています。
この記事では、両者の解説を整理し、100万円を一括購入した場合と12か月に分けた場合の独自試算、500万円の資金配分例、NISAでの使い分けまで具体的に比較します。
FXや投資に興味がある方は、始める前に「増やすこと」だけでなく、リスクや資金管理の考え方も整理しておくことが大切です。
ゼロアカのLINE無料登録はこちら
投資信託は積立と一括購入のどっちがいい?違いと判断基準
投資信託の積立購入と一括購入には、どちらにもメリットとリスクがあります。
積立購入は購入する時期を分散でき、一括購入は資金を早く運用に回せることが特徴です。
西日本シティ銀行の「投資信託を買うならどっち? 一括投資VS積立投資」では、両者の特徴を理解し、自分に合った方法を選ぶ重要性が説明されています。
2025年5月1日更新の同記事は、積立購入なら少額から取り組みやすく、一括購入なら値上がり時にまとまった利益を得られる可能性があると紹介しています。
ただし、一括購入では買った直後の値下がりが大きな損失につながり、積立購入でも元本割れを防げるわけではありません。
積立と一括購入の選び方は、①資金の使用時期、②投資対象のリスク、③購入を完了するまでの期間、④値下がりへの耐性の順に判断することが基本です。
購入方法の違いを、先に整理しておきましょう。
積立購入と一括購入のメリット・デメリット比較
| 比較項目 | 積立購入 | 一括購入 |
|---|---|---|
| 購入方法 | 定期的に一定額を購入 | まとまった金額を一度に購入 |
| 資金の準備 | 毎月の収入から始めやすい | まとまった余裕資金が必要 |
| 購入タイミング | 複数回に分散できる | 原則として一度に集中 |
| 上昇相場 | 資金投入が遅れる場合がある | 早期の資金投入が有利になりやすい |
| 下落相場 | 下落後も安く買い増せる | 購入直後の下落を受けやすい |
| 心理的な負担 | 段階的に投資できる | 大きな評価額の変動を一度に受けやすい |
| 主な注意点 | 投資していない資金の機会損失 | 購入時期が集中するリスク |
ここで混同してはいけないのは、「積立購入」と「長期投資」は同じ意味ではないことです。
毎月買い続けることが積立購入であり、長期間保有することが長期投資です。一括購入した投資信託を20年間保有することも、長期投資に該当します。
また、積立購入は購入時期を分散する方法ですが、株式市場そのものの下落リスクをなくす方法ではありません。
例えば、株式100%の投資信託を毎月購入しても、保有資産が株式中心であることは変わりません。
筆者は、この違いを理解することが、購入方法を選ぶ最初の一歩だと考えます。
積立と一括購入を決める4つの判断ポイント
判断するときは、次の順番で確認すると整理しやすくなります。
- 資金の使用時期: 数年以内に必要なお金か、15〜20年以上使わない予定のお金か。
- 投資対象のリスク: 株式100%なのか、株式と債券を組み合わせた商品なのか。
- 購入期間: 一度に購入するのか、3か月・6か月・12か月などに分けるのか。
- 値下がりへの耐性: 購入直後に20〜30%下落しても、生活や運用計画を維持できるか。
例えば、毎月の給与から1万円を投資する人は、積立購入が自然な選択になります。
一方、すでに100万円の余裕資金を持っている人は、その100万円を何年かけて投資するかを別途考える必要があります。
投資する資金がすでに手元にあるのか、これから収入によって生み出すのか。
この違いによって、合理的な購入方法も変わります。
投資信託の積立購入はなぜ初心者向き?ドルコスト平均法の効果と限界
積立購入の大きなメリットは、相場の購入タイミングを自分で判断しなくても、決めた金額を継続的に投資できることです。
西日本シティ銀行の解説でも、1,000円という少額から始められる例が紹介されています。ただし、実際の最低購入金額は金融機関や商品によって異なります。
毎月一定額を購入する仕組み
積立購入では、毎月など決まった時期に、あらかじめ設定した金額で投資信託を購入します。
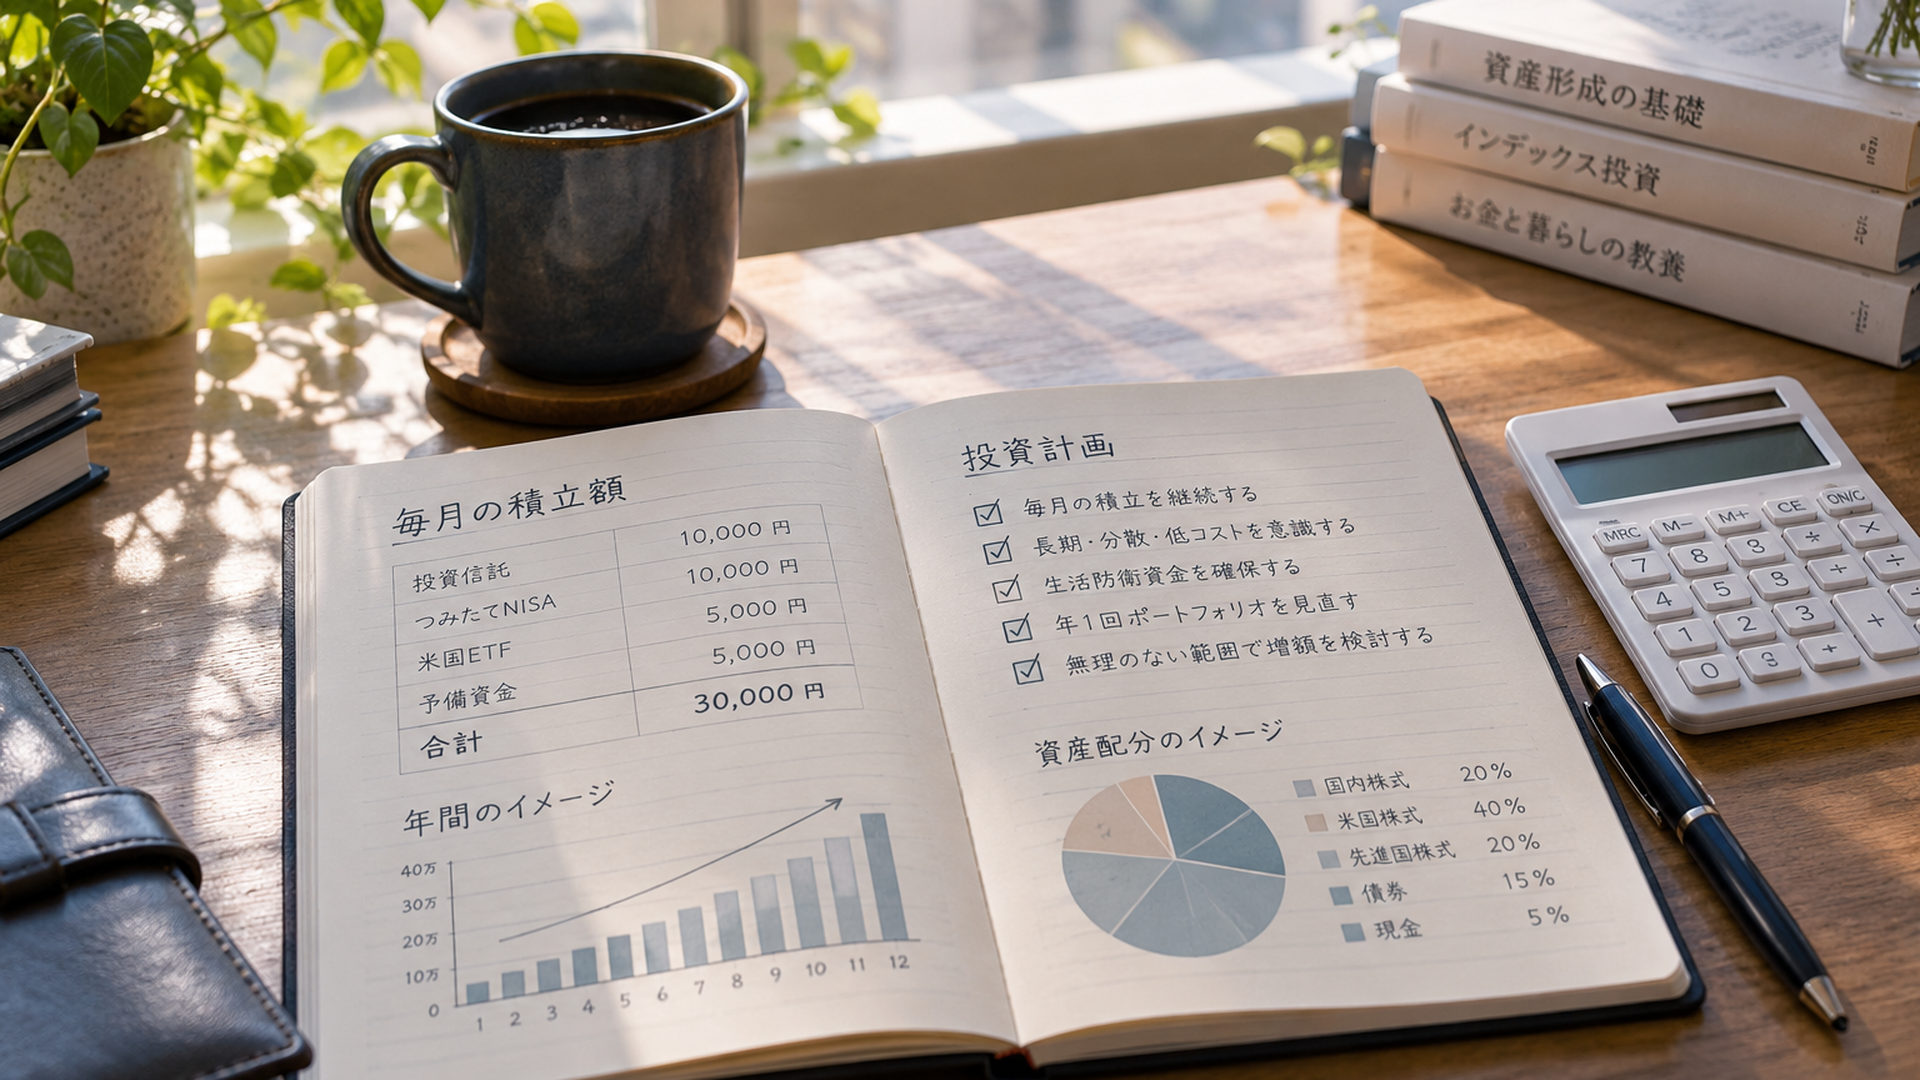
例えば、毎月1万円なら1年間で12万円、5年間で60万円を投資する計算です。
毎月3万円なら、1年間で36万円、5年間で180万円になります。
これらは運用による損益を含まない投資元本の合計です。実際の評価額は、市場の動きや運用コストによって変動します。
積立購入は、毎月の家計から無理のない金額を投資したい人に向いています。
また、金融機関の自動積立サービスを利用すれば、毎月購入するかどうかを判断する手間も減らせます。
ドルコスト平均法で何が変わる?
積立購入を説明するときによく登場するのが、ドルコスト平均法です。
これは、価格が変動する商品を一定の金額で継続購入する方法を指します。
例えば、基準価額が1万口当たり10,000円の投資信託を、1万円で購入したとします。
この場合、取得できる口数は10,000口です。
翌月、基準価額が5,000円まで下落した場合、同じ1万円で20,000口を取得できます。
2か月の投資元本は合計20,000円、取得口数は30,000口です。
平均取得単価は、1万口当たり約6,667円になります。
一方、最初の月に20,000円をまとめて購入していた場合、取得口数は20,000口です。
この例では、価格が下落した後にも買い続けた積立購入の方が、多くの口数を確保できています。
ただし、これは手数料、分配金、税金を考慮しない単純な計算例です。
ドルコスト平均法は購入単価を必ず有利にする仕組みではありません。
価格が継続的に上昇する場合は、最初にまとめて購入した方が多くの口数を取得できます。
ドルコスト平均法の特徴は、価格を予測せずに一定額を購入し、購入時期を分散できることです。
利益を保証する方法ではない点を理解しておきましょう。
積立購入でも元本割れする理由
積立購入では、購入時期を分散しても、投資信託の値下がりそのものは避けられません。
例えば、長年積立投資を続けて評価額が500万円になったとします。
その後、市場が20%下落すれば、評価額は400万円へ減少します。
減少額は100万円です。
積立購入で取得した資産であっても、保有している投資信託の価格が下がれば、資産価値は減少します。
特に積立期間が長くなり、保有資産が大きくなるほど、短期的な値動きによる金額ベースの変動も大きくなります。
そのため、積立購入を選ぶ場合も、最終的にどれだけのリスク資産を保有することになるのかを確認する必要があります。
また、積立の終了時期が近づいている場合には、新規購入を続けるかだけでなく、必要資金を現金で確保する計画も重要になります。
投資信託の一括購入はいつ有利?100万円の上昇・下落で比較
一括購入のメリットは、投資可能な資金を早く市場へ投入できることです。
購入後に市場が上昇すれば、投入した資金全体が値上がりの恩恵を受ける可能性があります。
反対に、購入直後に市場が下落すれば、まとまった金額の含み損を抱える可能性があります。
100万円を一括購入して20%上昇した場合
100万円を投資信託で一括購入し、その後の基準価額が20%上昇したとします。
手数料や税金を考慮しなければ、評価額は120万円になります。
利益は20万円です。
一方、同じ100万円を保有していても、最初に10万円しか投資していなければ、その10万円が20%上昇しても利益は2万円です。
残り90万円が現金のままなら、そこには投資信託の値上がり益は発生しません。
上昇する市場では、早く投入した資金が多いほど利益を得る機会も大きくなります。
ただし、購入後に20%上昇するかどうかは、購入時点では分かりません。
一括購入が合理的な選択肢になるのは、相場の底値を正確に予測できるからではなく、運用できる期間を早く確保できるからです。
一括購入後に30%下落した場合
反対に、100万円を一括購入した直後に30%下落すると、評価額は70万円になります。
含み損は30万円です。
同じ100万円のうち20万円だけを投資していた場合、投資部分が30%下落すると14万円になります。
残り80万円を現金で持ち、利息がないと仮定すると、合計資産は94万円です。
この段階では、20万円だけを投資した人の方が損失を小さく抑えられています。
しかし、その後に市場が大きく上昇すれば、最初から100万円を投資していた人の方が資産を増やす可能性があります。
つまり、一括購入には、資金を早く運用できるメリットと、短期的な価格変動を大きく受けるデメリットが同時に存在します。
購入直後の下落にどう備える?
一括購入を検討する場合、最初に考えるべきなのは、購入後の下落で生活や資金計画が崩れないかという点です。
例えば、近い将来に住宅購入の頭金として使う資金を株式投資信託に投入すると、必要な時期に価格が下落している可能性があります。
一方、長期間使う予定がなく、生活費や緊急時の資金も別に確保できていれば、短期的な下落を受け止めやすくなる場合があります。
購入後に一定割合下がったら必ず売却する、という単純なルールが、長期の資産形成に常に適しているわけではありません。
筆者としては、値下がり率だけで売却を判断するより、当初の投資目的や必要資金が変わっていないかを確認することが重要だと考えます。
投資は、焦って始めるほど判断を誤りやすくなります。自分に合う資産形成の考え方を、無料で確認してから進めてください。
無料で資産形成の選択肢を確認する
100万円・500万円を投資するなら?今福啓之氏の解説と具体例
まとまった資金を持っている場合は、毎月の収入から積立投資を始める場合とは異なる判断が必要になります。
アモーヴァ・アセットマネジメントの今福啓之氏は、2025年9月1日更新の「まとまったお金も積立で買うのがいいですか?」で、この問題を取り上げています。
同社のウェブセミナーでは、預貯金としてまとまった資金を保有する人から、S&P500や全世界株式のインデックスファンドを毎月積み立てるべきかという質問が繰り返し寄せられると説明されています。
今福氏が重視しているのは、積立か一括かという購入形式だけではありません。
資金の使用目的や、購入する投資信託のリスク水準から考えることです。
100万円を毎月1万円ずつ投資すると100か月かかる
今福氏の解説には、100万円を毎月1万円ずつ投資する例が登場します。
100万円を毎月1万円ずつ購入する場合、投資が完了するまで100か月、つまり8年4か月かかります。
最初の1年間で投資する元本は12万円です。
5年間でも60万円にとどまり、40万円が未投資のまま残ります。
ここで問題になるのは、最初から100万円を投資に回すと決めているのに、8年以上の購入期間を設ける必要があるのかという点です。
市場が下落する場合には、後から安く購入できる可能性があります。
一方、長期的に市場が上昇した場合には、投資していない資金が値上がりの機会を逃すことになります。
毎月の給与から1万円を投資する人と、手元に100万円を持ちながら毎月1万円だけ投資する人では、資金の条件が異なります。
この違いを無視して「初心者は積立が正解」と決めつけるのは適切ではありません。
500万円のうち260万円を65万円ずつ4回に分ける例
今福氏は、まとまった資金の具体例として500万円を取り上げています。
その中で示されている考え方の一つが、資金の一部を比較的リスク水準の低いバランスファンドへ配分し、残りを株式100%の投資信託へ振り向ける方法です。
例えば、500万円を次のように分けます。
- 240万円:比較的リスク水準の低いバランスファンドへ一括投資する。
- 260万円:株式100%の投資信託に配分する。
- 260万円の購入方法:65万円ずつ4回に分けることも検討する。
これは今福氏の解説で示された資金配分と分割購入の例であり、筆者独自の推奨配分ではありません。
また、4回に分けて購入する対象は、500万円全体ではなく、株式投資信託へ配分する260万円です。
今福氏は、3か月ごとに機械的に4回購入する方法を例示しています。
仮に1月、4月、7月、10月に購入すれば、初回から最終購入までの間隔は9か月です。
購入機会を約1年間の範囲に分散する考え方ですが、購入する日付によって結果は変わります。
この例の重要な点は、500万円全体の購入時期を調整するだけでなく、投資対象の資産構成も分けていることです。
株式100%の投資信託を何回かに分けて買っても、購入完了後は株式100%の資産を保有することになります。
一方、株式と債券を組み合わせたバランスファンドを利用すれば、資産構成そのものを変更できます。
ただし、バランスファンドも元本保証ではなく、株式と債券が同時に値下がりする場合もあります。
使う予定のある500万円はどうする?
500万円を何に使う予定なのかによっても、判断は変わります。
例えば、5年後に住宅購入の頭金として必要な500万円であれば、価格変動の大きい投資信託へ全額投入することには慎重になるべきでしょう。
必要な時期に市場が下落していれば、損失を確定させて換金する必要が生じるからです。
反対に、20年以上使う予定がなく、十分な現金も別に確保できているなら、長期的な資産形成を目的とする運用を検討できます。
ただし、運用期間が長ければ元本割れがなくなるわけではありません。
筆者は、500万円という金額そのものより、その500万円が生活の中でどのような役割を持っているかが重要だと考えます。
西日本シティ銀行の解説は購入方法の特徴を中心に整理し、今福氏の解説は資金用途と商品のリスク水準に踏み込んでいます。
両者は独立した金融教育の解説であり、後者が前者に直接反論したものではありません。
私は、この二つの視点を組み合わせることで、初めて購入方法を現実的に比較できると考えています。
NISAでは積立と一括購入をどう使い分ける?
NISAでは、積立購入と一括購入を組み合わせて利用できます。
金融庁の「NISAを知る」では、2024年からのNISAについて、つみたて投資枠と成長投資枠の併用が可能であることが説明されています。
2026年10月時点で、成人が利用するNISAの主な投資枠は次のとおりです。
| 項目 | 制度上の上限・特徴 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 最大360万円 |
| 非課税保有限度額 | 合計1,800万円(取得金額ベース) |
| 成長投資枠の非課税保有限度額 | 1,200万円(総枠の内数) |
NISAは運用益などに対する税制上の優遇制度であり、投資元本を保証するものではありません。
つみたて投資枠と成長投資枠は併用できる
例えば、つみたて投資枠で毎月3万円を購入する場合、年間の投資金額は36万円です。
この積立を継続しながら、別の余裕資金を利用して成長投資枠の対象商品を一括購入することもできます。
ただし、つみたて投資枠は長期の積立・分散投資に適した一定の投資信託が対象です。
成長投資枠では、制度上の要件を満たす上場株式や投資信託などを購入できます。
また、成長投資枠でも積立購入は可能です。
「つみたて投資枠は積立専用」「成長投資枠は一括購入専用」という単純な区分ではありません。
実際に購入できる商品や購入方法は金融機関によって異なるため、最新の取扱条件を確認する必要があります。
500万円をNISAで運用する場合の注意点
先ほどの500万円の資金配分例を、NISAでそのまま実行できるとは限りません。
成人のNISAの年間投資枠は、つみたて投資枠と成長投資枠を合わせて360万円だからです。
また、成長投資枠だけで購入できる年間金額は240万円までです。
500万円をすべて投資する場合には、複数年に分ける、対象となる商品を各投資枠で購入する、課税口座を利用するなどの選択肢があります。
ただし、非課税投資枠を使い切るために、必要以上の金額を投資する必要はありません。
筆者は、NISAの利用でも「枠を埋めること」と「適切な投資をすること」を区別するべきだと考えます。
非課税というメリットがあっても、無理な金額を投資すれば、生活資金の不足や想定外の売却につながる可能性があるためです。
投資信託の積立と一括購入を選ぶ4つの判断基準【独自試算】
ここからは、購入方法を選ぶ際の判断基準を、具体的な数字とともに整理します。
特に重要なのは、同じ100万円を持っている人が、同じ12か月後に資産をいくら保有しているかを比較することです。
投資元本や評価時点が異なる比較では、積立と一括のどちらが有利なのか正確に判断できません。
判断基準① いつ使うお金なのか
最初に確認したいのは、資金の使用予定です。
生活費や緊急時の予備資金、数年以内に確実に使う資金は、価格変動の大きい投資商品への投入を慎重に検討する必要があります。
長期的に運用できる余裕資金であれば、一括購入や分割購入を検討する余地が広がります。
ただし、資金の使用予定が変わることもあるため、投資後も定期的な見直しが必要です。
判断基準② 商品のリスクをどこまで許容できるか
次に確認するのは、投資信託の中身です。
同じ投資信託でも、日本株式、外国株式、債券、複数資産に投資するバランスファンドでは、値動きが異なります。
例えば、S&P500や全世界株式に連動するインデックスファンドは、広い範囲の企業に分散投資できる一方で、株式市場全体が下落すれば大きく値下がりする可能性があります。
低コストのインデックスファンドであることと、価格変動が小さいことは別の問題です。
筆者としては、購入方法を決める前に、保有資産全体が下落した場合の影響を確認することを勧めます。
判断基準③ 同じ100万円・同じ12か月で比較する
ここでは、筆者による独自のシミュレーションを紹介します。
100万円を最初にすべて購入する方法と、同じ100万円を12回に分ける方法を比較します。
相場が上昇する場合、下落する場合、横ばいの場合の3条件を設定し、12か月後の総資産で評価します。
試算条件
- 初期資金は両方とも100万円。
- 一括購入は開始時点に100万円を全額投資する。
- 分割購入は開始時点から11か月後まで、毎月初めに100万円の12分の1ずつ投資する。
- 基準価額の初期値は100とし、12か月後に120、80、100となる3つのケースを設定する。
- 基準価額は各月の購入時点と12か月後の評価時点まで、毎月一定の幅で直線的に変化する。
- 分割購入の未投資資金は現金として保有し、利息は0%とする。
- 分配金、税金、購入手数料、運用コストは考慮しない。
- 端数口数の購入が可能であると仮定する。
なお、これは現実の相場を予測するものではなく、購入方法の違いを理解するための単純化した計算です。
12回の分割購入については、各購入時点の基準価額で購入口数を求め、合計口数を12か月後の基準価額で評価しています。
その結果は次のようになります。
| 12か月間の相場 | 一括購入の評価額 | 12回分割購入の評価額 |
|---|---|---|
| 20%上昇 | 1,200,000円 | 約1,102,305円 |
| 20%下落 | 800,000円 | 約884,293円 |
| 横ばい | 1,000,000円 | 1,000,000円 |
この試算では、12か月後の比較時点までに両方とも100万円をすべて投資しているため、未投資の現金残高は0円です。
したがって、表の評価額がそのまま総資産額になります。
上昇相場では、一括購入の方が約97,695円多い結果となりました。
これは、100万円全体が最初から値上がりの影響を受けたためです。
反対に、下落相場では分割購入の方が約84,293円多く残りました。
分割購入では、価格が下がる過程でも購入を続けたため、購入単価が段階的に低くなったことが影響しています。
横ばい相場では、今回の条件において両者の結果は同じでした。
重要なのは、どの相場でも分割購入が有利になるわけではないことです。
また、この試算の「上昇」「下落」は、毎月一定の幅で価格が変化する単純な条件です。
現実の市場では、途中で上昇と下落を繰り返すため、同じ20%の年間変動でも結果は変わります。
例えば、開始直後に大きく下落してから回復する相場と、途中まで上昇した後に下落する相場では、毎月購入できる口数が異なります。
積立購入と一括購入の結果を決めるのは、最終的な上昇率だけでなく、途中の価格推移と購入時期でもあるのです。
判断基準④ 値下がりしても続けられるか
最後に確認したいのは、心理的な負担です。
仮に長期的には一括購入が合理的だと判断しても、購入直後の大きな下落に耐えられず売却してしまえば、当初の計画を維持できません。
例えば、100万円を投資した直後に20万円の含み損が発生した場合、その状態を受け入れられるかどうかを事前に考えておくことが重要です。
一括購入による価格変動が大きな不安につながるなら、数回に分けて購入する方法も選択肢になります。
ただし、心理的な安心感と経済的な有利さは必ずしも一致しません。
分割購入は、購入直後に大きな下落が起きた場合の影響を和らげる可能性がありますが、上昇相場では機会損失につながります。
筆者は、ここに購入方法を選ぶ際の重要なトレードオフがあると考えています。
期待できる利益だけを追求するのではなく、無理なく計画を維持できるかどうかも判断材料にするべきでしょう。
結局どちらを選ぶ?資金状況別の判断フロー
これまでの内容を整理すると、次のような判断ができます。
毎月の収入から少しずつ投資する場合
無理のない金額を設定し、積立購入を検討します。毎月新しく得た資金を投資するため、まとまった資金を待機させる問題は比較的小さくなります。
すでにまとまった余裕資金がある場合
長期間運用でき、値下がりへの耐性もあるなら、一括購入を検討する余地があります。
一度に投資することへの不安が大きければ、購入期間をあらかじめ決めて数回に分割する方法も考えられます。
数年以内に使う予定がある場合
一括か積立かを決める前に、投資信託へ投入すること自体が適切かを確認します。
必要な時期に元本割れしていては困る資金については、預貯金などで確保することも選択肢です。
長期運用したいが大きな損失を避けたい場合
購入時期を分けるだけでなく、株式と債券などの資産配分を検討します。
値動きの大きい商品を少しずつ買うことと、値動きの異なる資産を組み合わせることは、目的の違うリスク管理です。
考察:一括購入と積立購入はどちらが合理的なのか
筆者としては、購入方法を判断する際、「投資の効率」と「運用を続けられること」を分けて考えるべきだと感じています。
すでにまとまった余裕資金があり、長期的に運用する方針が明確なら、資金を早く市場に投入することには合理性があります。
一方、短期的な価格変動に強い不安を感じる人にとっては、分割購入によって購入時期を分散することが、計画を維持する助けになるかもしれません。
ただし、分割購入の期間を長くすればするほど良いわけではありません。
例えば、120万円を毎月1万円ずつ投資すれば、購入完了まで10年間かかります。
毎月10万円なら12か月です。
同じ120万円でも、運用に投入されるタイミングは大きく異なります。
筆者は、すでに投資に回せる資金を持っている人が分割購入を選ぶなら、購入期間を無期限に延ばさず、計画の終了時点を決めておくことが重要だと考えます。
ただし、3か月や12か月という期間に、特別な収益上の優位性があるわけではありません。
自分の資金計画と心理的な許容範囲に合う期間を選ぶことが重要です。
また、西日本シティ銀行と今福氏の二つの解説を比較すると、購入方法だけを変えても解決できない問題が見えてきます。
それは、投資する商品のリスクが自分に合っていない場合です。
株式100%の投資信託を分割購入しても、購入完了後には株式市場の価格変動を保有資産全体で受けることになります。
私は、購入方法の調整で対処できるのは主として投資開始時期の集中であり、保有する資産全体のリスクを調整するには資産配分の検討が必要だと考えています。
今後の市場についても、積立と一括のどちらが有利になるかを確実に予測することは困難です。
企業業績、金利、景気、為替、国際情勢など、さまざまな要因によって投資信託の価格は変動します。
そのため、初心者ほど相場の底値を狙うことに時間をかけるより、予測が外れても生活に支障が出ない投資金額と資産構成を整えることが重要でしょう。
資産形成の目的は、一括購入で最大の利益を狙うことでも、積立を続けること自体でもありません。
将来必要になるお金を、生活に無理のない範囲で準備することです。
まとめ:投資信託の積立と一括購入は資金の用途で選ぶ
投資信託の積立購入と一括購入は、どちらかが常に優れているわけではありません。
積立購入は、毎月の収入から少額ずつ投資でき、購入時期を分散しやすい方法です。
一括購入は、まとまった余裕資金を早く運用できるため、上昇相場では有利になりやすい一方、購入直後の下落による影響を大きく受けます。
西日本シティ銀行の2025年5月1日更新の解説は、この購入方法の違いを整理しています。
一方、アモーヴァ・アセットマネジメントの今福啓之氏による2025年9月1日更新の解説は、まとまった資金の用途と投資信託のリスク水準を重視しています。
今回の100万円の比較試算でも、上昇相場では一括購入、下落相場では分割購入が有利になる結果となりました。
ただし、試算結果は設定した価格推移に依存し、将来の運用成績を保証するものではありません。
最終的には、いつ使うお金なのか、何に投資するのか、どの程度の値下がりまで受け入れられるのかを確認したうえで、購入方法を選ぶことが重要です。
よくある質問
投資信託は積立と一括購入のどちらが儲かりますか?
相場の動きによって異なります。
購入後に価格が継続的に上昇する場合は、資金を早く投入した一括購入が有利になりやすくなります。
一方、購入後に価格が下落する場合は、安い価格でも購入を続ける積立購入が有利になる可能性があります。
ただし、実際の結果は途中の値動き、購入時期、運用コストなどによっても変わります。
100万円を持っている場合は一括購入した方がいいですか?
必ずしも一括購入が適切とは限りません。
その100万円を長期間使わない余裕資金として保有しているなら、一括購入や数回の分割購入を検討できます。
反対に、数年以内に使う予定がある資金なら、投資信託へ投入しない選択肢も含めて考える必要があります。
NISAでは積立と一括購入を両方できますか?
できます。
つみたて投資枠による積立購入を続けながら、成長投資枠で対象商品を一括購入する方法があります。
また、成長投資枠でも積立購入は可能です。
ただし、年間投資枠や対象商品には条件があるため、最新の制度内容と金融機関の取扱条件を確認してください。
最短資産設計ライター・神崎レン
投資で大切なのは、すぐに増やすことではありません。
自分の資金、許容できるリスク、将来の目標に合わせて、無理のない形で学び始めることです。FXを含む投資や副業の選択肢を整理したい方は、ゼロアカのLINEから確認してください。
コメント